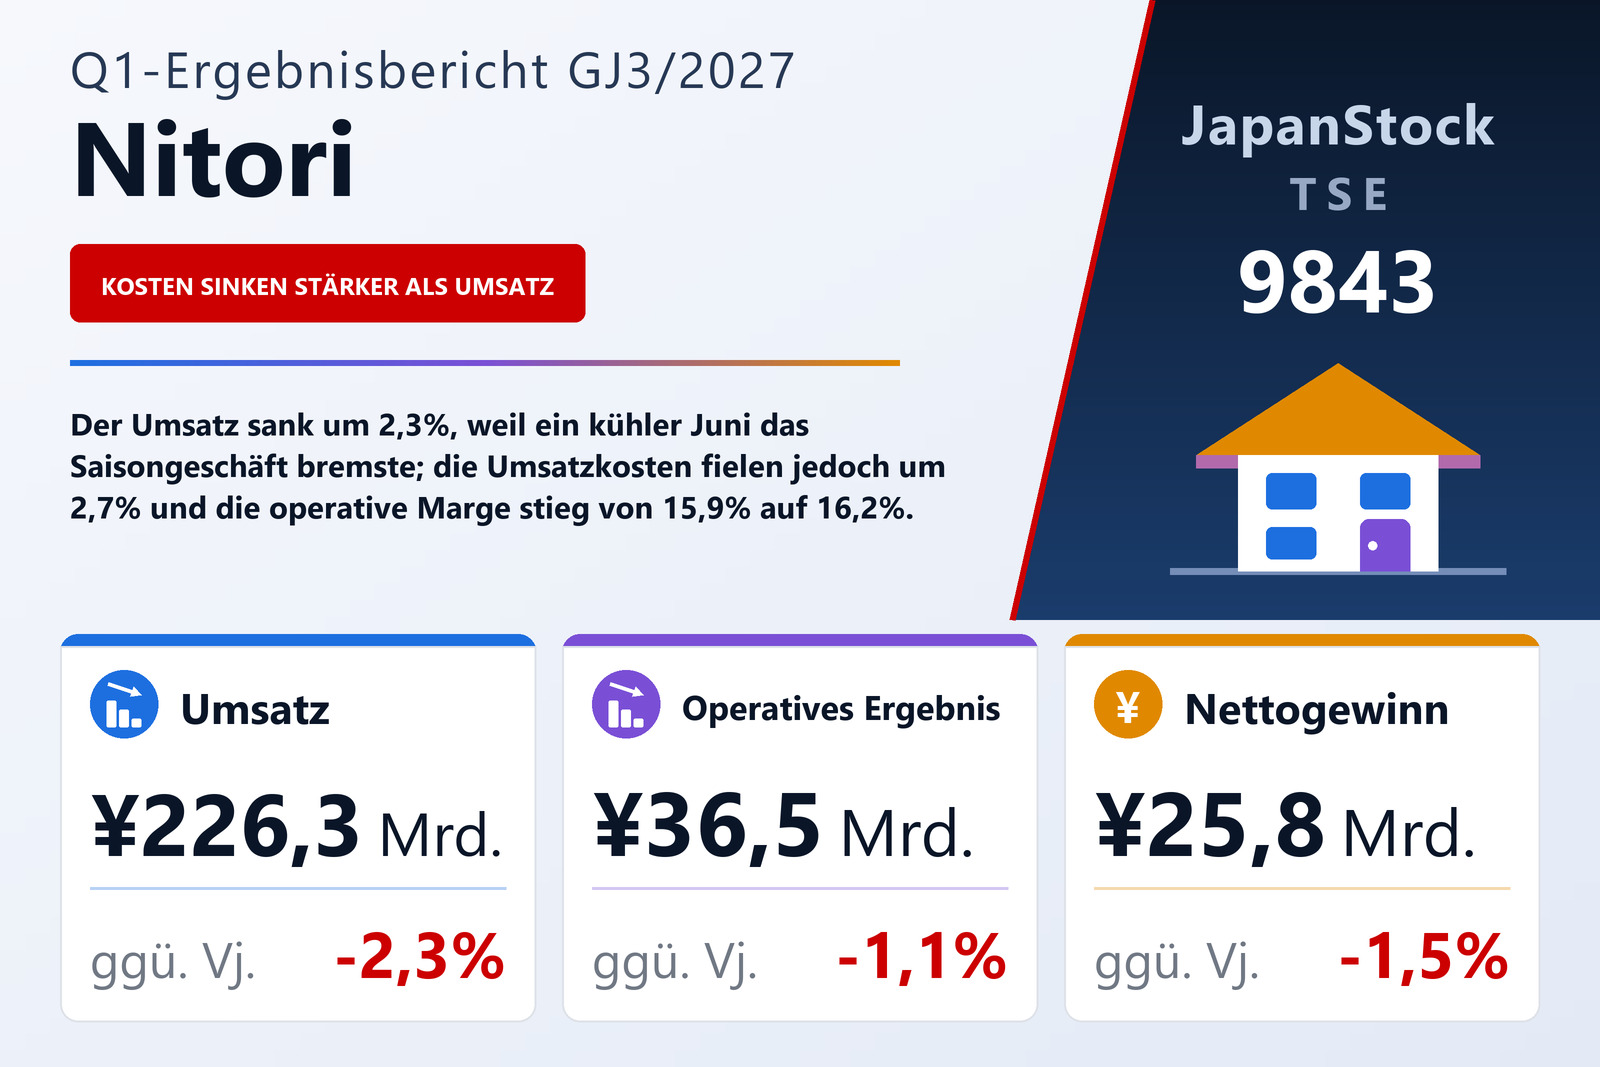
Umsatz 2,3% niedriger, Marge dennoch höher
Die Nitori Holdings Co., Ltd. (TSE: 9843), die unter dem Namen Nitori Möbel und Einrichtungswaren entwickelt, herstellt und verkauft und die Baumarktkette Shimachu betreibt, veröffentlichte am 7. August 2026 ihre konsolidierten Ergebnisse nach IFRS für das erste Quartal des am 31. März 2027 endenden Geschäftsjahres, also die drei Monate vom 1. April bis 30. Juni 2026. Der Umsatz sank um 2,3% auf 226.259 Mio. Yen, das Betriebsergebnis um 1,1% auf 36.545 Mio. Yen und der den Eigentümern des Mutterunternehmens zurechenbare Gewinn um 1,5% auf 25.757 Mio. Yen; das unverwässerte Ergebnis je Aktie lag bei 45,58 Yen nach 46,29 Yen. Das Ergebnis vor Steuern stieg leicht um 0,1% auf 37.183 Mio. Yen. Beide Quartale umfassen April bis Juni, der Vergleich ist also deckungsgleich, und der Bericht weist eigene Veränderungsraten aus. Die Aktie ist an den Börsen Tokio und Sapporo notiert.
Die Rechnung zeigt, warum der Gewinn weniger stark fiel als der Umsatz. Die Umsatzkosten gingen um 2,7% auf 104.924 Mio. Yen zurück, etwas schneller als der Umsatz; der Rohertrag sank daher nur um 2,0% auf 121.334 Mio. Yen, und die Rohmarge stieg von 53,4% auf 53,6%. Die Vertriebs- und Verwaltungskosten fielen um 1,8% auf 85.914 Mio. Yen – langsamer als der Umsatz, ihr Anteil am Umsatz nahm also leicht zu. Den Rest der Lücke schlossen Posten unterhalb des Rohertrags: Das Ergebnis aus At-equity-Beteiligungen stieg auf 1.255 Mio. Yen von 976 Mio. Yen, die sonstigen Erträge auf 930 Mio. Yen von 726 Mio. Yen, während die sonstigen Aufwendungen mit 1.061 Mio. Yen nahezu unverändert blieben. Das Betriebsergebnis lag am Ende nur 397 Mio. Yen niedriger, und die operative Marge weitete sich von 15,9% auf 16,2%.
Ein stabiler Frühling, dann ein kühler Juni
Der Bericht beschreibt einen schwierigen Markt für Möbel und Einrichtung: Die schleppende Erholung des Verbrauchervertrauens hat die Kauflust bei langlebigen Gütern gedämpft, während Wettbewerb über Formatgrenzen hinweg, steigende Personalkosten sowie anhaltend hohe Rohstoff- und Logistikkosten zusätzlich belasten. Im Nitori-Geschäft hielten sich Umsatz und Kundenzahl bis Mai, gestützt durch neue Produkte und eine Einrichtungskampagne zur Golden Week; im Juni lagen die Temperaturen jedoch unter denen der Vorjahre, und der Absatz von Saisonartikeln stockte. Im Quartal zählten die inländischen Bestandsfilialen 97,5% der Vorjahreskunden und erzielten 96,7% des Vorjahresumsatzes.
Den Rückgang der Vertriebs- und Verwaltungskosten führt das Unternehmen vor allem auf niedrigere Logistikkosten durch die Anpassung seines Liefersystems zurück sowie auf den Wegfall der Ausstattungskäufe, die im Vorjahr beim Anlauf eines neuen Verteilzentrums gebucht worden waren. In der Werbung hat es Fernsehen und Printmedien zugunsten sozialer Medien und YouTube-Werbung zurückgefahren.
Nitori-Geschäft leicht rückläufig, Shimachu mit mehr Gewinn auf kleinerer Fläche
Der Umsatz des Nitori-Geschäfts einschließlich Intersegmentumsätzen sank um 1,1% auf 203.142 Mio. Yen (Außenumsatz: −1,2% auf 199.588 Mio. Yen), das Segmentergebnis um 1,6% auf 33.415 Mio. Yen. Die Filialumsätze betrugen 166.854 Mio. Yen nach 169.586 Mio. Yen, der Versandhandel 24.302 Mio. Yen nach 24.659 Mio. Yen. In Japan eröffnete das Segment 10 Nitori- und 10 Deco-Home-Filialen, im Ausland sechs – drei in Taiwan, zwei in Festlandchina und eine in Thailand.
Der Umsatz des Shimachu-Geschäfts fiel um 8,8% auf 27.258 Mio. Yen (Außenumsatz: −10,3% auf 26.670 Mio. Yen), das Segmentergebnis stieg dagegen um 5,3% auf 3.150 Mio. Yen. Der Bericht führt das auf einen gezielten Umbau zurück: Die Verkaufsfläche wurde nach der Rentabilität der einzelnen Warengruppen angepasst, frei gewordene Flächen in einigen Märkten wurden für Nitori-Filialen genutzt oder an externe Mieter vergeben, und die Ertragsstruktur jedes Standorts wurde überprüft. Die Entwicklung von Eigenmarken, darunter eine neue Möbelserie im mittleren bis gehobenen Preissegment, verbesserte die Rohmarge. Die Gruppe betrieb am 30. Juni 1.084 Filialen nach 1.069 am 31. März, bei 26 Eröffnungen und 11 Schließungen.
Finanzerträge hoben das Vorsteuerergebnis, höhere Steuern nahmen es wieder weg
Die Finanzerträge stiegen auf 1.729 Mio. Yen von 1.116 Mio. Yen, die Finanzaufwendungen auf 1.091 Mio. Yen von 927 Mio. Yen; deshalb legte das Ergebnis vor Steuern um 0,1% zu, obwohl das Betriebsergebnis sank. Der Ertragsteueraufwand stieg um 4,1% auf 11.425 Mio. Yen, womit die Steuerbelastung 30,7% des Vorsteuerergebnisses nach 29,6% erreichte; der den Eigentümern zurechenbare Gewinn sank um 1,5%. Das Gesamtergebnis wuchs um 30,2% auf 28.537 Mio. Yen: Die Währungsumrechnungsdifferenzen steuerten einen Gewinn von 2.198 Mio. Yen bei nach einem Verlust von 2.089 Mio. Yen im Vorjahr, die Cashflow-Hedges nur einen Verlust von 33 Mio. Yen nach 3.843 Mio. Yen.
Bilanz: Forderungen und Verbindlichkeiten abgebaut
Die Bilanzsumme verringerte sich gegenüber dem 31. März um 15.021 Mio. Yen auf 1.556.262 Mio. Yen, vor allem weil die Forderungen aus Lieferungen und Leistungen und sonstigen Forderungen um 18.175 Mio. Yen sanken. Die Verbindlichkeiten gingen um 34.858 Mio. Yen auf 547.855 Mio. Yen zurück, angeführt von Verbindlichkeiten aus Lieferungen und Leistungen und sonstigen Verbindlichkeiten (−15.435 Mio. Yen), Ertragsteuerschulden (−8.257 Mio. Yen) und Vertragsverbindlichkeiten (−7.889 Mio. Yen); die kurzfristigen Darlehen wurden auf 140.000 Mio. Yen von 150.000 Mio. Yen zurückgeführt. Das Eigenkapital stieg um 19.836 Mio. Yen auf 1.008.407 Mio. Yen, vor allem durch einen Anstieg der Gewinnrücklagen um 17.055 Mio. Yen, und die Quote des den Eigentümern des Mutterunternehmens zurechenbaren Eigenkapitals erhöhte sich auf 64,8% von 62,9%. Die Zahlungsmittel und Zahlungsmitteläquivalente beliefen sich auf 153.523 Mio. Yen. Eine Quartals-Kapitalflussrechnung wurde nicht erstellt; die Abschreibungen betrugen 17.413 Mio. Yen nach 17.064 Mio. Yen.
Prognose und Dividendenplan unverändert
Nitori bestätigte die am 14. Mai 2026 veröffentlichten Prognosen. Für das erste Halbjahr erwartet das Unternehmen einen Umsatz von 457.400 Mio. Yen (+4,2%) und ein Betriebsergebnis von 60.200 Mio. Yen (+0,6%); für das Gesamtjahr einen Umsatz von 957.000 Mio. Yen (+4,9%), ein Betriebsergebnis von 130.300 Mio. Yen (+3,8%), ein Ergebnis vor Steuern von 131.000 Mio. Yen (+2,9%) und einen den Eigentümern zurechenbaren Gewinn von 91.000 Mio. Yen (+1,9%), entsprechend 161,05 Yen je Aktie. Das erste Quartal lieferte 23,6% des Umsatzziels und 28,0% des Ziels beim Betriebsergebnis; um den Halbjahresplan zu erreichen, wären im zweiten Quartal ein Umsatz von 231.141 Mio. Yen und ein Betriebsergebnis von 23.655 Mio. Yen nötig. Wodurch der Umsatz wieder wachsen soll, erläutert der Bericht nicht.
Auch die geplante Dividende bleibt unverändert bei 16,00 Yen zur Zwischendividende und 16,00 Yen zum Geschäftsjahresende, insgesamt 32,00 Yen. Der Vorjahresvergleich wird durch einen Aktiensplit im Verhältnis 1:5 mit Wirkung zum 1. Oktober 2025 erschwert: Die Zwischendividende für GJ3/2026 von 77,00 Yen ist vor dem Split angegeben, die Schlussdividende von 15,40 Yen nach dem Split, weshalb der Bericht für dieses Jahr keine Jahressumme nennt. Das Ergebnis je Aktie beider Perioden ist so berechnet, als hätte der Split zu Beginn des vorigen Geschäftsjahres stattgefunden.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 226.259 | 231.694 | −2,3 % |
| Rohertrag (Mio. ¥) | 121.334 | 123.805 | −2,0 % |
| Rohmarge | 53,6 % | 53,4 % | +0,2 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 85.914 | 87.486 | −1,8 % |
| Betriebsergebnis (Mio. ¥) | 36.545 | 36.942 | −1,1 % |
| Operative Marge | 16,2 % | 15,9 % | +0,3 pp |
| Ergebnis vor Steuern (Mio. ¥) | 37.183 | 37.132 | +0,1 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 25.757 | 26.154 | −1,5 % |
| Ergebnis je Aktie (¥) | 45,58 | 46,29 | −1,5 % |
| Gesamtergebnis (Mio. ¥) | 28.537 | 21.922 | +30,2 % |
| Nitori-Geschäft — Umsatz (Mio. ¥) | 203.142 | 205.396 | −1,1 % |
| Nitori-Geschäft — Segmentergebnis (Mio. ¥) | 33.415 | 33.950 | −1,6 % |
| Shimachu-Geschäft — Umsatz (Mio. ¥) | 27.258 | 29.895 | −8,8 % |
| Shimachu-Geschäft — Segmentergebnis (Mio. ¥) | 3.150 | 2.990 | +5,3 % |
| Bilanzsumme (Mio. ¥) | 1.556.262 | 1.571.284 | −1,0 % |
| Zahlungsmittel und Zahlungsmitteläquivalente (Mio. ¥) | 153.523 | 145.010 | +5,9 % |
| Eigenkapital der Anteilseigner der Muttergesellschaft (Mio. ¥) | 1.008.394 | 988.559 | +2,0 % |
| Eigenkapitalquote | 64,8 % | 62,9 % | +1,9 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 957.000 | — | +4,9 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 130.300 | — | +3,8 % |
| Prognose GJ3/2027 — Ergebnis vor Steuern (Mio. ¥) | 131.000 | — | +2,9 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 91.000 | — | +1,9 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 161,05 | — | — |
| Jahresdividende je Aktie (¥) | 32,00 | — | — |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.