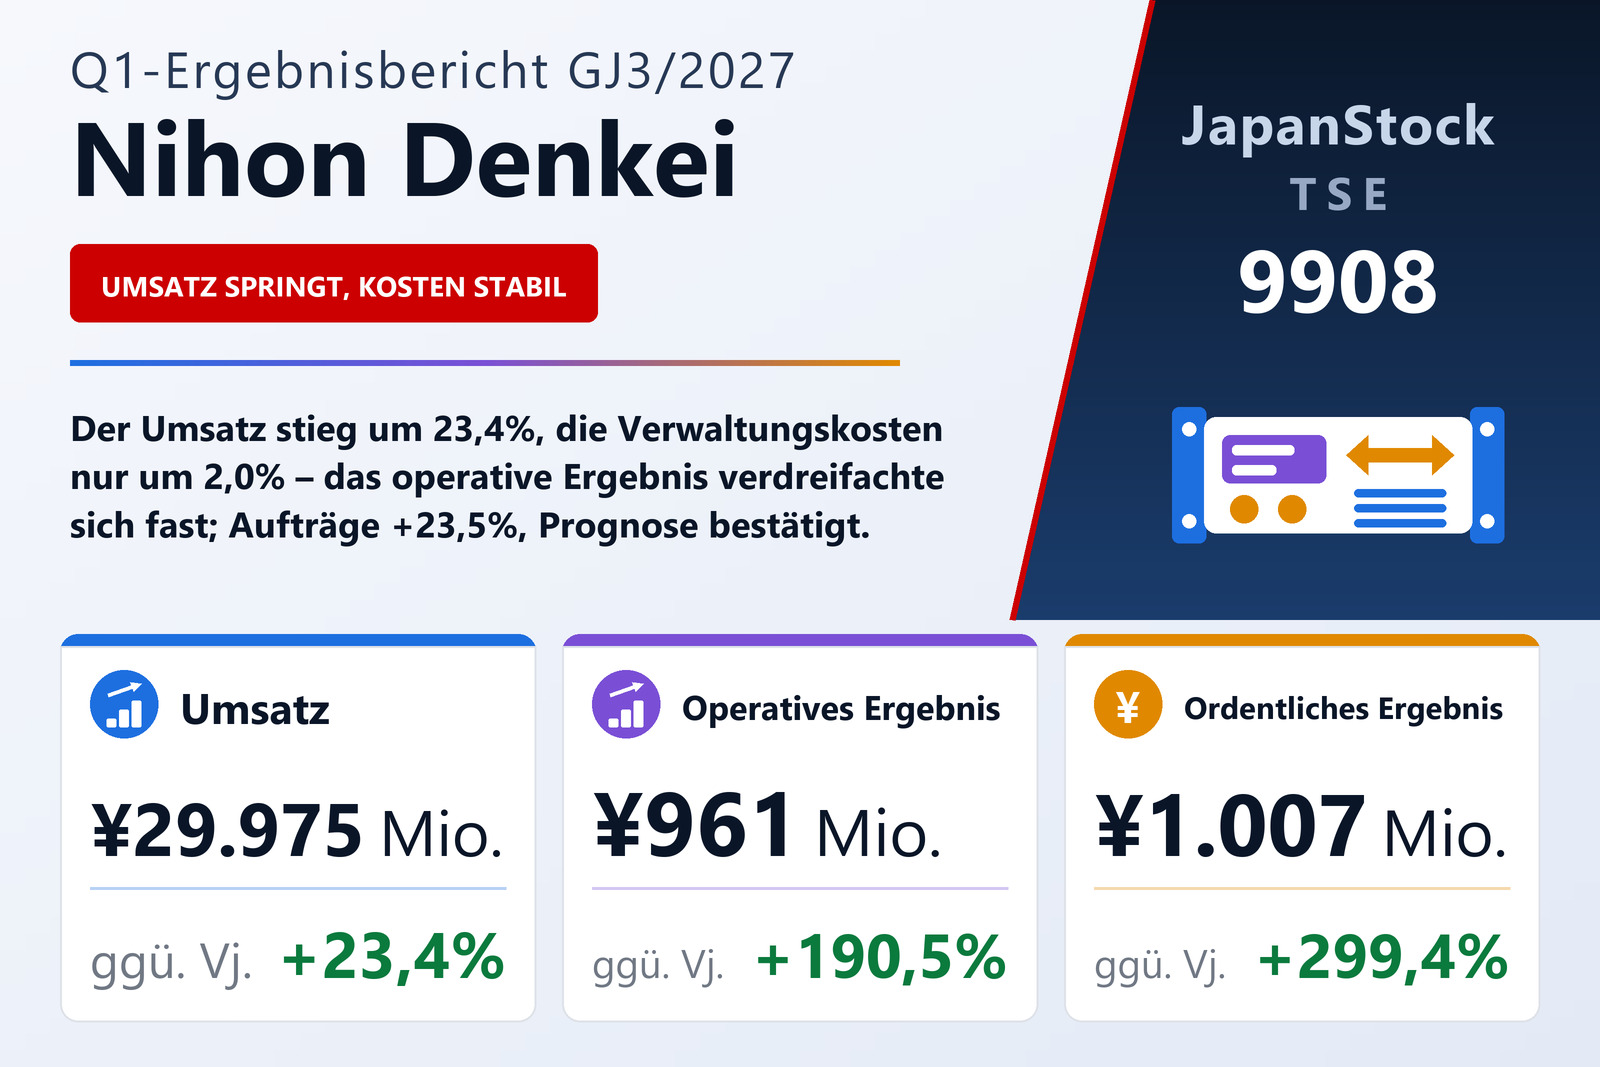
Umsatz plus 23,4%, Gemeinkosten plus 2,0% – die Differenz landete im operativen Ergebnis
Die Nihon Denkei Co., Ltd. (TSE: 9908), ein Handelshaus für elektronische Messgeräte, Stromversorgungen und Umweltprüfanlagen, veröffentlichte am 7. August 2026 den Konzernabschluss für das erste Quartal des im März 2027 endenden Geschäftsjahres – die drei Monate vom 1. April bis zum 30. Juni 2026 – nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 23,4% auf 29.975 Mio. Yen, das operative Ergebnis um 190,5% auf 961 Mio. Yen, das ordentliche Ergebnis um 299,4% auf 1.007 Mio. Yen, und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn erreichte 552 Mio. Yen nach 35 Mio. Yen – ein Sprung, den der Bericht nicht in Prozent ausdrückt. Das Ergebnis je Aktie betrug 48,67 Yen nach 3,10 Yen. Als Börsenplatz nennt der Bericht die Börse Tokio.
Das Ergebnis entstand nicht auf der Bruttoebene. Die Herstellungskosten stiegen um 24,0% auf 25.816 Mio. Yen, etwas schneller als der Umsatz; der Bruttogewinn wuchs daher um 20,0% auf 4.159 Mio. Yen, und die Bruttomarge sank von 14,3% auf 13,9% – ein Rückgang, den das Unternehmen selbst als gering bezeichnet. Entstanden ist es darunter: Die Vertriebs- und Verwaltungskosten stiegen nur um 2,0% auf 3.197 Mio. Yen nach 3.135 Mio. Yen, obwohl das Unternehmen nach eigenen Angaben mit Lohnerhöhungen und zusätzlichem Personal aktiv in seine Mitarbeiter investiert. Der Bruttogewinn wuchs um 692 Mio. Yen, die Gemeinkosten nur um 61 Mio. Yen; damit lag das operative Ergebnis 630 Mio. Yen höher und die operative Marge bei 3,2% nach 1,4%. Den Umsatzzuwachs führt der Bericht auf Aufträge aus Wachstumsfeldern zurück: Anlage- und F&E-Investitionen im Automobilbereich, Nachfrage rund um KI und Halbleiter sowie Investitionen im Zuge höherer Verteidigungsbudgets.
Unterhalb der operativen Zeile: ein Währungsumschwung und eine Entschädigungszahlung
Das Finanz- und sonstige Ergebnis trug netto 45 Mio. Yen bei, nach einer Nettobelastung von 78 Mio. Yen im Vorjahr. Der schwächere Yen brachte einen Kursgewinn von 27 Mio. Yen nach einem Kursverlust von 58 Mio. Yen im Vorjahresquartal, und das Unternehmen verbuchte 40 Mio. Yen an erhaltenen Entschädigungen, eine Position, die es ein Jahr zuvor nicht gab. Der Zinsaufwand verdoppelte sich fast auf 81 Mio. Yen nach 43 Mio. Yen. Das ordentliche Ergebnis erreichte damit 1.007 Mio. Yen, ein Plus von 755 Mio. Yen. Außerordentliche Posten waren unerheblich, das Ergebnis vor Steuern betrug 1.008 Mio. Yen, und nach Ertragsteuern von 435 Mio. Yen – rund 43% des Vorsteuerergebnisses – blieb ein Quartalsergebnis von 572 Mio. Yen, wovon 19 Mio. Yen auf nicht beherrschende Anteile entfielen.
Das Gesamtergebnis belief sich auf 1.143 Mio. Yen nach einem Verlust von 354 Mio. Yen im Vorjahr. Unrealisierte Gewinne aus Wertpapieren steuerten 370 Mio. Yen bei und die Währungsumrechnung 200 Mio. Yen, während im Vorjahresquartal allein die Umrechnung 449 Mio. Yen abgezogen hatte.
Japan leistet den Großteil, Chinas Ergebnis ging zurück
Die drei Berichtssegmente sind geografisch nach der verkaufenden Einheit abgegrenzt, sodass Verkäufe aus Japan an ausländische Kunden im Segment Japan erfasst werden; die Zahlen enthalten Innenumsätze. Japan wuchs um 22,4% auf 23.778 Mio. Yen, bei einem Segmentergebnis von 1.304 Mio. Yen nach 705 Mio. Yen, plus 84,8%; der Bericht verweist auf aktive Investitionen der Hauptkunden in Fahrzeuge der nächsten Generation, ADAS- und Autonomes-Fahren-Entwicklung, KI und Halbleiter, Verteidigung sowie Hochgeschwindigkeits- und Hochkapazitätskommunikation. China wuchs um 18,3% auf 4.829 Mio. Yen, doch das Segmentergebnis sank auf 42 Mio. Yen nach 59 Mio. Yen: Die beiden Vertriebstöchter in Shanghai erzielten trotz anhaltender Abkühlung dank verstärkter Auftragsakquise solide Erträge, während die Shanghaier Tochter, die ein Auftragsprüflabor betreibt, zu kämpfen hatte. Übrige Regionen stiegen um 7,2% auf 2.352 Mio. Yen, bei einem Ergebnis von 188 Mio. Yen nach 138 Mio. Yen; die Vertriebstöchter in Thailand und Indonesien entwickelten sich stabil, jene in Südkorea und Vietnam verdienten weniger, hielten aber ein gewisses Niveau, und die US-Vertriebstochter tat sich schwer.
Die Aufgliederung nach Produkten zeigt, woher das Wachstum kam. Elektronische Messgeräte, das Kerngeschäft, legten um 59,0% auf 13.145 Mio. Yen zu, Umwelt-, Bewertungs- und Prüfgeräte um 59,4% auf 2.666 Mio. Yen; PCs und Zubehör stiegen um 31,9% auf 2.230 Mio. Yen und elektronische und mechanische Bauteile um 15,8% auf 5.119 Mio. Yen. Dagegen fielen Fertigungs-, Bearbeitungs- und Prüfanlagen um 34,0% auf 2.042 Mio. Yen, Bildmessung und Oberflächenbeobachtung um 9,7% auf 1.097 Mio. Yen und sonstige Produkte um 6,5% auf 3.673 Mio. Yen. Der Auslandsumsatz stieg auf 7.777 Mio. Yen nach 6.605 Mio. Yen, sein Anteil am Konzernumsatz ging jedoch von 27,2% auf 25,9% zurück.
Aufträge liefen dem Umsatz voraus, der Bestand wuchs um ein Drittel
Der Auftragseingang stieg um 23,5% auf 39.294 Mio. Yen und übertraf den Quartalsumsatz um 9.319 Mio. Yen; der Auftragsbestand lag zum 30. Juni 2026 bei 54.204 Mio. Yen – 32,7% über den 40.861 Mio. Yen des Vorjahres und über den 44.885 Mio. Yen vom 31. März 2026. Mit dem Quartal beginnt das letzte Jahr des Mittelfristplans INNOVATION2030 Ver.2.0, mit dem das Unternehmen stabiles Wachstum im Kerngeschäft mit elektronischen Messgeräten, stärkere Systemangebote, die Erschließung von Wachstumsmärkten und die globale Expansion verfolgt.
Eine kleinere Bilanz nach Forderungseinzug und Lieferantenzahlungen
Die Bilanzsumme sank gegenüber dem 31. März 2026 um 3.000 Mio. Yen auf 75.821 Mio. Yen. Wechsel- und Lieferforderungen gingen um 8.604 Mio. Yen zurück, teilweise ausgeglichen durch um 3.513 Mio. Yen höhere elektronisch registrierte Forderungen und um 2.185 Mio. Yen höhere Handelswaren und Fertigerzeugnisse; die liquiden Mittel sanken auf 6.509 Mio. Yen nach 8.193 Mio. Yen. Auf der Passivseite fielen Wechsel- und Lieferverbindlichkeiten um 7.921 Mio. Yen, während die kurzfristigen Kredite um 4.485 Mio. Yen auf 19.648 Mio. Yen stiegen und die langfristigen Kredite um 553 Mio. Yen sanken. Das Eigenkapital wuchs um 403 Mio. Yen auf 33.845 Mio. Yen, vor allem weil das kumulierte sonstige Ergebnis um 564 Mio. Yen zunahm; bei kleinerer Bilanzsumme verbesserte sich die Eigenkapitalquote von 41,6% auf 43,9%. Eine Quartals-Kapitalflussrechnung wurde nicht erstellt; die Abschreibungen des Quartals betrugen 122 Mio. Yen.
Prognose unverändert, das erste Quartal bei der Hälfte des Halbjahresplans
Nihon Denkei bestätigte die am 13. Mai 2026 mit den Zahlen für GJ3/2026 veröffentlichte Prognose. Für das Halbjahr bis zum 30. September 2026 erwartet das Unternehmen einen Umsatz von 60.000 Mio. Yen (+14,7%), ein operatives Ergebnis von 2.050 Mio. Yen (+64,4%), ein ordentliches Ergebnis von 2.050 Mio. Yen (+68,0%) und einen den Anteilseignern zurechenbaren Gewinn von 1.250 Mio. Yen (+67,0%). Für das Gesamtjahr plant es einen Umsatz von 136.000 Mio. Yen (+2,1%), ein operatives Ergebnis von 5.200 Mio. Yen (+4,6%), ein ordentliches Ergebnis von 5.200 Mio. Yen (+2,4%) und einen den Anteilseignern zurechenbaren Gewinn von 3.500 Mio. Yen (−4,1%), entsprechend 308,29 Yen je Aktie. Das erste Quartal erbrachte 50,0% des Halbjahres-Umsatzplans, 46,9% des geplanten operativen Ergebnisses und 49,1% des geplanten ordentlichen Ergebnisses; gemessen am Gesamtjahr waren es 22,0% des Umsatzes und 18,5% des operativen Ergebnisses. Das Unternehmen warnt, Inflationssorgen, politische Entwicklungen und geopolitische Risiken, auch im Nahen Osten, hielten die Unsicherheit hoch, und seine Ergebnisse könnten deutlich abweichen.
Auch die Dividendenprognose blieb unverändert: 54,00 Yen zur Zwischen- und 55,00 Yen zur Schlussdividende, zusammen 109,00 Yen nach 97,00 Yen für GJ3/2026 (43,00 Yen Zwischen- und 54,00 Yen Schlussdividende), ein Plus von 12,4%. Gemessen am prognostizierten Ergebnis je Aktie von 308,29 Yen entspricht das einer Ausschüttungsquote von rund 35%.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Nettoumsatz (Mio. ¥) | 29.975 | 24.293 | +23,4 % |
| Rohertrag (Mio. ¥) | 4.159 | 3.466 | +20,0 % |
| Rohmarge | 13,9 % | 14,3 % | −0,4 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 3.197 | 3.135 | +2,0 % |
| Betriebsergebnis (Mio. ¥) | 961 | 331 | +190,5 % |
| Operative Marge | 3,2 % | 1,4 % | +1,8 pp |
| Ordentliches Ergebnis (Mio. ¥) | 1.007 | 252 | +299,4 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 552 | 35 | n.a. |
| Gesamtergebnis (Mio. ¥) | 1.143 | −354 | n.a. |
| Ergebnis je Aktie (¥) | 48,67 | 3,10 | n.a. |
| Auftragseingang (Mio. ¥) | 39.294 | 31.819 | +23,5 % |
| Auftragsbestand (Mio. ¥) | 54.204 | 40.861 | +32,7 % |
| Japan — Umsatz (Mio. ¥) | 23.778 | 19.433 | +22,4 % |
| Japan — Segmentergebnis (Mio. ¥) | 1.304 | 705 | +84,8 % |
| China — Umsatz (Mio. ¥) | 4.829 | 4.080 | +18,3 % |
| China — Segmentergebnis (Mio. ¥) | 42 | 59 | −28,8 % |
| Übrige Regionen — Umsatz (Mio. ¥) | 2.352 | 2.194 | +7,2 % |
| Übrige Regionen — Segmentergebnis (Mio. ¥) | 188 | 138 | +36,7 % |
| Bilanzsumme (Mio. ¥) | 75.821 | 78.822 | −3,8 % |
| Nettovermögen (Mio. ¥) | 33.845 | 33.441 | +1,2 % |
| Eigenkapitalquote | 43,9 % | 41,6 % | +2,3 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 136.000 | — | +2,1 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 5.200 | — | +4,6 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 5.200 | — | +2,4 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 3.500 | — | −4,1 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 308,29 | — | n.a. |
| Jahresdividende je Aktie (¥) | 109,00 | 97,00 | +12,4 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.