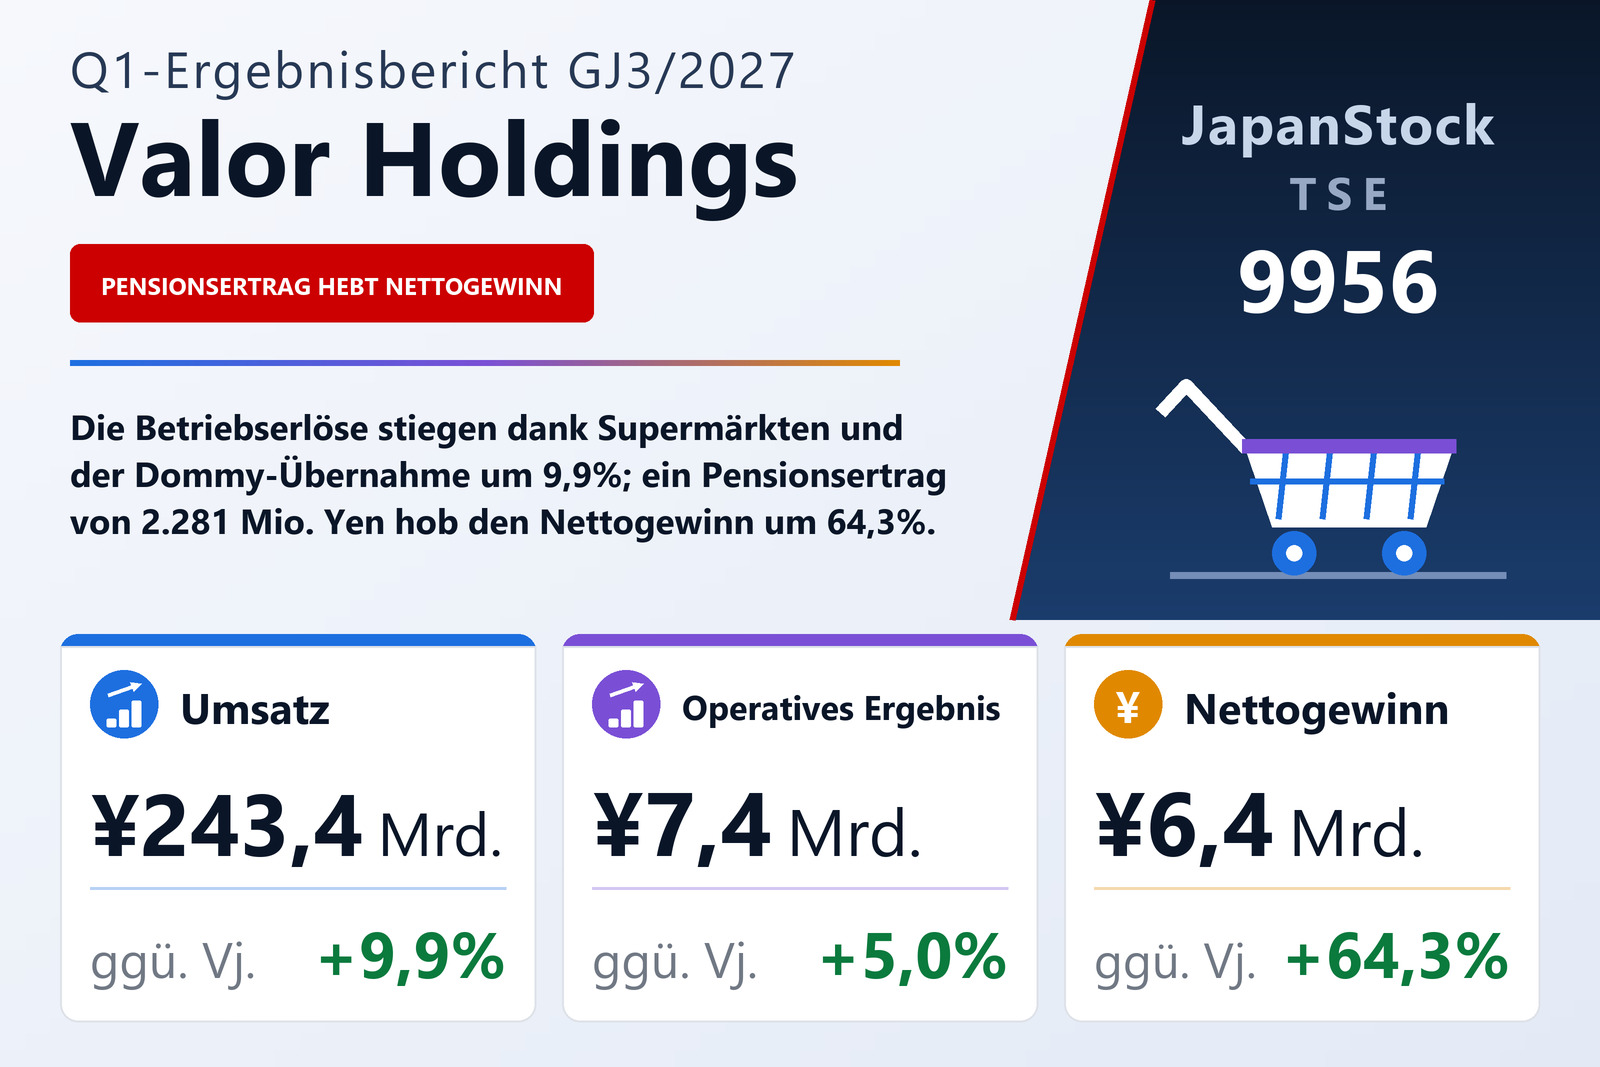
Supermärkte und die Übernahme von Dommy trugen ein Umsatzplus von 9,9%
Die Valor Holdings Co., Ltd. (TSE: 9956), die Einzelhandelsgruppe mit Supermärkten, Drogeriemärkten, Baumärkten, Zoofachgeschäften und Sportclubs, veröffentlichte am 7. August 2026 den Konzernabschluss für das erste Quartal des im März 2027 endenden Geschäftsjahres – 1. April bis 30. Juni 2026 – nach japanischem Rechnungslegungsstandard. Die Betriebserlöse stiegen um 9,9% auf 243.433 Mio. Yen, das Betriebsergebnis um 5,0% auf 7.398 Mio. Yen, das ordentliche Ergebnis um 8,6% auf 7.838 Mio. Yen und der den Anteilseignern des Mutterunternehmens zurechenbare Gewinn um 64,3% auf 6.365 Mio. Yen, das sind 120,85 Yen je Aktie nach 73,58 Yen. Die Aktie ist an den Börsen Tokio und Nagoya notiert, und die Gruppe betrieb zum Quartalsende 1.557 Filialen.
Der Bericht nennt drei Wachstumsquellen: höhere Umsätze auf vergleichbarer Fläche im Supermarktgeschäft; die Einbeziehung von Dommy und seinen Tochtergesellschaften, die am 21. Oktober 2025 vollständig übernommen wurden und im Vorjahresquartal daher fehlten; sowie neue Drogeriemärkte. Bei der Valor Co., Ltd., der zentralen Supermarktgesellschaft der Gruppe, stieg der durchschnittliche Einkauf je Kunde um 2,7% und die Kundenzahl um 0,9%, was ein Flächenwachstum von 3,6% ergab.
Der Rohertrag hielt mit dem Umsatz Schritt, Kosten und Konzernposten nicht
Die Betriebserlöse setzen sich aus Nettoumsätzen von 235.918 Mio. Yen, ein Plus von 9,9%, und sonstigen betrieblichen Erlösen von 7.515 Mio. Yen nach 6.902 Mio. Yen zusammen. Der Rohertrag auf den Nettoumsatz stieg um 10,2% auf 64.883 Mio. Yen, eine Marge von 27,5% nach 27,4%, und die eigene Rohmarge der Valor Co. verbesserte sich um 0,4 Punkte auf 28,4%. Die Vertriebs- und Verwaltungskosten stiegen jedoch um 10,7% auf 65.000 Mio. Yen, was der Bericht auf neue Filialen, Personal, Logistik und Systemkosten zurückführt. Umsatzwachstum und höherer Rohertrag fingen diesen Anstieg auf, aber nur knapp: Die operative Marge auf die Betriebserlöse sank um 0,2 Punkte auf 3,0%.
Die Segmentangaben zeigen, wo sich die Lücke zwischen Segment- und Konzernergebnis auftat. Die berichtspflichtigen Segmente und der Bereich Sonstige erwirtschafteten zusammen 11.208 Mio. Yen nach 9.207 Mio. Yen, rund 21,7% mehr. Zwei Überleitungsposten drückten das Konzernergebnis: Die Eliminierungen zwischen den Segmenten vertieften sich auf −4.867 Mio. Yen von −4.406 Mio. Yen, und die Konzernzeile – im Wesentlichen Dividendenerträge von Gruppengesellschaften abzüglich nicht zugeordneter Verwaltungskosten – steuerte 1.057 Mio. Yen nach 2.243 Mio. Yen bei, 52,9% weniger. Den Rückgang dieser Konzernzeile erklärt der Bericht nicht.
Ein Ertrag aus dem Versorgungsplan leistete unterhalb des Betriebsergebnisses die meiste Arbeit
Die nicht betrieblichen Erträge stiegen um 41,0% auf 1.393 Mio. Yen, darunter eine Rückvergütung aus gekündigten Versicherungen von 306 Mio. Yen, während die nicht betrieblichen Aufwendungen um 17,0% auf 953 Mio. Yen zunahmen, mit Zinsaufwendungen von 455 Mio. Yen nach 307 Mio. Yen. Das ordentliche Ergebnis stieg damit um 8,6% auf 7.838 Mio. Yen, auch wenn die ordentliche Marge um 0,1 Punkte auf 3,2% nachgab.
Der große Sprung kam aus den außerordentlichen Posten. Die außerordentlichen Erträge beliefen sich auf 2.745 Mio. Yen nach 17 Mio. Yen, davon 2.281 Mio. Yen aus der Änderung des Versorgungsplans, dazu Gewinne von 220 Mio. Yen aus Anlageverkäufen und 202 Mio. Yen aus dem Verkauf von Finanzanlagen. Die außerordentlichen Aufwendungen fielen um 84,7% auf 49 Mio. Yen; im Vorjahresquartal war eine Abschreibung von 212 Mio. Yen auf Anteile an einem verbundenen Unternehmen enthalten. Das Ergebnis vor Steuern stieg um 52,4% auf 10.534 Mio. Yen, und der Pensionsertrag allein erklärt rund 63% dieses Zuwachses von 3.620 Mio. Yen. Die Ertragsteuern stiegen um 41,9% auf 3.601 Mio. Yen, der Anteil nicht beherrschender Gesellschafter um 13,3% auf 567 Mio. Yen. In der Bilanz sank die Nettoschuld aus leistungsorientierten Plänen auf 2.286 Mio. Yen von 7.098 Mio. Yen.
Supermärkte führten, Zoofachhandel verlor als einziges Segment Gewinn
Die Supermärkte, mit Abstand das größte Segment, steigerten den Umsatz um 15,5% auf 144.037 Mio. Yen und das Segmentergebnis um 26,0% auf 6.611 Mio. Yen, einschließlich eines Teils der Ergebnisse von Dommy. Der Bericht verweist auf das Flächenwachstum bei Valor Co., eine im April 2026 eröffnete neue Filiale in Fukui, acht renovierte Filialen sowie höhere Umsätze und Gewinne bei drei Supermarkttöchtern, darunter Tachiya und Yamata. Das Segment zählte zum Quartalsende 366 Filialen.
Die Drogeriemärkte steigerten den Umsatz um 1,6% auf 46.842 Mio. Yen und den Gewinn um 3,5% auf 730 Mio. Yen. Der Umsatz auf vergleichbarer Fläche sank um 1,5%, da die Kundenzahl um 4,2% zurückging, während der Einkauf je Kunde um 2,8% stieg; Neueröffnungen, ein starkes Rezeptgeschäft, geringere Abschriften und überprüfte Zentralkosten glichen dies aus. Das Segment hatte 581 Filialen, davon 241 mit Rezeptabgabe. Die Baumärkte steigerten den Umsatz um 0,8% auf 33.142 Mio. Yen und den Gewinn um 5,1% auf 1.859 Mio. Yen; der Flächenumsatz stieg um 1,1% bei einem um 4,4% höheren Einkauf je Kunde und 3,1% weniger Kunden, und der Bericht nennt eine bessere Rohmarge durch gemeinsamen Einkauf, Preisanpassungen und Eigenmarken.
Der Zoofachhandel steigerte den Umsatz um 6,0% auf 9.264 Mio. Yen, doch der Gewinn fiel um 25,2% auf 63 Mio. Yen, da höhere Personalkosten, Gebühren für bargeldlose Zahlungen und Anlaufkosten neuer Filialen bei der Kette Amigo den gestiegenen Rohertrag überwogen. Die Sportclubs steigerten den Umsatz um 7,8% auf 2.987 Mio. Yen und drehten auf einen Gewinn von 60 Mio. Yen nach einem Verlust von 23 Mio. Yen, unterstützt durch zwei im April 2026 übernommene Clubs. Die distributionsnahen Dienste – Logistik und Verbrauchsmaterial für die Gruppe und externe Kunden – steigerten den Umsatz um 11,3% auf 5.541 Mio. Yen und den Gewinn um 19,8% auf 1.470 Mio. Yen, und Sonstige, darunter Immobilienvermietung, das Kreditkartengeschäft und Bekleidungsverkauf, steigerten den Umsatz um 22,1% auf 1.618 Mio. Yen und den Gewinn um 111,3% auf 413 Mio. Yen.
Schulden verlagerten sich von Anleihen zu Bankkrediten; Kapitalerhöhung und Aktiensplit laufen
Die Bilanzsumme stieg gegenüber dem 31. März 2026 um 12.193 Mio. Yen auf 527.600 Mio. Yen, vor allem durch um 5.897 Mio. Yen höhere Warenbestände, um 3.915 Mio. Yen höhere Forderungen und um 4.374 Mio. Yen höhere Sachanlagen; die Zahlungsmittel und Einlagen sanken auf 29.569 Mio. Yen von 32.983 Mio. Yen. Die Verbindlichkeiten stiegen um 7.502 Mio. Yen auf 319.587 Mio. Yen: Die Anleihen gingen um 10.014 Mio. Yen zurück, während die langfristigen Kredite um 11.154 Mio. Yen und die Lieferantenverbindlichkeiten um 7.660 Mio. Yen zunahmen. Das Nettovermögen erreichte 208.013 Mio. Yen, die Eigenkapitalquote blieb bei 35,9%. Die Vergleichswerte zum Geschäftsjahresende wurden angepasst, um die abgeschlossene Kaufpreisallokation für Dommy abzubilden, die den Geschäfts- oder Firmenwert aus dieser Übernahme auf 3.406 Mio. Yen von 4.442 Mio. Yen senkte.
Am 30. Juni 2026 beschloss das Unternehmen eine Ausgabe neuer Aktien und eine Zweitplatzierung, um Neueröffnungen von Supermärkten, Drogerie- und Baumärkten sowie Lebensmittelwerke zu finanzieren. Ein öffentliches Angebot von 4.694.600 neuen Aktien wurde am 15. Juli 2026 eingezahlt, eine Zuteilung an Dritte über 704.100 Aktien soll am 13. August 2026 eingezahlt werden. Zudem schloss das Unternehmen eine Kapital- und Geschäftsallianz mit der Kohnan Shoji Co., Ltd. über die gegenseitige Belieferung mit Eigenmarken, Logistik, Filialentwicklung und Personal und wird jede Aktie mit Wirkung zum 1. Oktober 2026 im Verhältnis eins zu zwei teilen.
Prognose unverändert, Dividende auf Basis vor dem Split erhöht
Die Jahresprognose für das im März 2027 endende Geschäftsjahr bleibt gegenüber dem 13. Mai 2026 unverändert: Betriebserlöse von 1.000.000 Mio. Yen, plus 8,2%, ein Betriebsergebnis von 28.000 Mio. Yen, plus 1,5%, ein ordentliches Ergebnis von 30.500 Mio. Yen, plus 1,6%, und ein Nettogewinn von 16.500 Mio. Yen, plus 0,1%. Das erste Quartal lieferte 26,4% des Ziels beim Betriebsergebnis und dank des Pensionsertrags 38,6% des Nettogewinnziels. Für das erste Halbjahr erwartet das Unternehmen Betriebserlöse von 506.000 Mio. Yen, plus 12,3%, und ein Betriebsergebnis von 14.400 Mio. Yen, plus 2,5%. Das prognostizierte Jahresergebnis je Aktie von 146,11 Yen berücksichtigt die neuen Aktien und den Split; ohne den Split läge es bei 292,23 Yen.
Die am 30. Juni 2026 angehobene Dividendenprognose sieht eine Zwischendividende von 40,00 Yen und eine Schlussdividende von 20,00 Yen nach dem Split vor – entsprechend 40,00 Yen davor –, also jährlich 80,00 Yen auf Basis vor dem Split nach 74,00 Yen im Geschäftsjahr bis März 2026. Der Quartalsabschluss war bei Veröffentlichung noch nicht vom Abschlussprüfer durchgesehen; das Unternehmen will den Bericht am 14. August 2026 mit beigefügtem Prüfungsbericht erneut veröffentlichen.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Betriebserlöse (Mio. ¥) | 243.433 | 221.546 | +9,9 % |
| Nettoumsatz (Mio. ¥) | 235.918 | 214.643 | +9,9 % |
| Rohertrag (Mio. ¥) | 64.883 | 58.859 | +10,2 % |
| Rohmarge | 27,5 % | 27,4 % | +0,1 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 65.000 | 58.716 | +10,7 % |
| Betriebsergebnis (Mio. ¥) | 7.398 | 7.045 | +5,0 % |
| Operative Marge | 3,0 % | 3,2 % | −0,2 pp |
| Ordentliches Ergebnis (Mio. ¥) | 7.838 | 7.218 | +8,6 % |
| Ergebnis vor Steuern (Mio. ¥) | 10.534 | 6.914 | +52,4 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 6.365 | 3.875 | +64,3 % |
| Ergebnis je Aktie (¥) | 120,85 | 73,58 | +64,2 % |
| Supermärkte — Umsatz (Mio. ¥) | 144.037 | 124.738 | +15,5 % |
| Supermärkte — Segmentergebnis (Mio. ¥) | 6.611 | 5.248 | +26,0 % |
| Drogeriemärkte — Umsatz (Mio. ¥) | 46.842 | 46.110 | +1,6 % |
| Drogeriemärkte — Segmentergebnis (Mio. ¥) | 730 | 706 | +3,5 % |
| Baumärkte — Umsatz (Mio. ¥) | 33.142 | 32.882 | +0,8 % |
| Baumärkte — Segmentergebnis (Mio. ¥) | 1.859 | 1.769 | +5,1 % |
| Zoofachhandel — Umsatz (Mio. ¥) | 9.264 | 8.738 | +6,0 % |
| Zoofachhandel — Segmentergebnis (Mio. ¥) | 63 | 84 | −25,2 % |
| Sportclubs — Umsatz (Mio. ¥) | 2.987 | 2.771 | +7,8 % |
| Sportclubs — Segmentergebnis (Mio. ¥) | 60 | −23 | von Verlust zu Gewinn |
| Distributionsnahe Dienste — Umsatz (Mio. ¥) | 5.541 | 4.979 | +11,3 % |
| Distributionsnahe Dienste — Segmentergebnis (Mio. ¥) | 1.470 | 1.227 | +19,8 % |
| Sonstige — Umsatz (Mio. ¥) | 1.618 | 1.325 | +22,1 % |
| Sonstige — Segmentergebnis (Mio. ¥) | 413 | 195 | +111,3 % |
| Bilanzsumme (Mio. ¥) | 527.600 | 515.407 | +2,4 % |
| Nettovermögen (Mio. ¥) | 208.013 | 203.323 | +2,3 % |
| Eigenkapitalquote | 35,9 % | 35,9 % | unverändert |
| Prognose GJ3/2027 — Betriebserlöse (Mio. ¥) | 1.000.000 | — | +8,2 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 28.000 | — | +1,5 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 30.500 | — | +1,6 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 16.500 | — | +0,1 % |
| Jahresdividende je Aktie, vor Aktiensplit (¥) | 80,00 | 74,00 | +8,1 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.