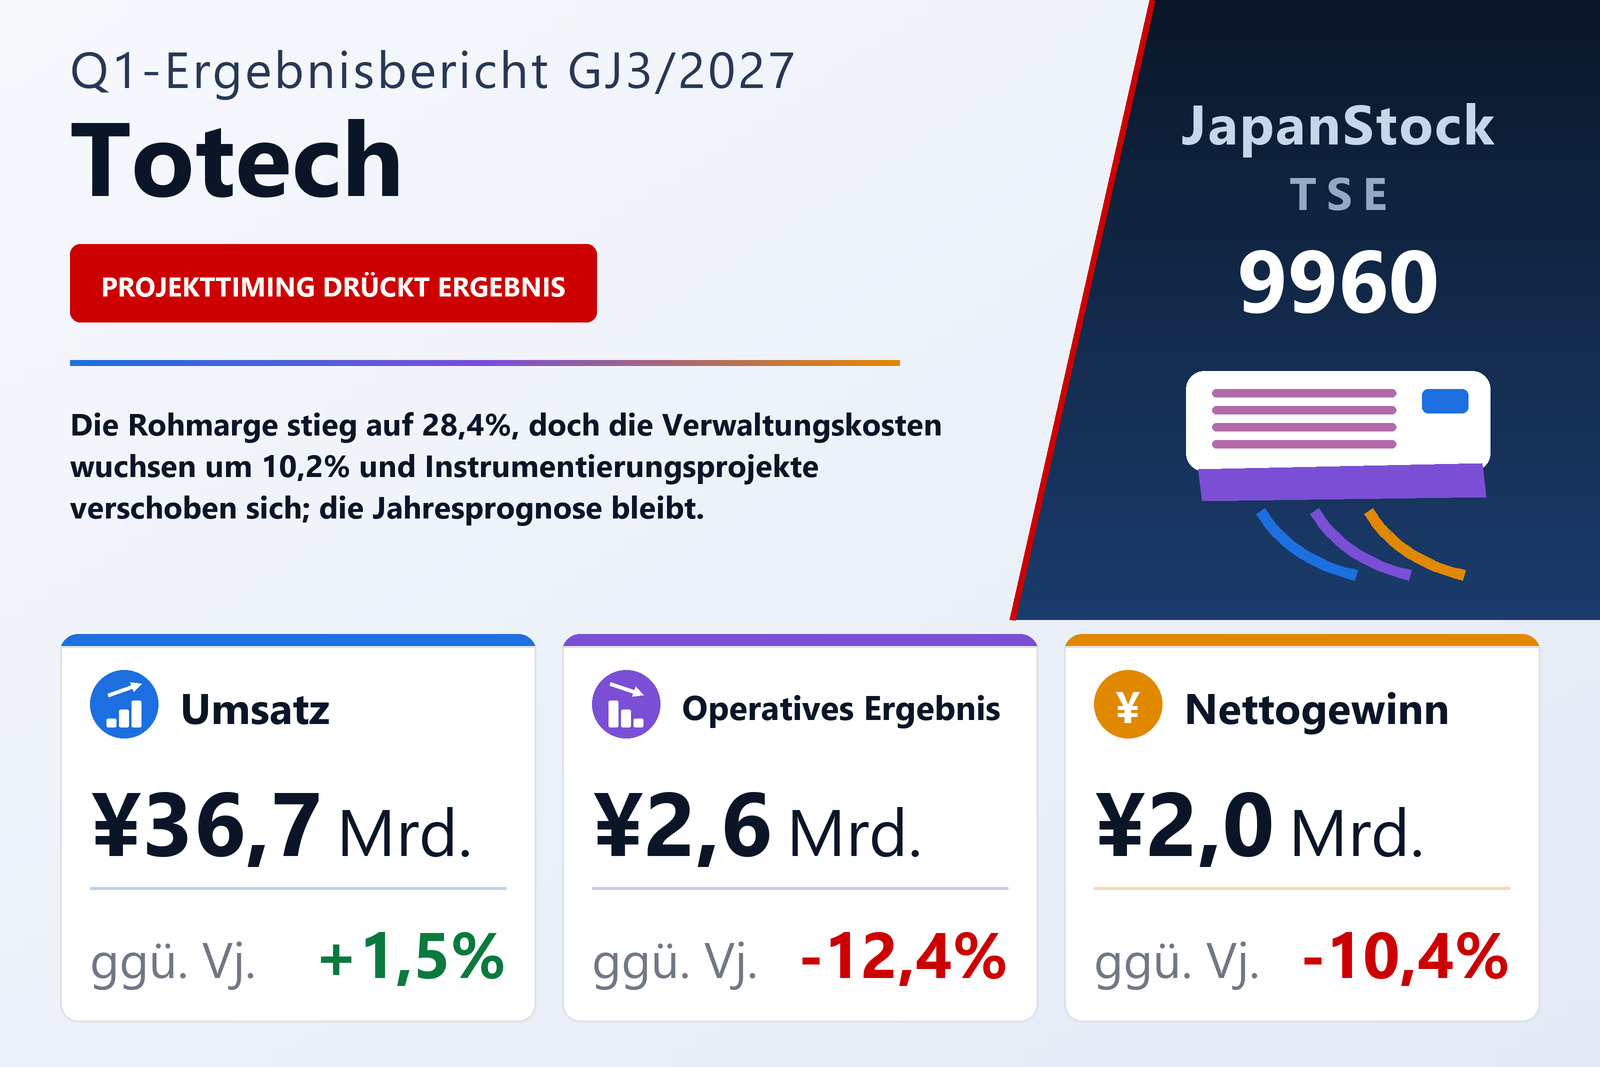
Der Umsatz legte um 1,5% zu, das operative Ergebnis fiel um 12,4%
Die Totech Corp. (TSE: 9960), die Klima-, Steuerungs- und Gebäudetechnik vertreibt sowie Instrumentierungs-, Rohrleitungs- und Elektroarbeiten plant und ausführt, veröffentlichte am 7. August 2026 den Konzernabschluss für das erste Quartal des GJ3/2027 — die drei Monate vom 1. April bis zum 30. Juni 2026 — nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 1,5% auf 36.691 Mio. Yen, doch das operative Ergebnis sank um 12,4% auf 2.601 Mio. Yen, das ordentliche Ergebnis um 9,5% auf 2.977 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 10,4% auf 1.978 Mio. Yen, entsprechend 48,24 Yen je Aktie nach 53,63 Yen. Der Bericht nennt die Börse Tokio als Handelsplatz des Unternehmens.
Der Rückgang kam weder aus den Preisen noch aus den Projektmargen. Die Herstellungskosten stiegen nur um 0,7% auf 26.260 Mio. Yen, sodass der Rohertrag schneller wuchs als der Umsatz — um 3,5% auf 10.430 Mio. Yen — und sich die Rohmarge von 27,9% auf 28,4% weitete. Der gesamte Rückgang liegt in den Gemeinkosten: Die Vertriebs- und Verwaltungskosten stiegen um 10,2% auf 7.829 Mio. Yen, ein Plus von 723 Mio. Yen gegenüber einem Rohertragszuwachs von 356 Mio. Yen. Die operative Marge verengte sich dadurch von 8,2% auf 7,1%.
Zwei Ursachen, beide im Bericht genannt: Projekttiming und Personalaufbau
Das Unternehmen nennt zwei Gründe für das niedrigere operative Ergebnis. Erstens gewannen die Instrumentierungsarbeiten — laut Bericht die wichtigste Gewinnquelle des Konzerns — weiter Aufträge, doch weil die Projekte größer und länger wurden, verschob sich Fortschritt, der im ersten Quartal verbucht worden wäre, ins zweite Quartal und danach, und mit ihm die Umsatzrealisierung. Der Warenvertrieb lief dagegen bei Umsatz und Ergebnis gut. Zweitens stiegen die Vertriebs- und Verwaltungskosten, weil Totech die Einstellung von Hochschulabsolventen ausweitete und Konzerngesellschaften die Grundgehälter anhoben — Ausgaben, die das Unternehmen als Aufbau einer Basis für mittel- bis langfristiges Wachstum im Rahmen seines zweiten Mittelfristplans beschreibt, der in diesem Geschäftsjahr begann.
Das Management erklärt, Auftragseingang und Auftragsbestand hätten sich robust entwickelt, und verweist auf eine am selben Tag veröffentlichte ergänzende Präsentation; dieser Bericht nennt die Zahlen nicht und beziffert auch nicht, wie viel Umsatz aus dem Quartal verschoben wurde. Das Unternehmen wolle seine Jahresziele erreichen, sobald der Baufortschritt aufholt.
Unterhalb der operativen Zeile dämpften höhere Dividendenerträge den Rückgang
Die nicht operativen Erträge stiegen auf 493 Mio. Yen von 437 Mio. Yen, vor allem weil die erhaltenen Dividenden auf 300 Mio. Yen von 210 Mio. Yen zunahmen, während die nicht operativen Aufwendungen mit 117 Mio. Yen nach 115 Mio. Yen kaum verändert blieben. Das ordentliche Ergebnis fiel daher mit 9,5% weniger stark als das operative. Außerordentliche Posten gab es nicht, das Ergebnis vor Steuern entsprach mit 2.977 Mio. Yen dem ordentlichen Ergebnis. Die Ertragsteuern betrugen 998 Mio. Yen nach 1.084 Mio. Yen, eine effektive Quote von rund 33,5% nach 32,9%, sodass der den Anteilseignern zurechenbare Gewinn um 10,4% sank. Das Gesamtergebnis bewegte sich in die Gegenrichtung und stieg um 40,0% auf 4.806 Mio. Yen von 3.432 Mio. Yen, weil ein sonstiges Ergebnis von 2.827 Mio. Yen — vor allem ein Anstieg der unrealisierten Wertpapiergewinne um 2.775 Mio. Yen — zum Quartalsgewinn hinzukam.
Beide Segmente wuchsen, die Außenumsätze jedoch schwächer
Der Warenvertrieb, der Klima-, Steuerungs- und Gebäudetechnik verkauft und wartet, erzielte einen Umsatz von 21.626 Mio. Yen, plus 2,6%, und einen Segment-Rohertrag von 4.871 Mio. Yen, plus 7,8%, was der Bericht auf eine robuste Auftragslage aus städtischen Sanierungsprojekten zurückführt. Die Bauleistungen, im Kern Instrumentierung sowie Rohrleitungs-, Elektro- und Wartungsarbeiten, erzielten einen Umsatz von 16.171 Mio. Yen, plus 2,9%, aber einen Segment-Rohertrag von nur 5.570 Mio. Yen, plus 0,4%, unter Verweis auf die starke Baunachfrage und angebotsbasierte Wartungsaufträge. Das Segmentergebnis wird auf Ebene des Rohertrags gemessen, und die stagnierende Zahl der Bauleistungen passt zur vom Unternehmen beschriebenen zeitlichen Verschiebung.
Der Konzernumsatz wuchs nur um 1,5%, obwohl beide Segmente stärker zulegten, weil die Segmentzahlen Innenumsätze enthalten, die auf 1.119 Mio. Yen von 638 Mio. Yen stiegen — fast ausschließlich Lieferungen des Warenvertriebs an den übrigen Konzern (1.104 Mio. Yen nach 592 Mio. Yen). Die Umsätze mit externen Kunden betrugen im Warenvertrieb 20.521 Mio. Yen nach 20.486 Mio. Yen und bei den Bauleistungen 16.156 Mio. Yen nach 15.669 Mio. Yen. Ein Solarstromgeschäft außerhalb der Berichtssegmente steuerte 12 Mio. Yen bei. Zum Markt sagt das Unternehmen, die Bauinvestitionen seien in der Stadtsanierung, bei Rechenzentren und erneuerbaren Energien robust geblieben, während hohe Materialpreise und Arbeitskräftemangel weiterhin Herausforderungen für Terminsteuerung und Ausführungskapazitäten seien; die direkten Auswirkungen der Lage im Nahen Osten auf Beschaffung, Bauausführung und Vertrieb seien bislang gering.
Höhere Wertpapierkurse hoben die Eigenkapitalquote auf 66,1%
Die Bilanzsumme sank gegenüber dem 31. März 2026 um 2.102 Mio. Yen auf 113.018 Mio. Yen. Forderungen aus Lieferungen und Leistungen sowie Vorräte gingen um 6.953 Mio. Yen zurück, während die Finanzanlagen in Wertpapieren dank höherer Marktwerte um 4.073 Mio. Yen auf 25.351 Mio. Yen und die liquiden Mittel um 776 Mio. Yen auf 12.079 Mio. Yen stiegen. Die Verbindlichkeiten sanken um 3.099 Mio. Yen auf 38.350 Mio. Yen: Verbindlichkeiten aus Lieferungen und Leistungen einschließlich elektronisch registrierter Verbindlichkeiten fielen um 3.554 Mio. Yen, Ertragsteuerverbindlichkeiten um 2.679 Mio. Yen und die Bonusrückstellung nach der Auszahlung um 2.602 Mio. Yen, teilweise ausgeglichen durch Zunahmen von 2.136 Mio. Yen bei latenten Steuerschulden, 2.049 Mio. Yen bei sonstigen kurzfristigen Verbindlichkeiten und 1.509 Mio. Yen bei verzinslichen Schulden. Das Nettovermögen stieg um 997 Mio. Yen auf 74.667 Mio. Yen: Die Gewinnrücklagen sanken um 1.848 Mio. Yen, weil die gezahlten Dividenden den Quartalsgewinn überstiegen, während die Bewertungsdifferenz auf Wertpapiere um 2.775 Mio. Yen zunahm. Die Eigenkapitalquote stieg von 64,0% auf 66,1%.
Eine Tochtergesellschaft, die Quantum Automation (Shanghai) Co., Ltd., schied im Quartal aus dem Konsolidierungskreis aus. Die Vorjahreszahlen des ersten Quartals spiegeln den Abschluss der vorläufigen Bilanzierung eines am 1. April 2025 vollzogenen Unternehmenszusammenschlusses wider, der den Geschäfts- oder Firmenwert von 954 Mio. Yen auf 526 Mio. Yen senkte und 661 Mio. Yen an kundenbezogenen Vermögenswerten hinzufügte. Die Abschreibungen betrugen 386 Mio. Yen nach 463 Mio. Yen, die Abschreibung auf den Geschäfts- oder Firmenwert 55 Mio. Yen nach 77 Mio. Yen.
Prognose bestätigt — ein Fünftel des Umsatzes, aber nur ein Siebtel des operativen Ergebnisses verbucht
Totech bestätigte die am 14. Mai 2026 veröffentlichte Jahresprognose für das GJ3/2027: Umsatz von 180.000 Mio. Yen (+5,9%), operatives Ergebnis von 18.000 Mio. Yen (+5,1%), ordentliches Ergebnis von 18.500 Mio. Yen (+2,9%) und den Anteilseignern zurechenbarer Gewinn von 13.700 Mio. Yen (+4,3%), entsprechend 334,03 Yen je Aktie. Das erste Quartal lieferte 20,4% des prognostizierten Umsatzes, aber 14,5% des prognostizierten operativen Ergebnisses und 14,4% des prognostizierten Nettogewinns; der Plan hängt also davon ab, dass der verzögerte Instrumentierungsfortschritt in den übrigen drei Quartalen verbucht wird.
Auch die Dividendenprognose blieb unverändert bei jährlich 128,00 Yen je Aktie, derselben Summe wie im GJ3/2026, aber anders verteilt: 42,00 Yen zur Zwischendividende nach 35,00 Yen und 86,00 Yen zum Jahresende nach 93,00 Yen. Das entspricht einer Ausschüttung von rund 38% der prognostizierten 334,03 Yen Ergebnis je Aktie.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 36.691 | 36.161 | +1,5 % |
| Rohertrag (Mio. ¥) | 10.430 | 10.074 | +3,5 % |
| Rohmarge | 28,4 % | 27,9 % | +0,6 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 7.829 | 7.106 | +10,2 % |
| Betriebsergebnis (Mio. ¥) | 2.601 | 2.968 | −12,4 % |
| Operative Marge | 7,1 % | 8,2 % | −1,1 pp |
| Ordentliches Ergebnis (Mio. ¥) | 2.977 | 3.290 | −9,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 1.978 | 2.207 | −10,4 % |
| Ergebnis je Aktie (¥) | 48,24 | 53,63 | −10,1 % |
| Gesamtergebnis (Mio. ¥) | 4.806 | 3.432 | +40,0 % |
| Warenvertrieb — Umsatz (Mio. ¥) | 21.626 | 21.079 | +2,6 % |
| Warenvertrieb — Segment-Rohertrag (Mio. ¥) | 4.871 | 4.518 | +7,8 % |
| Bauleistungen — Umsatz (Mio. ¥) | 16.171 | 15.714 | +2,9 % |
| Bauleistungen — Segment-Rohertrag (Mio. ¥) | 5.570 | 5.547 | +0,4 % |
| Bilanzsumme (Mio. ¥) | 113.018 | 115.120 | −1,8 % |
| Nettovermögen (Mio. ¥) | 74.667 | 73.670 | +1,4 % |
| Eigenkapitalquote | 66,1 % | 64,0 % | +2,1 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 180.000 | — | +5,9 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 18.000 | — | +5,1 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 18.500 | — | +2,9 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 13.700 | — | +4,3 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 334,03 | — | — |
| Jahresdividende je Aktie (¥) | 128,00 | 128,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.