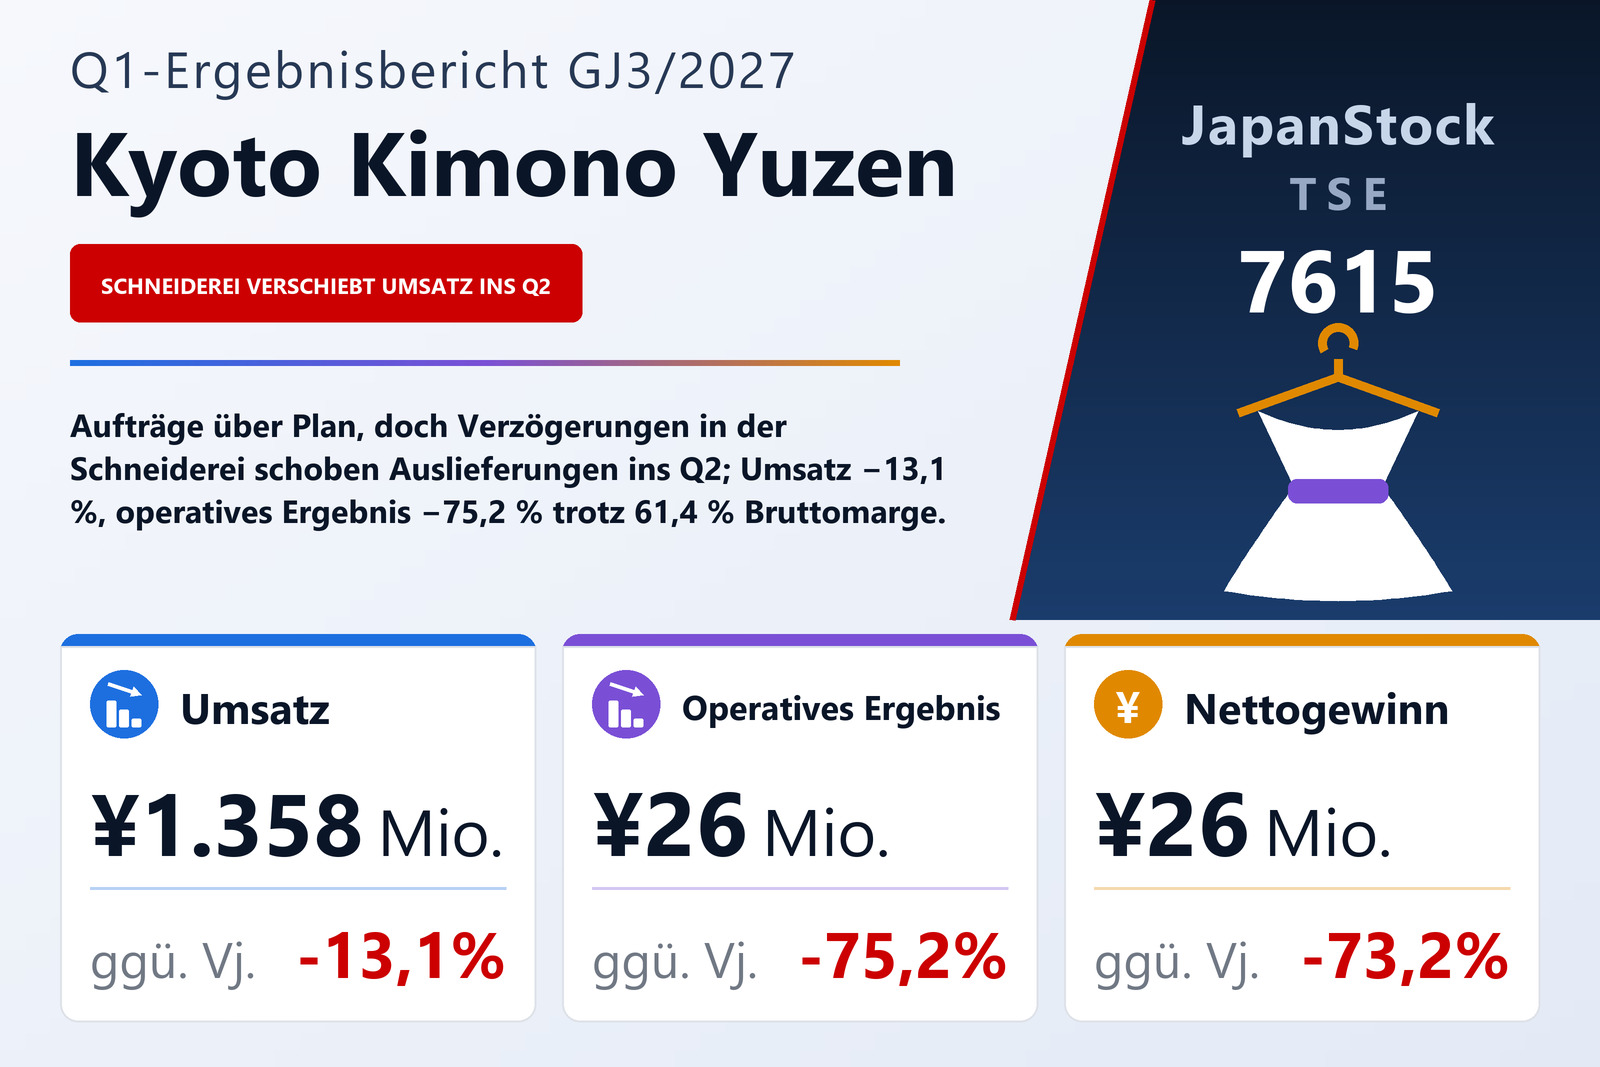
Aufträge über Plan, aber der Umsatz sank um 13,1 %, weil die Kimonos noch in der Schneiderei waren
Die Kyoto Kimono Yuzen Holdings Co., Ltd. (TSE: 7615), eine Kimono-Gruppe mit einem einzigen Geschäftsfeld für japanische Kleidung (Wasō), das allgemeine Kimonos, Verkauf und Verleih von Furisode, Fotografie und einen Onlineshop umfasst, veröffentlichte am 10. August 2026 ihre konsolidierten Zahlen für das erste Quartal des im März 2027 endenden Geschäftsjahres – 1. April bis 30. Juni 2026 – nach japanischer Rechnungslegung. Der Umsatz sank um 13,1 % auf 1.358 Mio. Yen, das operative Ergebnis um 75,2 % auf 26 Mio. Yen, das ordentliche Ergebnis um 74,5 % auf 26 Mio. Yen und der den Eigentümern des Mutterunternehmens zurechenbare Gewinn um 73,2 % auf 26 Mio. Yen; das Ergebnis je Aktie betrug 1,26 Yen nach 6,92 Yen. Die Aktie ist an der Tokioter Börse notiert.
Der Bericht erklärt den Umsatzrückgang mit dem Zeitpunkt, nicht mit der Nachfrage. Die Aufträge lagen insgesamt über dem Plan des Unternehmens: Bei Furisode übertrafen sie das Vorjahr, bei allgemeinen Kimonos entsprachen sie dem ursprünglichen Plan. Die Schneiderarbeiten nach Auftragseingang nahmen jedoch mehr Zeit in Anspruch, und die Auslieferung eines Teils der Ware verschob sich ins zweite Quartal oder später, sodass ein geringerer Teil dieser Aufträge noch im Quartal zu Umsatz wurde. Nach Angaben des Unternehmens lagen Umsatz und alle Ergebnisstufen im Rahmen des ursprünglichen Plans, und der Fortschritt zur Jahresprognose verläuft planmäßig.
Höhere Bruttomarge und niedrigere Kosten konnten den Volumenausfall nicht auffangen
Die Umsatzkosten sanken um 15,3 % auf 524 Mio. Yen und damit stärker als der Umsatz, sodass der Bruttogewinn nur um 11,7 % auf 833 Mio. Yen zurückging und sich die Bruttomarge von 60,4 % auf 61,4 % verbesserte – laut Bericht dank angemessenerer Verkaufspreise. Die Vertriebs- und Verwaltungskosten fielen um 3,7 % auf 807 Mio. Yen; das Unternehmen verweist auf die seit dem Vorjahr betriebene Optimierung der Kostenstruktur, teilweise aufgezehrt durch Vorlaufkosten für künftiges Wachstum. Die Rechnung bleibt dennoch hart: Der Bruttogewinn sank um rund 111 Mio. Yen, die Vertriebs- und Verwaltungskosten nur um rund 31 Mio. Yen, sodass das operative Ergebnis um etwa 80 Mio. Yen schrumpfte und die operative Marge von 6,8 % auf 1,9 % fiel. Die Vertriebs- und Verwaltungskosten zehrten im Quartal rund 97 % des Bruttogewinns auf.
Unterhalb des operativen Ergebnisses sind die Posten klein. Die nicht operativen Erträge stiegen auf 1,4 Mio. Yen nach 0,6 Mio. Yen, darunter 1,0 Mio. Yen erhaltene Dividenden, und die nicht operativen Aufwendungen sanken auf 1,3 Mio. Yen nach 2,6 Mio. Yen, da die gezahlten Zinsen von 2,3 Mio. auf 1,3 Mio. Yen zurückgingen; das ordentliche Ergebnis lag damit bei 26 Mio. Yen. Das Vorjahresquartal enthielt einen außerordentlichen Verlust von 4,2 Mio. Yen aus der Kündigung von Mietverträgen, in diesem Jahr gab es keinen. Die Ertragsteuern betrugen dank eines latenten Steuerertrags von 2,5 Mio. Yen nur 0,5 Mio. Yen nach 2,9 Mio. Yen, sodass der Gewinn von 26 Mio. Yen nahezu dem Ergebnis vor Steuern entsprach. Das Gesamtergebnis betrug 31 Mio. Yen, ein Minus von 67,7 %, einschließlich eines Bewertungsgewinns bei Wertpapieren von 5,4 Mio. Yen.
Furisode und Fotografie wuchsen, Aufträge für allgemeine Kimonos gingen zurück
Die Gruppe hat nur ein berichtspflichtiges Segment, daher enthält der Bericht keine Segmenttabelle; stattdessen beschreibt er seine Umsatzkategorien, und zwar nur in Prozent. Die Aufträge für allgemeine Kimonos sanken wegen geänderter Termine von Verkaufsveranstaltungen um 11,7 % gegenüber dem Vorjahr, entsprachen laut Unternehmen aber dem ursprünglichen Plan. Verkauf und Verleih von Furisode profitierten von überarbeiteten Maßnahmen zur Kundengewinnung: Die Zahl der Ladenbesucher stieg sowohl gegenüber dem Vorjahr als auch gegenüber dem Plan deutlich, die Furisode-Aufträge wuchsen um 12,2 %. Der Umsatz mit Fotografie stieg um 31,8 %, weil mehr Furisode-Aufträge Nachfrage nach vorgezogenen Porträtaufnahmen brachten, und der Onlineshop steigerte seinen Umsatz um 14,8 %, vor allem mit Furisode-Accessoires.
Der Bericht ordnet das Quartal in eine Sanierung ein. Nach einer Organisationsreform und Verbesserungsmaßnahmen, die im Geschäftsjahr bis März 2025 beschlossen wurden, kehrte die Gruppe im Geschäftsjahr bis März 2026 in die Gewinnzone zurück; das laufende Jahr bezeichnet sie als Wachstumsphase, in der sie das bestehende Kimono-Geschäft zu einer stabilen, wiederholbaren Ertragsbasis machen und ein neues Geschäftsportfolio aufbauen will. Die japanische Wirtschaft beschreibt sie als moderat erholt, die Aussichten getrübt durch anhaltende Inflation, die US-Politik, Schwankungen an den Finanzmärkten und geopolitische Risiken.
Das Ergebnis je Aktie fiel stärker als der Gewinn, weil die Aktienzahl um fast die Hälfte stieg
Das Ergebnis je Aktie sank um 81,8 % und damit stärker als der Gewinn mit 73,2 %, weil die durchschnittliche Zahl ausstehender Aktien auf 20.699.526 nach 14.047.290 stieg, ein Plus von 47,4 %. Dieses Dokument erklärt den Anstieg nicht. Es vermerkt, dass die von einem aktienbasierten ESOP gehaltenen Aktien (335.800 im Vorjahresquartal) als eigene Aktien abgezogen wurden und dass der ESOP im September 2025 endete. Die Zahl der ausgegebenen Aktien lag am 31. März und am 30. Juni 2026 jeweils bei 21.614.700, der Bestand eigener Aktien zum Quartalsende bei 915.186. Das verwässerte Ergebnis je Aktie betrug 1,24 Yen.
Die Bilanz schrumpfte leicht, die Eigenkapitalquote stieg
Die Bilanzsumme sank gegenüber dem 31. März 2026 um 2,5 % auf 7.952 Mio. Yen. Das Umlaufvermögen ging um 3,2 % auf 5.777 Mio. Yen zurück: Kassenbestand und Bankguthaben fielen wegen der Dividendenzahlung und der Rückzahlung von Krediten um 79 Mio. auf 2.934 Mio. Yen, die Forderungen um 70 Mio. Yen und die Warenbestände um 24 Mio. Yen. Die Verbindlichkeiten sanken um 4,1 % auf 4.854 Mio. Yen: Die Rückstellung für Boni fiel um 67 Mio. Yen, die Steuerverbindlichkeiten um 44 Mio. Yen und die kurzfristigen Kredite um 25 Mio. auf 224 Mio. Yen, während die Vertragsverbindlichkeiten um 50 Mio. Yen stiegen. Die kurzfristigen Verbindlichkeiten umfassen zudem 1.160 Mio. Yen erhaltene Anzahlungen und 1.971 Mio. Yen erhaltene Einlagen, auf die der Bericht nicht eingeht.
Das Nettovermögen blieb mit 3.097 Mio. Yen nach 3.098 Mio. Yen praktisch unverändert: Dem Quartalsgewinn von 26 Mio. Yen stand eine Dividendenzahlung von 31 Mio. Yen gegenüber. Da die Bilanzsumme schrumpfte, stieg die Eigenkapitalquote von 37,9 % auf 38,9 %. Auf Beschluss der Hauptversammlung vom 24. Juni 2026 setzte das Unternehmen sein Grundkapital um 542 Mio. Yen herab und übertrug den gesamten Betrag in die sonstige Kapitalrücklage; das Grundkapital beträgt nun 100 Mio. Yen, was sich laut Bericht nicht auf das gesamte Nettovermögen auswirkt.
Prognose unverändert – und sie rechnet bereits mit einem schwächeren Jahr
Die am 11. Mai 2026 veröffentlichte Jahresprognose blieb unverändert. Sie sieht einen Umsatz von 6.070 Mio. Yen (+2,0 %), ein operatives Ergebnis von 158 Mio. Yen (−38,9 %), ein ordentliches Ergebnis von 120 Mio. Yen (−53,5 %) und einen den Eigentümern des Mutterunternehmens zurechenbaren Gewinn von 104 Mio. Yen (−52,9 %) vor, also 5,03 Yen je Aktie. Das erste Quartal lieferte rund 22 % des prognostizierten Umsatzes und etwa ein Sechstel des prognostizierten operativen Ergebnisses; das Unternehmen sieht sich damit im Plan, und die aus diesem Quartal verschobenen Auslieferungen fallen ins zweite Quartal oder später. Auch die Dividendenprognose ist unverändert: keine Zwischendividende und eine Schlussdividende von 1,50 Yen, ebenso viel wie für das Geschäftsjahr bis März 2026.
Als Ereignis nach dem Stichtag beschloss der Vorstand am 17. Juli 2026, 40.600 eigene Aktien als aktienbasierte Vergütung mit Verfügungsbeschränkung an zwei Direktoren abzugeben, zu 99 Yen je Aktie und insgesamt 4.019.400 Yen, mit Übertragungstag 14. August 2026.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 1.358 | 1.563 | −13,1 % |
| Rohertrag (Mio. ¥) | 833 | 944 | −11,7 % |
| Rohmarge | 61,4 % | 60,4 % | +1,0 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 807 | 837 | −3,7 % |
| Betriebsergebnis (Mio. ¥) | 26 | 106 | −75,2 % |
| Operative Marge | 1,9 % | 6,8 % | −4,9 pp |
| Ordentliches Ergebnis (Mio. ¥) | 26 | 104 | −74,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 26 | 97 | −73,2 % |
| Ergebnis je Aktie (¥) | 1,26 | 6,92 | −81,8 % |
| Gesamtergebnis (Mio. ¥) | 31 | 97 | −67,7 % |
| Durchschnittliche Aktienzahl (Q1) | 20.699.526 | 14.047.290 | +47,4 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 2.934 | 3.013 | −2,6 % |
| Bilanzsumme (Mio. ¥) | 7.952 | 8.160 | −2,5 % |
| Nettovermögen (Mio. ¥) | 3.097 | 3.098 | −0,0 % |
| Eigenkapitalquote | 38,9 % | 37,9 % | +1,0 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 6.070 | — | +2,0 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 158 | — | −38,9 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 120 | — | −53,5 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 104 | — | −52,9 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 5,03 | — | — |
| Jahresdividende je Aktie (¥) | 1,50 | 1,50 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.