Umsatz plus 2,8%, Umsatzkosten plus 5,8% – und der Rohertrag wurde negativ
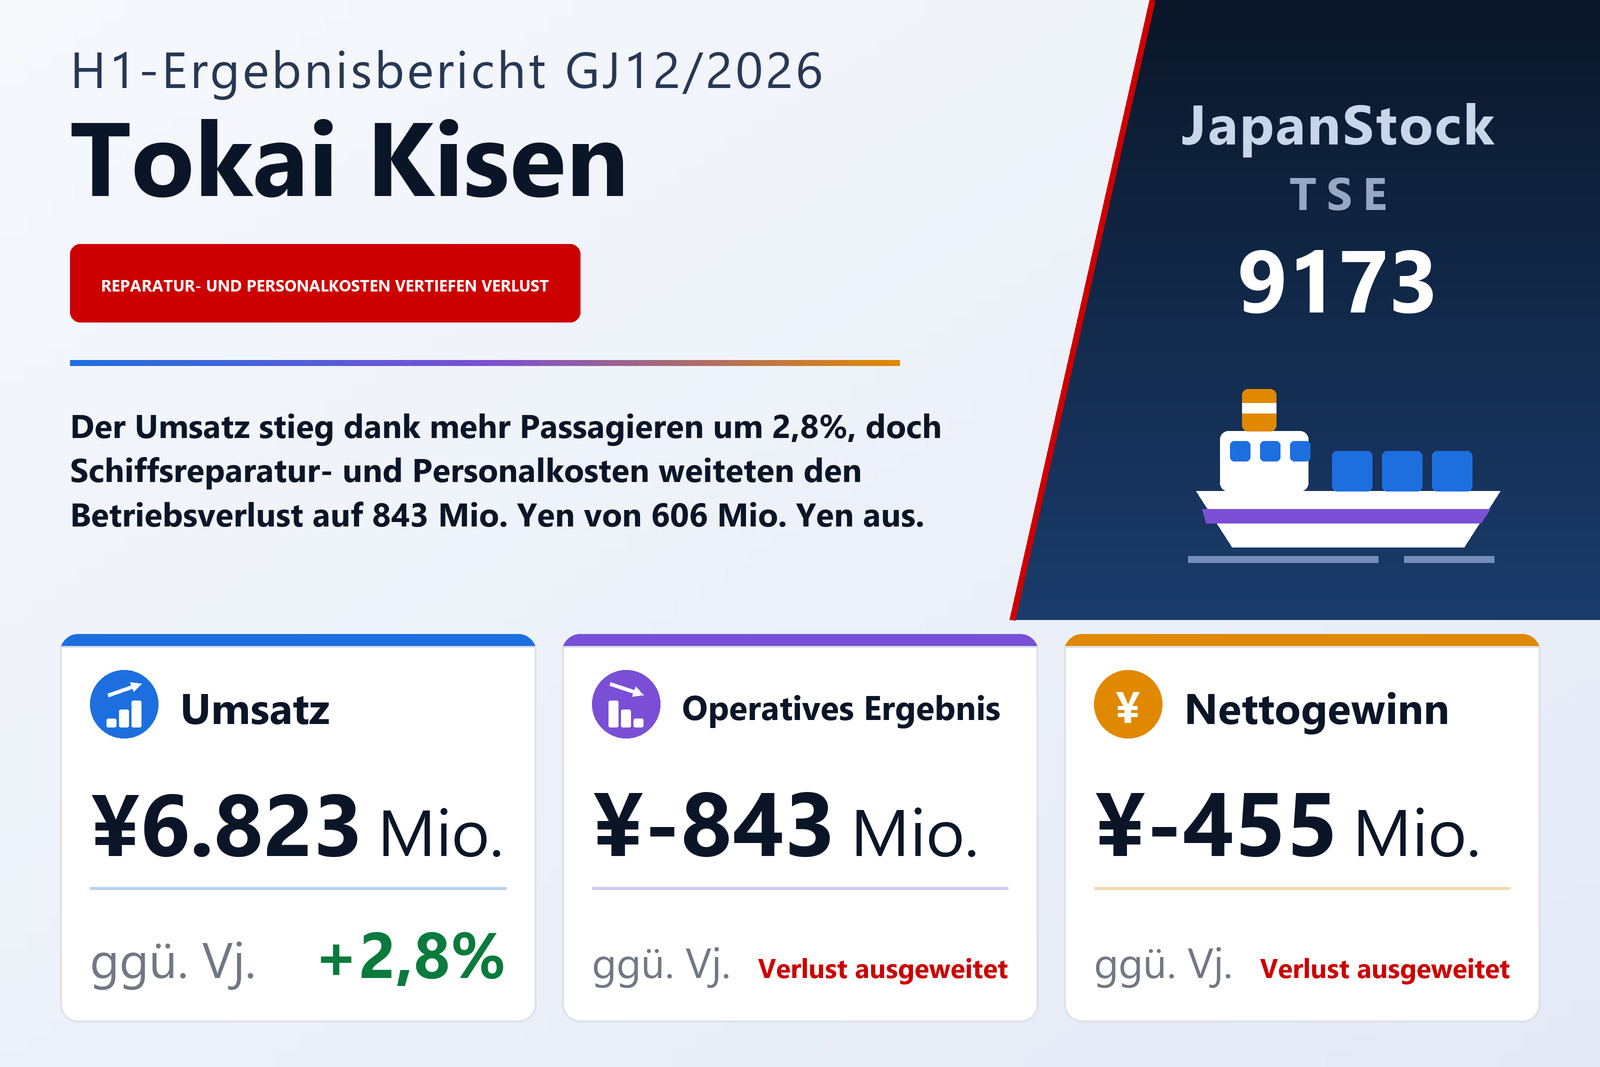
Tokai Kisen Co., Ltd. (TSE: 9173), Betreiberin von Passagier- und Frachtschiffslinien zu den Tokioter Inseln, darunter Izu Oshima und Hachijojima, veröffentlichte am 13. August 2026 ihr konsolidiertes Ergebnis für das erste Halbjahr des GJ12/2026, die sechs Monate vom 1. Januar bis 30. Juni 2026, nach japanischen Rechnungslegungsgrundsätzen. Der Umsatz stieg um 2,8% auf 6.823 Mio. Yen, doch der Betriebsverlust weitete sich auf 843 Mio. Yen von 606 Mio. Yen aus, der ordentliche Verlust auf 846 Mio. Yen von 632 Mio. Yen und der den Eigentümern des Mutterunternehmens zurechenbare Nettoverlust auf 455 Mio. Yen von 373 Mio. Yen, ein Verlust von 207,40 Yen je Aktie nach 170,27 Yen. Das Unternehmen ist an der Tokioter Börse notiert.
Die Rechnung ist kurz. Der Umsatz wuchs um 183 Mio. Yen, die Umsatzkosten dagegen um 376 Mio. Yen oder 5,8% auf 6.878 Mio. Yen. Aus einem Rohertrag von 138 Mio. Yen im Vorjahr wurde so ein Rohverlust von 54 Mio. Yen, ein Umschwung von 192 Mio. Yen. Die Vertriebs- und Verwaltungskosten stiegen um 6,0% auf 789 Mio. Yen, weitere 45 Mio. Yen, und beide Bewegungen zusammen erklären genau die 237 Mio. Yen, um die sich der Betriebsverlust ausweitete. Der Druck liegt im Kerngeschäft Schifffahrt: Die Schifffahrtserlöse stiegen um 2,4% auf 5.927 Mio. Yen, die Schifffahrtsaufwendungen dagegen um 6,0% auf 6.035 Mio. Yen. Als Kostentreiber in diesem Geschäft nennt der Bericht höhere Schiffsreparatur- und Personalkosten.
Mehr Passagiere und etwas mehr Fracht deckten den Kostenanstieg nicht
Das Segment Seeverkehr, auf das der Großteil des Umsatzes entfällt, erlöste einschließlich Innenumsätzen 5.965 Mio. Yen, ein Plus von 2,4%, und sein Segmentverlust weitete sich auf 672 Mio. Yen von 420 Mio. Yen aus. Die Passagierzahl stieg auf 289.000 von 277.000. Das Unternehmen lud nach eigenen Angaben Influencer zum Kamelienfest ein, der größten Veranstaltung auf Izu Oshima, um jüngere Reisende anzusprechen, vertrieb Aktionstickets an Einzelkunden und verkaufte Hin- und Rückfahrkarten für Wochentage sowie Pauschalreisen, um die Nachfrage in der Nebensaison anzukurbeln. Das Frachtvolumen stieg leicht auf 140.000 Tonnen von 139.000; Güter des täglichen Bedarfs entwickelten sich stabil, baubezogene Fracht, vor allem nach Hachijojima, nahm zu.
Das Umfeld beschreibt der Bericht nüchtern. Der Inbound-Tourismus wächst in ganz Japan, doch die Ausstrahlung auf die Tokioter Inseln sei begrenzt geblieben, und die Gewinnung von Besatzungen für die Inselrouten sowie von Personal auf den Inseln sei angesichts von Inflation und Arbeitskräftemangel noch schwieriger geworden. Der Konzernumsatz enthält zudem 616 Mio. Yen sonstige Erlöse nach 631 Mio. Yen, die die Segmentangaben als Zuschusserträge und Ähnliches zur Aufrechterhaltung des Geschäftsbetriebs beschreiben, außerhalb der Erlöse aus Verträgen mit Kunden; 579 Mio. Yen davon entfallen auf den Seeverkehr.
Die drei kleineren Geschäfte verbesserten sich
Die übrigen drei Segmente steigerten Umsatz und Ergebnis. Handel und Gastronomie wuchs um 5,0% auf 633 Mio. Yen bei einem Segmentergebnis von 52 Mio. Yen nach 44 Mio. Yen: Der Zementabsatz ging wegen verzögerter öffentlicher Bauvorhaben zurück, doch die Einnahmen aus Bordautomaten und Restaurants blieben robust. Das Segment Hotel, ein Thermalhotel auf Izu Oshima, wuchs um 11,9% auf 179 Mio. Yen und verdiente 11 Mio. Yen nach 3 Mio. Yen, dank mehr Übernachtungs- und Tagesgästen sowie Personalmaßnahmen, die laut Unternehmen die Arbeitsproduktivität verbesserten. Der Busverkehr auf Izu Oshima stieg um 10,6% auf 167 Mio. Yen bei einem Ergebnis von 25 Mio. Yen nach 18 Mio. Yen, gestützt auf eine Tarifanpassung der Linienbusse ab Januar und starken Festverkehr; laut Bericht erhalten die Linienbusse fortlaufende Unterstützung von der Gemeinde Oshima.
Zusammen verdienten diese drei 88 Mio. Yen nach 65 Mio. Yen, eine Verbesserung um 23 Mio. Yen, der eine Verschlechterung um 252 Mio. Yen im Seeverkehr gegenübersteht. Nicht zugeordnete Konzernkosten und Eliminierungen beliefen sich auf 261 Mio. Yen nach 252 Mio. Yen, was zum Konzern-Betriebsverlust von 843 Mio. Yen führt.
Unterhalb des Betriebsergebnisses: ein verschrotteter Jetfoil und eine Steuergutschrift
Nicht-operativen Erträgen von 75 Mio. Yen, darunter 14 Mio. Yen Zuschüsse, standen 78 Mio. Yen nicht-operative Aufwendungen gegenüber, überwiegend 71 Mio. Yen Zinsen, sodass der ordentliche Verlust 846 Mio. Yen betrug. Die außerordentlichen Erträge lagen bei 111 Mio. Yen nach 98 Mio. Yen: 66 Mio. Yen staatliche Zuschüsse und 45 Mio. Yen sonstige Gewinne, die der Bericht mit dem Verkauf eines Hochgeschwindigkeits-Jetfoils zur Verschrottung verbindet. Die außerordentlichen Aufwendungen von 65 Mio. Yen waren Kürzungen des Buchwerts bezuschusster Anlagen. Der Verlust vor Steuern betrug 800 Mio. Yen nach 632 Mio. Yen. Die Ertragsteuern ergaben eine Nettogutschrift von 273 Mio. Yen, vor allem aus einer latenten Steueranpassung von 292 Mio. Yen, sodass ein Nettoverlust von 527 Mio. Yen blieb, von dem nicht beherrschende Anteile 72 Mio. Yen nach 30 Mio. Yen trugen. Das Gesamtergebnis war ein Verlust von 650 Mio. Yen nach 321 Mio. Yen, da die unrealisierten Wertpapiergewinne um 122 Mio. Yen sanken, nachdem sie im Vorjahr um 83 Mio. Yen gestiegen waren.
Mehr Liquidität dank höherer Verbindlichkeiten; Eigenkapitalquote sinkt auf 22,2%
Die Bilanzsumme stieg gegenüber dem 31. Dezember 2025 um 277 Mio. Yen auf 21.021 Mio. Yen. Kassenbestand und Bankguthaben stiegen um 584 Mio. Yen auf 4.467 Mio. Yen und die latenten Steueransprüche um 340 Mio. Yen, während das Sachanlagevermögen, vor allem durch Schiffsabschreibungen, um 411 Mio. Yen und die Finanzanlagen in Wertpapieren um 170 Mio. Yen zurückgingen. Die Verbindlichkeiten stiegen um 949 Mio. Yen auf 14.769 Mio. Yen, angeführt von einem Anstieg der Verbindlichkeiten aus Lieferungen und Leistungen um 1.012 Mio. Yen, darunter Kosten für Schiffsinspektionen, und der sonstigen kurzfristigen Verbindlichkeiten um 505 Mio. Yen, während die langfristigen Darlehen um 564 Mio. Yen sanken. Das Nettovermögen fiel um 672 Mio. Yen auf 6.252 Mio. Yen, da die Gewinnrücklagen um 477 Mio. Yen zurückgingen, und die Eigenkapitalquote sank von 25,4% auf 22,2%.
Der operative Cashflow betrug 1.365 Mio. Yen nach 270 Mio. Yen. Der Bericht führt ihn vor allem auf den Anstieg der Verbindlichkeiten um 1.012 Mio. Yen, Abschreibungen von 597 Mio. Yen und 543 Mio. Yen sonstige Posten zurück, die den Verlust vor Steuern von 800 Mio. Yen überwogen; der Mittelzufluss beruht also weitgehend auf dem Working Capital und nicht auf dem Ergebnis. Die Investitionstätigkeit beanspruchte 139 Mio. Yen, vor allem 210 Mio. Yen Investitionen abzüglich 84 Mio. Yen erhaltener Zuschüsse, die Finanzierungstätigkeit 640 Mio. Yen, hauptsächlich 582 Mio. Yen Tilgung langfristiger Darlehen und 21 Mio. Yen Dividenden. Die Zahlungsmittel beliefen sich zum Halbjahresende auf 4.131 Mio. Yen, ein Plus von 584 Mio. Yen.
Prognose unverändert – die Hochsaison muss sie liefern
Tokai Kisen bestätigte die am 12. Februar 2026 veröffentlichte Jahresprognose für das GJ12/2026: Umsatz von 14.820 Mio. Yen (+3,7%), Betriebsergebnis von 260 Mio. Yen (−50,3%), ordentliches Ergebnis von 260 Mio. Yen (−41,6%) und den Eigentümern des Mutterunternehmens zurechenbarer Nettogewinn von 160 Mio. Yen (−56,5%), entsprechend 72,91 Yen je Aktie. Gemessen am ersten Halbjahr impliziert das für das zweite Halbjahr einen Umsatz von rund 7.997 Mio. Yen und ein Betriebsergebnis von etwa 1.103 Mio. Yen, nach einem Halbjahresverlust von 843 Mio. Yen. Der Bericht bezeichnet das dritte Quartal und die Folgemonate als die passagierstärkste Zeit des Unternehmens, und die Prognose hängt davon ab.
Die Dividende ist offen. Für das GJ12/2025 zahlte das Unternehmen eine Schlussdividende von 10,00 Yen; der Betrag für das GJ12/2026 bleibe wegen der Unsicherheiten im Geschäftsumfeld unbestimmt. Das Unternehmen will die Lage ab dem dritten Quartal, seiner Hochsaison, beurteilen und dann zügig einen Betrag bekanntgeben.
| Kennzahl | H1 GJ12/2026 | H1 GJ12/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 6.823 | 6.640 | +2,8 % |
| Rohertrag (Mio. ¥) | −54 | 138 | von Gewinn zu Verlust |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 789 | 744 | +6,0 % |
| Betriebsergebnis (Mio. ¥) | −843 | −606 | Verlust ausgeweitet |
| Ordentliches Ergebnis (Mio. ¥) | −846 | −632 | Verlust ausgeweitet |
| Außerordentliche Erträge (Mio. ¥) | 111 | 98 | +13,3 % |
| Ergebnis vor Steuern (Mio. ¥) | −800 | −632 | Verlust ausgeweitet |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | −455 | −373 | Verlust ausgeweitet |
| Ergebnis je Aktie (¥) | −207,40 | −170,27 | Verlust ausgeweitet |
| Seeverkehr — Umsatz (Mio. ¥) | 5.965 | 5.828 | +2,4 % |
| Seeverkehr — Segmentergebnis (Mio. ¥) | −672 | −420 | Verlust ausgeweitet |
| Handel und Gastronomie — Umsatz (Mio. ¥) | 633 | 603 | +5,0 % |
| Handel und Gastronomie — Segmentergebnis (Mio. ¥) | 52 | 44 | +18,2 % |
| Hotel — Umsatz (Mio. ¥) | 179 | 160 | +11,9 % |
| Hotel — Segmentergebnis (Mio. ¥) | 11 | 3 | +266,7 % |
| Busverkehr — Umsatz (Mio. ¥) | 167 | 151 | +10,6 % |
| Busverkehr — Segmentergebnis (Mio. ¥) | 25 | 18 | +38,9 % |
| Operativer Cashflow (Mio. ¥) | 1.365 | 270 | +405,6 % |
| Bilanzsumme (Mio. ¥) | 21.021 | 20.744 | +1,3 % |
| Nettovermögen (Mio. ¥) | 6.252 | 6.924 | −9,7 % |
| Eigenkapitalquote | 22,2 % | 25,4 % | −3,2 pp |
| Prognose GJ12/2026 — Umsatz (Mio. ¥) | 14.820 | — | +3,7 % |
| Prognose GJ12/2026 — Betriebsergebnis (Mio. ¥) | 260 | — | −50,3 % |
| Prognose GJ12/2026 — ordentliches Ergebnis (Mio. ¥) | 260 | — | −41,6 % |
| Prognose GJ12/2026 — Periodenergebnis (Mio. ¥) | 160 | — | −56,5 % |
| Prognose GJ12/2026 — Ergebnis je Aktie (¥) | 72,91 | — | n.a. |
| Jahresdividende je Aktie (¥) | — | 10,00 | n.a. |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.