Aus dem operativen Verlust wurde ein Gewinn — durch niedrigere Kosten, nicht durch schnelleres Wachstum
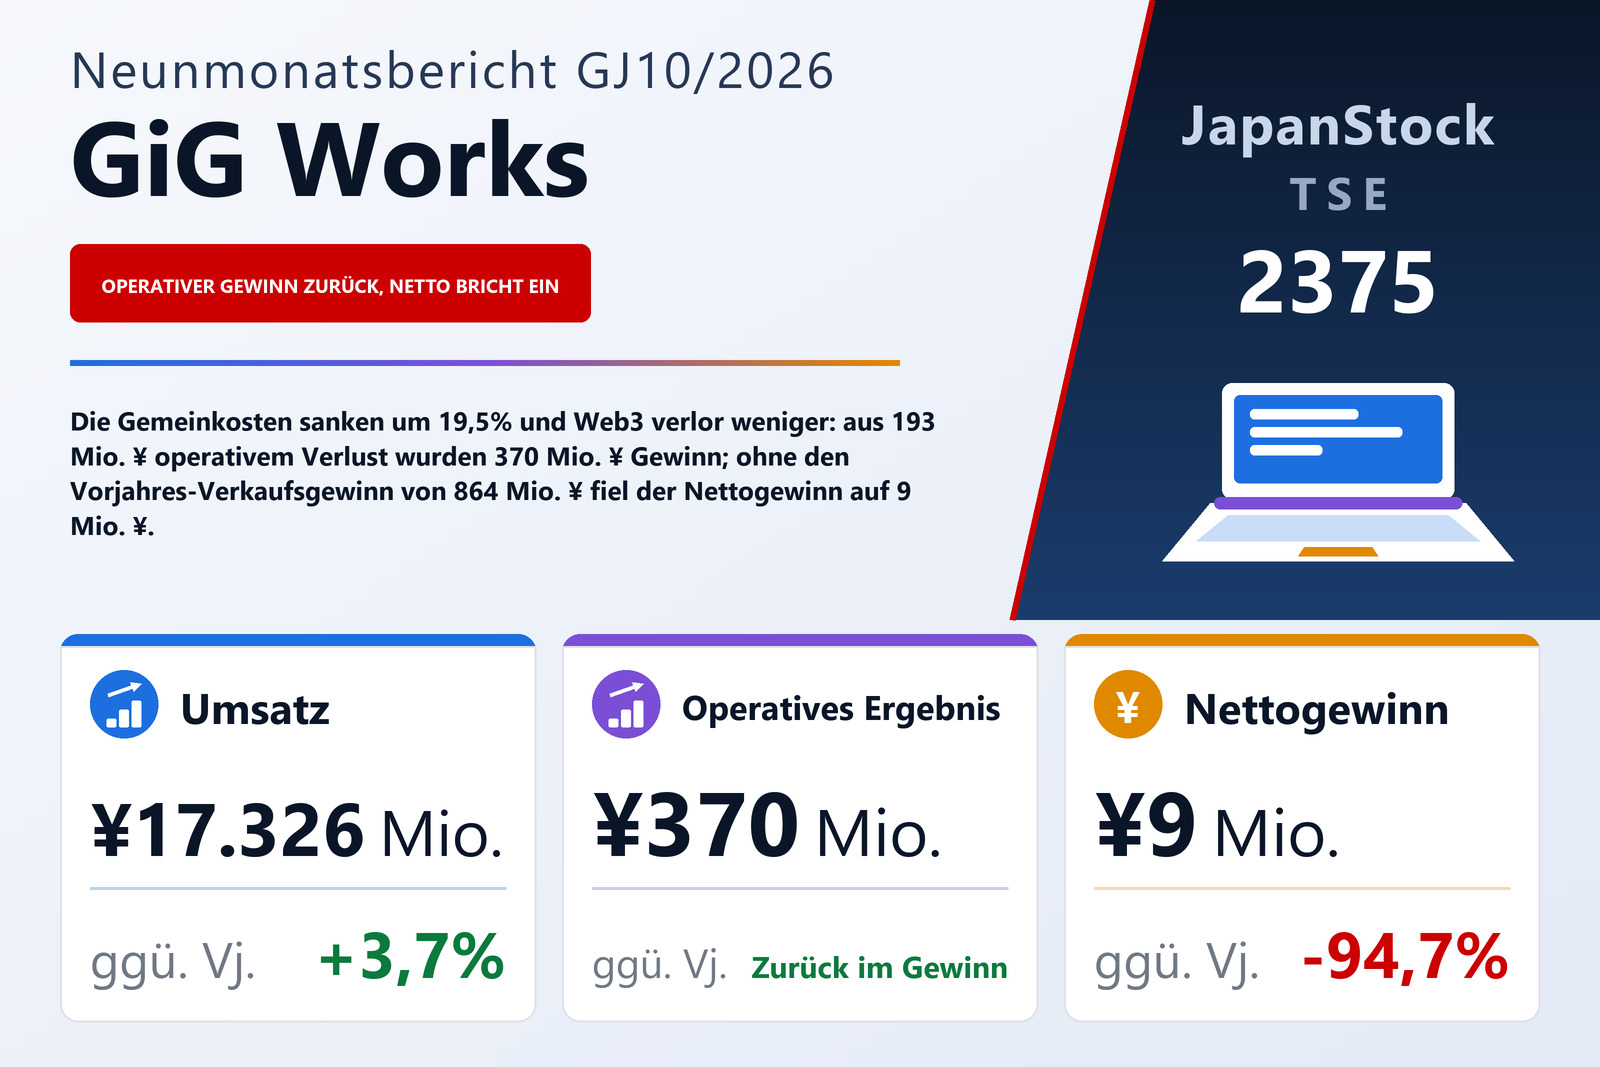
Die GiG Works Inc. (TSE: 2375), Betreiberin der Plattform „GiGWorks Basic“, über die Gig-Worker und Kundenunternehmen Aufträge direkt vergeben und annehmen, veröffentlichte am 10. September 2026 den Konzernabschluss für die ersten neun Monate des im Oktober 2026 endenden Geschäftsjahres — 1. November 2025 bis 31. Juli 2026 — nach japanischer Rechnungslegung. Der Umsatz stieg um 3,7% auf 17.326 Mio. Yen. Das operative Ergebnis betrug 370 Mio. Yen nach einem Verlust von 193 Mio. Yen im Vorjahr, das ordentliche Ergebnis 160 Mio. Yen nach einem Verlust von 284 Mio. Yen. Der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn fiel um 94,7% auf 9 Mio. Yen von 185 Mio. Yen, entsprechend 0,50 Yen je Aktie nach 9,35 Yen. Das Unternehmen ist an der Börse Tokio notiert.
Die Wende kam nicht aus der Bruttozeile. Die Herstellungskosten stiegen um 6,2% auf 13.824 Mio. Yen und damit schneller als der Umsatz, sodass der Rohertrag um 5,3% auf 3.502 Mio. Yen sank und sich die Rohmarge von 22,1% auf 20,2% verengte. Bewegt haben sich die Vertriebs- und Verwaltungskosten, die um 19,5% oder 760 Mio. Yen auf 3.131 Mio. Yen zurückgingen. Gegenüber einem Rückgang des Rohertrags um 195 Mio. Yen erklärt diese Senkung den gesamten Umschwung von 564 Mio. Yen auf der operativen Zeile; die operative Marge drehte von −1,2% auf 2,1%. Der Bericht schlüsselt diese Kosten nicht auf und erklärt die niedrigere Rohmarge nicht. Er zeigt aber, dass der Vorjahreszeitraum noch Nihon Chokuhan enthielt, eine Tochter, deren Aktien am 1. April 2025 vollständig verkauft wurden und deren inzwischen abgeschafftes Segment Digitales Marketing bis zum Ausscheiden aus dem Konzern einen Umsatz von 1.292 Mio. Yen und einen Segmentverlust von 163 Mio. Yen verbuchte. Nimmt man die Außenumsätze dieses Geschäfts aus dem Vorjahr heraus, stiegen die Außenumsätze der vier fortgeführten Segmente um rund 12,4%, von 15.417 Mio. Yen auf 17.326 Mio. Yen.
Unterhalb der operativen Zeile: ein höherer Krypto-Bewertungsverlust und keine Wiederholung der Vorjahres-Sondereffekte
Die nicht operativen Erträge sanken auf 25 Mio. Yen von 40 Mio. Yen, während die nicht operativen Aufwendungen um 80,9% auf 236 Mio. Yen stiegen. Fast alles davon war ein Bewertungsverlust von 213 Mio. Yen auf Kryptowerte, doppelt so viel wie die 106 Mio. Yen des Vorjahres; laut Unternehmen entstand er vor allem durch die Bewertung der vom Konzern gehaltenen Kryptowerte zum Marktpreis am letzten Tag des Zeitraums. Der Bericht fügt hinzu, dass der Verlust nur 4 Mio. Yen höher lag als zum Halbjahr, also fast vollständig schon im ersten Halbjahr gebucht war. Der Zinsaufwand stieg auf 21 Mio. Yen von 17 Mio. Yen. Das ordentliche Ergebnis kam daher auf 160 Mio. Yen, deutlich weniger als die Hälfte des operativen Werts.
Die außerordentlichen Posten erklären den Einbruch am Ende der Rechnung. Im Vorjahr enthielten die außerordentlichen Erträge von 876 Mio. Yen einen Gewinn von 864 Mio. Yen aus dem Verkauf von Beteiligungen, bei außerordentlichen Aufwendungen von 323 Mio. Yen, darunter ein Verlust von 300 Mio. Yen aus einem Forderungsverzicht. In diesem Jahr lagen die außerordentlichen Erträge bei nur 42 Mio. Yen, vor allem 40 Mio. Yen Erträge aus Vertragsstrafen, bei 5 Mio. Yen Verlusten aus Anlagenabgängen. Das Ergebnis vor Steuern fiel deshalb um 26,8% auf 197 Mio. Yen, während sich die Ertragsteuern auf 187 Mio. Yen mehr als verdoppelten — rund 95% des Vorsteuerergebnisses. Übrig blieb ein Periodenergebnis von 10 Mio. Yen, davon 9 Mio. Yen für die Anteilseigner der Muttergesellschaft nach 0,3 Mio. Yen für nicht beherrschende Anteile. Das Gesamtergebnis betrug 14 Mio. Yen nach 180 Mio. Yen.
On-Demand wächst, Web3 erreicht fast den Break-even, Sharing Economy trägt einen Immobilienverkauf aus dem Vorjahr
On-Demand-Economy, das größte Segment, steigerte den Umsatz um 17,9% auf 9.048 Mio. Yen und das Segmentergebnis um 56,2% auf 661 Mio. Yen. Laut Unternehmen waren im Zeitraum landesweit 3.071 einzelne Worker im Einsatz. Die Außendienstleistungen nahmen Nachfrage aus Windows-Umstellungen, Projekten des GIGA-School-Programms, Erhebungsaufträgen und Tablet-Kassen-Projekten auf und starteten das Ausbringen von Pflanzenschutzmitteln per Drohne in sechs Präfekturen; das Direktgeschäft mit großen Konzernen kam bei Tablet-Kassen-Support und Windows-Umstellungen voran. Im Contact Center, das das Unternehmen als Hybrid aus Menschen und KI betreibt, hoben eine bessere Umsatzeffizienz, neue Projekte und Wachstum bei Alltagsunterstützung und technischem Support den Gewinn. Die Außenumsätze mit Außendienst- und Marketingleistungen stiegen auf 3.633 Mio. Yen von 2.512 Mio. Yen, die mit Contact-Center-Leistungen auf 5.356 Mio. Yen von 5.099 Mio. Yen, wobei der Bericht anmerkt, dass die Segment- und Leistungskategorien ab dem ersten Quartal geändert wurden. Das Segment nahm außerdem spacetimes auf, einen Anbieter von Eventplanung und Merchandise, dessen Projekte Idol-Gruppen wie Nogizaka46 und Hinatazaka46 umfassen; das Unternehmen wurde im Dezember 2025 Tochtergesellschaft und brachte 257 Mio. Yen Geschäfts- oder Firmenwert ein.
Web3-Dienste steigerten den Umsatz um 556,3% auf 347 Mio. Yen von 52 Mio. Yen und verringerten den Segmentverlust auf 25 Mio. Yen von 527 Mio. Yen — eine Verbesserung um 502 Mio. Yen und damit der größte einzelne Beitrag zur Wende des Konzerns. Das Segment entwickelt Blockchain-basierte Apps: Die von GALLUSYS entwickelte App SNPIT hat einen eigenen SNPIT Token (SNPT), der an einer inländischen Kryptobörse gehandelt wird, und seit diesem Zeitraum plant, berät und liefert das Segment auch Schulungsprogramme zur KI-Qualifizierung, die laut Unternehmen zum Umsatz beitrugen. Systemlösungen steigerte den Umsatz um 17,3% auf 4.155 Mio. Yen, da Auftragsentwicklung und System-Engineering-Leistungen mit Partnern ausgeweitet und mehrere Werkvertragsprojekte gewonnen wurden, doch das Segmentergebnis fiel um 9,0% auf 552 Mio. Yen; der Bericht nennt keinen Grund.
Der Umsatz von Sharing Economy sank um 7,7% auf 4.315 Mio. Yen und das Segmentergebnis um 48,9% auf 292 Mio. Yen, weil der Vorjahreszeitraum Erlöse aus dem Abschluss eines Immobilienverkaufs enthielt; der Bericht beziffert ihn nicht und sagt, die Shared Offices und Spezialsalons selbst hätten sich sehr gut entwickelt. Die Shared-Office-Marke THE HUB eröffnete im Juli 2026 in Meguro und kommt damit auf 81 Standorte und 1.800 Arbeitsplätze; die Mitgliederzahl stieg dank verstärktem Web-Marketing und einer Umstellung auf neun Vertragspläne auf 28.200. Die Kette nex the salon, in der Gig-Worker als Stylisten arbeiten, eröffnete im Januar 2026 in Shibuya und hat nun sechs Salons. Die Außenumsätze mit Shared Offices und verbundenen Leistungen betrugen 3.503 Mio. Yen nach 3.741 Mio. Yen, die mit Gebäudemanagement und Ausbauarbeiten 578 Mio. Yen nach 558 Mio. Yen. Konzernweit summierten sich die Segmentergebnisse auf 1.480 Mio. Yen nach 911 Mio. Yen, während Konzernkosten und Konsolidierung mit 1.109 Mio. Yen nach 1.104 Mio. Yen fast unverändert blieben — die gesamte operative Wende ist also in den Segmenten sichtbar.
Die liquiden Mittel sanken um 691 Mio. Yen, der Geschäftswert stieg mit dem spacetimes-Erwerb
Die Bilanzsumme stieg um 1,6% auf 7.933 Mio. Yen von 7.812 Mio. Yen zum 31. Oktober 2025. Kassenbestand und Bankguthaben sanken um 691 Mio. Yen auf 1.816 Mio. Yen, während Forderungen aus Lieferungen und Leistungen sowie Vertragsvermögenswerte um 505 Mio. Yen auf 2.854 Mio. Yen und der Geschäfts- oder Firmenwert um 232 Mio. Yen auf 246 Mio. Yen zunahmen. Auf der Passivseite stiegen die Verbindlichkeiten aus Lieferungen und Leistungen um 192 Mio. Yen und der kurzfristige Anteil langfristiger Darlehen um 85 Mio. Yen, während die langfristigen Darlehen um 35 Mio. Yen sanken; die kurzfristigen Darlehen blieben bei 1.100 Mio. Yen. Das Eigenkapital sank um 2,9% auf 2.716 Mio. Yen, vor allem weil die Kapitalrücklage um 64 Mio. Yen zurückging, als das Unternehmen am 26. Juni 2026 weitere 12,9% an spacetimes von Minderheitsgesellschaftern für 64 Mio. Yen in bar erwarb und seinen Stimmrechtsanteil auf 64,6% erhöhte. Die Eigenkapitalquote sank von 34,6% auf 33,1%. Eine Kapitalflussrechnung wurde für den Zeitraum nicht erstellt; die Abschreibungen betrugen 289 Mio. Yen, die Abschreibung auf den Geschäftswert 25 Mio. Yen.
Prognose unverändert — und sie verlangt vom vierten Quartal operativ sehr wenig
GiG Works bestätigte die am 11. Juni 2026 veröffentlichte Jahresprognose für GJ10/2026 unverändert: Umsatz von 23.000 Mio. Yen (+3,3%), operatives Ergebnis von 400 Mio. Yen, ordentliches Ergebnis von 180 Mio. Yen und ein den Anteilseignern der Muttergesellschaft zurechenbarer Gewinn von 50 Mio. Yen (−81,6%), entsprechend 2,51 Yen je Aktie. Neun Monate haben 75,3% des prognostizierten Umsatzes, aber 92,7% des prognostizierten operativen Ergebnisses und 88,9% des prognostizierten ordentlichen Ergebnisses geliefert. Daraus folgt ein viertes Quartal mit rund 5.673 Mio. Yen Umsatz, nur rund 29 Mio. Yen operativem Ergebnis und rund 20 Mio. Yen ordentlichem Ergebnis. Der Nettogewinn ist die Ausnahme: Die gebuchten 9 Mio. Yen sind weniger als ein Fünftel der prognostizierten 50 Mio. Yen, der Plan braucht im letzten Quartal also rund 40 Mio. Yen. Der Bericht nennt keine Quartalsaufteilung und kommentiert dieses Profil nicht.
Auch die Dividendenprognose bleibt unverändert bei einer Schlussdividende von 2,00 Yen, so viel wie im Vorjahr; gemessen am prognostizierten Ergebnis von 2,51 Yen je Aktie entspricht das einer Ausschüttungsquote von rund 80%. Das Unternehmen beschreibt eine sich moderat erholende japanische Wirtschaft, deren Aussichten durch anhaltende Inflation, Schwankungen an Devisen- und Finanzmärkten, die US-Handelspolitik und zunehmende geopolitische Risiken getrübt seien, und stellt sein Geschäft in den Kontext eines strukturellen Arbeitskräftemangels, der Plattformen wie seine eigene nach eigener Aussage wichtiger mache.
| Kennzahl | 9M GJ10/2026 | 9M GJ10/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 17.326 | 16.712 | +3,7 % |
| Rohertrag (Mio. ¥) | 3.502 | 3.697 | −5,3 % |
| Rohmarge | 20,2 % | 22,1 % | −1,9 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 3.131 | 3.891 | −19,5 % |
| Betriebsergebnis (Mio. ¥) | 370 | −193 | von Verlust zu Gewinn |
| Operative Marge | 2,1 % | −1,2 % | +3,3 pp |
| Nicht operative Aufwendungen (Mio. ¥) | 236 | 130 | +80,9 % |
| Bewertungsverlust auf Kryptowerte (Mio. ¥) | 213 | 106 | +100,0 % |
| Ordentliches Ergebnis (Mio. ¥) | 160 | −284 | von Verlust zu Gewinn |
| Außerordentliche Erträge (Mio. ¥) | 42 | 876 | −95,1 % |
| Ergebnis vor Steuern (Mio. ¥) | 197 | 269 | −26,8 % |
| Ertragsteuern (Mio. ¥) | 187 | 89 | +108,7 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 9 | 185 | −94,7 % |
| Ergebnis je Aktie (¥) | 0,50 | 9,35 | −94,7 % |
| Gesamtergebnis (Mio. ¥) | 14 | 180 | −92,1 % |
| On-Demand-Economy — Umsatz (Mio. ¥) | 9.048 | 7.676 | +17,9 % |
| On-Demand-Economy — Segmentergebnis (Mio. ¥) | 661 | 423 | +56,2 % |
| Web3-Dienste — Umsatz (Mio. ¥) | 347 | 52 | +556,3 % |
| Web3-Dienste — Segmentergebnis (Mio. ¥) | −25 | −527 | Verlust verringert |
| Systemlösungen — Umsatz (Mio. ¥) | 4.155 | 3.541 | +17,3 % |
| Systemlösungen — Segmentergebnis (Mio. ¥) | 552 | 607 | −9,0 % |
| Sharing Economy — Umsatz (Mio. ¥) | 4.315 | 4.673 | −7,7 % |
| Sharing Economy — Segmentergebnis (Mio. ¥) | 292 | 571 | −48,9 % |
| Digitales Marketing (veräußert) — Umsatz (Mio. ¥) | — | 1.292 | — |
| Digitales Marketing (veräußert) — Segmentergebnis (Mio. ¥) | — | −163 | — |
| Bilanzsumme (Mio. ¥) | 7.933 | 7.812 | +1,6 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 1.816 | 2.508 | −27,6 % |
| Nettovermögen (Mio. ¥) | 2.716 | 2.797 | −2,9 % |
| Eigenkapitalquote | 33,1 % | 34,6 % | −1,5 pp |
| Prognose GJ10/2026 — Umsatz (Mio. ¥) | 23.000 | — | +3,3 % |
| Prognose GJ10/2026 — Betriebsergebnis (Mio. ¥) | 400 | — | n.a. |
| Prognose GJ10/2026 — ordentliches Ergebnis (Mio. ¥) | 180 | — | n.a. |
| Prognose GJ10/2026 — Periodenergebnis (Mio. ¥) | 50 | — | −81,6 % |
| Prognose GJ10/2026 — Ergebnis je Aktie (¥) | 2,51 | — | — |
| Jahresdividende je Aktie (¥) | 2,00 | 2,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.