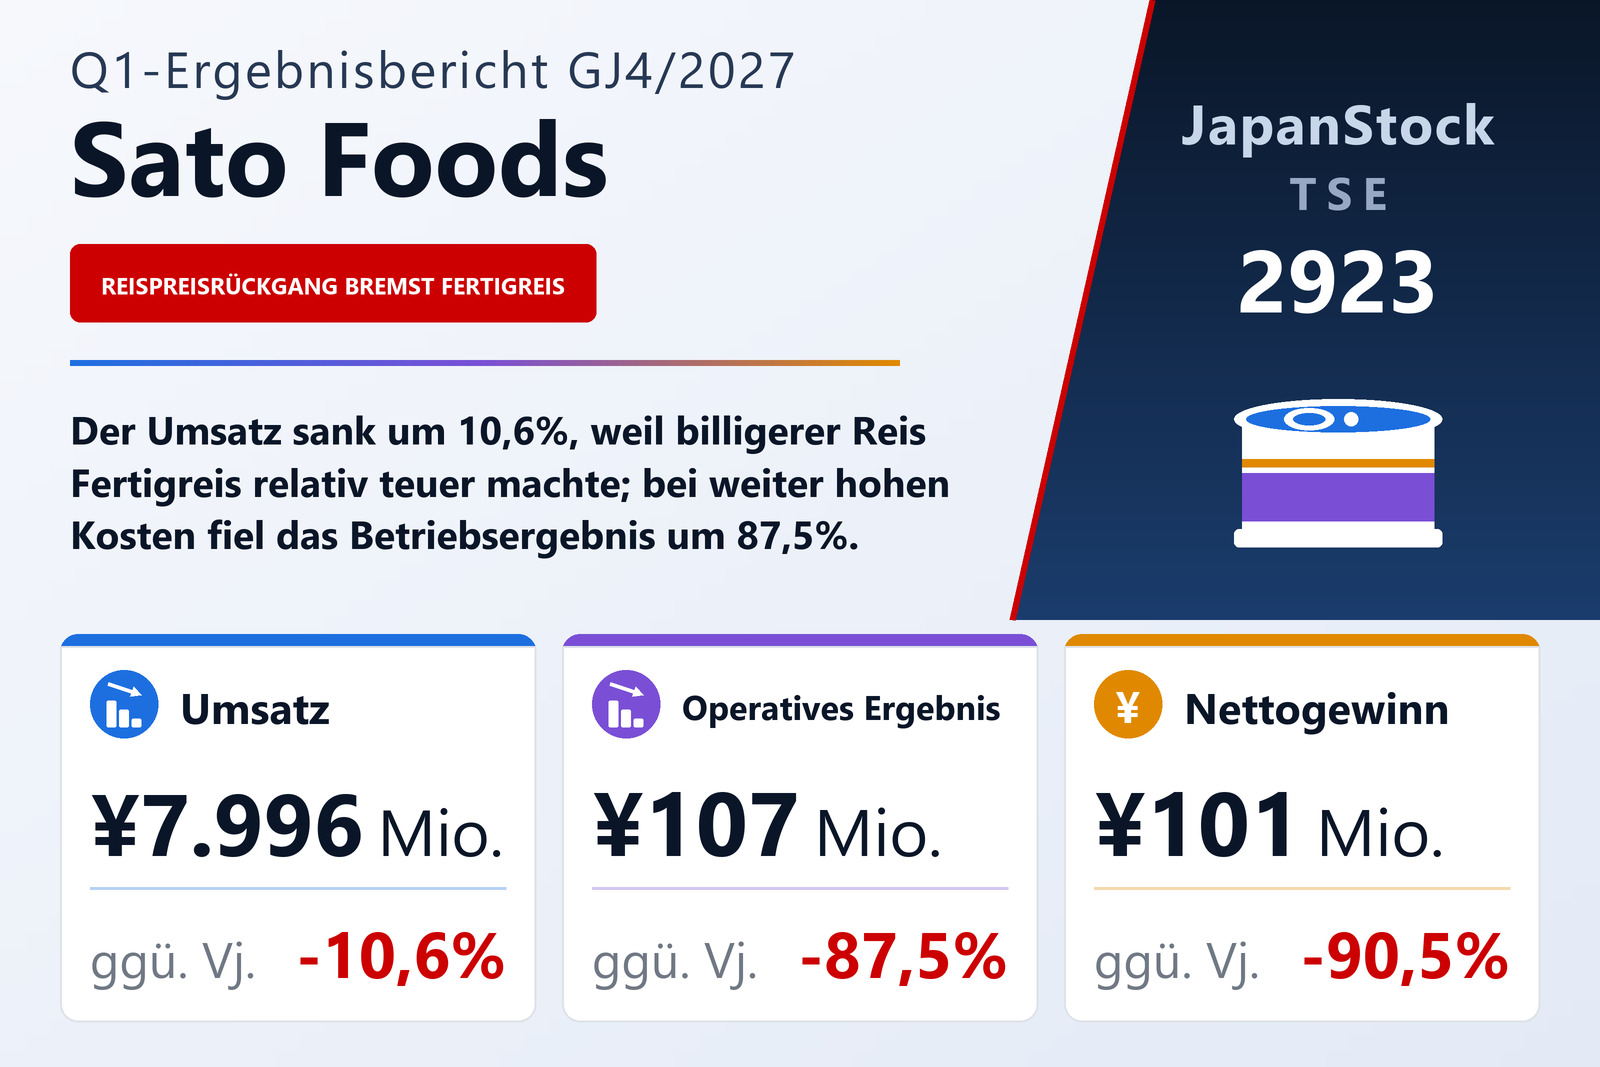
Umsatz minus 10,6%, Herstellungskosten nur minus 3,9% – diese Lücke kostete den Großteil des Gewinns
Die Sato Foods Co., Ltd. (TSE: 2923), Hersteller des verpackten gekochten Reises Sato no Gohan und verpackter Mochi-Reiskuchen, veröffentlichte am 10. September 2026 den Konzernabschluss für das erste Quartal des GJ4/2027, die drei Monate vom 1. Mai bis zum 31. Juli 2026, nach japanischer Rechnungslegung. Der Umsatz sank um 10,6% auf 7.996 Mio. Yen, das Betriebsergebnis um 87,5% auf 107 Mio. Yen, das ordentliche Ergebnis um 84,5% auf 150 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 90,5% auf 101 Mio. Yen, entsprechend 20,14 Yen je Aktie nach 211,68 Yen. Der Quartalsabschluss wurde auf freiwilliger Basis von der Prüfungsgesellschaft des Unternehmens einer prüferischen Durchsicht unterzogen.
Die Rechnung ist kurz. Der Umsatz ging um 945 Mio. Yen zurück, die Herstellungskosten aber nur um 3,9%, auf 5.784 Mio. Yen von 6.017 Mio. Yen; der Rohertrag fiel daher um 24,3% auf 2.212 Mio. Yen, und die Rohmarge verengte sich von 32,7% auf 27,7%. Die Vertriebs- und Verwaltungskosten stiegen um 2,2% auf 2.104 Mio. Yen; der Bericht schlüsselt sie nicht auf, beschreibt aber landesweite Fernsehwerbung und Kooperationsprodukte mit einer bekannten Anime-Figur im Berichtszeitraum. Ein Rückgang des Rohertrags um 712 Mio. Yen und ein Anstieg der Gemeinkosten um 44 Mio. Yen erklären praktisch den gesamten Rückgang des Betriebsergebnisses um 757 Mio. Yen, und die operative Marge sank von 9,7% auf 1,3%. Das Unternehmen führt den Rückgang auf Rohstoff- und Logistikkosten zurück, die seit dem Vorjahr hoch geblieben sind, und erklärt, es habe im Berichtszeitraum seine Produktpreise angepasst, um einen angemessenen Gewinn und eine stabile Versorgung zu sichern.
Fertigreis verlor an Boden, als die Preise für polierten Reis fielen
Der Konzern berichtet ein einziges Segment Lebensmittel und veröffentlicht daher keine Segmenttabelle, schlüsselt den Umsatz aber nach Produktkategorien auf. Verpackte Reisprodukte, rund 85% des Umsatzes, gingen um 11,6% auf 6.829 Mio. Yen zurück. Laut Bericht ist die Nachfrage weiterhin fest verankert, doch gesunkene Marktpreise für polierten Reis ließen Fertigreis vergleichsweise teuer erscheinen, was den Absatz dämpfte. Verpackte Mochi-Produkte, einschließlich Kagami-Mochi, sanken um 4,1% auf 1.163 Mio. Yen, obwohl der Bericht den Absatz der wichtigsten Mochi-Produkte als robust bezeichnet. Für beide Kategorien nennt der Bericht nur die prozentualen Veränderungen, nicht die Vorjahresbeträge.
Im Marketing ließ Sato Foods nach eigenen Angaben landesweit Fernsehwerbung für Sato no Gohan laufen, die das Garverfahren im dickwandigen Topf in den Mittelpunkt stellt, und brachte im Februar 2026 mit Sato no Gohan Shin-Teiban ein neues Kernprodukt auf den Markt. Bei Mochi warb das Unternehmen weiter dafür, geschnittenen Mochi als Alltagszutat und nicht nur als Neujahrsspeise zu nutzen, und verkaufte kompakte Kagami-Mochi-Formate für kleinere Haushalte. Das beschriebene Umfeld wirkt in beide Richtungen: Doppelverdiener- und Einpersonenhaushalte weiten den Konsum verzehrfertiger Grundnahrungsmittel wie verpackten Reises und verpackter Mochi aus, während aufeinanderfolgende Preiserhöhungen die Verbraucher spar- und preisbewusst halten.
Unterhalb des Betriebsergebnisses fehlt der Wertpapiergewinn des Vorjahres
Die nicht operativen Erträge sanken auf 142 Mio. Yen von 182 Mio. Yen, wobei die Erlöse aus Nebenprodukten auf 38 Mio. Yen von 57 Mio. Yen zurückgingen, während die nicht operativen Aufwendungen auf 100 Mio. Yen von 72 Mio. Yen stiegen, vor allem weil der Zinsaufwand auf 61 Mio. Yen von 37 Mio. Yen zunahm. Das ordentliche Ergebnis fiel daher um 84,5% auf 150 Mio. Yen. Der größere Umschwung liegt eine Zeile tiefer: Vor einem Jahr verbuchte das Unternehmen einen Gewinn von 546 Mio. Yen aus dem Verkauf von Wertpapieren des Anlagevermögens, in diesem Quartal betrugen die außerordentlichen Erträge nur 250.000 Yen. Das Ergebnis vor Steuern fiel um 90,1% auf 150 Mio. Yen von 1.522 Mio. Yen, und nach Steuern von 49 Mio. Yen belief sich der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn auf 101 Mio. Yen. Der Bericht selbst nennt den Wegfall dieses hohen außerordentlichen Vorjahresgewinns als einen Grund für den Rückgang. Das Gesamtergebnis betrug 295 Mio. Yen, minus 67,7%, abgefedert durch einen Anstieg der Bewertungsdifferenz auf gehaltene Wertpapiere um 197 Mio. Yen.
Fertigwarenbestand fast verdoppelt, kurzfristige Kredite neu aufgenommen
Die Bilanzsumme sank um 3,6% auf 55.888 Mio. Yen von 57.951 Mio. Yen zum 30. April 2026. Handelswaren und Fertigerzeugnisse stiegen um 4.311 Mio. Yen auf 9.043 Mio. Yen, während die Forderungen aus Lieferungen und Leistungen um 3.018 Mio. Yen, die liquiden Mittel und Einlagen um 2.588 Mio. Yen auf 1.270 Mio. Yen und die Roh-, Hilfs- und Betriebsstoffe um 758 Mio. Yen zurückgingen. Einen Grund für den Lageraufbau nennt der Bericht nicht; er weist aber darauf hin, dass Mochi, vor allem Kagami-Mochi, hauptsächlich zum Jahresende verkauft wird, sodass Umsatz und Gewinn im dritten Quartal deutlich höher ausfallen als in den übrigen Quartalen. Auf der Passivseite erscheinen kurzfristige Kredite von 4.050 Mio. Yen, wo es am 30. April keine gab, während die langfristigen Kredite sanken; die gesamten Kreditverbindlichkeiten einschließlich des kurzfristigen Teils langfristiger Darlehen stiegen auf 22.889 Mio. Yen von 20.439 Mio. Yen. Die übrigen kurzfristigen Verbindlichkeiten, vor allem sonstige Verbindlichkeiten, sanken um 4.122 Mio. Yen, und die Ertragsteuerschulden fielen auf 16 Mio. Yen von 998 Mio. Yen.
Das Nettovermögen gab um 0,3% auf 24.777 Mio. Yen nach: Dem Quartalsgewinn von 101 Mio. Yen standen Dividenden von 378 Mio. Yen gegenüber, wobei ein Anstieg des kumulierten sonstigen Ergebnisses um 193 Mio. Yen den größten Teil der Differenz auffing. Weil die Bilanzsumme schneller schrumpfte als das Eigenkapital, stieg die Eigenkapitalquote auf 44,3% von 42,9%. Die Anlagen im Bau beliefen sich auf 6.585 Mio. Yen. Nach Angaben des Unternehmens wurde das Gebäude des zweiten Werks, das es mit einer Investition von rund 8 Mrd. Yen auf dem Gelände seiner Seiro-Fabrik in der Präfektur Niigata errichtet, im April 2026 fertiggestellt; derzeit werden die Produktionsanlagen angeliefert und installiert, um den vollen Betrieb vorzubereiten.
Jahresprognose veröffentlicht: Umsatz plus 8,2%, Betriebsergebnis minus 11,9%
Sato Foods hatte seine Prognose für GJ4/2027 offengelassen, weil sich die Auswirkungen der Reispreisentwicklung nicht vernünftig abschätzen ließen. Am 10. September 2026 veröffentlichte das Unternehmen in einer gesonderten Mitteilung Zahlen auf Basis der Ergebnisse des ersten Quartals und der derzeit verfügbaren Informationen. Erwartet werden ein Umsatz von 56.000 Mio. Yen (+8,2%), ein Betriebsergebnis von 2.940 Mio. Yen (−11,9%), ein ordentliches Ergebnis von 3.050 Mio. Yen (−15,0%) und ein den Anteilseignern der Muttergesellschaft zurechenbarer Gewinn von 2.060 Mio. Yen (−26,4%), entsprechend einem Ergebnis je Aktie von 408,44 Yen. Als Risiken nennt es geopolitische Spannungen, hohe Energiepreise, steigende Personal- und Logistikkosten, veränderte Finanzierungsbedingungen und die Rohstoffteuerung, wobei der Preis für Reis, seinen wichtigsten Rohstoff, weiterhin ungewiss sei.
Gemessen an der Prognose lieferten die ersten drei Monate 14,3% des erwarteten Umsatzes, aber nur 3,6% des erwarteten Betriebsergebnisses; für die verbleibenden neun Monate bleiben damit 48.004 Mio. Yen Umsatz und 2.833 Mio. Yen Betriebsergebnis, einschließlich der Mochi-Saison zum Jahresende, die der Bericht als Höhepunkt ausweist. Nach Quartalsende erhöhte das Unternehmen ab den Auslieferungen vom 3. August 2026 den Preis für Kagami-Mochi, da es den starken Anstieg der Rohreispreise sowie höhere Material-, Personal- und Logistikkosten nicht länger aus eigener Kraft auffangen könne. Die Dividendenprognose, die der Bericht ebenfalls als geändert kennzeichnet, liegt bei 75,00 Yen je Aktie zum Jahresende, ebenso viel wie die für GJ4/2026 gezahlten 75,00 Yen.
| Kennzahl | Q1 GJ4/2027 | Q1 GJ4/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 7.996 | 8.941 | −10,6 % |
| Verpackte Reisprodukte — Umsatz (Mio. ¥) | 6.829 | — | −11,6 % |
| Verpackte Mochi-Produkte — Umsatz (Mio. ¥) | 1.163 | — | −4,1 % |
| Herstellungskosten (Mio. ¥) | 5.784 | 6.017 | −3,9 % |
| Rohertrag (Mio. ¥) | 2.212 | 2.924 | −24,3 % |
| Rohmarge | 27,7 % | 32,7 % | −5,0 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 2.104 | 2.060 | +2,2 % |
| Betriebsergebnis (Mio. ¥) | 107 | 864 | −87,5 % |
| Operative Marge | 1,3 % | 9,7 % | −8,3 pp |
| Ordentliches Ergebnis (Mio. ¥) | 150 | 974 | −84,5 % |
| Ergebnis vor Steuern (Mio. ¥) | 150 | 1.522 | −90,1 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 101 | 1.067 | −90,5 % |
| Gesamtergebnis (Mio. ¥) | 295 | 913 | −67,7 % |
| Ergebnis je Aktie (¥) | 20,14 | 211,68 | −90,5 % |
| Bilanzsumme (Mio. ¥) | 55.888 | 57.951 | −3,6 % |
| Nettovermögen (Mio. ¥) | 24.777 | 24.860 | −0,3 % |
| Eigenkapitalquote | 44,3 % | 42,9 % | +1,4 pp |
| Handelswaren und Fertigerzeugnisse (Mio. ¥) | 9.043 | 4.731 | +91,1 % |
| Kreditverbindlichkeiten gesamt (Mio. ¥) | 22.889 | 20.439 | +12,0 % |
| Prognose GJ4/2027 — Umsatz (Mio. ¥) | 56.000 | — | +8,2 % |
| Prognose GJ4/2027 — Betriebsergebnis (Mio. ¥) | 2.940 | — | −11,9 % |
| Prognose GJ4/2027 — ordentliches Ergebnis (Mio. ¥) | 3.050 | — | −15,0 % |
| Prognose GJ4/2027 — Periodenergebnis (Mio. ¥) | 2.060 | — | −26,4 % |
| Prognose GJ4/2027 — Ergebnis je Aktie (¥) | 408,44 | — | — |
| Jahresdividende je Aktie (¥) | 75,00 | 75,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.