Umsatz plus 4,3%, Herstellungskosten plus 0,8% — in dieser Lücke steckt das Quartal
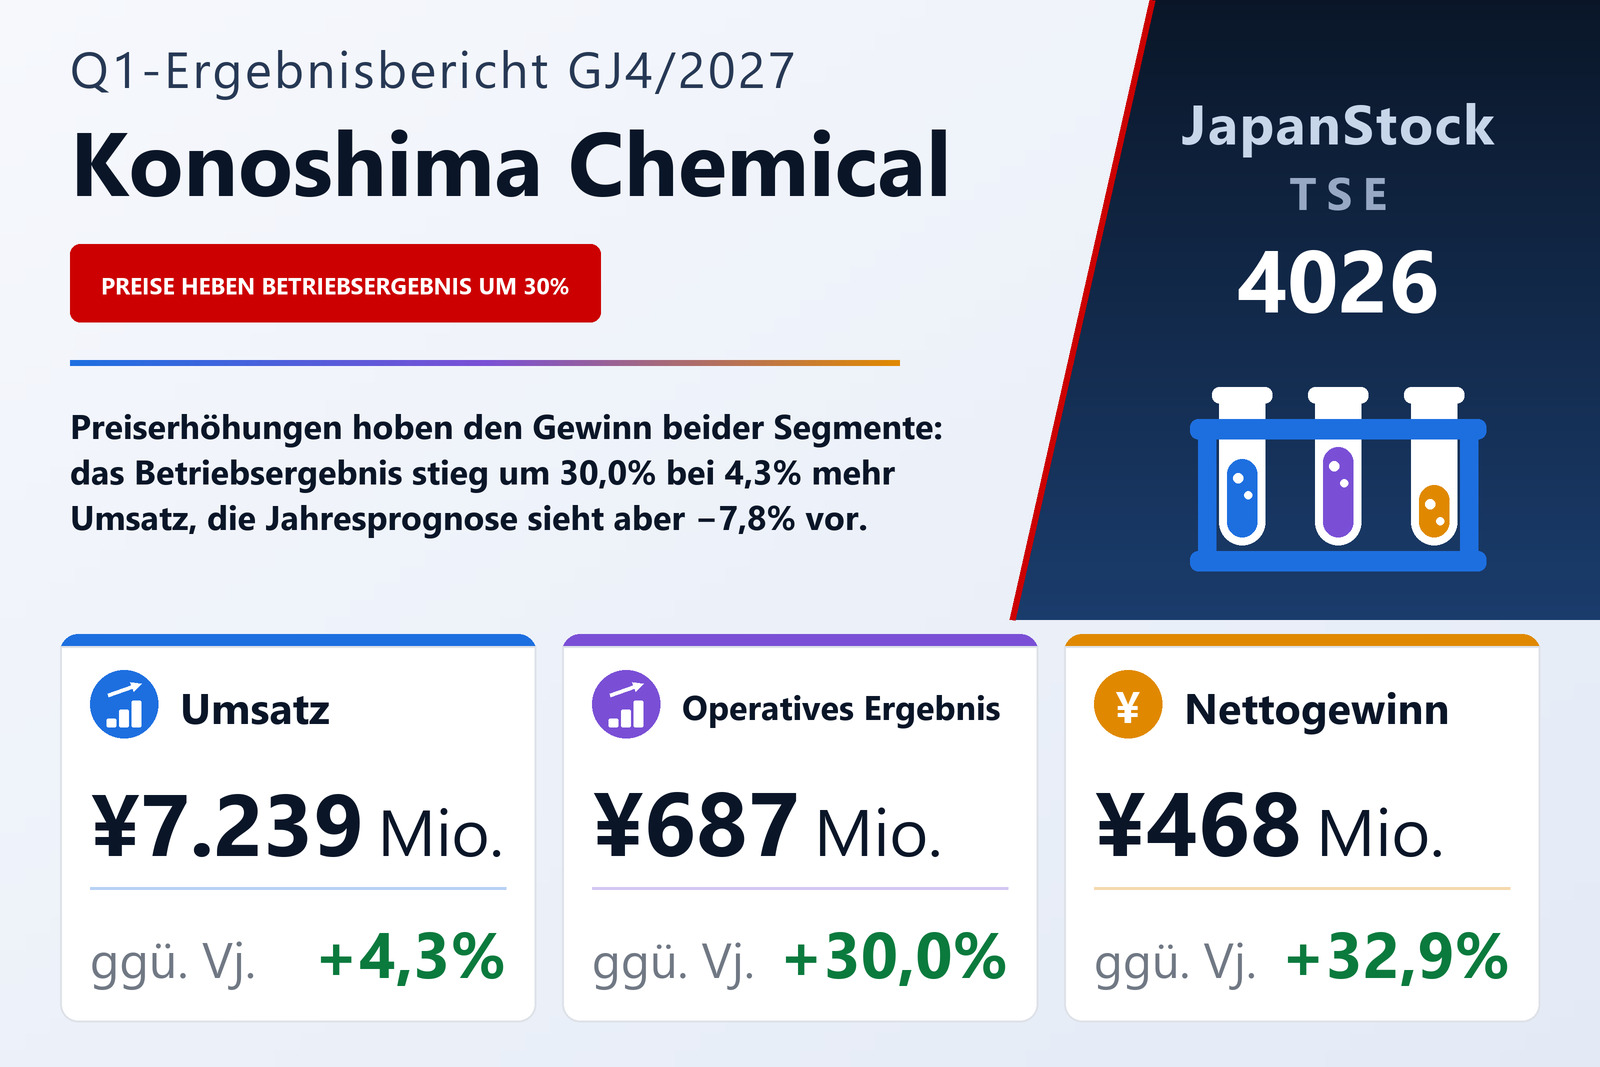
Die Konoshima Chemical Co., Ltd. (TSE: 4026), Hersteller von Baustoffen wie Dachuntersichtplatten, Fassadenverkleidungen und Brandschutzpaneelen sowie von Magnesiumverbindungen und Keramik, veröffentlichte am 10. September 2026 den Einzelabschluss für das erste Quartal des im April 2027 endenden Geschäftsjahres – die drei Monate vom 1. Mai bis zum 31. Juli 2026 – nach japanischer Rechnungslegung. Der Umsatz stieg um 4,3% auf 7.239 Mio. Yen, das operative Ergebnis um 30,0% auf 687 Mio. Yen, das ordentliche Ergebnis um 33,0% auf 669 Mio. Yen und der Periodenüberschuss um 32,9% auf 468 Mio. Yen, entsprechend 51,58 Yen je Aktie nach 38,90 Yen (verwässert 51,32 nach 38,69 Yen). Die Aktie ist an der Börse Tokio notiert; der Quartalsabschluss wurde keiner prüferischen Durchsicht unterzogen.
Die Rechnung ist kurz. Der Umsatz stieg um 296 Mio. Yen, die Herstellungskosten dagegen nur um 0,8% auf 5.108 Mio. Yen von 5.069 Mio. Yen, sodass fast der gesamte Mehrumsatz im Bruttogewinn ankam: Dieser stieg um 13,7% auf 2.130 Mio. Yen, und die Bruttomarge weitete sich von 27,0% auf 29,4%. Die Vertriebs- und Verwaltungskosten wuchsen um 7,4% auf 1.443 Mio. Yen – schneller als der Umsatz – und zehrten 99 Mio. Yen der 257 Mio. Yen Bruttogewinnzuwachs auf. Der Rest hob das operative Ergebnis um 158 Mio. Yen, die operative Marge stieg von 7,6% auf 9,5%. Ein Unternehmen, dessen Umsatz nur gut 4% wuchs, steigerte das operative Ergebnis um 30,0% fast ausschließlich, weil sich die Herstellungskosten kaum bewegten.
Beide Segmente wuchsen im Umsatz um rund 4%, im Ergebnis weit stärker
Baustoffe, das umsatzstärkere Segment, setzte 3.936 Mio. Yen um, plus 4,4%, und erzielte ein Segmentergebnis von 385 Mio. Yen, plus 35,6% nach 284 Mio. Yen. Im Wohnungsbau verkaufte das Unternehmen mehr seiner höherwertigen Premium-Dachuntersichtplatten und mehr Fassadenverkleidungen, außerhalb des Wohnungsbaus mehr Brandschutzpaneele für städtische Hochhäuser. Den Ergebnisanstieg führt es auf Preiserhöhungen zurück, die es seit früheren Perioden umsetzt, sowie auf den höheren Absatz der Premium-Dachuntersichtplatten.
Chemieprodukte setzte 3.302 Mio. Yen um, plus 4,1%, bei einem Segmentergebnis von 557 Mio. Yen, plus 19,1% nach 468 Mio. Yen. Der Magnesiumumsatz wuchs durch höheren Absatz von höherwertigem Magnesiumoxid für Nahrungsergänzungsmittel im Ausland und von flammhemmendem Magnesiumhydroxid im Inland, während der Keramikumsatz wegen geringerer Aufträge für Leuchtstoffe sank. Den Ergebnisanstieg schreibt das Unternehmen Preiserhöhungen, Kostenverbesserungen und dem Magnesiumoxid für Nahrungsergänzungsmittel zu. Chemieprodukte bleibt das profitablere Segment, mit einer Segmentmarge von rund 16,9% gegenüber 9,8% bei Baustoffe (vor einem Jahr 14,8% und 7,5%). Zusammen erwirtschafteten die Segmente 943 Mio. Yen nach 752 Mio. Yen; die nicht zugeordneten Konzernkosten, vor allem für Verwaltungsbereiche wie die allgemeine Verwaltung, stiegen auf 256 Mio. Yen von 224 Mio. Yen und zehrten vor dem operativen Ergebnis einen Teil dieses Zuwachses auf.
Unterhalb der operativen Zeile änderte sich wenig
Die nicht betrieblichen Erträge verdoppelten sich auf 34 Mio. Yen von 17 Mio. Yen, vor allem durch vereinnahmte Dividenden von 22 Mio. Yen nach 10 Mio. Yen, während die nicht betrieblichen Aufwendungen auf 51 Mio. Yen von 42 Mio. Yen stiegen, darunter Zinsen von 40 Mio. Yen nach 35 Mio. Yen. Das ordentliche Ergebnis stieg damit um 33,0% auf 669 Mio. Yen, etwas schneller als das operative. Der einzige außerordentliche Posten war ein Verlust von 2 Mio. Yen aus dem Abgang von Anlagevermögen. Das Ergebnis vor Steuern betrug 667 Mio. Yen nach 501 Mio. Yen, und Ertragsteuern von 198 Mio. Yen – 54 Mio. Yen laufende und 144 Mio. Yen latente – ergaben eine effektive Quote von rund 29,7%, nahe den 29,5% des Vorjahres. Der Periodenüberschuss von 468 Mio. Yen spiegelt die operative Verbesserung wider, keinen Einmaleffekt.
Wohnungsbaubeginne erholten sich von einer durch Regulierung gedrückten Basis
Das Unternehmen beschreibt eine japanische Wirtschaft in moderater Erholung dank verbesserter Beschäftigung und Einkommen, mit Aussichten, die es wegen der Zuspitzung der Lage im Nahen Osten sowie der Entwicklung von Wechselkursen und Zinsen als unklar bezeichnet. Im Wohnungsbau, dem Hauptmarkt des Segments Baustoffe, lagen die kumulierten Baubeginne neuer Wohnungen von April bis Juni 2026 über dem Vorjahr, mit Zuwächsen bei selbstgenutztem Wohneigentum, Mietwohnungen und zum Verkauf errichteten Wohnungen – der Bericht weist jedoch darauf hin, dass der Vorjahreszeitraum durch das Inkrafttreten des geänderten Baunormengesetzes und des geänderten Gesetzes zur Energieeffizienz von Gebäuden gedrückt war, der Vergleich also gegen eine schwache Basis erfolgt. Das Management arbeitet nach eigenen Angaben nach den zwei Grundsätzen seines Mittelfristplans: ein nachhaltiges Wachstumsmodell aufzubauen, indem es gesellschaftliche Aufgaben wie den Umweltschutz angeht und gesellschaftlichen Beitrag mit Gewinnwachstum verbindet, sowie eine Unternehmensführung, die Kapitalkosten und Aktienkurs im Blick behält.
Die Investitionen zeigen sich in der Bilanz
Die Bilanzsumme stieg gegenüber dem 30. April 2026 um 1.224 Mio. Yen auf 32.018 Mio. Yen, vor allem weil das Sachanlagevermögen um 867 Mio. Yen zunahm; die Anlagen im Bau wuchsen auf 2.974 Mio. Yen von 2.165 Mio. Yen. Auch die Vorräte bauten sich auf: Fertigerzeugnisse 2.719 Mio. Yen nach 2.556 Mio. Yen, unfertige Erzeugnisse 1.199 Mio. Yen nach 997 Mio. Yen. Die Verbindlichkeiten stiegen um 967 Mio. Yen auf 17.049 Mio. Yen, vor allem weil die elektronisch erfassten Verbindlichkeiten aus Anlagenkäufen um 895 Mio. Yen auf 1.159 Mio. Yen zunahmen – die noch unbezahlte Seite dieser Investitionen. Die kurzfristigen Kredite stiegen auf 6.500 Mio. Yen von 5.900 Mio. Yen, die langfristigen sanken auf 1.646 Mio. Yen von 2.036 Mio. Yen; einschließlich des kurzfristigen Anteils langfristiger Kredite lagen die Finanzschulden damit bei 9.240 Mio. Yen nach 9.122 Mio. Yen. Das Nettovermögen stieg um 257 Mio. Yen auf 14.968 Mio. Yen, vor allem durch einen Zuwachs der Gewinnrücklagen um 232 Mio. Yen, und die Eigenkapitalquote sank von 47,6% auf 46,6%. Eine Kapitalflussrechnung für das Quartal wurde nicht erstellt; die Abschreibungen betrugen 514 Mio. Yen nach 493 Mio. Yen.
Prognose: ein starkes erstes Quartal, danach ein schwächerer Rest des Jahres
Konoshima Chemical veröffentlichte die Prognosen für das im April 2027 endende Geschäftsjahr am selben Tag, dem 10. September 2026, in einer gesonderten Mitteilung; der Quartalsbericht kennzeichnet sowohl die Ergebnis- als auch die Dividendenprognose als gegenüber den zuletzt veröffentlichten geändert. Für das erste Halbjahr, Mai bis Oktober, erwartet das Unternehmen einen Umsatz von 14.570 Mio. Yen (+5,4%), ein operatives Ergebnis von 1.170 Mio. Yen (−3,3%), ein ordentliches Ergebnis von 1.100 Mio. Yen (−4,8%) und einen Periodenüberschuss von 770 Mio. Yen (−4,1%), entsprechend 84,74 Yen je Aktie. Für das Gesamtjahr erwartet es einen Umsatz von 30.530 Mio. Yen (+9,0%), ein operatives Ergebnis von 2.470 Mio. Yen (−7,8%), ein ordentliches Ergebnis von 2.300 Mio. Yen (−10,3%) und einen Periodenüberschuss von 1.610 Mio. Yen (−13,0%), entsprechend 177,18 Yen je Aktie.
Neben das gerade gemeldete Quartal gelegt, hat die Prognose eine klare Form. Das erste Quartal erbrachte 23,7% des prognostizierten Umsatzes, aber 27,8% des prognostizierten operativen Ergebnisses und 29,1% des prognostizierten Periodenüberschusses. Die Halbjahresprognose impliziert für das zweite Quartal einen Umsatz von rund 7.331 Mio. Yen – etwas mehr als im ersten Quartal –, aber ein operatives Ergebnis von nur rund 483 Mio. Yen nach den soeben verbuchten 687 Mio. Yen. Für das Gesamtjahr wird ein Umsatzplus von 9,0% bei einem Rückgang des operativen Ergebnisses um 7,8% erwartet, was eine operative Marge von rund 8,1% nach 9,5% im ersten Quartal impliziert. Der Quartalsbericht selbst erläutert die Annahmen der Prognose nicht und verweist auf die gesonderte Mitteilung. Die Dividendenprognose lautet 26,00 Yen zur Zwischendividende und 26,00 Yen zum Jahresende, insgesamt 52,00 Yen nach 49,00 Yen (23,00 plus 26,00) für das im April 2026 beendete Geschäftsjahr, ein Plus von 6,1% – rund 29% des prognostizierten Ergebnisses je Aktie.
| Kennzahl | Q1 GJ4/2027 | Q1 GJ4/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 7.239 | 6.943 | +4,3 % |
| Rohertrag (Mio. ¥) | 2.130 | 1.873 | +13,7 % |
| Rohmarge | 29,4 % | 27,0 % | +2,4 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 1.443 | 1.344 | +7,4 % |
| Betriebsergebnis (Mio. ¥) | 687 | 528 | +30,0 % |
| Operative Marge | 9,5 % | 7,6 % | +1,9 pp |
| Ordentliches Ergebnis (Mio. ¥) | 669 | 503 | +33,0 % |
| Periodenergebnis (Mio. ¥) | 468 | 352 | +32,9 % |
| Ergebnis je Aktie (¥) | 51,58 | 38,90 | +32,6 % |
| Baustoffe — Umsatz (Mio. ¥) | 3.936 | 3.771 | +4,4 % |
| Baustoffe — Segmentergebnis (Mio. ¥) | 385 | 284 | +35,6 % |
| Chemieprodukte — Umsatz (Mio. ¥) | 3.302 | 3.171 | +4,1 % |
| Chemieprodukte — Segmentergebnis (Mio. ¥) | 557 | 468 | +19,1 % |
| Nicht zugeordnete Konzernkosten (Mio. ¥) | −256 | −224 | +14,3 % |
| Bilanzsumme (Mio. ¥) | 32.018 | 30.793 | +4,0 % |
| Verbindlichkeiten gesamt (Mio. ¥) | 17.049 | 16.082 | +6,0 % |
| Nettovermögen (Mio. ¥) | 14.968 | 14.710 | +1,8 % |
| Eigenkapitalquote | 46,6 % | 47,6 % | −1,0 pp |
| Prognose H1 GJ4/2027 — Betriebsergebnis (Mio. ¥) | 1.170 | — | −3,3 % |
| Prognose GJ4/2027 — Umsatz (Mio. ¥) | 30.530 | — | +9,0 % |
| Prognose GJ4/2027 — Betriebsergebnis (Mio. ¥) | 2.470 | — | −7,8 % |
| Prognose GJ4/2027 — ordentliches Ergebnis (Mio. ¥) | 2.300 | — | −10,3 % |
| Prognose GJ4/2027 — Periodenergebnis (Mio. ¥) | 1.610 | — | −13,0 % |
| Prognose GJ4/2027 — Ergebnis je Aktie (¥) | 177,18 | — | — |
| Jahresdividende je Aktie (¥) | 52,00 | 49,00 | +6,1 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.