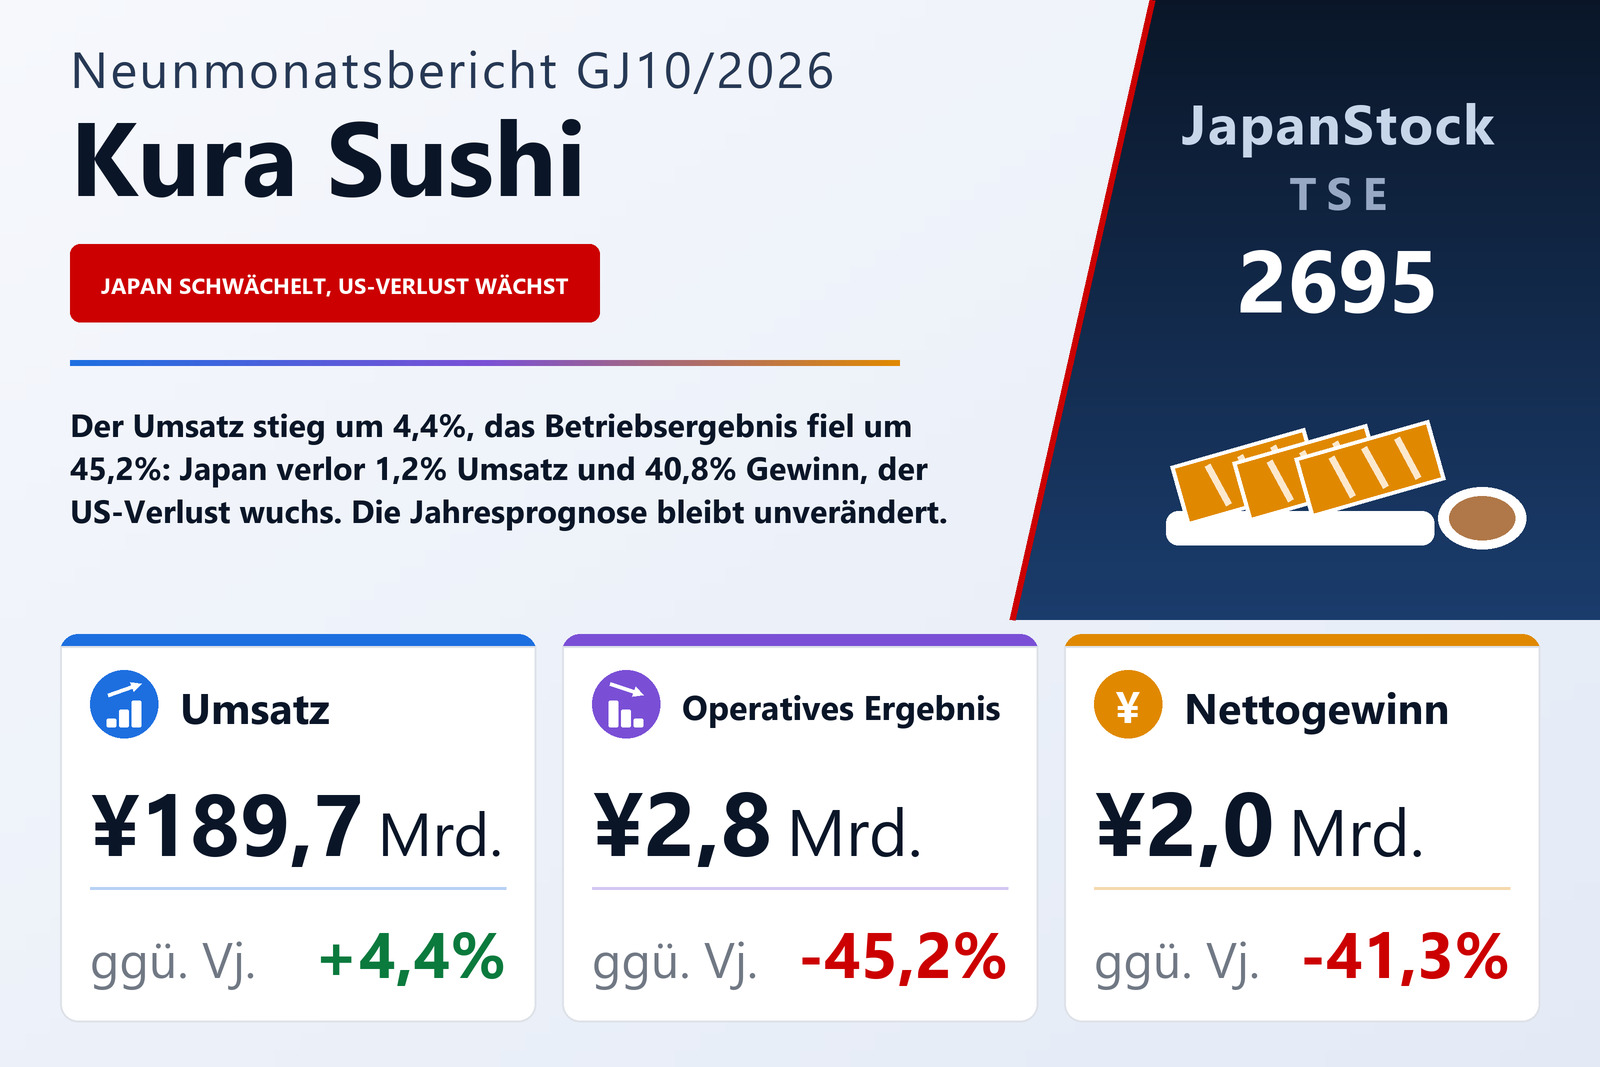
Der Umsatz wuchs um 4,4%, die Kosten schneller — und die operative Zeile verlor fast die Hälfte
Die Kura Sushi, Inc. (TSE: 2695), die Laufband-Sushi-Kette, die in Japan, den Vereinigten Staaten und Taiwan ausschließlich eigene Restaurants betreibt, veröffentlichte am 11. September 2026 den Konzernabschluss für die ersten neun Monate des GJ10/2026, den Zeitraum vom 1. November 2025 bis zum 31. Juli 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 4,4% auf 189.684 Mio. Yen, das Betriebsergebnis fiel jedoch um 45,2% auf 2.845 Mio. Yen, das ordentliche Ergebnis um 37,7% auf 3.469 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 41,3% auf 2.030 Mio. Yen. Das Ergebnis je Aktie betrug 25,54 Yen nach 43,55 Yen; beide Werte sind um den Aktiensplit im Verhältnis 1:2 zum 1. Mai 2026 angepasst. Der Bericht nennt als Börsenplatz die Börse Tokio. Der Rückgang kommt zudem auf einer schwachen Vergleichsbasis: In denselben neun Monaten des Vorjahres war das Betriebsergebnis bereits um 18,4% gefallen.
Die Herstellungskosten stiegen um 5,1% auf 77.856 Mio. Yen, etwas schneller als der Umsatz, sodass der Rohertrag nur um 3,9% auf 111.827 Mio. Yen zulegte und die Rohmarge von 59,2% auf 59,0% nachgab. Die größere Bewegung lag darunter: Die Vertriebs- und Verwaltungskosten wuchsen um 6,4% auf 108.982 Mio. Yen, fast anderthalbmal so schnell wie der Umsatz, und ihr Anteil am Umsatz kletterte von 56,4% auf 57,5%. Bei einem Geschäft, dessen operative Marge ohnehin dünn war, reichten diese beiden Verschiebungen, um sie von 2,9% auf 1,5% zu drücken und 2.344 Mio. Yen Betriebsergebnis zu kosten — 2.845 Mio. Yen gegenüber 5.189 Mio. Yen. Der Bericht schlüsselt den Anstieg der Vertriebs- und Verwaltungskosten nicht auf; als Ursachen nennt er den branchenweiten Anstieg der Rohstoffpreise und Personalkosten, Reispreise, die trotz Anzeichen eines Höhepunkts hoch bleiben, und zollbedingt teurere Zutaten in den Vereinigten Staaten.
Unterhalb der operativen Zeile half die Währung, und die Sonderbelastungen schrumpften
Das ordentliche Ergebnis fiel um 37,7% auf 3.469 Mio. Yen, also weniger stark als die operative Zeile mit 45,2%, weil die sonstigen betrieblichen Erträge auf 935 Mio. Yen von 708 Mio. Yen stiegen — darunter ein Währungsgewinn von 181 Mio. Yen, wo ein Jahr zuvor ein Verlust von 20 Mio. Yen gestanden hatte —, während die sonstigen Aufwendungen leicht auf 311 Mio. Yen von 326 Mio. Yen zurückgingen. Zinserträge von 394 Mio. Yen und Zinsaufwendungen von 274 Mio. Yen lagen beide etwas unter dem Vorjahr. Die außerordentlichen Aufwendungen sanken auf 140 Mio. Yen von 460 Mio. Yen: Die Vorjahresperiode hatte einen Verlust von 122 Mio. Yen aus gekündigten Filialverträgen und 259 Mio. Yen Wertminderungen getragen, diesmal fielen 53 Mio. Yen Wertminderungen an. Das Ergebnis vor Steuern betrug daher 3.328 Mio. Yen, minus 34,9%.
Die Steuerzeile nahm dann einen Teil dieser Entlastung zurück. Die Ertragsteuern beliefen sich auf 1.535 Mio. Yen, nur 21,1% weniger bei einem um 34,9% gefallenen Vorsteuerergebnis, sodass der effektive Steuersatz von 38,1% auf 46,1% stieg; der Bericht erklärt den höheren Satz nicht. Das Periodenergebnis fiel um 43,3% auf 1.793 Mio. Yen. Der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn lag mit 2.030 Mio. Yen darüber, weil auf nicht beherrschende Anteile ein Verlust von 237 Mio. Yen entfiel, nach 296 Mio. Yen im Vorjahr. Das Gesamtergebnis bewegte sich in die Gegenrichtung und stieg um 66,4% auf 5.086 Mio. Yen, fast vollständig durch einen Gewinn von 3.295 Mio. Yen aus der Währungsumrechnung — der Yen-Wert der Auslandstöchter stieg, während der Konzerngewinn fiel.
Japan erklärt mehr als den gesamten Rückgang
Kura Sushi berichtet drei geografische Segmente, deren Ergebnis auf der Ebene des ordentlichen Ergebnisses ausgewiesen wird. Japan steht mit 130.930 Mio. Yen Umsatz einschließlich Innenumsätzen für 69% des Konzerns und war als einziges Segment rückläufig, um 1,2%; sein Segmentergebnis fiel um 40,8% auf 3.394 Mio. Yen, ein Minus von 2.341 Mio. Yen, das den Rückgang des ordentlichen Konzernergebnisses von 2.102 Mio. Yen übersteigt. Der Bericht stellt einer wachsenden Nachfrage ausländischer Touristen in den Stadtzentren eine stagnierende Verbraucherstimmung bei weiter sinkenden Reallöhnen gegenüber und beschreibt ein Angebot rund um Premium-Aktionen — heimischer Wildfang-Blauflossenthun, Schneekrabbe — sowie die „extra gereifte“ Serie aus den Zentralküchen und eine gesundheitsorientierte „erster Teller“-Serie, dazu Anime-Kooperationen und eine Kampagne „Fest zum 50. Firmenjubiläum“ mit einem QR-Gutschein-Service für einen Gratisteller, im Vorfeld des fünfzigsten Jubiläums im Mai 2027. Zu den Kosten sagt er nur, Reis bleibe teuer und man habe die Kostenquote über eine Produkt-für-Produkt-Gestaltung gesteuert. Die Marge des Segments Japan sank von 4,3% auf 2,6%.
Nordamerika, die US-Tochter Kura Sushi USA, steigerte den Umsatz um 22,2% auf 37.204 Mio. Yen dank zwölf neuer Restaurants — darunter Orange in Kalifornien und Denton in Texas — und Kooperationen mit Tamagotchi und Honkai: Star Rail, doch der Verlust weitete sich auf 645 Mio. Yen von 596 Mio. Yen aus, weil Zölle die Zutaten verteuerten. Gemessen am Umsatz verringerte sich der Verlust sogar, von 2,0% auf 1,7% des Umsatzes. Das Unternehmen strebt weiterhin sechzehn US-Eröffnungen im Gesamtjahr an. Asien, die taiwanische Tochter, war der Lichtblick: Der Umsatz stieg um 15,1% auf 21.845 Mio. Yen und das Segmentergebnis um 42,0% auf 792 Mio. Yen, getragen von zeitlich begrenzten Aktionen, einer auf acht Preisstufen erweiterten Karte, Kooperationen mit Haikyu!! und DINOTAENG und einem neuen Restaurant in Hualien. Im Juli 2026 gründete der Konzern zudem die Kura Sushi (Thailand) Co., Ltd., um Eröffnungen in Thailand vorzubereiten. Konzernweit wurden in den neun Monaten 25 Restaurants eröffnet — zehn in Japan, zwölf in den Vereinigten Staaten und drei in Asien —, womit der Bestand zum 31. Juli auf 712 Restaurants, alle in Eigenregie, stieg, darunter 91 in den Vereinigten Staaten und 63 in Asien.
In der Bilanz wuchsen die Leasingverbindlichkeiten, nicht die Schulden
Die Bilanzsumme stieg um 8,3% auf 169.038 Mio. Yen von 156.015 Mio. Yen zum 31. Oktober 2025, ein Zuwachs von 13.022 Mio. Yen, den der Bericht vor allem auf die Sachanlagen zurückführt, die um 14.864 Mio. Yen auf 111.245 Mio. Yen wuchsen — darin stiegen die Nutzungsrechte von 32.472 Mio. Yen auf 39.393 Mio. Yen —, sowie auf die Forderungen, die um 1.526 Mio. Yen zulegten, während die Zahlungsmittel und Einlagen um 4.053 Mio. Yen auf 20.118 Mio. Yen sanken. Die Verbindlichkeiten stiegen um 8.101 Mio. Yen auf 77.858 Mio. Yen, vor allem durch langfristige Leasingverbindlichkeiten, die um 7.410 Mio. Yen auf 42.114 Mio. Yen wuchsen; kurzfristige Darlehen betrugen nur 765 Mio. Yen nach 1.172 Mio. Yen. Das Nettovermögen stieg um 5,7% auf 91.180 Mio. Yen, getragen vom Gewinn von 2.030 Mio. Yen, einem Anstieg der Umrechnungsdifferenzen um 1.369 Mio. Yen und einem Zuwachs der nicht beherrschenden Anteile um 1.550 Mio. Yen. Weil die Bilanz schneller wuchs als das Eigenkapital — 64.942 Mio. Yen, plus 4,2% —, sank die Konzern-Eigenkapitalquote von 40,0% auf 38,4%. Die Muttergesellschaft allein, so der Bericht, arbeitet weiterhin faktisch schuldenfrei mit einer Eigenkapitalquote von 67,9%. Für das dritte Quartal wird keine Kapitalflussrechnung erstellt; die Abschreibungen der neun Monate betrugen 7.696 Mio. Yen nach 7.360 Mio. Yen.
Die Prognose bleibt — und verlangt nun das stärkste Quartal des Jahres
Kura Sushi hat die am 10. Dezember 2025 veröffentlichte Jahresprognose nicht revidiert: Umsatz 257.000 Mio. Yen (+4,9%), Betriebsergebnis 5.000 Mio. Yen (−8,4%), ordentliches Ergebnis 5.200 Mio. Yen (−15,8%) und den Anteilseignern zurechenbarer Gewinn 3.000 Mio. Yen (−16,8%), entsprechend einem Ergebnis je Aktie von 37,74 Yen auf Basis der Aktienzahl nach dem Split (75,48 Yen davor). Nach neun Monaten hat der Konzern 73,8% des prognostizierten Umsatzes, aber nur 56,9% des prognostizierten Betriebsergebnisses erreicht. Das implizite vierte Quartal bedeutet daher rund 67.316 Mio. Yen Umsatz und etwa 2.155 Mio. Yen Betriebsergebnis — mehr als das Doppelte der 948 Mio. Yen, die die ersten drei Quartale im Schnitt erzielten. Der Bericht stellt lediglich fest, dass die Prognose derzeit unverändert bleibt, und liefert keine Überleitung vom Neunmonatstempo zur Jahreszahl.
Die Dividendenzeile braucht eine Erklärung des Aktiensplits
Auch die Dividendenprognose ist unverändert, doch der Aktiensplit macht die Kopfzahlen schwer lesbar. Für das GJ10/2025 zahlte das Unternehmen eine einzige Schlussdividende von 20,00 Yen je Aktie vor dem Split. Für das GJ10/2026 prognostiziert es 0,00 Yen zum Ende des zweiten Quartals, ausgewiesen auf Basis vor dem Split, und 15,00 Yen zum Geschäftsjahresende, ausgewiesen je Aktie nach dem Split; weil die beiden Hälften auf unterschiedlichen Grundlagen stehen, druckt der Bericht keine Jahressumme. Er stellt jedoch fest, dass die Jahresdividende ohne den Split 30,00 Yen betragen würde, gegenüber 20,00 Yen im Vorjahr — ein Plus von 50% auf vergleichbarer Basis und eine Ausschüttung von rund 40% des prognostizierten Ergebnisses je Aktie, auf beiden Grundlagen.
| Kennzahl | 9M GJ10/2026 | 9M GJ10/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 189.684 | 181.677 | +4,4 % |
| Herstellungskosten (Mio. ¥) | 77.856 | 74.059 | +5,1 % |
| Rohertrag (Mio. ¥) | 111.827 | 107.617 | +3,9 % |
| Rohmarge | 59,0 % | 59,2 % | −0,3 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 108.982 | 102.428 | +6,4 % |
| Betriebsergebnis (Mio. ¥) | 2.845 | 5.189 | −45,2 % |
| Operative Marge | 1,5 % | 2,9 % | −1,4 pp |
| Ordentliches Ergebnis (Mio. ¥) | 3.469 | 5.571 | −37,7 % |
| Außerordentliche Aufwendungen (Mio. ¥) | 140 | 460 | −69,6 % |
| Ergebnis vor Steuern (Mio. ¥) | 3.328 | 5.111 | −34,9 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 2.030 | 3.461 | −41,3 % |
| Ergebnis je Aktie (¥) | 25,54 | 43,55 | −41,3 % |
| Gesamtergebnis (Mio. ¥) | 5.086 | 3.057 | +66,4 % |
| Japan — Umsatz (Mio. ¥) | 130.930 | 132.490 | −1,2 % |
| Japan — Segmentergebnis (Mio. ¥) | 3.394 | 5.735 | −40,8 % |
| Nordamerika — Umsatz (Mio. ¥) | 37.204 | 30.448 | +22,2 % |
| Nordamerika — Segmentergebnis (Mio. ¥) | −645 | −596 | Verlust ausgeweitet |
| Asien — Umsatz (Mio. ¥) | 21.845 | 18.973 | +15,1 % |
| Asien — Segmentergebnis (Mio. ¥) | 792 | 558 | +42,0 % |
| Restaurants zum Periodenende (alle in Eigenregie) | 712 | — | — |
| Bilanzsumme (Mio. ¥) | 169.038 | 156.015 | +8,3 % |
| Nettovermögen (Mio. ¥) | 91.180 | 86.258 | +5,7 % |
| Eigenkapital (Mio. ¥) | 64.942 | 62.338 | +4,2 % |
| Eigenkapitalquote | 38,4 % | 40,0 % | −1,6 pp |
| Prognose GJ10/2026 — Umsatz (Mio. ¥) | 257.000 | — | +4,9 % |
| Prognose GJ10/2026 — Betriebsergebnis (Mio. ¥) | 5.000 | — | −8,4 % |
| Prognose GJ10/2026 — ordentliches Ergebnis (Mio. ¥) | 5.200 | — | −15,8 % |
| Prognose GJ10/2026 — Periodenergebnis (Mio. ¥) | 3.000 | — | −16,8 % |
| Prognose GJ10/2026 — Ergebnis je Aktie (¥) | 37,74 | — | — |
| Prognose GJ10/2026 — Schlussdividende je Aktie, nach dem Aktiensplit (¥) | 15,00 | — | — |
| Jahresdividende je Aktie auf Basis vor dem Aktiensplit (¥) | 30,00 | 20,00 | +50,0 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.