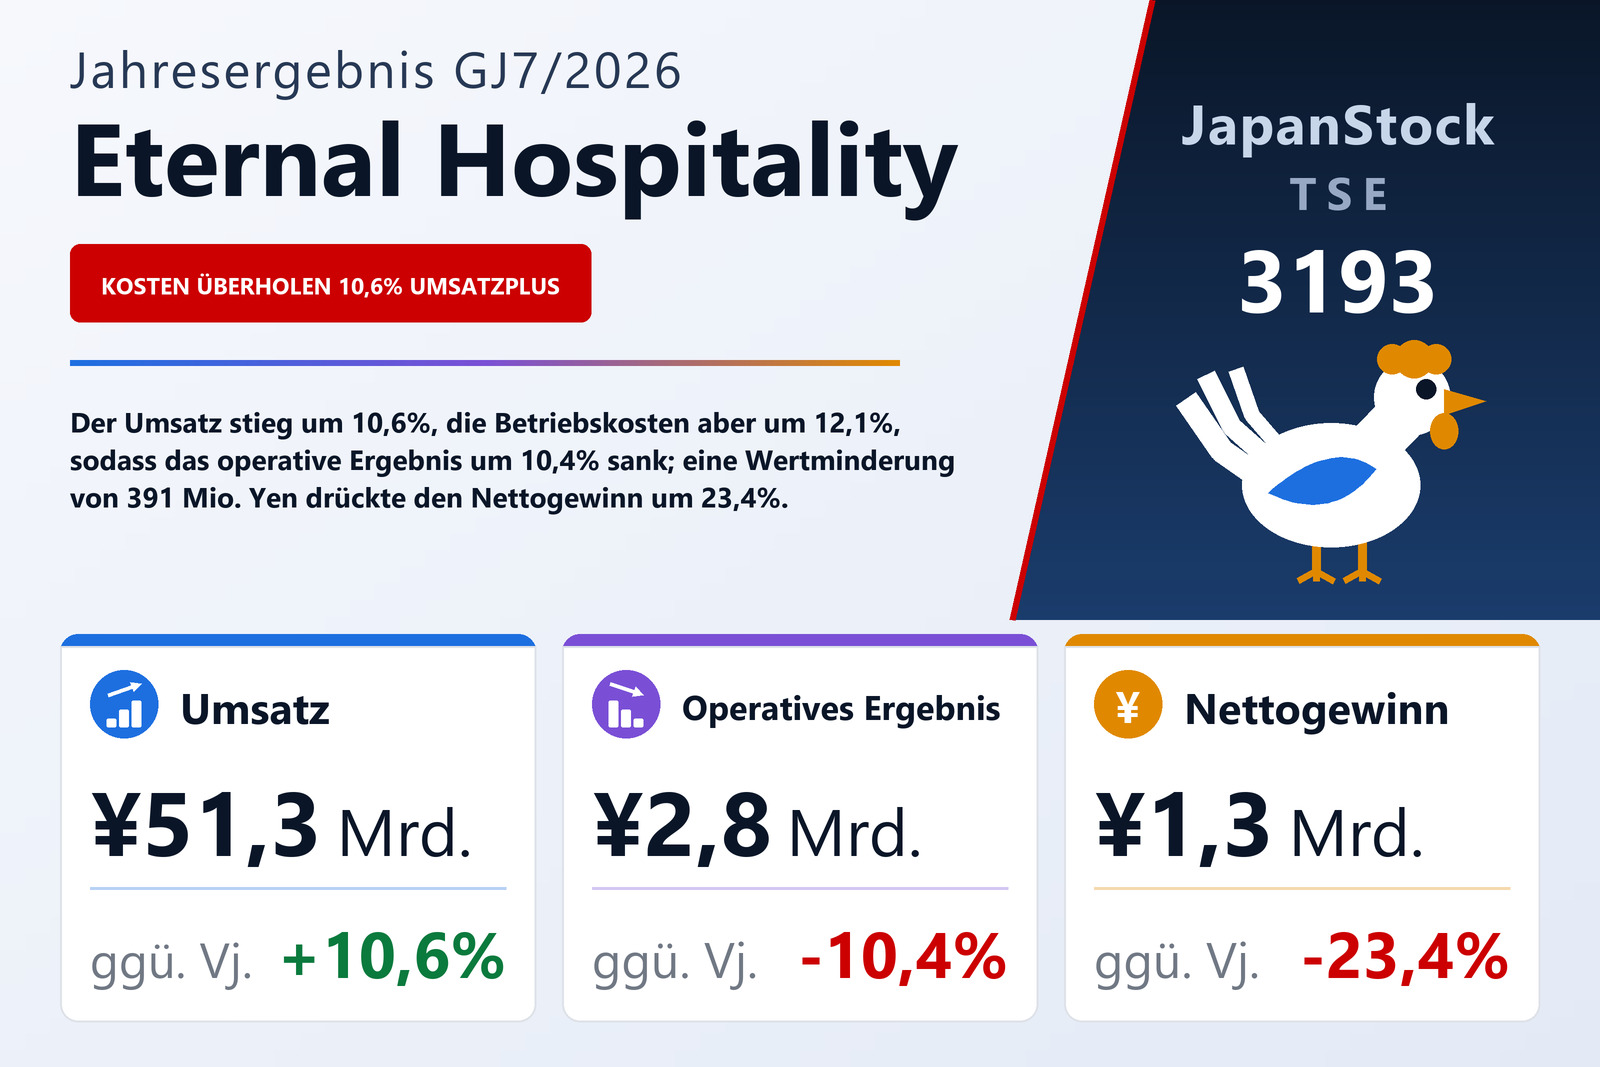
Umsatz +10,6%, operatives Ergebnis −10,4%: die Kosten wuchsen schneller als der Umsatz
Die Eternal Hospitality Group Co., Ltd. (TSE: 3193), Betreiberin der Yakitori-Restaurantkette Torikizoku, veröffentlichte am 11. September 2026 den Konzernabschluss für das Gesamtjahr GJ7/2026, die zwölf Monate vom 1. August 2025 bis zum 31. Juli 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 10,6% auf 51.254 Mio. Yen, doch das operative Ergebnis sank um 10,4% auf 2.797 Mio. Yen, das ordentliche Ergebnis um 9,8% auf 2.800 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 23,4% auf 1.318 Mio. Yen. Das Ergebnis je Aktie betrug 57,13 Yen nach 74,61 Yen; beide Werte sind so berechnet, als hätte der am 1. August 2026 wirksam gewordene Aktiensplit im Verhältnis 1:2 bereits zu Beginn des Vorjahres gegolten. Als Börsenplatz nennt der Bericht die Börse Tokio.
Das Jahr wird von drei Wachstumsraten bestimmt. Die Herstellungskosten stiegen um 12,3% auf 16.373 Mio. Yen und damit schneller als der Umsatz, sodass der Bruttogewinn nur um 9,8% auf 34.881 Mio. Yen zulegte und die Bruttomarge von 68,5% auf 68,1% nachgab. Die Vertriebs- und Verwaltungskosten, mit Abstand der größere Kostenblock, wuchsen um 12,0% auf 32.083 Mio. Yen und erhöhten ihren Anteil am Umsatz von 61,8% auf 62,6%. Da beide Kostenblöcke schneller wuchsen als der Umsatz, sank das operative Ergebnis um 324 Mio. Yen und die operative Marge verengte sich von 6,7% auf 5,5%. Eine Aufschlüsselung des Kostenanstiegs nach Posten enthält der Bericht nicht. Seine Beschreibung des Umfelds nennt wiederholte Rohstoffpreiserhöhungen, höhere Energie- und Personalkosten sowie steigende Kosten für Ladenausbau und Bau und hält zugleich fest, dass die Nachfrage nach Restaurantbesuchen dank anhaltender Lohnsteigerungen robust blieb.
Die bestehenden Torikizoku-Filialen zogen mehr Gäste bei höheren Ausgaben an
An der Nachfrage lag es nicht. In den eigenbetriebenen Torikizoku-Filialen in Japan, die in beiden Jahren geöffnet waren, stieg die Gästezahl um 3,8% und der Umsatz je Gast um 2,8%, womit der Umsatz auf vergleichbarer Fläche um 6,7% zulegte. Das Unternehmen führt dies auf seine Maßnahmen und seine Preisgestaltung zurück: eine ganzjährige Kampagne zum 40-jährigen Bestehen, die frühere Kultgerichte als zweimonatige Aktionsangebote zurückbrachte, den ersten Torikizoku-Glücksbeutelverkauf im November 2025 und eine Reihe von Aktionen und Kooperationsprodukten im Mai und Juni 2026, dazu eine Preiserhöhung im Mai 2025, nach der sich das Besuchsverhalten nach eigener Aussage nicht wesentlich verändert hat.
Der Umsatz der eigenbetriebenen Filialen stieg in Westjapan um 8,7% auf 18.587 Mio. Yen und in Ostjapan um 9,2% auf 29.552 Mio. Yen, während sich der Umsatz der eigenbetriebenen Filialen im Ausland auf 1.238 Mio. Yen von 597 Mio. Yen mehr als verdoppelte; die übrigen Erlöse aus Verträgen mit Kunden stiegen um 19,4% auf 1.751 Mio. Yen. Die regionale Aufteilung ist in diesem Jahr neu, das Vorjahr wurde entsprechend angepasst. Zum Jahresende zählte die Marke Torikizoku 695 Filialen in Japan, netto 34 mehr, davon 424 in Eigenregie (netto 16 mehr). Zusammen mit den 463 Yakitori-Daikichi-Filialen von Daikichi System und fünf weiteren kam die Gruppe auf 1.163 Filialen in Japan, davon 426 in Eigenregie, sowie 31 im Ausland (25 Torikizoku, drei Yakitori Daikichi und drei weitere), mit Aktivitäten in den USA, Shanghai, Südkorea, Taiwan, Hongkong, Vietnam und Singapur. Die Gruppe berichtet ein einziges Gastronomiesegment und veröffentlicht keine Segmentzahlen.
Das Jahr brachte zudem eine neue Struktur für das Japangeschäft. Durch Unternehmensabspaltungen am 1. August 2025 wurde die in diesem Jahr erstmals konsolidierte Eternal Hospitality Japan Co., Ltd. zur regionalen Holding für Japan, mit getrennten Betriebsgesellschaften für Ost- und Westjapan darunter; die bisherigen Torikizoku Co., Ltd. und TORIKI BURGER Co., Ltd. wurden entsprechend umfirmiert. Die Transaktionen wurden als Vorgänge unter gemeinsamer Beherrschung bilanziert. Außerdem wurden drei neu gegründete Gesellschaften konsolidiert, darunter TORIKIZOKU FRANCHISE INC. Neben Torikizoku führt die Gruppe Marken nach Preissegmenten, etwa die Luxusmarken mozu in Südkorea und Taimatsu in Japan sowie die Premiummarken zoku in den USA und Yakitori no Hachibei in Japan.
Unterhalb der operativen Zeile verstärken Wertminderungen und eine höhere Steuerquote den Rückgang
Das Finanzergebnis war nahezu ausgeglichen: Erträgen von 109 Mio. Yen, darunter ein Währungsgewinn von 52 Mio. Yen, standen Aufwendungen von 106 Mio. Yen gegenüber, darunter Zinsen von 38 Mio. Yen und eine neue Wertberichtigung auf Forderungen von 24 Mio. Yen. Das ordentliche Ergebnis sank daher etwas weniger als das operative, um 9,8% auf 2.800 Mio. Yen. Mehr Schaden richteten die außerordentlichen Posten an. Der Wertminderungsaufwand stieg auf 391 Mio. Yen von 48 Mio. Yen und die außerordentlichen Aufwendungen insgesamt auf 429 Mio. Yen von 74 Mio. Yen, teilweise ausgeglichen durch 127 Mio. Yen Umzugsentschädigung, die als außerordentlicher Ertrag verbucht wurde; welche Filialen wertgemindert wurden und worauf sich die Entschädigung bezog, sagt der Bericht nicht. Das Ergebnis vor Steuern sank um 17,5% auf 2.497 Mio. Yen. Die Ertragsteuern gingen mit 9,8% auf 1.179 Mio. Yen weniger stark zurück, wodurch die effektive Steuerquote von 43,2% auf 47,2% stieg, und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn lag am Ende 23,4% niedriger bei 1.318 Mio. Yen. Das Gesamtergebnis sank mit 13,1% auf 1.382 Mio. Yen weniger stark, weil die Währungsumrechnungsdifferenzen ins Positive drehten.
Der Aktiensplit verändert die Kennzahlen je Aktie, die Dividende bleibt
Eternal Hospitality Group teilte mit Wirkung zum 1. August 2026 jede Stammaktie in zwei, Stichtag war der 31. Juli 2026; die Zahl der ausgegebenen Aktien stieg damit auf 23.244.600. Ergebnis je Aktie (57,13 Yen nach 74,61 Yen) und Nettovermögen je Aktie (460,65 Yen nach 423,72 Yen) sind für beide Jahre auf Basis nach dem Split angegeben. Die Dividenden nicht: Die Jahresdividende für GJ7/2026 von 46,00 Yen, bestehend aus 23,00 Yen zur Jahresmitte und 23,00 Yen zum Jahresende, ist der tatsächliche Betrag vor dem Split und unverändert gegenüber GJ7/2025. Da der Split erst nach dem Stichtag wirksam wurde, wird die Schlussdividende auf die Aktien vor dem Split gezahlt; der Zahlungsbeginn ist für den 29. Oktober 2026 vorgesehen. Die Ausschüttung betrug in beiden Jahren insgesamt 534 Mio. Yen, und bei geringerem Gewinn stieg die Ausschüttungsquote von 30,8% auf 40,3%. Für GJ7/2027 plant das Unternehmen 23,00 Yen je Aktie auf Basis nach dem Split, je 11,50 Yen zur Jahresmitte und zum Jahresende, was 46,00 Yen vor dem Split entspricht, bei einer prognostizierten Ausschüttungsquote von 28,1%.
Operativer Cashflow +62,5%, Darlehen um mehr als ein Drittel reduziert
Der Mittelzufluss verbesserte sich trotz des Gewinnrückgangs. Der operative Cashflow stieg um 62,5% auf 4.050 Mio. Yen: Zum Ergebnis vor Steuern von 2.497 Mio. Yen kamen Abschreibungen von 1.427 Mio. Yen, 19,5% mehr, und die nicht zahlungswirksame Wertminderung von 391 Mio. Yen hinzu, während die gezahlten Ertragsteuern von 1.512 Mio. Yen auf 828 Mio. Yen sanken. Der Mittelabfluss aus Investitionstätigkeit betrug 2.491 Mio. Yen, vor allem 2.033 Mio. Yen für Sachanlagen, womit ein freier Cashflow von rund 1.559 Mio. Yen blieb. Der Abfluss aus Finanzierungstätigkeit weitete sich auf 1.919 Mio. Yen von 689 Mio. Yen aus, hauptsächlich durch Tilgungen langfristiger Darlehen von 1.223 Mio. Yen ohne neue langfristige Darlehen nach 1.000 Mio. Yen im Vorjahr sowie Dividenden von 534 Mio. Yen. Die Zahlungsmittel lagen zum Jahresende bei 7.167 Mio. Yen, 4,2% weniger.
Die Bilanzsumme stieg um 7,6% auf 23.003 Mio. Yen, vor allem weil neue Filialen die Gebäude erhöhten, und das Nettovermögen um 8,7% auf 10.628 Mio. Yen dank höherer Gewinnrücklagen; die Eigenkapitalquote stieg von 45,7% auf 46,2%. Die langfristigen Darlehen einschließlich des kurzfristigen Anteils sanken auf 2.067 Mio. Yen von 3.290 Mio. Yen. Die kurzfristigen Verbindlichkeiten stiegen um 1.340 Mio. Yen auf 9.182 Mio. Yen, vor allem durch höhere noch abzuführende Verbrauchsteuern (1.194 Mio. Yen nach 398 Mio. Yen) und Ertragsteuerverbindlichkeiten (871 Mio. Yen nach 406 Mio. Yen).
Die Prognose für GJ7/2027 sieht steigende Gewinne vor, nach einem schwächeren ersten Halbjahr
Für GJ7/2027 erwartet das Unternehmen einen Umsatz von 57.231 Mio. Yen (+11,7%), ein operatives Ergebnis von 3.078 Mio. Yen (+10,0%), ein ordentliches Ergebnis von 3.050 Mio. Yen (+9,0%) und einen den Anteilseignern der Muttergesellschaft zurechenbaren Gewinn von 1.891 Mio. Yen (+43,5%), entsprechend 81,98 Yen je Aktie auf Basis nach dem Split. Die Wachstumsrate beim Nettogewinn misst sich an einem Jahr, in dem der Nettogewinn eine Wertminderung von 391 Mio. Yen und eine effektive Steuerquote von 47,2% verkraften musste; eine Überleitung zwischen beiden Jahren liefert der Bericht nicht. Die Halbjahresprognose fällt schwächer aus als die Jahresprognose: Umsatz plus 10,2% auf 27.990 Mio. Yen, aber operatives Ergebnis minus 5,2% auf 1.532 Mio. Yen und Nettogewinn minus 11,3% auf 936 Mio. Yen; die prognostizierte Erholung ruht also auf dem zweiten Halbjahr.
Das Unternehmen erwartet, dass der Konsum in Japan dank besserer Beschäftigungs- und Einkommenslage insgesamt robust bleibt, die Rohstoff-, Energie- und Personalkosten aber weiter steigen und die Kosten für Ladenausbau und Bau hoch bleiben. In Japan will es Produkte, Service und Markenwert von Torikizoku stärken und Eröffnungen sowie Filialbetrieb effizienter machen; im Ausland unterschieden sich Länder und Regionen nach Marktmerkmalen, Kundenbedürfnissen und Markenakzeptanz, weshalb es Eröffnungen und Formate an die Entwicklungsphase jedes Marktes anpassen und jeweils ein passendes Geschäftsmodell etablieren will.
| Kennzahl | GJ7/2026 | GJ7/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 51.254 | 46.356 | +10,6 % |
| Herstellungskosten (Mio. ¥) | 16.373 | 14.581 | +12,3 % |
| Rohertrag (Mio. ¥) | 34.881 | 31.774 | +9,8 % |
| Rohmarge | 68,1 % | 68,5 % | −0,5 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 32.083 | 28.653 | +12,0 % |
| Betriebsergebnis (Mio. ¥) | 2.797 | 3.121 | −10,4 % |
| Operative Marge | 5,5 % | 6,7 % | −1,3 pp |
| Ordentliches Ergebnis (Mio. ¥) | 2.800 | 3.103 | −9,8 % |
| Umzugsentschädigung (außerordentlicher Ertrag) (Mio. ¥) | 127 | — | neu |
| Wertminderungsaufwand (Mio. ¥) | 391 | 48 | +706,7 % |
| Außerordentliche Aufwendungen (Mio. ¥) | 429 | 74 | +480,0 % |
| Ergebnis vor Steuern (Mio. ¥) | 2.497 | 3.029 | −17,5 % |
| Ertragsteuern (Mio. ¥) | 1.179 | 1.308 | −9,8 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 1.318 | 1.720 | −23,4 % |
| Ergebnis je Aktie, angepasst an den Aktiensplit 1:2 (¥) | 57,13 | 74,61 | −23,4 % |
| Gesamtergebnis (Mio. ¥) | 1.382 | 1.591 | −13,1 % |
| Umsatz — eigene Filialen, Westjapan (Mio. ¥) | 18.587 | 17.103 | +8,7 % |
| Umsatz — eigene Filialen, Ostjapan (Mio. ¥) | 29.552 | 27.070 | +9,2 % |
| Umsatz — eigene Filialen, Ausland (Mio. ¥) | 1.238 | 597 | +107,4 % |
| Umsatz — Sonstiges (Mio. ¥) | 1.751 | 1.466 | +19,4 % |
| Filialen der Gruppe in Japan zum Jahresende | 1.163 | — | — |
| Filialen der Gruppe im Ausland zum Jahresende | 31 | — | — |
| Bilanzsumme (Mio. ¥) | 23.003 | 21.382 | +7,6 % |
| Nettovermögen (Mio. ¥) | 10.628 | 9.774 | +8,7 % |
| Eigenkapitalquote | 46,2 % | 45,7 % | +0,5 pp |
| Langfristige Darlehen inkl. kurzfristigem Anteil (Mio. ¥) | 2.067 | 3.290 | −37,2 % |
| Operativer Cashflow (Mio. ¥) | 4.050 | 2.492 | +62,5 % |
| Cashflow aus Investitionstätigkeit (Mio. ¥) | −2.491 | −2.694 | n.a. |
| Cashflow aus Finanzierungstätigkeit (Mio. ¥) | −1.919 | −689 | n.a. |
| Zahlungsmittel zum Jahresende (Mio. ¥) | 7.167 | 7.485 | −4,2 % |
| Prognose GJ7/2027 — Umsatz (Mio. ¥) | 57.231 | — | +11,7 % |
| Prognose GJ7/2027 — Betriebsergebnis (Mio. ¥) | 3.078 | — | +10,0 % |
| Prognose GJ7/2027 — ordentliches Ergebnis (Mio. ¥) | 3.050 | — | +9,0 % |
| Prognose GJ7/2027 — Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 1.891 | — | +43,5 % |
| Prognose GJ7/2027 — Ergebnis je Aktie, nach dem Aktiensplit (¥) | 81,98 | — | +43,5 % |
| Jahresdividende je Aktie, beide Jahre vor dem Split (¥) | 46,00 | 46,00 | unverändert |
| Prognose GJ7/2027 — Jahresdividende je Aktie, nach dem Aktiensplit (¥) | 23,00 | — | — |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.