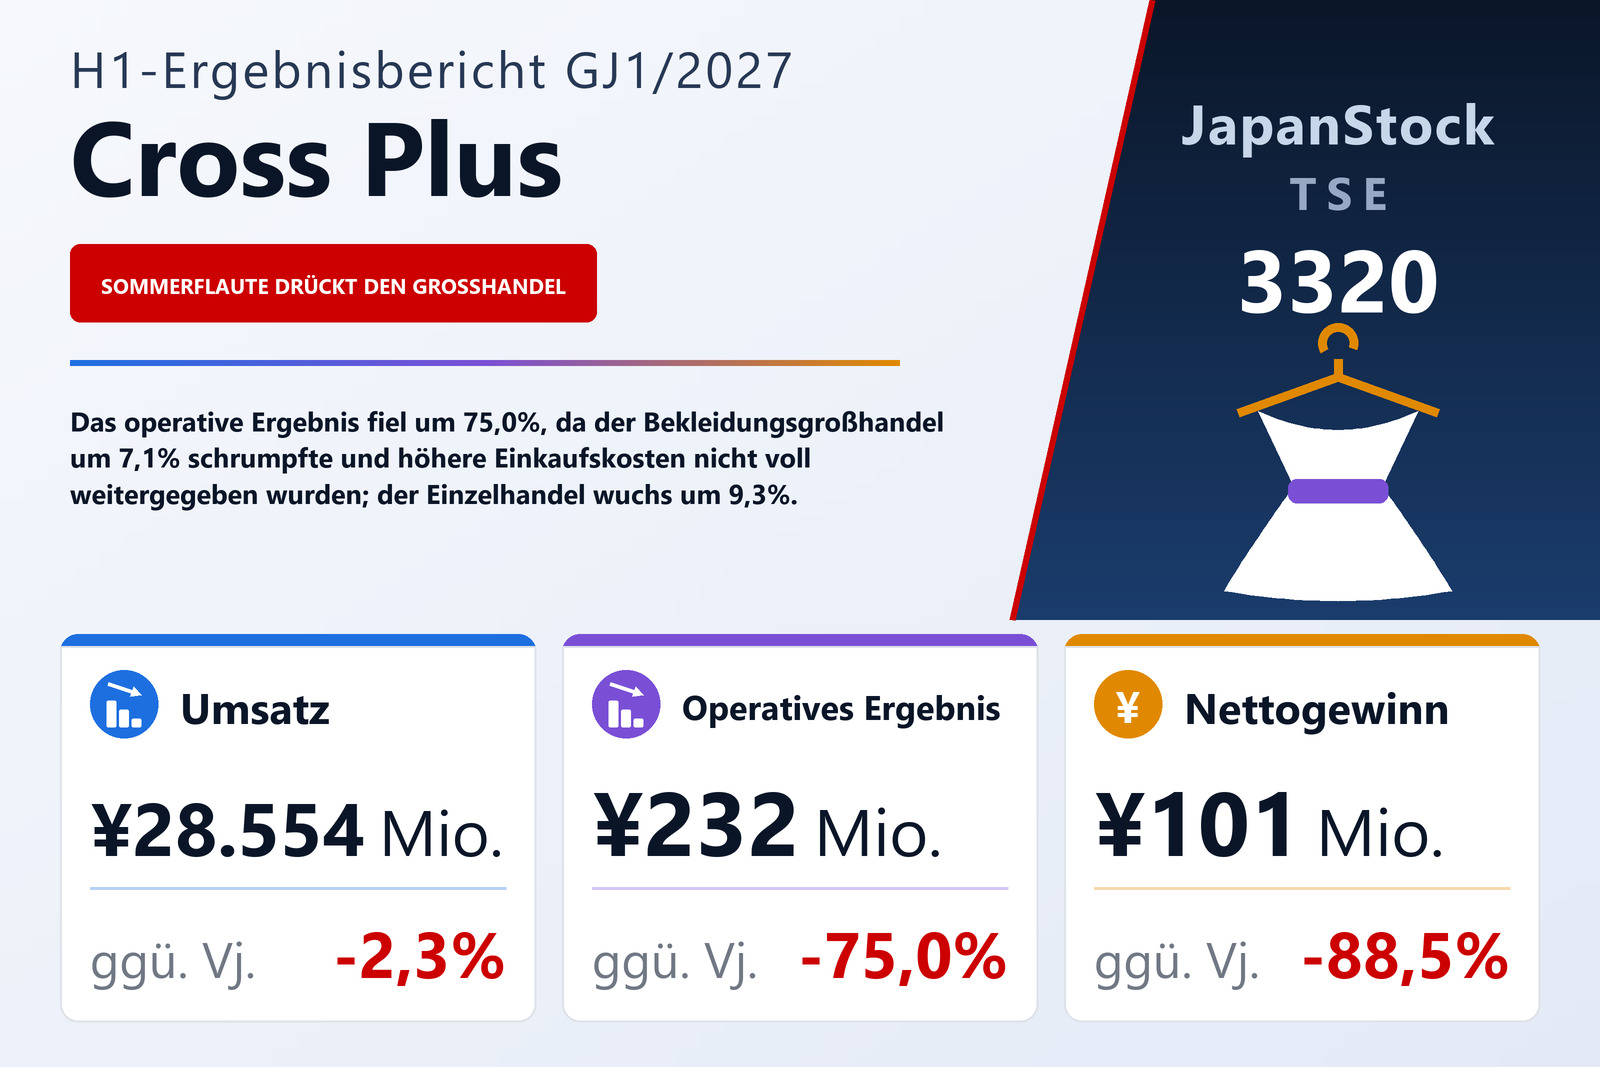
Der Umsatz sank um 2,3%, doch drei Viertel des operativen Ergebnisses verschwanden
Die Cross Plus Inc. (TSE: 3320), ein Groß- und Einzelhändler für Bekleidung, veröffentlichte am 11. September 2026 den Konzernabschluss für das erste Halbjahr, die sechs Monate vom 1. Februar bis zum 31. Juli 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz sank um 2,3% auf 28.554 Mio. Yen, das operative Ergebnis um 75,0% auf 232 Mio. Yen, das ordentliche Ergebnis um 66,7% auf 357 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 88,5% auf 101 Mio. Yen, entsprechend 13,67 Yen je Aktie nach 119,68 Yen. Die Aktie ist an den Börsen Tokio und Nagoya notiert. Im Berichtszeitraum änderte sich der Konsolidierungskreis: Am 2. Juni 2026 erwarb das Unternehmen sämtliche Anteile an einer Gesellschaft, deren Hauptgeschäft Entwurf, Herstellung und Vertrieb einer lizenzierten Bekleidungsmarke ist, und nahm diese sowie eine ihrer Tochtergesellschaften in den Konzern auf. Beide schließen ihr Geschäftsjahr zum 31. März ab und wurden auf Basis eines Zwischenabschlusses zum 30. Juni einbezogen. Der Halbjahresbericht wurde keiner prüferischen Durchsicht unterzogen.
Die Rechnung auf der operativen Ebene ist kurz. Die Herstellungskosten sanken nur um 1,6% auf 20.659 Mio. Yen, während der Umsatz um 2,3% zurückging; der Bruttogewinn fiel daher um 4,0% auf 7.894 Mio. Yen, und die Bruttomarge verengte sich von 28,2% auf 27,6%. Gleichzeitig stiegen die Vertriebs- und Verwaltungskosten um 5,0% auf 7.662 Mio. Yen. Der Bruttogewinn lag 332 Mio. Yen niedriger, die Vertriebs- und Verwaltungskosten 367 Mio. Yen höher: zusammen 699 Mio. Yen und damit bis auf 1 Mio. Yen genau die 698 Mio. Yen, um die das operative Ergebnis sank. Die operative Marge fiel von 3,2% auf 0,8%.
Wetter und Kosten: die Erklärung des Unternehmens
Das Unternehmen führt die schwächere Bruttomarge auf den Bekleidungsgroßhandel zurück, wo die Einkaufskosten wegen gestiegener Rohstoffpreise und des schwachen Yen zunahmen und Preiserhöhungen diese Kosten nicht vollständig weitergaben. Die Vertriebs- und Verwaltungskosten stiegen durch höhere Personalkosten und durch variable Kosten wie Verkaufsprovisionen, die mit dem Einzelhandelsumsatz wuchsen. Zur Nachfrage beschreibt es einen Bekleidungsmarkt, in dem unbeständiges Wetter in ganz Japan ab Ende Mai den Absatz von Sommerware bremste und in dem die rohstoffgetriebene Teuerung die Verbraucher sparsamer machte. Die Gesamtwirtschaft habe sich moderat erholt, während geopolitische Risiken wie der Nahe Osten und die US-Handelspolitik die Aussichten unsicher hielten.
Der Bekleidungsgroßhandel schrumpfte um 7,1%, Einzelhandel und Lifestyle-Artikel wuchsen
Cross Plus berichtet keine Segmentinformationen, weil Bekleidung den Großteil des Geschäfts ausmacht, legt aber den Umsatz nach Geschäftsbereichen offen, mit aktuellen Beträgen und Veränderungsraten, jedoch ohne Vorjahresbeträge. Der Bekleidungsgroßhandel steht mit 19.941 Mio. Yen, minus 7,1%, für rund 70% des Umsatzes; er ging zurück, weil Sommerware nach dem verspäteten Temperaturanstieg ab Mai im Handel schleppend lief und der Absatz an Fachgeschäfte in Stadtrandlagen schwierig blieb. Der Lifestyle-Großhandel wuchs um 21,8% auf 1.745 Mio. Yen, gestützt auf UV-Schutzartikel der Saisonmarke Yoki, sodass der Großhandel insgesamt auf 21.687 Mio. Yen, minus 5,3%, kam. Der Einzelhandel legte um 9,3% auf 6.669 Mio. Yen zu: Bekleidung und ein breiteres Sortiment an DECOY-Accessoires steigerten den Filialumsatz, und Umstandsmode verkaufte sich online gut. Die sonstigen Umsätze lagen bei 197 Mio. Yen, minus 13,4%.
Die Aufteilung nach Vertriebswegen zeigt dasselbe Bild. Fachgeschäfte, mit 12.650 Mio. Yen der größte Kanal, gingen um 7,4% zurück, Kaufhäuser und Sonstige um 4,0% auf 991 Mio. Yen. Großflächenhändler blieben mit 9.880 Mio. Yen (+0,3%) stabil, während der Distanzhandel ohne Ladengeschäft um 7,7% auf 2.900 Mio. Yen und der Onlinehandel um 9,9% auf 1.760 Mio. Yen zulegten; die übrigen 370 Mio. Yen gaben um 0,7% nach. Das Unternehmen erklärt, es baue den Vertrieb über Fachgeschäfte zur Verbesserung der Rentabilität aus, stärke seine Marke für funktionale Mode und das Herrengeschäft, nehme Beauty-Produkte wie eine koreanische Nagelmarke in den Lifestyle-Großhandel auf und setze im Onlinemarketing soziale Medien und Videos ein.
Unterhalb der operativen Ebene fehlt der Wertpapiergewinn des Vorjahres, und die Steuern nahmen den Großteil des Rests
Die nicht operativen Erträge stiegen leicht auf 181 Mio. Yen von 172 Mio. Yen, die nicht operativen Aufwendungen verdoppelten sich jedoch auf 56 Mio. Yen von 28 Mio. Yen: Der Zinsaufwand stieg auf 22 Mio. Yen von 8 Mio. Yen, und ein Währungsverlust von 12 Mio. Yen ersetzte den Vorjahresgewinn von 10 Mio. Yen. Im Vorjahr hatte das Unternehmen zudem einen Gewinn von 200 Mio. Yen aus dem Verkauf von Finanzanlagen gebucht; in diesem Halbjahr fehlte ein solcher Gewinn, stattdessen fiel eine Abschreibung auf Finanzanlagen von 22 Mio. Yen an, sodass das Ergebnis vor Steuern um 73,5% auf 335 Mio. Yen sank. Die Ertragsteuern betrugen 233 Mio. Yen, davon 213 Mio. Yen latente Steuern. Das sind rund 70% des Vorsteuerergebnisses nach rund 30% im Vorjahr, und der Bericht erklärt die höhere Belastung nicht. Übrig blieb ein Periodenergebnis von 101 Mio. Yen.
Das Gesamtergebnis fiel um 97,7% auf 31 Mio. Yen von 1.402 Mio. Yen. Das sonstige Ergebnis war mit 69 Mio. Yen negativ, nach plus 515 Mio. Yen im Vorjahr, vor allem weil die Bewertungsdifferenz auf zur Veräußerung verfügbare Wertpapiere auf −232 Mio. Yen von +576 Mio. Yen drehte; Gewinne aus Sicherungsgeschäften von 174 Mio. Yen glichen dies teilweise aus.
Eine etwas kleinere Bilanz, eine höhere Eigenkapitalquote und Mittelabfluss für die Übernahme
Die Bilanzsumme sank um 2,0% auf 29.095 Mio. Yen von 29.678 Mio. Yen zum 31. Januar 2026. Das Umlaufvermögen ging um 1.118 Mio. Yen zurück, vor allem weil Wechsel- und Forderungen aus Lieferungen und Leistungen um 552 Mio. Yen, elektronisch registrierte Forderungen um 342 Mio. Yen und Kassenbestand und Einlagen um 185 Mio. Yen abnahmen. Das Anlagevermögen stieg um 535 Mio. Yen: Die Sachanlagen wuchsen um 593 Mio. Yen und der Geschäfts- oder Firmenwert auf 415 Mio. Yen von 180 Mio. Yen, während die Finanzanlagen um 350 Mio. Yen sanken. Die Verbindlichkeiten fielen um 454 Mio. Yen auf 9.749 Mio. Yen, mit um 569 Mio. Yen niedrigeren elektronisch registrierten Verbindlichkeiten und um 386 Mio. Yen niedrigeren langfristigen Darlehen, teilweise ausgeglichen durch um 550 Mio. Yen höhere Verbindlichkeiten aus Lieferungen und Leistungen. Das Eigenkapital gab um 0,7% auf 19.345 Mio. Yen nach, und weil die Aktiva stärker schrumpften, stieg die Eigenkapitalquote von 65,5% auf 66,4%.
Der operative Cashflow betrug 808 Mio. Yen, etwa die Hälfte der 1.603 Mio. Yen des Vorjahres, gestützt auf einen Forderungsabbau von 1.042 Mio. Yen bei einem Vorsteuerergebnis von nur 335 Mio. Yen. Die Investitionstätigkeit beanspruchte 455 Mio. Yen nach einem Zufluss von 51 Mio. Yen, weil 723 Mio. Yen in den Erwerb von Anteilen an Tochtergesellschaften mit Änderung des Konsolidierungskreises flossen, teilweise ausgeglichen durch 387 Mio. Yen aus dem Verkauf von Finanzanlagen; auf Sachanlagen entfielen 112 Mio. Yen. Die Finanzierungstätigkeit beanspruchte 543 Mio. Yen, darunter 506 Mio. Yen Tilgung langfristiger Darlehen und Dividenden von 200 Mio. Yen nach 110 Mio. Yen. Die Zahlungsmittel und Zahlungsmitteläquivalente beliefen sich zum Halbjahresende auf 4.788 Mio. Yen, 185 Mio. Yen weniger.
Die Prognose wurde eine Woche zuvor geändert, die Dividende steigt trotzdem
Die Jahresprognose für GJ1/2027 wurde in einer gesonderten Mitteilung am 4. September 2026 geändert und ersetzte die am 13. März 2026 veröffentlichte Prognose; dieser Bericht nennt die früheren Zahlen nicht. Das Unternehmen erwartet nun einen Umsatz von 61.000 Mio. Yen (+1,9%), ein operatives Ergebnis von 700 Mio. Yen (−50,0%), ein ordentliches Ergebnis von 900 Mio. Yen (−45,0%) und einen den Anteilseignern der Muttergesellschaft zurechenbaren Gewinn von 900 Mio. Yen (−48,8%), entsprechend 120,57 Yen je Aktie. Das erste Halbjahr erbrachte 46,8% des prognostizierten Umsatzes, aber nur 33,1% des prognostizierten operativen Ergebnisses und 11,2% des prognostizierten Gewinns; die Prognose unterstellt damit ein zweites Halbjahr mit rund 32.446 Mio. Yen Umsatz, 468 Mio. Yen operativem Ergebnis und 799 Mio. Yen Gewinn, also mehr Gewinn als im ersten Halbjahr. Der Bericht sagt nur, die Prognose berücksichtige die Halbjahreszahlen, und begründet die unterstellte Verbesserung im zweiten Halbjahr nicht.
Die Dividendenprognose wurde nicht geändert. Die Zwischendividende beträgt 30,00 Yen nach 23,00 Yen, zahlbar ab dem 26. Oktober 2026, und damit mehr als das Doppelte des Halbjahresergebnisses je Aktie von 13,67 Yen. Für das Jahresende sind 30,00 Yen nach 27,00 Yen geplant, zusammen 60,00 Yen nach 50,00 Yen, ein Plus von 20,0% und etwa die Hälfte des prognostizierten Ergebnisses je Aktie von 120,57 Yen. Als Ereignis nach dem Stichtag beschloss der Vorstand am 4. September 2026 den Rückkauf von bis zu 250.000 Aktien bzw. 350 Mio. Yen zwischen dem 7. September und dem 30. November 2026 über Käufe am Markt einschließlich des außerbörslichen Systems ToSTNeT-3, begründet mit einer flexiblen Kapitalpolitik und stärkeren Aktionärsrenditen; die Aktien können als Teil der Gegenleistung bei M&A verwendet oder eingezogen werden. Die 250.000 Aktien entsprechen rund 3,3% der 7.464.279 umlaufenden Aktien ohne eigene Aktien zum 31. Juli 2026.
| Kennzahl | H1 GJ1/2027 | H1 GJ1/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 28.554 | 29.217 | −2,3 % |
| Rohertrag (Mio. ¥) | 7.894 | 8.226 | −4,0 % |
| Rohmarge | 27,6 % | 28,2 % | −0,5 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 7.662 | 7.295 | +5,0 % |
| Betriebsergebnis (Mio. ¥) | 232 | 930 | −75,0 % |
| Operative Marge | 0,8 % | 3,2 % | −2,4 pp |
| Ordentliches Ergebnis (Mio. ¥) | 357 | 1.074 | −66,7 % |
| Ergebnis vor Steuern (Mio. ¥) | 335 | 1.264 | −73,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 101 | 886 | −88,5 % |
| Ergebnis je Aktie (¥) | 13,67 | 119,68 | −88,6 % |
| Gesamtergebnis (Mio. ¥) | 31 | 1.402 | −97,7 % |
| Bekleidungsgroßhandel — Umsatz (Mio. ¥) | 19.941 | — | −7,1 % |
| Lifestyle-Großhandel — Umsatz (Mio. ¥) | 1.745 | — | +21,8 % |
| Einzelhandel — Umsatz (Mio. ¥) | 6.669 | — | +9,3 % |
| Sonstige — Umsatz (Mio. ¥) | 197 | — | −13,4 % |
| Bilanzsumme (Mio. ¥) | 29.095 | 29.678 | −2,0 % |
| Nettovermögen (Mio. ¥) | 19.345 | 19.474 | −0,7 % |
| Eigenkapitalquote | 66,4 % | 65,5 % | +0,9 pp |
| Prognose GJ1/2027 — Umsatz (Mio. ¥) | 61.000 | — | +1,9 % |
| Prognose GJ1/2027 — Betriebsergebnis (Mio. ¥) | 700 | — | −50,0 % |
| Prognose GJ1/2027 — ordentliches Ergebnis (Mio. ¥) | 900 | — | −45,0 % |
| Prognose GJ1/2027 — Periodenergebnis (Mio. ¥) | 900 | — | −48,8 % |
| Prognose GJ1/2027 — Ergebnis je Aktie (¥) | 120,57 | — | — |
| Jahresdividende je Aktie (¥) | 60,00 | 50,00 | +20,0 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.