Eine Belastung von 1.221 Mio. Yen, die der Bericht benennt, aber nicht erklärt
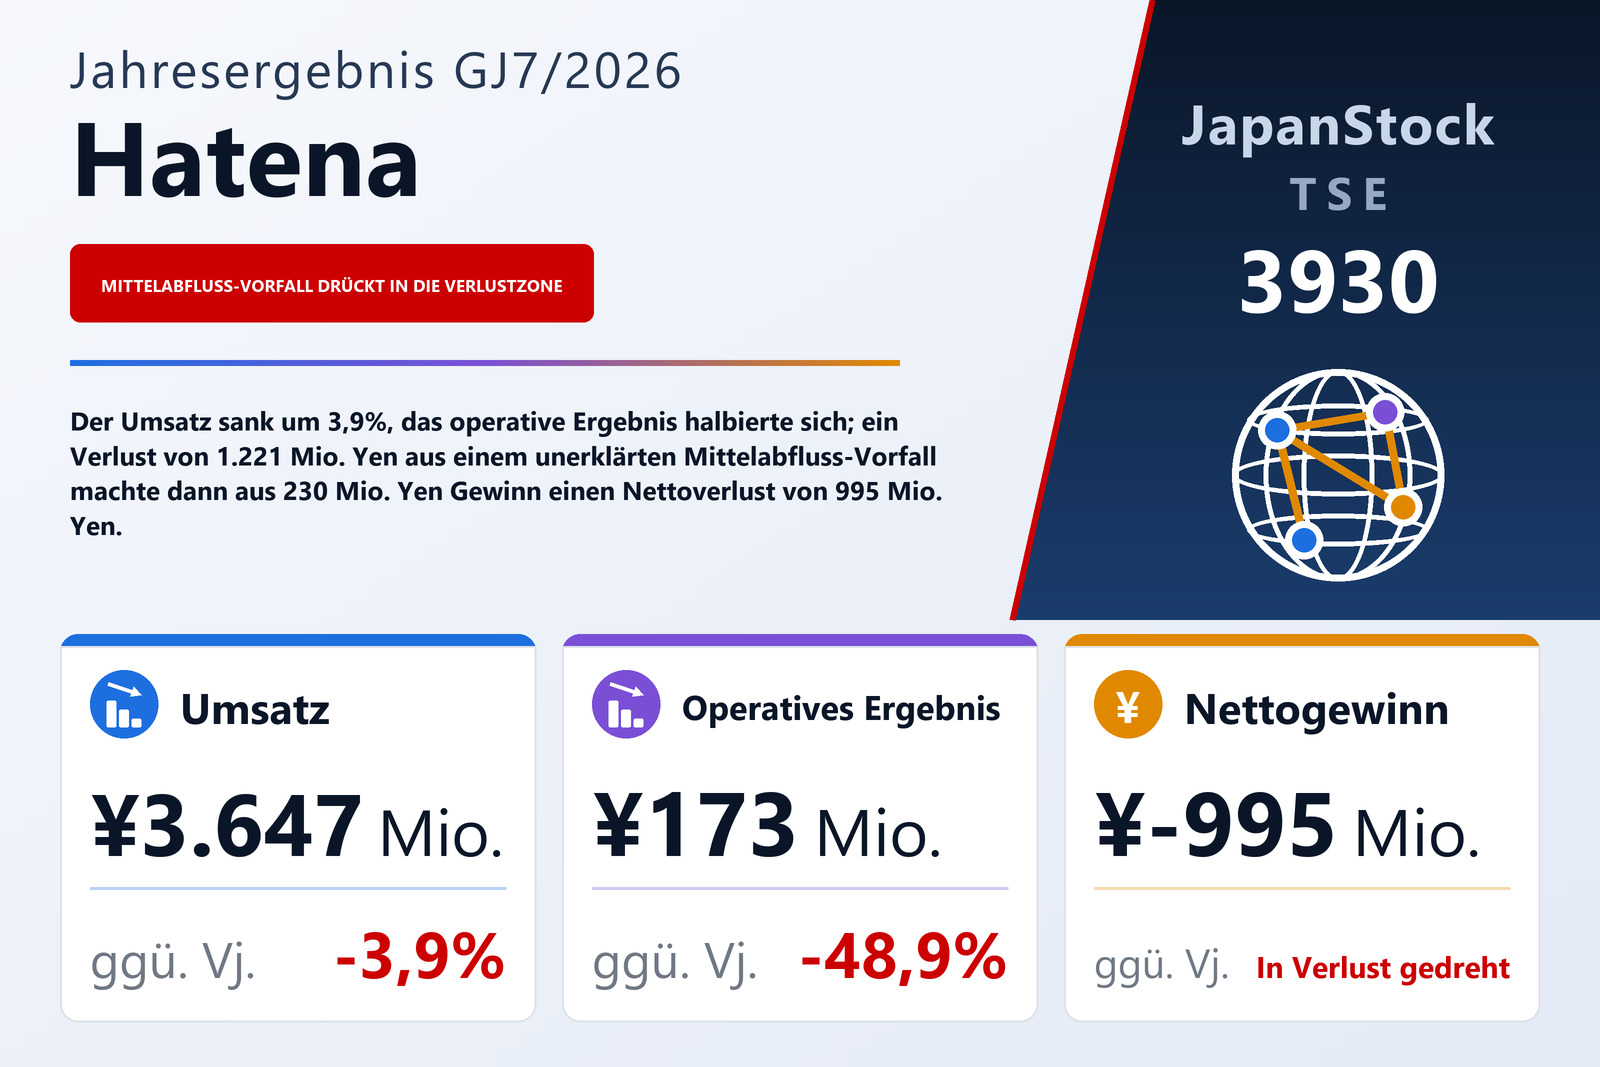
Die Hatena Co., Ltd. (TSE: 3930), Betreiberin der Plattformen für nutzergenerierte Inhalte Hatena Blog und Hatena Bookmark, des Server-Monitoring-Dienstes Mackerel und des Manga-Viewers GigaViewer, den sie Verlagen bereitstellt, veröffentlichte am 11. September 2026 den Einzelabschluss für das Geschäftsjahr vom 1. August 2025 bis zum 31. Juli 2026 nach japanischem Rechnungslegungsstandard. Der Umsatz fiel um 3,9% auf 3.647 Mio. Yen, das operative Ergebnis um 48,9% auf 173 Mio. Yen und das ordentliche Ergebnis um 69,5% auf 103 Mio. Yen; unter dem Strich stand ein Nettoverlust von 995 Mio. Yen nach einem Gewinn von 230 Mio. Yen, also ein Verlust von 332,80 Yen je Aktie gegenüber einem Gewinn von 77,61 Yen. Das Unternehmen ist an der Tokioter Börse notiert.
Der gesamte Umschwung steckt in einer einzigen Position. Die außerordentlichen Verluste stiegen auf 1.223 Mio. Yen von 4 Mio. Yen, und 1.221 Mio. Yen davon entfallen auf einen Posten, den der Bericht als Verlust im Zusammenhang mit einem Mittelabfluss-Vorfall bezeichnet. Mehr sagt das Tanshin nicht: Es erklärt weder, worin der Vorfall bestand, noch wer beteiligt war oder ob ein Teil des Geldes zurückerwartet wird, und die Angabe zu Ereignissen nach dem Bilanzstichtag bleibt leer. Die Kapitalflussrechnung fügt hinzu, dass der Verlust keine bloße Rückstellung ist — 1.199 Mio. Yen flossen im Laufe des Jahres tatsächlich ab. Die Belastung drückte das Ergebnis vor Steuern auf einen Verlust von 1.107 Mio. Yen nach einem Gewinn von 342 Mio. Yen. Die Ertragsteuern wurden daraufhin zu einer Gutschrift von 112 Mio. Yen statt des Aufwands von 111 Mio. Yen im Vorjahr — die aktiven latenten Steuern stiegen um 94 Mio. Yen auf 149 Mio. Yen, und eine Erstattung von 20 Mio. Yen für Vorjahressteuern ging ein —, weshalb der Nettoverlust mit 995 Mio. Yen kleiner ausfällt als der Verlust vor Steuern. Der Bericht nennt die Werthaltigkeit dieser aktiven latenten Steuern als wesentliche Schätzung; sie stützt sich auf eine mittelfristige Planung, die Wachstum der drei Hauptdienste unterstellt.
Vor der Belastung: Umsatz −3,9%, Kosten +0,5%, operatives Ergebnis halbiert
Auch ohne den Vorfall war das Jahr schwach, und die Rechnung ist einfach. Die Herstellungskosten sanken um 7,7% auf 505 Mio. Yen, sodass der Bruttogewinn nur um 3,3% auf 3.141 Mio. Yen zurückging und die Bruttomarge leicht auf rund 86,1% von 85,6% stieg. Die Vertriebs- und Verwaltungskosten legten um 2,1% auf 2.968 Mio. Yen zu, und die gesamten betrieblichen Aufwendungen — Herstellungskosten plus Vertriebs- und Verwaltungskosten — beliefen sich auf 3.473 Mio. Yen gegenüber 3.455 Mio. Yen, ein Plus von 0,5%, das das Unternehmen als weitgehend im Rahmen des Plans beschreibt. Bei einem Geschäft, das von 100 eingenommenen Yen rund 95 ausgibt, genügt ein Umsatzrückgang um 147 Mio. Yen bei stabiler Kostenbasis, um das Ergebnis zu halbieren: Die operative Marge fiel von 8,9% auf 4,8%. Als Kostentreiber nennt der Bericht Werbeausgaben im Geschäft mit Technologielösungen, höhere Gehälter durch aktive Einstellungen für toitta und andere neue Dienste — die das Management als wichtige Investition in die künftige Wettbewerbsfähigkeit bezeichnet — sowie steigende Rechenzentrumsgebühren in Managed-Hosting-Verträgen, bei denen Hatena die Hosting-Rechnung bezahlt und an den Kunden weiterberechnet.
Unterhalb des operativen Ergebnisses kam die Belastung aus einem zweiten, kleineren Einmaleffekt. Die nicht operativen Erträge betrugen 12 Mio. Yen — Zinsen und Dividenden von 4 Mio. Yen, ein Währungsgewinn von 4 Mio. Yen sowie kleinere Posten aus einer Verbrauchsteuererstattung und zurückgezahlter Organvergütung —, doch die nicht operativen Aufwendungen sprangen auf 82 Mio. Yen von 10 Mio. Yen. Den Großteil macht eine Rückstellung von 74 Mio. Yen für ein Aktionärsbonusprogramm zum zehnten Jahrestag der Börsennotierung aus; ein Bewertungsverlust auf Kryptowerte von 4 Mio. Yen und 2 Mio. Yen Zinsen auf neu in Anspruch genommene Kontokorrentlinien stellen den Großteil des Rests. Das ordentliche Ergebnis fiel daher schneller als das operative, um 69,5% auf 103 Mio. Yen, bei einer ordentlichen Marge von 3,4% nach 10,7%. Außerordentliche Erträge von 11 Mio. Yen, fast vollständig aus dem Verkauf von Wertpapieren des Anlagevermögens — der Bestand von 99 Mio. Yen wurde im Laufe des Jahres vollständig abgebaut, mit Verkaufserlösen von 101 Mio. Yen —, konnten das Folgende kaum abfedern.
Technologielösungen, drei Viertel des Umsatzes, verlor 2,1% wegen weniger großer Auslieferungen
Hatena berichtet ein einziges Segment, doch der Erlösanhang gliedert das Jahr nach Dienstleistungslinien, und die größte ist Technologielösungen mit 2.780 Mio. Yen, minus 2,1% — rund 76% des Gesamtumsatzes. Sie bündelt Auftragsentwicklung und -betrieb von Webdiensten und Apps der Kunden mit Mackerel, dem Server-Monitoring-SaaS. Die Erlöse aus Entwicklung und Wartung in dieser Linie fielen um 4,4% auf 2.014 Mio. Yen, während die SaaS-Erlöse, überwiegend Mackerel, um 4,7% auf 766 Mio. Yen stiegen. Als Erklärung für den Rückgang nennt der Bericht, dass weniger große Auftragsentwicklungsprojekte zur Auslieferung kamen: Die zu einem Zeitpunkt realisierten Erlöse sanken auf 72 Mio. Yen von 139 Mio. Yen, die über einen Zeitraum realisierte Individualsoftware auf 259 Mio. Yen von 393 Mio. Yen. Im Betriebsgeschäft wuchsen die Projekte mit dem Manga-Viewer GigaViewer weiter, doch die Revenue-Share-Einnahmen aus Werbung und Bezahlinhalten, die sie erzeugen, erwiesen sich als volatil.
Die Wachstumsgeschichte des Unternehmens dreht sich um diesen Viewer. GigaViewer for Apps betreibt die App Shonen Jump+ von Shueisha, die mehr als 32 Millionen Downloads erreicht hat, und Ende August 2026 waren Web- und App-Version zusammen bei 18 Unternehmen in kumuliert 29 Diensten im Einsatz. Das Unternehmen sieht die Web-Version bereits als De-facto-Standard unter Manga-Websites und treibt App-Einführungen voran, bei denen Aufrufe und Umsatz je Leser höher sind, zusammen mit einem neuen Komplettdienst für digitale Werbung, Comic Growth powered by GigaViewer. Mackerel wiederum brachte im Mai 2025 eine Funktion für Application Performance Monitoring heraus, aufgebaut auf dem im Juni 2024 übernommenen Distributed-Tracing-Dienst Vaxila und den im November jenes Jahres ergänzten OpenTelemetry-kompatiblen Metriken; nach Angaben des Managements hat der Start bei Bestands- wie Neukunden geholfen, und der Dienst zeige Anzeichen einer Erholung.
Content-Marketing fiel um 12,7%, weil Werbekunden zurückhielten; die Blog-Plattform gab 2,8% nach
Content-Marketing fiel um 12,7% auf 541 Mio. Yen, der stärkste Rückgang der drei Linien. Die über diese Linie verkaufte Werbung brach um 21,8% auf 133 Mio. Yen ein, und die SaaS-Erlöse, vor allem auf Hatena CMS aufgebaute Owned-Media-Websites, sanken um 9,3% auf 407 Mio. Yen. Der Bericht führt das auf einzelne Kunden zurück, die ihre Werbe- und Marketingbudgets kürzten und nicht verlängerten: Die Zahl der betriebenen Hatena-CMS-Websites lag zum Jahresende bei 147, fünf weniger als ein Jahr zuvor. Das neue Produkt der Linie ist toitta, ein KI-gestütztes SaaS zur Interviewanalyse für Unternehmensforscher, das laut Unternehmen bei Interessenten gut ankommt und um eine Funktion ask toitta erweitert wurde, die gesammelte Interviewdaten nach Erkenntnissen durchsucht.
Content-Plattform — Hatena Blog und Hatena Bookmark — fiel um 2,8% auf 319 Mio. Yen: Die Werbeerlöse auf den Plattformen gingen um 4,5% auf 168 Mio. Yen zurück, die Bezahlpläne um 0,9% auf 150 Mio. Yen. Die registrierten Nutzer von Hatena Blog nahmen weiter zu, doch die Abonnements des kostenpflichtigen Plans Hatena Blog Pro und die Zahl der Beiträge sanken im Wettbewerb mit sozialen Netzwerken, und die Werbepreise, die in den Werbenetzwerken festgelegt werden, auf die die Plattformen angewiesen sind, gaben weiter nach. Im August 2026, nach dem Bilanzstichtag, startete das Unternehmen den neuen Themen-Community-Dienst Hatena Parks. Sonstige Dienste — im Wesentlichen die in JOC-Token gezahlte Vergütung für die Tätigkeit als Validator auf der Blockchain Japan Open Chain, der Hatena im Oktober 2024 beigetreten ist — brachten 5 Mio. Yen ein, 5,4% weniger; der Bericht sagt nicht, auf welchen Bestand der oben genannte Bewertungsverlust auf Kryptowerte gebucht wurde, doch diese Token sind der einzige Kryptowert, den er beschreibt. Über alle Linien hinweg fielen die Werbeerlöse um 13,0% auf 301 Mio. Yen, Entwicklung und Wartung um 4,4% auf 2.020 Mio. Yen und SaaS um 0,7% auf 1.324 Mio. Yen. Ein Frühindikator bewegte sich in die andere Richtung: Der noch nicht realisierte Auftragsbestand stieg auf 276 Mio. Yen von 252 Mio. Yen, davon werden 265 Mio. Yen innerhalb eines Jahres fällig.
Kasse um 43% geschrumpft, erstmals Bankkredite in der Bilanz
Die Bilanzsumme sank um 25,7% auf 2.564 Mio. Yen. Zahlungsmittel und Einlagen fielen auf 1.221 Mio. Yen von 2.136 Mio. Yen, ein Rückgang um 915 Mio. Yen, die Wertpapiere des Anlagevermögens gingen von 99 Mio. Yen auf null, und die aktiven latenten Steuern stiegen um 94 Mio. Yen auf 149 Mio. Yen. Die Verbindlichkeiten legten um 93 Mio. Yen auf 728 Mio. Yen zu: 250 Mio. Yen kurzfristige Bankverbindlichkeiten tauchten auf, wo zuvor keine gewesen waren, und die Rückstellung von 74 Mio. Yen für das Aktionärsbonusprogramm wurde gebildet, während die Steuerverbindlichkeiten um 121 Mio. Yen auf 1 Mio. Yen, die abgegrenzten Aufwendungen um 54 Mio. Yen und die Verbrauchsteuerverbindlichkeiten um 51 Mio. Yen sanken. Das Nettovermögen fiel um 34,8% auf 1.836 Mio. Yen, fast ausschließlich durch den Verlust von 995 Mio. Yen, der aus den Gewinnrücklagen abging; diese schlossen das Jahr mit 1.441 Mio. Yen. Die Eigenkapitalquote sank von 81,6% auf 71,6%, der Buchwert je Aktie von 945,11 Yen auf 612,97 Yen. Die Zahl der ausgegebenen Aktien blieb bei 3.075.200; die eigenen Aktien sanken durch Veräußerungen auf 79.784 von 95.445.
Die betriebliche Tätigkeit verbrauchte 1.155 Mio. Yen nach einem Zufluss von 711 Mio. Yen im Vorjahr; der Unterschied ist der Verlust vor Steuern und darin die 1.199 Mio. Yen, die für den Vorfall abflossen. Ohne diese Zahlung erwirtschaftete das operative Geschäft nach 163 Mio. Yen Ertragsteuerzahlungen rund 44 Mio. Yen. Die Investitionstätigkeit brachte einen Nettozufluss von 2 Mio. Yen — 101 Mio. Yen aus dem Wertpapierverkauf und 14 Mio. Yen aus einer fälligen Festgeldanlage deckten 105 Mio. Yen für Software und andere immaterielle Werte sowie 20 Mio. Yen für Ausstattung —, und die Finanzierungstätigkeit brachte 249 Mio. Yen ein, nämlich die 250 Mio. Yen in Anspruch genommener Kontokorrentkredite. Die Zahlungsmittel und Zahlungsmitteläquivalente schlossen das Jahr mit 1.221 Mio. Yen, 900 Mio. Yen weniger. Das Unternehmen beziffert das auf 4,0 Monate des durchschnittlichen Monatsumsatzes und hält seine Liquidität für ausreichend; es verfügt über Kontokorrentlinien von insgesamt 1.700 Mio. Yen bei fünf Banken, von denen zum Jahresende 1.450 Mio. Yen ungenutzt waren. Einen Hinweis zur Unternehmensfortführung gibt es nicht.
Prognose: Umsatz +8,8%, operatives Ergebnis erneut rückläufig, 117 Mio. Yen Nettogewinn — und keine Dividende
Für GJ7/2027 stellt Hatena einen Umsatz von 3.968 Mio. Yen (+8,8%), ein operatives Ergebnis von 159 Mio. Yen (−7,9%), ein ordentliches Ergebnis von 121 Mio. Yen (+17,3%) und einen Nettogewinn von 117 Mio. Yen in Aussicht, was einem Gewinn von 39,09 Yen je Aktie entspricht; eine Halbjahresprognose veröffentlicht es nicht. Das operative Ergebnis wird trotz des Umsatzwachstums niedriger angesetzt, im Einklang mit der erklärten Absicht, weiter in Personal und Servicequalität zu investieren und zugleich die Fixkosten straffer zu steuern. Das ordentliche Ergebnis soll dennoch steigen, was zu einem Jahr passt, in dem die Jubiläumsrückstellung von 74 Mio. Yen nicht wiederkehrt. Als Prioritäten werden dieselben drei Dienste genannt: Marketingunterstützung für Verlage rund um GigaViewer, OpenTelemetry-basierte Monitoring-Funktionen zur Gewinnung neuer Mackerel-Kunden, toitta für Unternehmensforscher sowie die Weiterentwicklung von Hatena Blog, Hatena Bookmark und Hatena Parks.
Für GJ7/2026 gibt es keine Dividende — das Unternehmen hatte die Schlussdividende offengelassen und nun auf null gesetzt, wie schon für GJ7/2025 —, und die Prognose für GJ7/2027 ist noch nicht festgelegt. Die einzige Ausschüttung, die die Aktionäre in diesem Jahr erhielten, war das Bonusprogramm zum zehnten Jahrestag, dessen Kosten von 74 Mio. Yen in den nicht operativen Aufwendungen stehen. Ein verwässertes Ergebnis je Aktie wird nicht ausgewiesen, weil das Jahr mit einem Verlust endete.
| Kennzahl | GJ7/2026 | GJ7/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 3.647 | 3.794 | −3,9 % |
| Rohertrag (Mio. ¥) | 3.141 | 3.247 | −3,3 % |
| Rohmarge | 86,1 % | 85,6 % | +0,5 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 2.968 | 2.907 | +2,1 % |
| Betriebsergebnis (Mio. ¥) | 173 | 339 | −48,9 % |
| Operative Marge | 4,8 % | 8,9 % | −4,1 pp |
| Nicht operative Aufwendungen (Mio. ¥) | 82 | 10 | n.a. |
| Ordentliches Ergebnis (Mio. ¥) | 103 | 339 | −69,5 % |
| Verlust aus dem Mittelabfluss-Vorfall (Mio. ¥) | 1.221 | — | neu |
| Ergebnis vor Steuern (Mio. ¥) | −1.107 | 342 | von Gewinn zu Verlust |
| Ertragsteuern (Mio. ¥) | −112 | 111 | n.a. |
| Periodenergebnis (Mio. ¥) | −995 | 230 | von Gewinn zu Verlust |
| Ergebnis je Aktie (¥) | −332,80 | 77,61 | von Gewinn zu Verlust |
| Technologielösungen — Umsatz (Mio. ¥) | 2.780 | 2.839 | −2,1 % |
| Content-Marketing — Umsatz (Mio. ¥) | 541 | 620 | −12,7 % |
| Content-Plattform — Umsatz (Mio. ¥) | 319 | 328 | −2,8 % |
| Sonstige Dienste — Umsatz (Mio. ¥) | 5 | 6 | −5,4 % |
| Bilanzsumme (Mio. ¥) | 2.564 | 3.450 | −25,7 % |
| Zahlungsmittel und Einlagen (Mio. ¥) | 1.221 | 2.136 | −42,8 % |
| Kurzfristige Bankverbindlichkeiten (Mio. ¥) | 250 | — | neu |
| Nettovermögen (Mio. ¥) | 1.836 | 2.816 | −34,8 % |
| Eigenkapitalquote | 71,6 % | 81,6 % | −10,0 pp |
| Operativer Cashflow (Mio. ¥) | −1.155 | 711 | n.a. |
| Cashflow aus Investitionstätigkeit (Mio. ¥) | 2 | −38 | n.a. |
| Cashflow aus Finanzierungstätigkeit (Mio. ¥) | 249 | 2 | n.a. |
| Prognose GJ7/2027 — Umsatz (Mio. ¥) | 3.968 | — | +8,8 % |
| Prognose GJ7/2027 — Betriebsergebnis (Mio. ¥) | 159 | — | −7,9 % |
| Prognose GJ7/2027 — ordentliches Ergebnis (Mio. ¥) | 121 | — | +17,3 % |
| Prognose GJ7/2027 — Periodenergebnis (Mio. ¥) | 117 | — | von Verlust zu Gewinn |
| Prognose GJ7/2027 — Ergebnis je Aktie (¥) | 39,09 | — | n.a. |
| Jahresdividende je Aktie (¥) | — | 0,00 | — |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.