Umsatz plus 60,2%, beide Kostenlinien langsamer — die operative Marge gewinnt einen Punkt
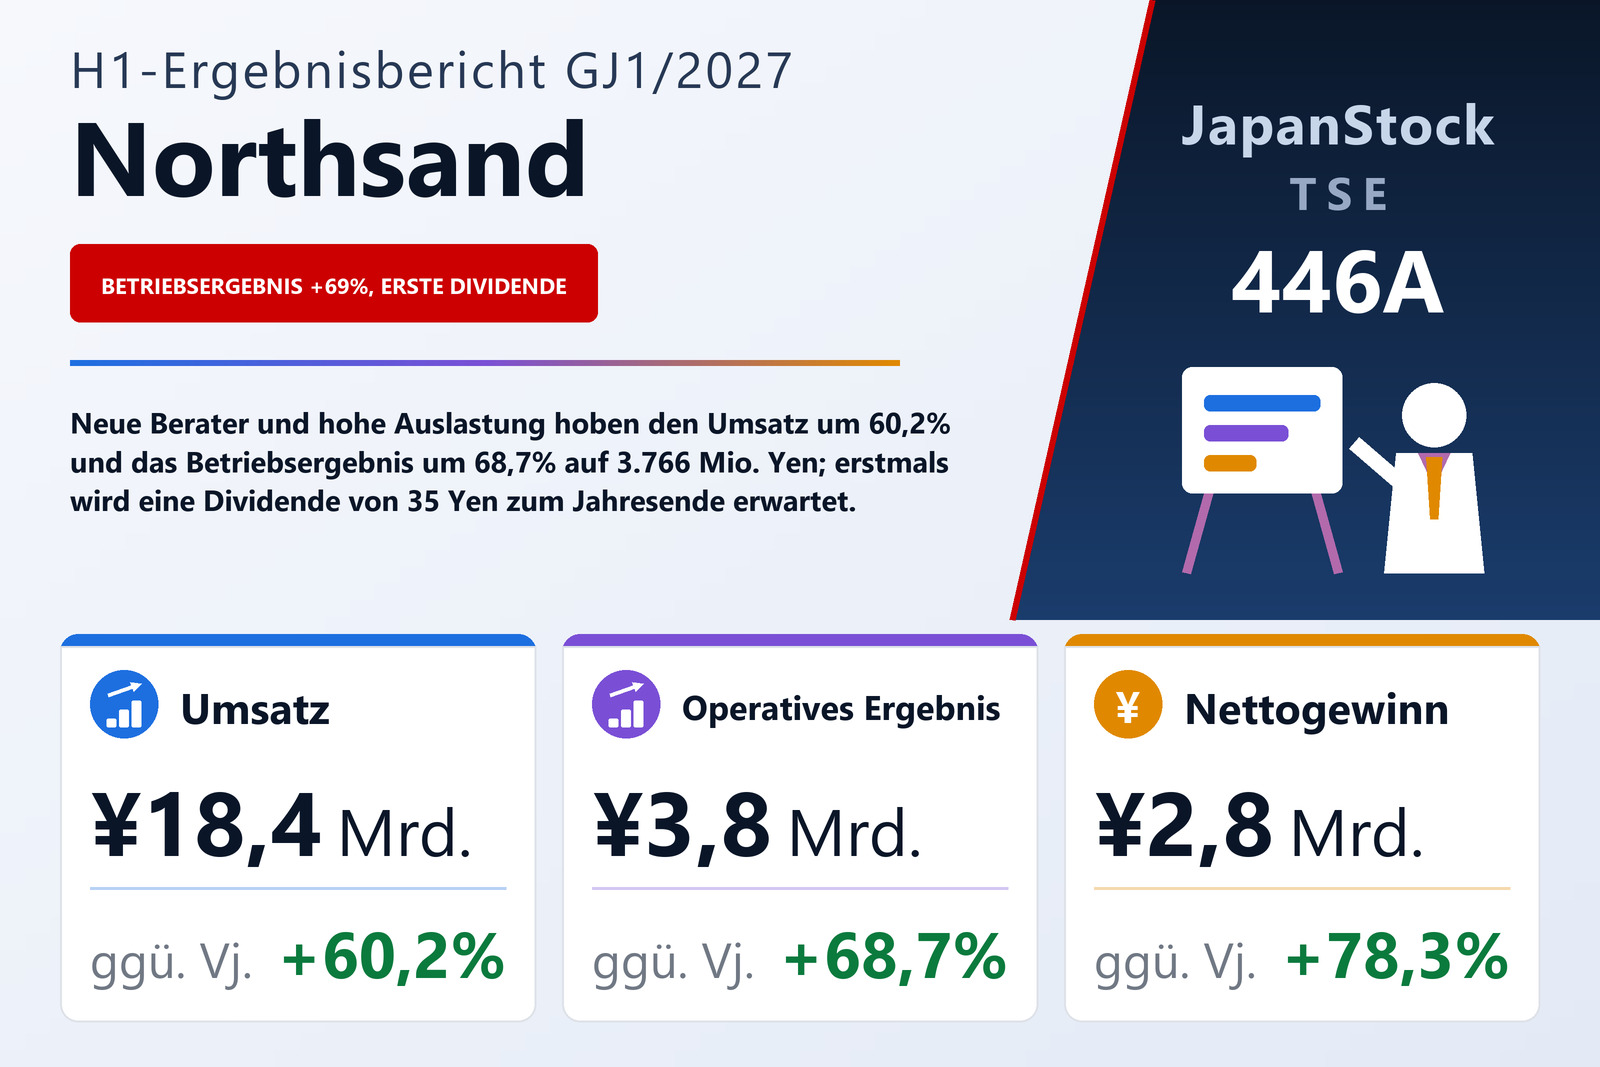
Die Northsand, Inc. (TSE: 446A), ein Beratungsunternehmen mit einem einzigen Berichtssegment Consulting, dessen Management die Nachfrage an die Umbauprogramme der Unternehmen einschließlich des Einsatzes generativer KI knüpft, veröffentlichte am 11. September 2026 den Einzelabschluss für das erste Halbjahr, die sechs Monate vom 1. Februar bis zum 31. Juli 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 60,2% auf 18.445 Mio. Yen, das Betriebsergebnis um 68,7% auf 3.766 Mio. Yen, das ordentliche Ergebnis um 68,8% auf 3.773 Mio. Yen und der Halbjahresüberschuss um 78,3% auf 2.783 Mio. Yen, entsprechend 40,33 Yen je Aktie nach 26,01 Yen. Die Mitteilung führt das Unternehmen als an der Börse Tokio notiert; ein Marktsegment nennt sie nicht.
Die Arithmetik ist einfach und lohnt die Darstellung. Die Herstellungskosten stiegen um 60,1% auf 9.536 Mio. Yen, nahezu exakt im Gleichschritt mit dem Umsatz, sodass der Rohertrag um 60,3% auf 8.909 Mio. Yen wuchs und die Rohmarge in beiden Perioden bei 48,3% lag. Die gesamte operative Verbesserung stammt daher aus den Gemeinkosten: Die Vertriebs- und Verwaltungskosten stiegen um 54,7% auf 5.143 Mio. Yen, fünfeinhalb Punkte langsamer als der Umsatz, und die operative Marge verbesserte sich von 19,4% auf 20,4%. Das Unternehmen nennt zwei Gründe für das Wachstum, und nur zwei: Die Gewinnung neuer Berater verlief reibungslos, und die hohe Auslastung wurde weiterhin gehalten. Weder eine Mitarbeiterzahl noch eine Auslastungsquote weist die Mitteilung aus.
Unterhalb des Betriebsergebnisses gibt es wenig zu erklären — außer einem niedrigeren Steuersatz
Die nicht operativen Erträge beliefen sich auf 15 Mio. Yen nach 14 Mio. Yen; die Zinserträge stiegen von 1 Mio. Yen auf 10 Mio. Yen, und an die Stelle eines Währungsgewinns von 6 Mio. Yen im Vorjahr trat ein unter den Aufwendungen verbuchter Verlust von 2 Mio. Yen. Die nicht operativen Aufwendungen sanken auf 8 Mio. Yen von 11 Mio. Yen. Das ordentliche Ergebnis lag damit bei 3.773 Mio. Yen, plus 68,8%, praktisch identisch mit dem Betriebsergebnis. Einziger außerordentlicher Posten war ein Verlust von 2 Mio. Yen aus dem Abgang von Anlagevermögen, sodass das Halbjahresergebnis vor Steuern 3.771 Mio. Yen, plus 68,6%, betrug. Die Ertragsteuern stiegen nur um 46,4% auf 988 Mio. Yen, ein effektiver Satz von rund 26,2% nach 30,2% im Vorjahr — die Mitteilung erläutert, dass die Halbjahressteuer durch Anwendung eines geschätzten effektiven Jahressteuersatzes auf das Vorsteuerergebnis berechnet wird —, und dieser niedrigere Satz ist der Grund, warum der Überschuss mit 78,3% zehn Punkte schneller wuchs als das Vorsteuerergebnis.
Das Ergebnis je Aktie betrug 40,33 Yen nach 26,01 Yen, beide angepasst um den Aktiensplit 1:60 vom 8. September 2025; das verwässerte Ergebnis je Aktie lag bei 38,77 Yen. Für das Vorjahreshalbjahr wird kein verwässerter Wert ausgewiesen, weil die Aktien des Unternehmens damals, wie die Mitteilung erläutert, nicht börsennotiert waren und kein durchschnittlicher Aktienkurs existierte. Das Ergebnis je Aktie wuchs um 55,1%, deutlich weniger als der Überschuss mit 78,3%: 2.783 Mio. Yen geteilt durch die als aktueller Durchschnitt angegebenen 69.000.000 Aktien ergeben die ausgewiesenen 40,33 Yen, während die Aktientabelle der Mitteilung auch für das Vorjahreshalbjahr 69.000.000 Aktien als Durchschnitt nennt, was etwa 22,61 Yen statt der gezeigten 26,01 Yen ergäbe. Die Mitteilung bietet keine Überleitung, und dieser Artikel gibt die Je-Aktie-Werte wie gedruckt wieder.
Ein Segment, und die Darstellung der Mitteilung, warum die Nachfrage hielt
Northsand berichtet ein einziges Segment Consulting, eine Segmentaufteilung gibt es daher nicht. Das Unternehmen beschreibt das Umfeld so: Die japanische Wirtschaft befinde sich in einer moderaten Erholung, gestützt von den Unternehmensgewinnen sowie der Beschäftigungs- und Einkommenslage, während die Handelspolitik der US-Regierung, die Lage im Nahen Osten und Wechselkursschwankungen den Ausblick unsicher hielten. Dem stellt es gegenüber, dass immer mehr Unternehmen Reformprogramme für ihre Geschäftsabläufe — einschließlich des Einsatzes generativer KI und anderer fortgeschrittener Technologien — auflegten, um ihre Wettbewerbsfähigkeit zu stärken und Wachstumsstrategien umzusetzen, und erwartet auf dieser Grundlage eine weiterhin robuste Nachfrage nach Beratung. Das ist die gesamte genannte Wirkungskette: robuste Nachfrage, mehr eingestellte Berater, hoch gehaltene Auslastung.
Liquidität floss in Kautionen und Sicherheiten, und die Eigenkapitalquote stieg trotzdem
Die Bilanzsumme stieg um 11,5% auf 24.376 Mio. Yen von 21.861 Mio. Yen zum 31. Januar 2026. Das Umlaufvermögen wuchs um 699 Mio. Yen auf 19.297 Mio. Yen, vor allem durch einen Anstieg der Forderungen aus Lieferungen und Leistungen um 832 Mio. Yen auf 3.999 Mio. Yen, teilweise ausgeglichen durch einen Rückgang der Zahlungsmittel und Einlagen um 207 Mio. Yen auf 14.394 Mio. Yen. Das Anlagevermögen wuchs um 1.815 Mio. Yen auf 5.078 Mio. Yen, fast vollständig durch einen Anstieg der Kautionen und Sicherheiten um 1.744 Mio. Yen auf 4.013 Mio. Yen; die Mitteilung nennt den Betrag, nicht aber den Zweck. Die Sachanlagen stiegen von 654 Mio. Yen auf 829 Mio. Yen, bei Zugängen von 198 Mio. Yen im Halbjahr.
Die kurzfristigen Verbindlichkeiten sanken um 213 Mio. Yen auf 4.522 Mio. Yen, was die Mitteilung auf einen Rückgang der abzuführenden Verbrauchsteuer um 260 Mio. Yen und der Ertragsteuerverbindlichkeiten um 154 Mio. Yen zurückführt, teilweise ausgeglichen durch einen Anstieg der Verbindlichkeiten und abgegrenzten Aufwendungen um 146 Mio. Yen. Die langfristigen Verbindlichkeiten sanken um 55 Mio. Yen auf 615 Mio. Yen, da langfristige Darlehen auf 254 Mio. Yen getilgt wurden, während die Leasingverbindlichkeiten auf 139 Mio. Yen stiegen. Das Nettovermögen wuchs um 16,9% auf 19.238 Mio. Yen, und der gesamte Zuwachs von 2.783 Mio. Yen sind Gewinnrücklagen — das Grundkapital von 4.717 Mio. Yen und die Kapitalrücklage von 4.734 Mio. Yen blieben unverändert, die ausgegebenen Aktien bei 69.000.000 ohne eigene Anteile. Bei niedrigeren Verbindlichkeiten und höherem Eigenkapital stieg die Eigenkapitalquote von 75,3% auf 78,9%.
Operativer Cashflow von 1.913 Mio. Yen, 2.974 Mio. Yen Abfluss aus Investitionen
Der Cashflow aus betrieblicher Tätigkeit betrug 1.913 Mio. Yen nach 1.156 Mio. Yen, getragen vom Vorsteuerergebnis von 3.771 Mio. Yen und gemindert vor allem durch gezahlte Ertragsteuern von 1.061 Mio. Yen und den Forderungsaufbau um 832 Mio. Yen. Die Investitionstätigkeit band 2.974 Mio. Yen nach 15 Mio. Yen: 1.776 Mio. Yen wurden als Kautionen und Sicherheiten hinterlegt und 1.005 Mio. Yen in Termineinlagen angelegt, dazu kamen 198 Mio. Yen für Sachanlagen. Die Finanzierungstätigkeit verbrauchte 146 Mio. Yen, vor allem 121 Mio. Yen Tilgung langfristiger Darlehen und 10 Mio. Yen Anleiherückzahlung; neue Kredite wurden nicht aufgenommen, während das Unternehmen ein Jahr zuvor kurzfristige Darlehen aufgenommen und zurückgezahlt hatte. Die Zahlungsmittel und Zahlungsmitteläquivalente lagen zum Halbjahresende bei 13.389 Mio. Yen, 1.207 Mio. Yen weniger als die 14.597 Mio. Yen zu Beginn; die Lücke von 1.005 Mio. Yen zur Bilanzposition Zahlungsmittel und Einlagen sind die in der Periode angelegten Termineinlagen.
Prognose angepasst und erste Dividende von 35 Yen — die bisherige Prognose steht aber nicht in dieser Mitteilung
Northsand erwartet für das Gesamtjahr GJ1/2027 nun einen Umsatz von 40.560 Mio. Yen (+54,9%), ein Betriebsergebnis von 9.207 Mio. Yen (+66,0%), ein ordentliches Ergebnis von 9.221 Mio. Yen (+68,3%) und einen Jahresüberschuss von 6.823 Mio. Yen (+68,6%), entsprechend 98,89 Yen je Aktie. Die Mitteilung kennzeichnet sowohl die Ergebnis- als auch die Dividendenprognose als gegenüber den am 13. März 2026 veröffentlichten Werten angepasst und verweist auf eine gesonderte Bekanntmachung vom selben Tag; weder die bisherigen Zahlen noch die Gründe für die Änderung sind abgedruckt. Was die Mitteilung zeigt, ist die Form des nun unterstellten Jahres: Das erste Halbjahr lieferte 45,5% des prognostizierten Umsatzes, 40,9% des prognostizierten Betriebsergebnisses und 40,8% des prognostizierten Überschusses, was ein zweites Halbjahr mit rund 22.115 Mio. Yen Umsatz und 5.441 Mio. Yen Betriebsergebnis impliziert — etwa 20% mehr Umsatz als im gerade berichteten Halbjahr, bei einer operativen Marge nahe 24,6% gegenüber 20,4%. Was diesen Sprung tragen soll, sagt das Unternehmen nicht.
Die Dividende ist eine Premiere. Für GJ1/2026 zahlte Northsand nichts, und für GJ1/2027 hat es keine Zwischendividende beschlossen, erwartet nun aber eine Ausschüttung von 35,00 Yen je Aktie zum Geschäftsjahresende — 35,00 Yen für das Jahr nach 0,00 Yen. Auf 69.000.000 Aktien wären das rund 2.415 Mio. Yen, etwa 35% der nun prognostizierten 98,89 Yen Ergebnis je Aktie. Der Halbjahresabschluss unterliegt, wie die Mitteilung anmerkt, nicht der prüferischen Durchsicht durch die Abschlussprüfer.
| Kennzahl | H1 GJ1/2027 | H1 GJ1/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 18.445 | 11.514 | +60,2 % |
| Rohertrag (Mio. ¥) | 8.909 | 5.558 | +60,3 % |
| Rohmarge | 48,3 % | 48,3 % | 0,0 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 5.143 | 3.325 | +54,7 % |
| Betriebsergebnis (Mio. ¥) | 3.766 | 2.233 | +68,7 % |
| Operative Marge | 20,4 % | 19,4 % | +1,0 pp |
| Ordentliches Ergebnis (Mio. ¥) | 3.773 | 2.236 | +68,8 % |
| Ergebnis vor Steuern (Mio. ¥) | 3.771 | 2.236 | +68,6 % |
| Ertragsteuern (Mio. ¥) | 988 | 675 | +46,4 % |
| Periodenergebnis (Mio. ¥) | 2.783 | 1.560 | +78,3 % |
| Ergebnis je Aktie (¥) | 40,33 | 26,01 | +55,1 % |
| Bilanzsumme (Mio. ¥) | 24.376 | 21.861 | +11,5 % |
| Nettovermögen (Mio. ¥) | 19.238 | 16.455 | +16,9 % |
| Eigenkapitalquote | 78,9 % | 75,3 % | +3,6 pp |
| Zahlungsmittel zum Periodenende (Mio. ¥) | 13.389 | 14.597 | −8,3 % |
| Operativer Cashflow (Mio. ¥) | 1.913 | 1.156 | +65,5 % |
| Prognose GJ1/2027 — Umsatz (Mio. ¥) | 40.560 | — | +54,9 % |
| Prognose GJ1/2027 — Betriebsergebnis (Mio. ¥) | 9.207 | — | +66,0 % |
| Prognose GJ1/2027 — ordentliches Ergebnis (Mio. ¥) | 9.221 | — | +68,3 % |
| Prognose GJ1/2027 — Periodenergebnis (Mio. ¥) | 6.823 | — | +68,6 % |
| Prognose GJ1/2027 — Ergebnis je Aktie (¥) | 98,89 | — | — |
| Jahresdividende je Aktie (¥) | 35,00 | 0,00 | neu |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.