Ein verzehnfachtes operatives Ergebnis – von einer sehr kleinen Basis
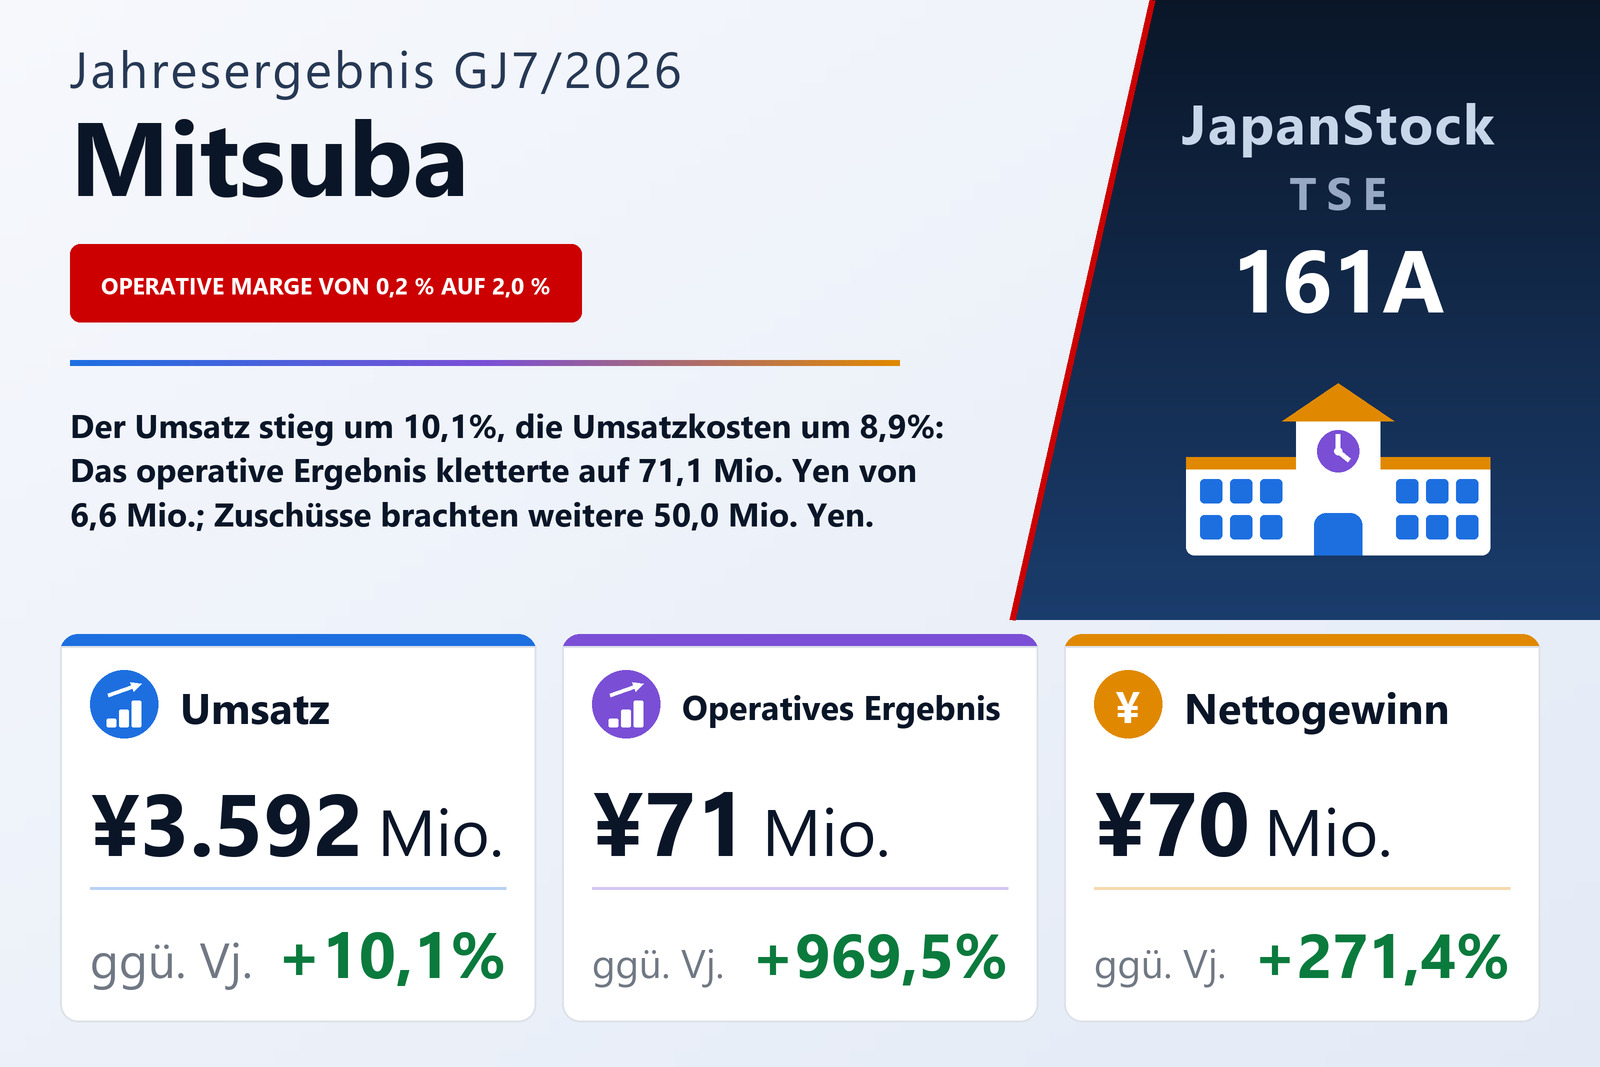
Die Mitsuba Co., Ltd. (TSE: 161A), eine in Kitakyushu ansässige Gruppe, die unter der Marke COMPASS Einrichtungen zur Entwicklungsförderung von Kindern und zur Nachmittagsbetreuung betreibt und daneben Vorschulbildung sowie ein Geschäft mit Unterrichtsmaterial für Schulen führt, veröffentlichte am 14. September 2026 den Konzernabschluss für das Geschäftsjahr vom 1. August 2025 bis zum 31. Juli 2026 nach japanischer Rechnungslegung. Ihre Aktien werden am TOKYO PRO Market der Börse Tokio gehandelt, der ausschließlich professionellen Anlegern offensteht. Der Umsatz stieg um 10,1% auf 3.592,5 Mio. Yen, das operative Ergebnis um 969,5% auf 71,1 Mio. Yen, das ordentliche Ergebnis um 286,8% auf 115,0 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 271,4% auf 71,0 Mio. Yen, entsprechend 71,00 Yen je Aktie nach 19,12 Yen bei 1.000.000 Aktien. Die Gruppe berichtet ein einziges Segment, Bildungsdienstleistungen, weshalb der Bericht keine Umsatzaufteilung nach Geschäften enthält. Die Hauptversammlung findet am 28. Oktober 2026 statt; am selben Tag soll auch der jährliche Emittenteninformationsbericht eingereicht werden.
Die Prozentsätze sind groß, weil die Basis winzig war; die Rechnung dahinter ist bescheiden. Die Umsatzkosten stiegen um 8,9% auf 2.861,7 Mio. Yen, gut einen Punkt langsamer als der Umsatz, sodass der Rohertrag um 15,2% auf 730,8 Mio. Yen wuchs und sich die Rohmarge von 19,4% auf 20,3% weitete. Das brachte 96,6 Mio. Yen zusätzlichen Rohertrag. Die Vertriebs- und Verwaltungskosten stiegen nur um 5,1% oder 32,1 Mio. Yen auf 659,7 Mio. Yen, womit ein Zuwachs des operativen Ergebnisses von 64,5 Mio. Yen blieb. Die operative Marge stieg von 0,2% auf 2,0% – das Zehnfache, aber immer noch zwei Yen operatives Ergebnis je hundert Yen Umsatz.
Unterhalb der operativen Zeile leisten Zuschüsse und Fördermittel viel
Das ordentliche Ergebnis von 115,0 Mio. Yen lag 43,9 Mio. Yen über dem operativen Ergebnis, und schon die Zuschuss- und Fördererträge allein übertrafen diese Differenz. Die nicht operativen Erträge verdoppelten sich nahezu auf 55,6 Mio. Yen von 28,8 Mio. Yen: Zuschusserträge beliefen sich auf 25,3 Mio. Yen nach 19,0 Mio. Yen, Fördererträge auf 24,7 Mio. Yen nach 6,2 Mio. Yen. Beide Posten zusammen, 50,0 Mio. Yen, entsprechen rund 70% des operativen Ergebnisses des Jahres; wofür die Mittel gewährt wurden, sagt der Bericht nicht. Der Zinsaufwand stieg auf 9,4 Mio. Yen von 5,3 Mio. Yen. Unterhalb des ordentlichen Ergebnisses wurden erhaltene Schadenersatzzahlungen von 1,9 Mio. Yen durch eine Wertminderung von 3,3 Mio. Yen und 0,5 Mio. Yen Verluste aus Anlagenabgängen mehr als aufgezehrt, sodass das Ergebnis vor Steuern 113,1 Mio. Yen nach 31,6 Mio. Yen betrug. Nach Ertragsteuern von 42,1 Mio. Yen, gegenüber 12,4 Mio. Yen, blieb ein Periodenergebnis von 71,0 Mio. Yen, von dem nichts auf nicht beherrschende Anteile entfiel.
Das operative Ergebnis blieb deutlich hinter dem eigenen Plan – und das Unternehmen sagt, warum
Mitsuba räumt offen ein, dass das operative Ergebnis deutlich unter der früheren Prognose lag, und nennt zwei Gründe; wie hoch diese Prognose war, wiederholt der Bericht nicht. Erstens beschloss das Unternehmen, das Bonusniveau der Belegschaft für das nächste, das 38. Geschäftsjahr anzuheben, berücksichtigte dies im vierten Quartal und bildete eine höhere Bonusrückstellung als ursprünglich geplant: Sie stieg von 21,0 Mio. Yen auf 34,6 Mio. Yen, ein Plus von 13,6 Mio. Yen. Zweitens fielen durch verzögerte Eröffnungen einiger neuer Einrichtungen Personal- und Mietkosten schon vor der Eröffnung an. Das Unternehmen stellt die Bonusentscheidung als Investition in die Gewinnung, Bindung und Motivation von Mitarbeitern dar und nicht als bloße Kostensteigerung.
119 Standorte und eine erklärte Wende: vom Ausbau zur Rentabilität jeder Einrichtung
Im Geschäftsjahr eröffnete die Gruppe 13 neue Standorte, darunter vier Beratungsstellen, womit die Gesamtzahl zum Jahresende 119 erreichte: 97 Tageseinrichtungen für Kinder, 20 Beratungsstellen, eine Tagesstätte für Alltagsbetreuung und eine betreute Wohngruppe. Die Zahl der Zentren für kindliche Entwicklungsförderung – Einrichtungen, die als regionaler Knotenpunkt der Unterstützung von Kindern mit Behinderungen dienen sollen – stieg auf 11, darunter zwei Zentren, deren Betrieb der Gruppe von der Stadt Moriguchi in der Präfektur Osaka und vom Bezirk Kita in Tokio übertragen wurde. Das Management beschreibt das Jahr als Übergang von ‚der Zahl der Einrichtungen erhöhen‘ zu ‚die Rentabilität jeder Einrichtung und jedes Geschäfts steigern‘, gestützt auf Break-even-Punkte je Einrichtung einschließlich Gemeinkosten, Plan-Ist-Analysen und Verbesserungsvorgaben für unrentable Standorte.
Der Bericht beschreibt auch die kleineren Geschäfte und mehrere nichtfinanzielle Kennzahlen, alle nach eigener Zählung des Unternehmens. In der Vorschulbildung stammten nach seinen Angaben an einigen führenden Schulen mehr als die Hälfte der erfolgreichen Aufnahmekandidaten aus seinen Kursen. Das Geschäft mit Unterrichtsmaterial arbeitet mit 113 Schulen in Japan und beliefert 301 japanische Schulen und Ergänzungsschulen im Ausland. Das Unternehmen meldet mehr als 1.000 Bewerber im zurückliegenden Jahr, Stand Juni und Juli 2026, bei Rekrutierungskosten von unter 100.000 Yen je Einstellung, sowie rund 136.000 Abonnenten seiner zwei YouTube-Kanäle zum Jahresende. Außerdem nennt es eine Ergebniskennzahl der Förderung: Zwischen September 2013 und März 2026 gaben 451 der 3.587 betreuten Kinder ihren Berechtigungsausweis für Tagesdienste für Kinder mit Behinderungen zurück. Keine dieser Aktivitäten wird im Abschluss gesondert ausgewiesen.
Der Cashflow drehte ins Plus, das Eigenkapital wuchs um die Hälfte – von schmaler Basis
Die Bilanzsumme stieg um 94,3 Mio. Yen auf 1.383,6 Mio. Yen, vor allem durch höhere Forderungen aus Lieferungen und Leistungen (666,2 Mio. Yen nach 605,8 Mio. Yen) und sonstige Forderungen (109,3 Mio. Yen nach 64,5 Mio. Yen). Die Verbindlichkeiten stiegen um 23,3 Mio. Yen auf 1.168,8 Mio. Yen, hauptsächlich durch passive Abgrenzungen und Steuerverbindlichkeiten. Das Nettovermögen wuchs um den vollen Jahresgewinn, 71,0 Mio. Yen, auf 214,8 Mio. Yen, da keine Dividende gezahlt wurde, und die Eigenkapitalquote verbesserte sich von 11,2% auf 15,5%. Die Bankverbindlichkeiten – kurzfristige Kredite zuzüglich langfristiger Kredite einschließlich des kurzfristigen Anteils – sanken auf 651,4 Mio. Yen von 751,1 Mio. Yen, bei Kassenbestand und Einlagen von 430,9 Mio. Yen.
Der operative Cashflow war ein Zufluss von 117,6 Mio. Yen nach einem Abfluss von 24,0 Mio. Yen im Vorjahr. Das Ergebnis vor Steuern von 113,1 Mio. Yen, Abschreibungen von 18,1 Mio. Yen und ein Anstieg der sonstigen Verbindlichkeiten um 17,8 Mio. Yen wurden teilweise durch höhere Forderungen aus Lieferungen und Leistungen (60,3 Mio. Yen) und sonstige Forderungen (44,8 Mio. Yen) aufgezehrt. Die Investitionstätigkeit beanspruchte 71,0 Mio. Yen, darunter 44,0 Mio. Yen für Sachanlagen und 20,0 Mio. Yen an Termineinlagen, sodass operativer abzüglich investiver Cashflow rund 46,6 Mio. Yen ergab. Die Finanzierungstätigkeit beanspruchte 99,7 Mio. Yen nach einem Zufluss von 350,0 Mio. Yen im Vorjahr, da 166,4 Mio. Yen langfristige Kredite getilgt und 76,6 Mio. Yen neu aufgenommen wurden und die kurzfristigen Kredite um 10,0 Mio. Yen sanken. Die Zahlungsmittel beliefen sich zum Jahresende auf 370,8 Mio. Yen nach 424,0 Mio. Yen.
Prognose: operatives Ergebnis plus 75%, ordentliches Ergebnis nur plus 19,5%
Für GJ7/2027 plant Mitsuba einen Umsatz von 4.089,3 Mio. Yen (+13,8%), ein operatives Ergebnis von 124,4 Mio. Yen (+75,0%), ein ordentliches Ergebnis von 137,4 Mio. Yen (+19,5%) und einen den Anteilseignern der Muttergesellschaft zurechenbaren Gewinn von 82,6 Mio. Yen (+16,4%) bzw. 82,63 Yen je Aktie, was einer operativen Marge von rund 3,0% entspricht. In diesem Plan schrumpft der Abstand zwischen ordentlichem und operativem Ergebnis auf rund 12,9 Mio. Yen von 43,9 Mio. Yen in diesem Jahr – deshalb wachsen beide Zeilen so unterschiedlich; die Annahmen zum nicht operativen Ergebnis schlüsselt der Bericht nicht auf. Das Unternehmen will das Tempo neuer Eröffnungen etwas drosseln und sich auf Auslastung und Rentabilität bestehender Einrichtungen, die Sanierung unrentabler Standorte, die Beteiligung der Mitarbeiter, die Förderqualität sowie den Aufbau von Gewinnrücklagen und Nettovermögen konzentrieren. Für GJ7/2026 wurde keine Dividende gezahlt, und für GJ7/2027 ist keine vorgesehen.
| Kennzahl | GJ7/2026 | GJ7/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 3.592 | 3.262 | +10,1 % |
| Umsatzkosten (Mio. ¥) | 2.861 | 2.628 | +8,9 % |
| Rohertrag (Mio. ¥) | 730 | 634 | +15,2 % |
| Rohmarge | 20,3 % | 19,4 % | +0,9 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 659 | 627 | +5,1 % |
| Betriebsergebnis (Mio. ¥) | 71 | 6 | +969,5 % |
| Operative Marge | 2,0 % | 0,2 % | +1,8 pp |
| Nicht operative Erträge (Mio. ¥) | 55 | 28 | +93,0 % |
| Ordentliches Ergebnis (Mio. ¥) | 114 | 29 | +286,8 % |
| Ergebnis vor Steuern (Mio. ¥) | 113 | 31 | +258,3 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 70 | 19 | +271,4 % |
| Ergebnis je Aktie (¥) | 71,00 | 19,12 | +271,3 % |
| Bilanzsumme (Mio. ¥) | 1.383 | 1.289 | +7,3 % |
| Nettovermögen (Mio. ¥) | 214 | 143 | +49,4 % |
| Eigenkapitalquote | 15,5 % | 11,2 % | +4,3 pp |
| Bankverbindlichkeiten (Mio. ¥) | 651 | 751 | −13,3 % |
| Operativer Cashflow (Mio. ¥) | 117 | −23 | n.a. |
| Cashflow aus Investitionstätigkeit (Mio. ¥) | −71 | −54 | n.a. |
| Cashflow aus Finanzierungstätigkeit (Mio. ¥) | −99 | 349 | n.a. |
| Zahlungsmittel zum Periodenende (Mio. ¥) | 370 | 423 | −12,5 % |
| Prognose GJ7/2027 — Umsatz (Mio. ¥) | 4.089 | — | +13,8 % |
| Prognose GJ7/2027 — Betriebsergebnis (Mio. ¥) | 124 | — | +75,0 % |
| Prognose GJ7/2027 — ordentliches Ergebnis (Mio. ¥) | 137 | — | +19,5 % |
| Prognose GJ7/2027 — Periodenergebnis (Mio. ¥) | 82 | — | +16,4 % |
| Prognose GJ7/2027 — Ergebnis je Aktie (¥) | 82,63 | — | — |
| Jahresdividende je Aktie (¥) | 0,00 | 0,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.