Umsatz plus 39,4% — und jede Ergebniszeile im Minus
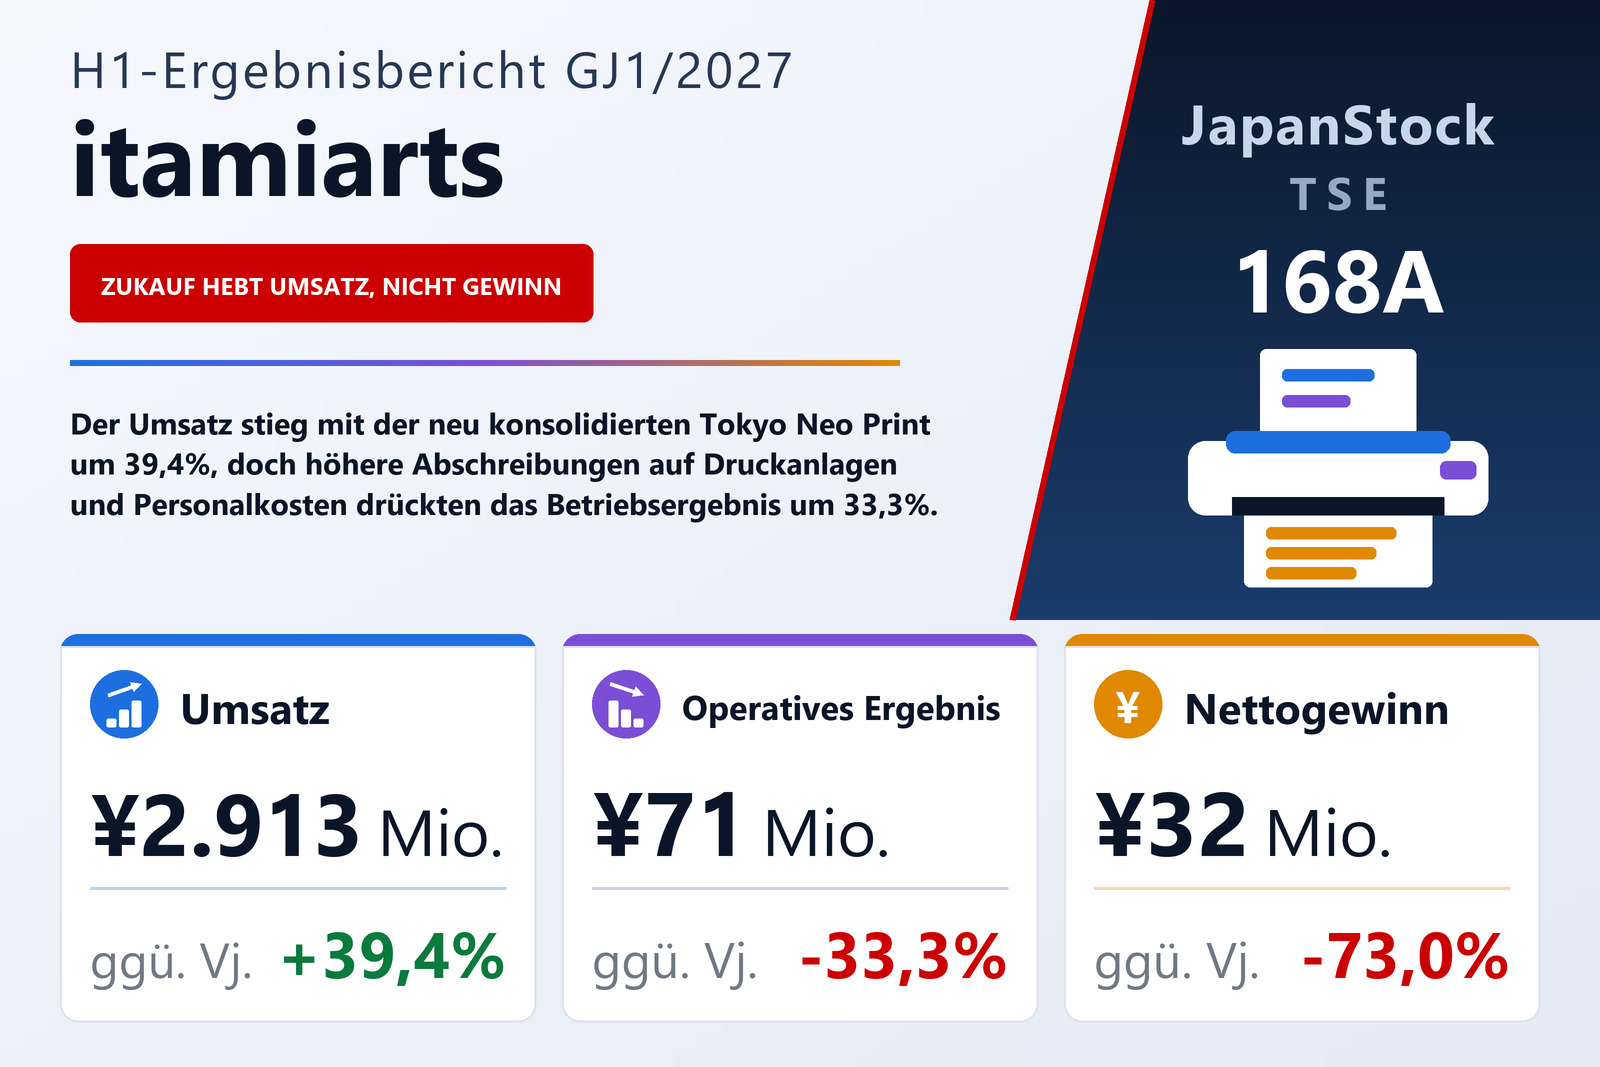
Die itamiarts inc. (TSE: 168A), die in Okayama ansässige Gruppe, die Verkaufsförderungsartikel (SP) plant, herstellt und vertreibt, veröffentlichte am 14. September 2026 den Konzernabschluss für das erste Halbjahr des am 31. Januar 2027 endenden Geschäftsjahres — die sechs Monate vom 1. Februar bis zum 31. Juli 2026 — nach japanischer Rechnungslegung. Der Umsatz stieg um 39,4% auf 2.913 Mio. Yen, das Betriebsergebnis fiel um 33,3% auf 71 Mio. Yen, das ordentliche Ergebnis um 38,8% auf 67 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 73,0% auf 32 Mio. Yen, entsprechend 22,28 Yen je Aktie nach 82,40 Yen. Das Unternehmen berichtet ein einziges Segment und ist an der Börse Tokio notiert; die Ergebnismitteilung wurde keiner prüferischen Durchsicht unterzogen.
Der Vergleich ist nur mit einer Korrektur lesbar. itamiarts erwarb am 30. Juni 2025 sämtliche Aktien der Tokyo Neo Print und machte sie zur konsolidierten Tochter, konsolidierte im Vorjahreshalbjahr aber nur deren Bilanz: Die Ergebnisse von Tokyo Neo Print fehlen in der Zwischen-Gewinn- und Verlustrechnung des Vorjahres und sind in der diesjährigen enthalten. Ein Teil des Umsatzwachstums von 39,4% geht daher auf die Hinzunahme eines Unternehmens zurück und nicht auf Wachstum des bestehenden Geschäfts, und der Bericht beziffert nicht, wie groß dieser Teil ist. Die Vorjahreszahlen spiegeln zudem die zum Ende des GJ1/2026 abgeschlossene endgültige Bilanzierung eines zuvor vorläufig bilanzierten Unternehmenszusammenschlusses wider, und für jenes frühere Halbjahr weist der Bericht keine Vorjahresveränderungen aus, weil es das erste war, für das ein Konzernzwischenabschluss erstellt wurde.
Die Herstellungskosten wuchsen schneller als der Umsatz
Die Herstellungskosten stiegen um 57,5% auf 1.968 Mio. Yen, deutlich stärker als der Umsatz, und beanspruchten 67,6% des Umsatzes nach 59,8% im Vorjahr. Der Rohertrag stieg nur um 12,5% auf 944 Mio. Yen, und die Rohmarge verengte sich von 40,2% auf 32,4%. Die Vertriebs- und Verwaltungskosten wuchsen um 19,2% auf 873 Mio. Yen. In Yen legte der Rohertrag um rund 105 Mio. Yen zu, die Vertriebs- und Verwaltungskosten um rund 141 Mio. Yen — das erklärt den gesamten Rückgang des Betriebsergebnisses um rund 36 Mio. Yen; die operative Marge sank von 5,1% auf 2,5%.
Der Bericht nennt für beide Seiten eigene Gründe. Der Umsatz wuchs dank aktiver Werbemaßnahmen und Suchmaschinenoptimierung, eines verstärkten Vertriebs an Firmenkunden und des Beitrags der neu konsolidierten Tokyo Neo Print. Das Ergebnis sank, weil höhere Produktionskosten — höhere Abschreibungen nach der Erneuerung von Druckanlagen und steigende Personalkosten — den Mehrumsatz übertrafen. Laut Kapitalflussrechnung betrugen die Abschreibungen 163,5 Mio. Yen nach 116,6 Mio. Yen, ein Plus von 40,2%; den Anstieg der Personalkosten beziffert der Bericht nicht, und er ordnet keinen der beiden Posten den Herstellungskosten oder den Vertriebs- und Verwaltungskosten zu. Zu seinem Markt schreibt das Unternehmen, Firmen investierten weiterhin in Verkaufsförderung und Markenpflege, prüften angesichts steigender Preise und Löhne die Kosteneffizienz dieser Ausgaben aber genauer, und die Nachfrage nach Kampagnen, die physische Werbemittel mit digitalen Maßnahmen verbinden, wachse.
Zinsen und ein Einmaleffekt in der Basis vertiefen den Rückgang weiter unten
Unterhalb der operativen Zeile stiegen die nicht operativen Erträge auf 20,7 Mio. Yen von 15,3 Mio. Yen, die nicht operativen Aufwendungen verdoppelten sich jedoch auf 24,5 Mio. Yen von 11,9 Mio. Yen, überwiegend Zinsaufwand von 18,3 Mio. Yen nach 6,9 Mio. Yen. Der nicht operative Saldo drehte von +3,4 Mio. Yen auf −3,8 Mio. Yen, sodass das ordentliche Ergebnis um 38,8% sank. Die außerordentlichen Erträge betrugen 19,8 Mio. Yen, ausschließlich aus Anlagenverkäufen, nach 46,6 Mio. Yen im Vorjahr, als darin ein Ertrag aus negativem Geschäftswert von 44,6 Mio. Yen enthalten war — knapp 29% des damaligen Halbjahresergebnisses vor Steuern, gebucht in dem Halbjahr, in dem Tokyo Neo Print erworben wurde. Das Ergebnis vor Steuern fiel deshalb um 45,2% auf 84 Mio. Yen.
Die Steuern vergrößerten den Abstand erneut. Die Ertragsteuern stiegen trotz des geringeren Gewinns um 58,7% auf 51 Mio. Yen, darunter ein latenter Steueraufwand von 8,0 Mio. Yen nach einem latenten Steuerertrag von 4,5 Mio. Yen im Vorjahr, sodass die Steuerbelastung 61,0% des Ergebnisses vor Steuern entsprach nach 21,1%. Der Bericht erläutert diese Quote nicht. Der Periodenüberschuss, vollständig den Anteilseignern der Muttergesellschaft zurechenbar, fiel um 73,0% auf 32 Mio. Yen, das Gesamtergebnis um 71,8% auf 34 Mio. Yen.
Fremdkapital finanzierte ein investitionsstarkes Halbjahr
Die Bilanzsumme stieg um 14,7% auf 5.804 Mio. Yen von 5.061 Mio. Yen zum 31. Januar 2026. Maschinen und Fahrzeuge nahmen um 427 Mio. Yen auf 1.171 Mio. Yen zu, immaterielle Vermögenswerte um 174 Mio. Yen auf 210 Mio. Yen und Grundstücke um 103 Mio. Yen, während die übrigen Sachanlagen um 208 Mio. Yen sanken; im Umlaufvermögen stiegen Wechsel und Forderungen aus Lieferungen und Leistungen um 138 Mio. Yen und Roh-, Hilfs- und Betriebsstoffe um 103 Mio. Yen. Die Verbindlichkeiten stiegen um 738 Mio. Yen auf 4.472 Mio. Yen, angeführt von 300 Mio. Yen neuen kurzfristigen Krediten und einem Anstieg der langfristigen Kredite um 183 Mio. Yen auf 2.457 Mio. Yen. Einschließlich des kurzfristig fälligen Anteils langfristiger Kredite erreichten die Kredite rund 3.480 Mio. Yen nach 2.935 Mio. Yen. Das Nettovermögen bewegte sich kaum, plus 4,7 Mio. Yen auf 1.332 Mio. Yen, da 32,8 Mio. Yen Überschuss größtenteils durch 29,4 Mio. Yen Dividenden aufgezehrt wurden, und die Eigenkapitalquote sank von 26,2% auf 23,0%.
Der operative Cashflow wurde negativ, mit −12,0 Mio. Yen nach +308,5 Mio. Yen. Vor Zinsen und Steuern betrug er 44,4 Mio. Yen nach 357,6 Mio. Yen: Neben dem geringeren Ergebnis vor Steuern banden Forderungen 129,6 Mio. Yen und Vorräte 111,9 Mio. Yen, nach einer Freisetzung von 30,6 Mio. Yen im Vorjahr, und die übrigen kurzfristigen Verbindlichkeiten sanken um 61,4 Mio. Yen, nachdem sie um 132,4 Mio. Yen gestiegen waren, während höhere Lieferantenverbindlichkeiten 120,1 Mio. Yen zurückbrachten. Die Investitionstätigkeit beanspruchte 534,1 Mio. Yen, darunter 439,4 Mio. Yen für Sachanlagen und 173,3 Mio. Yen für immaterielle Vermögenswerte, teils ausgeglichen durch 88,3 Mio. Yen aus Sachanlagenverkäufen. Die Finanzierungstätigkeit brachte 515,0 Mio. Yen ein — 600 Mio. Yen neue langfristige Darlehen und netto 300 Mio. Yen kurzfristige Kredite, abzüglich 355,1 Mio. Yen Tilgungen und 29,1 Mio. Yen Dividenden. Die Zahlungsmittel und Zahlungsmitteläquivalente sanken im Halbjahr um 30,9 Mio. Yen auf 471,8 Mio. Yen.
Prognose bestätigt — der Großteil des Gewinns steht noch aus
itamiarts ließ die am 13. März 2026 veröffentlichte Jahresprognose für GJ1/2027 unverändert: Umsatz 6.000 Mio. Yen (+26,0%), Betriebsergebnis 246 Mio. Yen (+13,7%), ordentliches Ergebnis 246 Mio. Yen (+9,7%) und Überschuss 167 Mio. Yen (+10,4%), entsprechend 113,72 Yen je Aktie. Das erste Halbjahr lieferte 48,6% des prognostizierten Umsatzes, aber nur 29,0% des prognostizierten Betriebsergebnisses, 27,5% des ordentlichen Ergebnisses und 19,6% des Überschusses. Rechnerisch bleibt damit ein zweites Halbjahr mit rund 3.087 Mio. Yen Umsatz, 175 Mio. Yen Betriebsergebnis gegenüber den soeben gemeldeten 71 Mio. Yen und rund 134 Mio. Yen Überschuss. Der einzige Kommentar des Berichts zu diesem Verlauf lautet, dass sich das Ergebnis geschäftsbedingt tendenziell auf das zweite und dritte Quartal konzentriert — eines davon liegt im gerade gemeldeten Halbjahr, das andere im kommenden.
Auch die Dividendenprognose blieb unverändert. itamiarts zahlte keine Zwischendividende und plant eine Schlussdividende von 20,00 Yen je Aktie, genauso viel wie für GJ1/2026, was rund 17,6% des prognostizierten Ergebnisses je Aktie entspräche. Die Zahl der ausgegebenen Aktien blieb mit 1.470.000 unverändert; eigene Aktien werden nicht gehalten.
| Kennzahl | H1 GJ1/2027 | H1 GJ1/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 2.913 | 2.089 | +39,4 % |
| Herstellungskosten (Mio. ¥) | 1.968 | 1.249 | +57,5 % |
| Rohertrag (Mio. ¥) | 944 | 839 | +12,5 % |
| Rohmarge | 32,4 % | 40,2 % | −7,8 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 873 | 732 | +19,2 % |
| Betriebsergebnis (Mio. ¥) | 71 | 106 | −33,3 % |
| Ordentliches Ergebnis (Mio. ¥) | 67 | 110 | −38,8 % |
| Ergebnis vor Steuern (Mio. ¥) | 84 | 153 | −45,2 % |
| Ertragsteuern (Mio. ¥) | 51 | 32 | +58,7 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 32 | 121 | −73,0 % |
| Ergebnis je Aktie (¥) | 22,28 | 82,40 | −73,0 % |
| Gesamtergebnis (Mio. ¥) | 34 | 121 | −71,8 % |
| Bilanzsumme (Mio. ¥) | 5.804 | 5.061 | +14,7 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 705 | 727 | −3,1 % |
| Nettovermögen (Mio. ¥) | 1.332 | 1.327 | +0,4 % |
| Eigenkapitalquote | 23,0 % | 26,2 % | −3,2 pp |
| Operativer Cashflow (Mio. ¥) | −12 | 308 | n.a. |
| Cashflow aus Investitionstätigkeit (Mio. ¥) | −534 | −538 | n.a. |
| Cashflow aus Finanzierungstätigkeit (Mio. ¥) | 514 | 534 | −3,6 % |
| Prognose GJ1/2027 — Umsatz (Mio. ¥) | 6.000 | — | +26,0 % |
| Prognose GJ1/2027 — Betriebsergebnis (Mio. ¥) | 246 | — | +13,7 % |
| Prognose GJ1/2027 — ordentliches Ergebnis (Mio. ¥) | 246 | — | +9,7 % |
| Prognose GJ1/2027 — Periodenergebnis (Mio. ¥) | 167 | — | +10,4 % |
| Prognose GJ1/2027 — Ergebnis je Aktie (¥) | 113,72 | — | — |
| Jahresdividende je Aktie (¥) | 20,00 | 20,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.