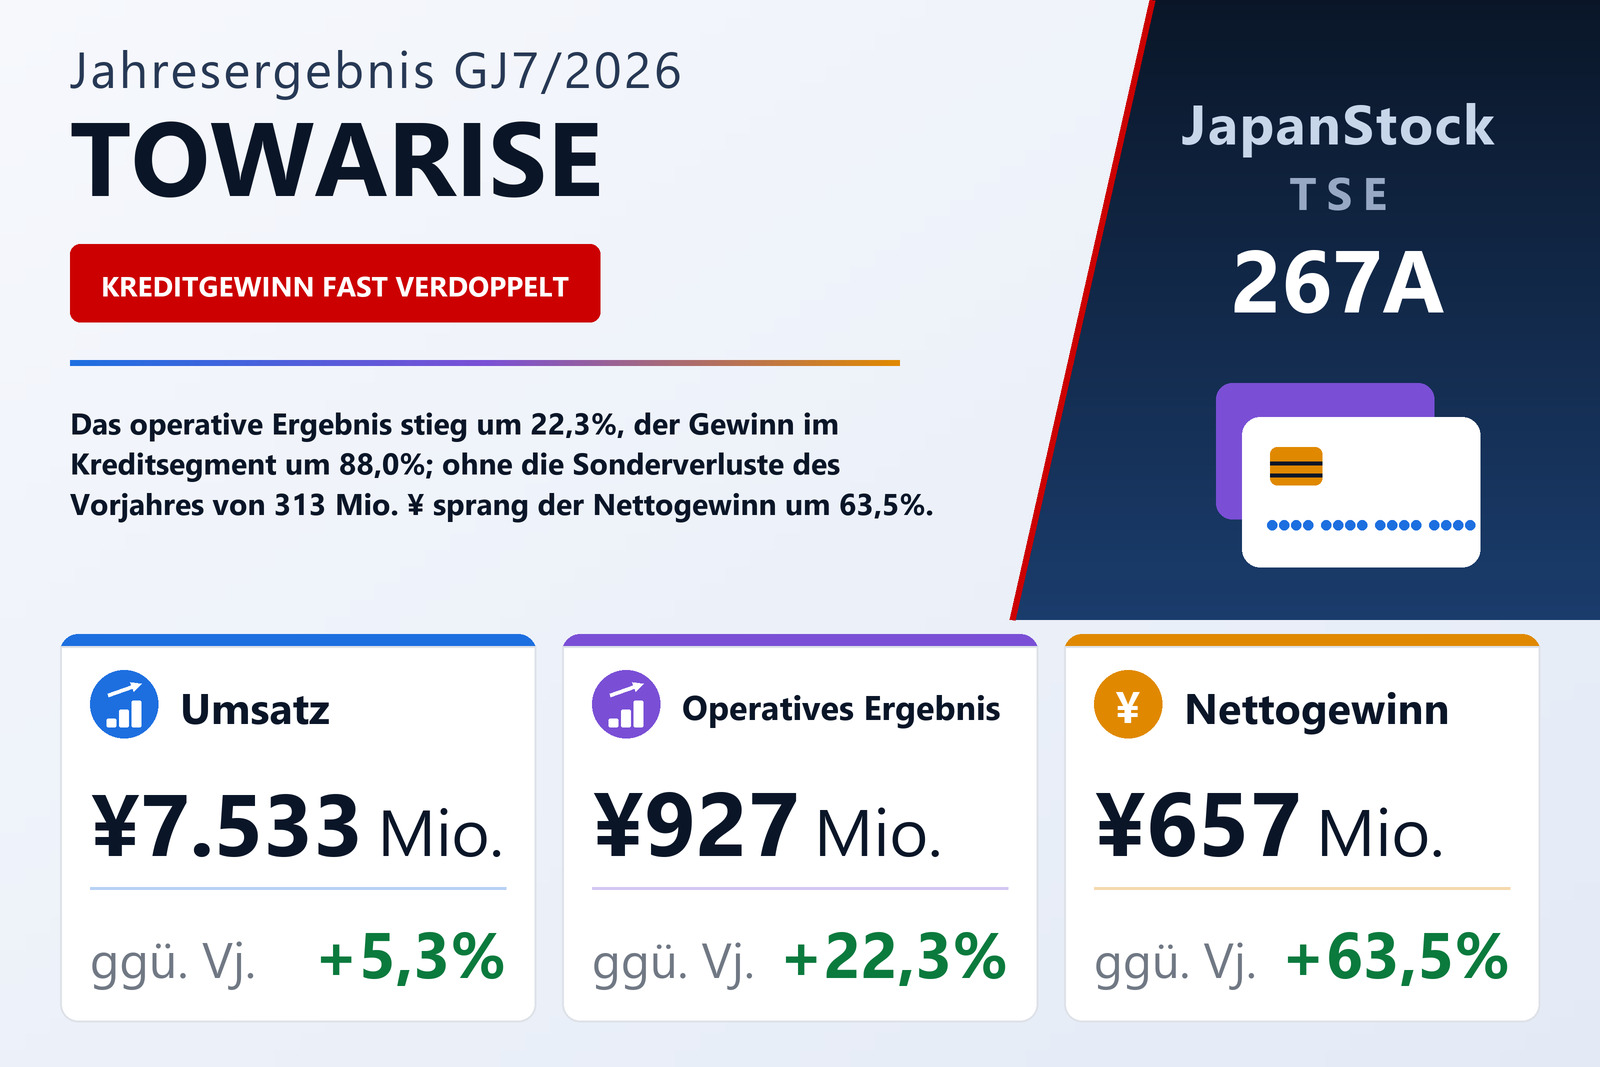
Der Gewinn wuchs weit schneller als die um 5,3% höheren Betriebserlöse
Die TOWARISE CORPORATION (TSE: 267A), ein Konsumentenkreditunternehmen, das daneben einen auf die Dienste von docomo ausgerichteten Mobilfunkvertrieb betreibt, veröffentlichte am 14. September 2026 den Konzernabschluss für das Geschäftsjahr vom 1. August 2025 bis zum 31. Juli 2026 nach japanischer Rechnungslegung. Ihre Aktien werden am TOKYO PRO Market der Börse Tokio gehandelt, der ausschließlich professionellen Anlegern offensteht. Die Betriebserlöse stiegen um 5,3% auf 7.533 Mio. Yen, das operative Ergebnis um 22,3% auf 927 Mio. Yen, das ordentliche Ergebnis um 13,3% auf 958 Mio. Yen und das den Anteilseignern des Mutterunternehmens zurechenbare Ergebnis um 63,5% auf 657 Mio. Yen, also 652,17 Yen je Aktie nach 383,49 Yen. Die Eigenkapitalrendite stieg auf 16,2% von 10,4%. Die ordentliche Hauptversammlung ist für den 23. Oktober 2026 angesetzt, und das Unternehmen will seinen Emittenteninformationsbericht am 26. Oktober 2026 einreichen.
Die Betriebserlöse stiegen um 377 Mio. Yen, die gesamten Betriebsaufwendungen dagegen nur um 209 Mio. Yen auf 6.606 Mio. Yen, sodass das operative Ergebnis um 169 Mio. Yen zulegte und die operative Marge sich auf 12,3% von 10,6% verbesserte. Die Vertriebs-, allgemeinen und Verwaltungskosten sanken sogar um 1,7% auf 4.079 Mio. Yen. Dem standen um 12,1% auf 2.116 Mio. Yen gestiegene sonstige betriebliche Aufwendungen und um 13,9% auf 410 Mio. Yen höhere Finanzierungsaufwendungen gegenüber; das Unternehmen verweist darauf, dass wiederholte Leitzinserhöhungen die Refinanzierungskosten in der gesamten Konsumentenkreditbranche nach oben treiben, und die in der Kapitalflussrechnung ausgewiesenen gezahlten Zinsen stiegen auf 463 Mio. Yen von 371 Mio. Yen. Die sonstigen betrieblichen Aufwendungen schlüsselt der Bericht nicht auf.
Nach Erlösposten lieferte das Mobilfunkgeschäft den Großteil des Zuwachses: Der Geräteumsatz stieg um 8,7% auf 2.044 Mio. Yen, die vereinnahmten Provisionen um 24,1% auf 1.371 Mio. Yen. Im Kreditgeschäft wuchsen die Erlöse aus Einzel-Ratenkrediten – dem Einkaufskreditgeschäft – um 9,8% auf 2.141 Mio. Yen, doch die Erlöse aus kartenbasierten Rahmen-Ratenkrediten fielen um 26,5% auf 319 Mio. Yen, die Erlöse aus Kreditgarantien gaben um 2,9% auf 926 Mio. Yen nach, und die Darlehenserlöse sanken auf 65 Mio. Yen von 92 Mio. Yen. Die sonstigen Betriebserlöse gingen auf 629 Mio. Yen von 709 Mio. Yen zurück.
Unterhalb des operativen Ergebnisses entfielen die Einmalverluste des Vorjahres
Das ordentliche Ergebnis wuchs langsamer als das operative, weil die nicht operativen Erträge auf 42 Mio. Yen von 97 Mio. Yen fielen: Im Vorjahr war eine Auflösung der Rückstellung für Verluste aus Zinsrückerstattungen von 73 Mio. Yen enthalten, in diesem Jahr war der größte Posten eine Auflösung der Rückstellung für Verluste aus Schuldgarantien von 21 Mio. Yen. Den größeren Ausschlag gaben die außerordentlichen Posten. In GJ7/2025 hatte der Konzern 313 Mio. Yen außerordentliche Aufwendungen gebucht – eine Zuführung von 175 Mio. Yen zur Rückstellung für Verluste aus Schuldgarantien, eine Wertminderung von 74 Mio. Yen, 56 Mio. Yen Kosten für die Neuordnung von Geschäften und 7 Mio. Yen sonstige Verluste – bei einem Gewinn von 14 Mio. Yen aus einer Geschäftsübertragung. In diesem Jahr betrugen die außerordentlichen Aufwendungen nur 5 Mio. Yen, sodass das Ergebnis vor Steuern um 74,4% auf 954 Mio. Yen stieg. Die Ertragsteuern beliefen sich auf 296 Mio. Yen nach 145 Mio. Yen im Vorjahr, als eine latente Steueranpassung von 121 Mio. Yen die Belastung verringert hatte.
Das Ergebnis je Aktie stieg mit 70,1% stärker als der Nettogewinn, weil in GJ7/2025 15 Mio. Yen des Gewinns auf Vorzugsdividenden entfielen und nicht den Stammaktionären zuzurechnen waren, sodass 386 Mio. Yen für die Stammaktien blieben; in diesem Jahr waren es die vollen 657 Mio. Yen. Im Laufe des Jahres erwarb und entwertete das Unternehmen sämtliche Vorzugsaktien der Klasse C, eine gegen die Gewinnrücklagen gebuchte Rückzahlung von 510 Mio. Yen, und weist für GJ7/2026 kein verwässertes Ergebnis je Aktie aus, weil die potenziell verwässernden Aktien weggefallen sind. Die Zahl der ausstehenden Stammaktien blieb unverändert bei 1.008.000.
Gewinn im Konsumentenkredit plus 88,0%, im Mobilfunk plus 15,3%
Die Erlöse mit externen Kunden im Segment Konsumentenkredit stiegen leicht um 0,6% auf 3.689 Mio. Yen, während der Segmentgewinn um 88,0% auf 938 Mio. Yen von 499 Mio. Yen zulegte; der erläuternde Teil des Berichts nennt 940 Mio. Yen, die Segmenttabelle 938 Mio. Yen. Nach eigenen Angaben richtete das Unternehmen den Vertrieb in seinem Kerngeschäft mit Einkaufskrediten auf margenstärkere Bereiche aus und bündelte Ressourcen in Wachstumsfeldern, verschärfte die Kreditprüfung und nutzte ein Scoring-Modell für schnellere und genauere Entscheidungen; nach der Erneuerung seiner Website trieb es zudem das digitale Marketing voran, um Neukunden effizienter über einen Pull-Ansatz zu gewinnen.
Ein Teil dieses Segmentzuwachses kommt im Konzernabschluss nicht an. Das Kreditsegment verbuchte in diesem Jahr 330 Mio. Yen Erlöse mit anderen Segmenten nach keinen im Vorjahr, und die Überleitungsposition, die der Bericht als Eliminierung von Geschäften zwischen den Segmenten beschreibt, weitete sich auf −322 Mio. Yen von −2 Mio. Yen aus. Die Segmentergebnisse vor Überleitung summierten sich auf 1.250 Mio. Yen nach 761 Mio. Yen, das operative Konzernergebnis stieg dagegen um 169 Mio. Yen. Um welche Geschäfte zwischen den Segmenten es sich handelt, sagt der Bericht nicht.
Das Segment Mobilfunk steigerte den Umsatz um 14,4% auf 3.416 Mio. Yen und den Segmentgewinn um 15,3% auf 261 Mio. Yen. Die verkauften Geräte gingen insgesamt zurück, nachdem das Unternehmen seine Ansprache von Kunden mit anstehendem Gerätewechsel überarbeitet hatte, doch höhere Verkäufe von Oberklassegeräten hoben den Durchschnittspreis je Gerät, und es verstärkte Angebote, mit denen Bestandskunden mehr aus den Diensten von docomo herausholen sollen. Die sonstigen Geschäfte, zu denen ein Hotel, Wohlfahrtsdienste für Menschen mit Behinderung und Verwaltungsdienste für Unternehmen mit eigenen Kreditprogrammen gehören, verzeichneten einen Rückgang der Außenumsätze um 14,6% auf 428 Mio. Yen, während der Gewinn auf 49 Mio. Yen von 34 Mio. Yen stieg.
Forderungen gestiegen, Kasse gesunken, operativer Cashflow negativ
Die Bilanzsumme stieg um 778 Mio. Yen auf 42.551 Mio. Yen. Die Ratenforderungen nahmen um 1.621 Mio. Yen auf 35.990 Mio. Yen zu und die Finanzanlagen um 572 Mio. Yen auf 1.181 Mio. Yen, während Kassenbestand und Bankguthaben um 1.561 Mio. Yen auf 2.134 Mio. Yen sanken. Die Wertberichtigung auf zweifelhafte Forderungen stieg auf 1.773 Mio. Yen von 1.563 Mio. Yen. Die Verbindlichkeiten erhöhten sich um 446 Mio. Yen auf 38.326 Mio. Yen, vor allem weil die abgegrenzten Ratenerträge um 874 Mio. Yen auf 3.055 Mio. Yen wuchsen. Die Bankverbindlichkeiten – kurzfristige Darlehen plus langfristige Darlehen einschließlich des kurzfristigen Anteils – beliefen sich auf 32.536 Mio. Yen nach 33.067 Mio. Yen, verlagerten sich aber zu kürzeren Laufzeiten: Der innerhalb eines Jahres fällige Teil der langfristigen Darlehen stieg auf 6.531 Mio. Yen von 3.397 Mio. Yen, die langfristigen Darlehen fielen auf 4.805 Mio. Yen von 8.570 Mio. Yen. Das Nettovermögen stieg um 332 Mio. Yen auf 4.224 Mio. Yen, da der Nettogewinn abzüglich der Rückzahlung der Vorzugsaktien und der Dividenden die Gewinnrücklagen um 126 Mio. Yen erhöhte und die nicht realisierten Gewinne aus Wertpapieren um 216 Mio. Yen zunahmen; die Eigenkapitalquote verbesserte sich auf 9,9% von 9,3%.
Die laufende Geschäftstätigkeit verbrauchte 175 Mio. Yen nach einem Zufluss von 3.927 Mio. Yen im Vorjahr. Das Ergebnis vor Steuern von 954 Mio. Yen und der Anstieg der abgegrenzten Ratenerträge um 874 Mio. Yen wurden von einer Zunahme der Forderungen aus Lieferungen und Leistungen um 1.652 Mio. Yen und 463 Mio. Yen gezahlten Zinsen übertroffen; in GJ7/2025 waren diese Forderungen um 2.425 Mio. Yen gesunken. Die Investitionstätigkeit verbrauchte 339 Mio. Yen, darunter 266 Mio. Yen für den Erwerb von Finanzanlagen und 30 Mio. Yen an Termineinlagen. Die Finanzierungstätigkeit verbrauchte 1.077 Mio. Yen, da 3.100 Mio. Yen neue langfristige Darlehen von 3.730 Mio. Yen Tilgungen und der Rückzahlung der Vorzugsaktien von 510 Mio. Yen übertroffen wurden. Die Zahlungsmittel sanken um 1.591 Mio. Yen auf 2.104 Mio. Yen.
Prognose mit weniger Gewinn, verdoppelte Dividende und eine übernommene Tochter
Für GJ7/2027 erwartet TOWARISE Betriebserlöse von 7.942 Mio. Yen (+5,4%), ein operatives Ergebnis von 776 Mio. Yen (−16,3%), ein ordentliches Ergebnis von 786 Mio. Yen (−18,0%) und ein den Anteilseignern des Mutterunternehmens zurechenbares Ergebnis von 532 Mio. Yen (−18,9%), also 528,66 Yen je Aktie. Einen konkreten Grund für die niedrigere Gewinnprognose nennt der Bericht nicht. Im Kreditgeschäft will das Unternehmen margenschwache Geschäfte weiter zurückfahren und Ressourcen auf Wachstumsfelder konzentrieren; es hat einen Hauptsitz in Tokio eingerichtet, um die Funktionen seiner Vertriebszentrale im größten Markt zu bündeln, und plant eine Abteilung für digitales Marketing, eine engere Verzahnung von Innen- und Außendienst sowie mehr Investitionen in die Ausbildung der Mitarbeiter. Im Mobilfunk will es die Nutzung der Finanz-, Zahlungs- und Inhaltedienste von docomo durch seine Kunden ausweiten, die Nutzung von docomo durch ganze Familien fördern, den Gesamt-ARPU erhöhen und in den Filialen KI-Werkzeuge einsetzen.
Die Schlussdividende für GJ7/2026 beträgt 20,00 Yen je Aktie, das Doppelte der für GJ7/2025 gezahlten 10,00 Yen, insgesamt 20 Mio. Yen bei einer Ausschüttungsquote von 3,1%; die Auszahlung soll am 26. Oktober 2026 beginnen. Für GJ7/2027 sind erneut 20,00 Yen geplant, eine Ausschüttungsquote von 3,8%. Nach dem Bilanzstichtag, am 1. August 2026, verschmolz TOWARISE auf Grundlage eines Vorstandsbeschlusses vom 18. Mai 2026 seine hundertprozentige Tochter FC Partners, die Zahlungsberatung und administrative Inkassodienste erbrachte, auf sich. Das Unternehmen hatte FC Partners 2020 erworben und erklärt, die Verschmelzung solle Managementressourcen bündeln und die Konzernführung effizienter machen; da die Tochter vollständig im Besitz stand, wurden weder Aktien noch sonstige Gegenleistungen ausgegeben, das Grundkapital blieb unverändert, und die Verschmelzung wird als Transaktion unter gemeinsamer Beherrschung bilanziert.
| Kennzahl | GJ7/2026 | GJ7/2025 | Veränderung |
|---|---|---|---|
| Betriebserlöse (Mio. ¥) | 7.533 | 7.156 | +5,3 % |
| Erlöse aus Einzel-Ratenkrediten (Mio. ¥) | 2.141 | 1.950 | +9,8 % |
| Erlöse aus Rahmen-Ratenkrediten (Karte) (Mio. ¥) | 319 | 434 | −26,5 % |
| Erlöse aus Kreditgarantien (Mio. ¥) | 926 | 954 | −2,9 % |
| Mobilfunk-Umsatz (Mio. ¥) | 2.044 | 1.880 | +8,7 % |
| Mobilfunk-Provisionserlöse (Mio. ¥) | 1.371 | 1.105 | +24,1 % |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 4.079 | 4.149 | −1,7 % |
| Sonstige betriebliche Aufwendungen (Mio. ¥) | 2.116 | 1.888 | +12,1 % |
| Finanzierungsaufwand (Mio. ¥) | 410 | 360 | +13,9 % |
| Betriebsergebnis (Mio. ¥) | 927 | 758 | +22,3 % |
| Operative Marge | 12,3 % | 10,6 % | +1,7 pp |
| Ordentliches Ergebnis (Mio. ¥) | 958 | 846 | +13,3 % |
| Außerordentliche Aufwendungen (Mio. ¥) | 5 | 313 | −98,4 % |
| Ergebnis vor Steuern (Mio. ¥) | 954 | 547 | +74,4 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 657 | 402 | +63,5 % |
| Ergebnis je Aktie (¥) | 652,17 | 383,49 | +70,1 % |
| Eigenkapitalrendite | 16,2 % | 10,4 % | +5,8 pp |
| Konsumentenkredit — Umsatz (Mio. ¥) | 3.689 | 3.668 | +0,6 % |
| Konsumentenkredit — Segmentergebnis (Mio. ¥) | 938 | 499 | +88,0 % |
| Mobilfunk — Umsatz (Mio. ¥) | 3.416 | 2.986 | +14,4 % |
| Mobilfunk — Segmentergebnis (Mio. ¥) | 261 | 227 | +15,3 % |
| Sonstige — Umsatz (Mio. ¥) | 428 | 501 | −14,6 % |
| Sonstige — Segmentergebnis (Mio. ¥) | 49 | 34 | +44,1 % |
| Anpassungen (Eliminierung zwischen Segmenten) (Mio. ¥) | −322 | −2 | n.a. |
| Bilanzsumme (Mio. ¥) | 42.551 | 41.772 | +1,9 % |
| Ratenforderungen (Mio. ¥) | 35.990 | 34.369 | +4,7 % |
| Bankverbindlichkeiten (Mio. ¥) | 32.536 | 33.067 | −1,6 % |
| Nettovermögen (Mio. ¥) | 4.224 | 3.891 | +8,6 % |
| Eigenkapitalquote | 9,9 % | 9,3 % | +0,6 pp |
| Operativer Cashflow (Mio. ¥) | −175 | 3.927 | n.a. |
| Cashflow aus Investitionstätigkeit (Mio. ¥) | −339 | −23 | n.a. |
| Cashflow aus Finanzierungstätigkeit (Mio. ¥) | −1.077 | −1.997 | n.a. |
| Zahlungsmittel zum Jahresende (Mio. ¥) | 2.104 | 3.696 | −43,1 % |
| Prognose GJ7/2027 — Betriebserlöse (Mio. ¥) | 7.942 | — | +5,4 % |
| Prognose GJ7/2027 — Betriebsergebnis (Mio. ¥) | 776 | — | −16,3 % |
| Prognose GJ7/2027 — ordentliches Ergebnis (Mio. ¥) | 786 | — | −18,0 % |
| Prognose GJ7/2027 — Periodenergebnis (Mio. ¥) | 532 | — | −18,9 % |
| Prognose GJ7/2027 — Ergebnis je Aktie (¥) | 528,66 | — | — |
| Jahresdividende je Aktie (¥) | 20,00 | 10,00 | +100,0 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.