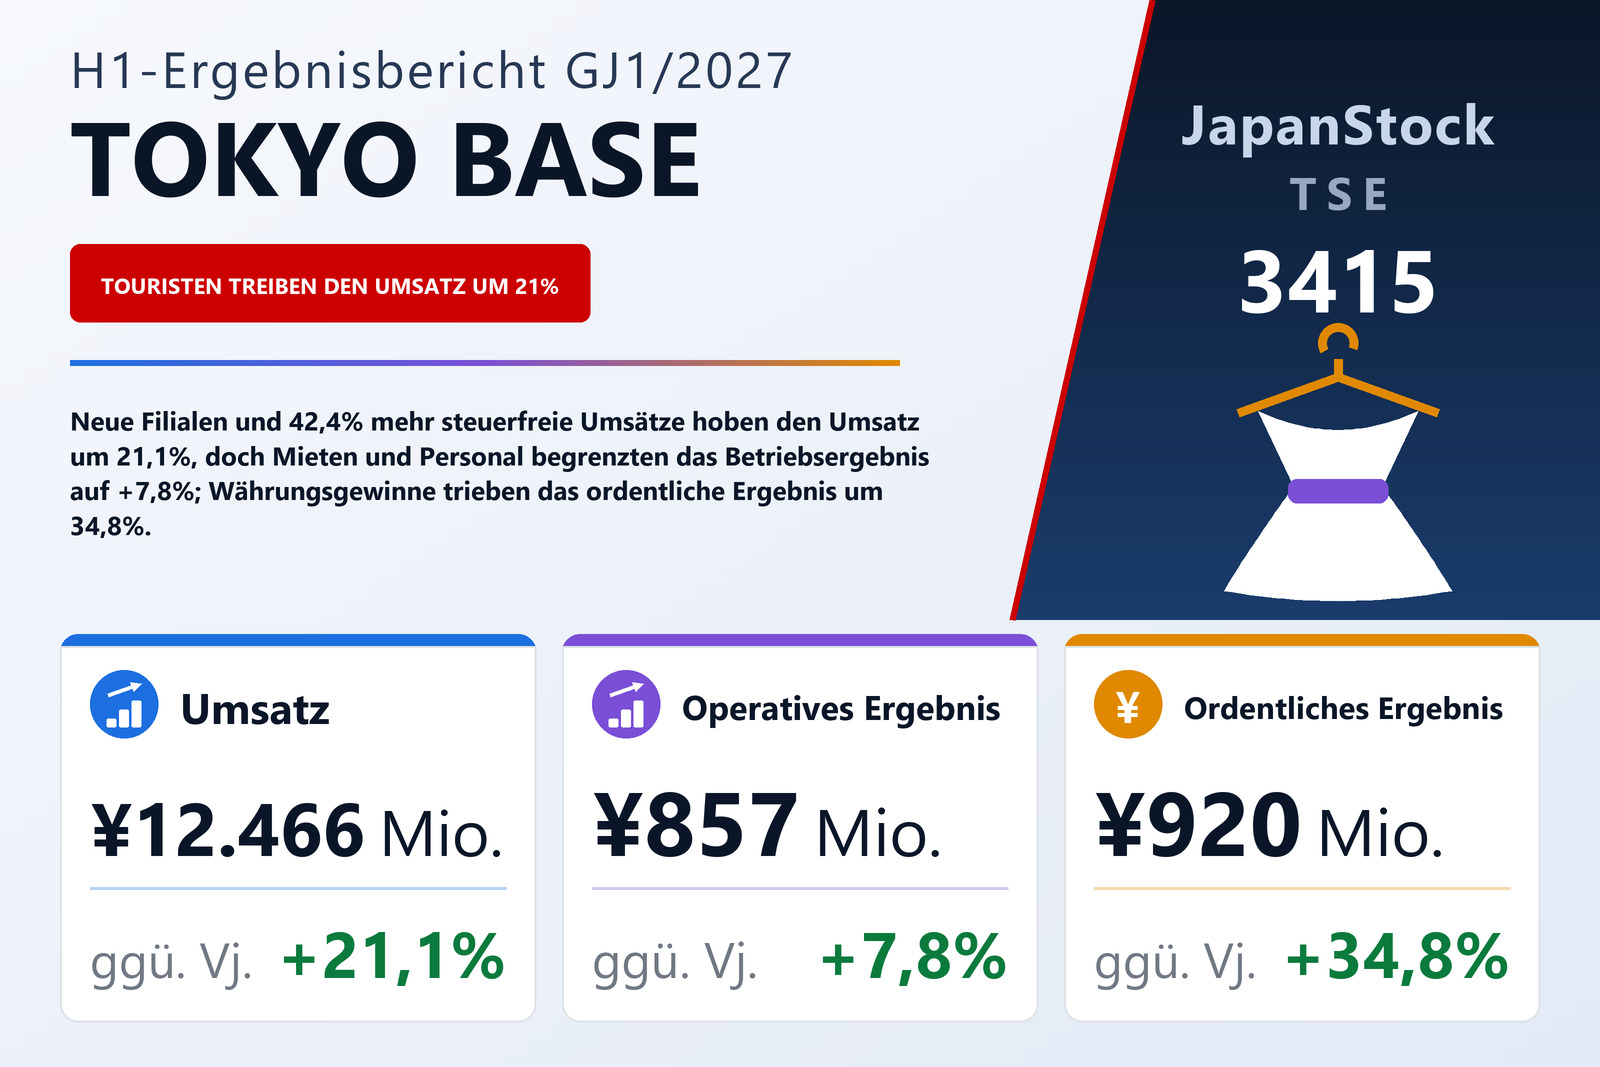
Der Umsatz wuchs um 21,1%, beide Kostenzeilen aber etwas schneller
Die TOKYO BASE Co., Ltd. (TSE: 3415), ein Modehändler, zu dessen Filialformaten STUDIOUS, UNITED TOKYO und PUBLIC TOKYO gehören, veröffentlichte am 14. September 2026 den Konzernabschluss für die erste Hälfte des am 31. Januar 2027 endenden Geschäftsjahres — die sechs Monate vom 1. Februar bis zum 31. Juli 2026 — nach japanischer Rechnungslegung. Der Umsatz stieg um 21,1% auf 12.466 Mio. Yen, das Betriebsergebnis um 7,8% auf 857 Mio. Yen, das ordentliche Ergebnis um 34,8% auf 920 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 11,9% auf 518 Mio. Yen, entsprechend 11,93 Yen je Aktie nach 10,66 Yen. Das Unternehmen ist an der Börse Tokio notiert; die Halbjahreszahlen wurden keiner prüferischen Durchsicht unterzogen.
In der Lücke zwischen den ersten beiden Wachstumsraten entschied sich das Halbjahr. Die Herstellungskosten stiegen um 22,2% auf 5.786 Mio. Yen und damit etwas schneller als der Umsatz; der Bruttogewinn wuchs deshalb um 20,2% auf 6.680 Mio. Yen, und die Bruttomarge sank von 54,0% auf 53,6%. Die Vertriebs- und Verwaltungskosten stiegen ebenfalls um 22,2%, auf 5.822 Mio. Yen, womit ihr Anteil am Umsatz von 46,3% auf 46,7% zunahm. Da beide Kostenzeilen schneller wuchsen als der Umsatz, verengte sich die operative Marge von 7,7% auf 6,9%, und 2.173 Mio. Yen zusätzlicher Umsatz brachten nur rund 62 Mio. Yen zusätzliches Betriebsergebnis.
Neue Formate, Lagerabbau und Filialkosten drückten auf die Marge
Der Bericht nennt drei Gründe für die niedrigere Bruttomarge: Einführungsverkäufe im Zusammenhang mit dem Start eines neuen Formats, eine veränderte Formatmischung infolge der Filialexpansion sowie den Verkauf eines Teils der Ware über ZOZOTOWN, um in früheren Jahren aufgebaute Bestände abzubauen. Die Lagerbestände hätten sich dadurch dem angemessenen Niveau angenähert; die Bilanz weist dennoch einen Anstieg der Handelswaren um 536 Mio. Yen auf 4.197 Mio. Yen in den sechs Monaten aus, in denen auch die Zahl der Filialen um zwölf zunahm. Auf der Kostenseite stiegen die Mieten mit den Neueröffnungen um 346 Mio. Yen, Gehälter und Zulagen durch zusätzliches Personal um 185 Mio. Yen und die Verkaufsprovisionen mit dem größeren Netz um 93 Mio. Yen; laut Bericht erklären diese Posten den Großteil des Anstiegs der Vertriebs- und Verwaltungskosten um 1.059 Mio. Yen.
Steuerfreie Umsätze lieferten den Großteil des Filialwachstums
Der Filialumsatz stieg um 17,5% auf 9.184 Mio. Yen, der E-Commerce-Umsatz um 35,5% auf 2.166 Mio. Yen. Innerhalb der Filialen erreichten die steuerfreien Umsätze in den japanischen Geschäften 3.396 Mio. Yen, 42,4% mehr als die 2.384 Mio. Yen des Vorjahres; ihr Anteil am Filialumsatz stieg von 30,1% auf 36,4%. Der Bericht rechnet vor, dass der Zuwachs der steuerfreien Umsätze um 1.012 Mio. Yen 72,0% des Anstiegs des Filialumsatzes entspricht und dass sie in jedem Monat des Halbjahres über dem Vorjahr lagen, im Mai bei 152,2% und im Juni bei 155,0% des Vorjahresniveaus. Gegenüber demselben Zeitraum vor zwei Jahren, als sie 1.603 Mio. Yen betrugen, sind sie 2,1-mal so hoch.
Alle Formate wuchsen. STUDIOUS, das größte, legte um 18,2% auf 5.012 Mio. Yen zu; UNITED TOKYO um 8,6% auf 3.048 Mio. Yen; PUBLIC TOKYO um 1,0% auf 1.479 Mio. Yen; THE TOKYO um 54,2% auf 1.370 Mio. Yen; CONZ um 148,8% auf 617 Mio. Yen; CITY um 5,0% auf 425 Mio. Yen; JAPAN EDITION um 83,1% auf 161 Mio. Yen und RITAN um 63,4% auf 146 Mio. Yen. Das im Halbjahr gestartete KEY TIMEZ steuerte 371 Mio. Yen bei, und negative sonstige Posten von 165 Mio. Yen, überwiegend Anpassungen aus der Umsatzrealisierung, leiten von den Formaten zur Konzernsumme über. Auf vergleichbarer Filialbasis lag der Gesamtwert jedoch bei 105,7% des Vorjahres: THE TOKYO (119,2%), CONZ (118,9%) und STUDIOUS (111,9%) führten, während UNITED TOKYO (101,1%), PUBLIC TOKYO (89,0%) und CITY (90,3%) die eigenen Originalmarken-Formate insgesamt unter das Vorjahr drückten. Der Bericht räumt offen ein, dass das Wachstum des Halbjahres vor allem aus neuen Filialen und dem neuen Format stammte, und nennt die Wiederherstellung der Ertragskraft der bestehenden Filialen in diesen Originalmarken-Formaten als nächste Aufgabe.
Die Zahl der Filialen stieg von 104 zum 31. Januar 2026 auf 116 zum 31. Juli, bei 20 Eröffnungen — acht davon KEY TIMEZ, darunter zwei E-Commerce-Shops — und acht Schließungen. Von den 116 sind 103 stationäre Geschäfte: 87 in Japan und 16 im Ausland. In Hongkong eröffnete das Unternehmen vier Filialen und schloss eine; das Geschäft dort wachse über Plan. In Festlandchina hatte es die Schließung unrentabler Filialen bis zum Vorjahr abgeschlossen und sich auf Shanghai, Peking, Shenzhen und Guangzhou konzentriert, wo sich die Umsätze der bestehenden Filialen nach eigenen Angaben erholen.
Ein Währungsumschwung, nicht das Geschäft, hob das ordentliche Ergebnis
Das ordentliche Ergebnis stieg um 34,8%, weit stärker als die 7,8% beim Betriebsergebnis, weil das nicht operative Ergebnis umschlug. Die nicht operativen Erträge stiegen auf 112 Mio. Yen von 13 Mio. Yen, vor allem durch einen Währungsgewinn von 91 Mio. Yen, während die nicht operativen Aufwendungen auf 49 Mio. Yen von 125 Mio. Yen sanken, hauptsächlich weil im Vorjahreshalbjahr ein Währungsverlust von 102 Mio. Yen angefallen war. Der nicht operative Saldo drehte damit von einer Belastung von rund 112 Mio. Yen zu einem Ertrag von rund 63 Mio. Yen — ein Umschwung von etwa 175 Mio. Yen, fast das Dreifache der Verbesserung auf der operativen Zeile. Der Zinsaufwand verdoppelte sich dagegen nahezu, auf 45 Mio. Yen von 23 Mio. Yen. Das Unternehmen sichert Währungsrisiken nach eigenen Angaben mit Devisentermingeschäften ab.
Unterhalb des ordentlichen Ergebnisses schrumpfte der Zuwachs wieder. Außerordentliche Aufwendungen von 70 Mio. Yen — eine Wertminderung von 67 Mio. Yen und 2 Mio. Yen aus Anlagenabgängen — entstanden vor allem, weil eine Renovierung des Gebäudes Ikebukuro PARCO die Flächen von PUBLIC TOKYO und CITY verlegte, sodass das Anlagevermögen der alten Filialen abzuschreiben war. Das Ergebnis vor Steuern stieg um 24,6% auf 850 Mio. Yen. Die Ertragsteuern nahmen um 51,6% auf 332 Mio. Yen zu, womit die Steuerbelastung von 32,1% auf 39,1% des Ergebnisses vor Steuern stieg; das Unternehmen ermittelt den Halbjahressteueraufwand mit einem geschätzten effektiven Steuersatz für das Gesamtjahr. Der den Anteilseignern zurechenbare Gewinn wuchs deshalb nur um 11,9%. Das Gesamtergebnis sank um 8,2% auf 553 Mio. Yen, weil die Währungsumrechnungsdifferenz 35 Mio. Yen beitrug nach 139 Mio. Yen im Vorjahr.
Aktienrückkauf, Dividende und Lagerbestände zehrten an der Liquidität
Die Bilanzsumme stieg gegenüber dem 31. Januar 2026 um 2,9% auf 15.294 Mio. Yen. Die liquiden Mittel sanken um 873 Mio. Yen auf 3.523 Mio. Yen, während die Handelswaren um 536 Mio. Yen, die Sachanlagen um 395 Mio. Yen und die hinterlegten Mietkautionen um 268 Mio. Yen zunahmen. Das Nettovermögen sank um 3,3% auf 6.059 Mio. Yen: Die Gewinnrücklagen wuchsen nach 518 Mio. Yen Gewinn und 263 Mio. Yen Dividende um 254 Mio. Yen, die eigenen Aktien erhöhten sich jedoch um 499 Mio. Yen, nachdem das Unternehmen auf Beschluss des Vorstands vom 18. Mai 2026 1.341.100 Aktien zurückgekauft hatte. Die Eigenkapitalquote fiel von 42,0% auf 39,5%. Die Verbindlichkeiten stiegen um 637 Mio. Yen auf 9.235 Mio. Yen, darunter 200 Mio. Yen mehr kurzfristige Kredite, die nun 2.100 Mio. Yen betragen. Das entspricht dem vollen Rahmen der Kontokorrentlinien, der zum 31. Juli bei 2.100 Mio. Yen lag nach 2.400 Mio. Yen zum 31. Januar; ungenutzt bleibt damit nichts mehr, nach zuvor 500 Mio. Yen.
Die operative Tätigkeit erwirtschaftete 546 Mio. Yen, nach einem Abfluss von 185 Mio. Yen im Vorjahr. Dem Ergebnis vor Steuern von 850 Mio. Yen und Abschreibungen von 329 Mio. Yen standen ein Lageraufbau von 508 Mio. Yen (Vorjahr 1.291 Mio. Yen), gezahlte Ertragsteuern von 402 Mio. Yen und ein Rückgang der Lieferverbindlichkeiten um 93 Mio. Yen gegenüber. Die Investitionstätigkeit beanspruchte 740 Mio. Yen, vor allem 309 Mio. Yen für Mietkautionen, 257 Mio. Yen für Sachanlagen und ein Darlehen von 100 Mio. Yen an verbundene Unternehmen. Die Finanzierungstätigkeit beanspruchte 710 Mio. Yen: 1.303 Mio. Yen Tilgung langfristiger Kredite, 499 Mio. Yen für den Rückkauf und 263 Mio. Yen Dividende, teilweise ausgeglichen durch 1.300 Mio. Yen neue langfristige Kredite.
Prognose unverändert — das zweite Halbjahr muss mehr leisten
Die am 17. März 2026 veröffentlichte Jahresprognose für GJ1/2027 blieb unverändert: Umsatz 28.000 Mio. Yen (+17,4%), Betriebsergebnis 2.500 Mio. Yen (+26,8%), ordentliches Ergebnis 2.200 Mio. Yen (+16,4%) und den Anteilseignern zurechenbarer Gewinn 1.500 Mio. Yen (+29,9%), entsprechend 34,12 Yen je Aktie. Das Unternehmen steuert seine Ergebnisse auf Jahresbasis und veröffentlicht keine Halbjahresprognose. Das erste Halbjahr lieferte 44,5% des prognostizierten Umsatzes, aber nur 34,3% des prognostizierten Betriebsergebnisses, dazu 41,9% des prognostizierten ordentlichen Ergebnisses und 34,5% des prognostizierten Nettogewinns. Die Zielerreichung setzt im zweiten Halbjahr rund 15.534 Mio. Yen Umsatz und rund 1.643 Mio. Yen Betriebsergebnis voraus — eine operative Marge von fast 10,6% nach 6,9% im ersten Halbjahr. Das prognostizierte ordentliche Ergebnis liegt zudem 300 Mio. Yen unter dem prognostizierten Betriebsergebnis, was im zweiten Halbjahr einen nicht operativen Nettoaufwand nach einem Nettoertrag im ersten impliziert. Der Bericht erläutert keine der beiden Annahmen.
Auch die Dividendenprognose blieb unverändert: keine Zwischendividende und eine Schlussdividende von 7,00 Yen je Aktie nach 6,00 Yen für GJ1/2026, ein Plus von 16,7% und rund 20,5% des prognostizierten Ergebnisses je Aktie.
| Kennzahl | H1 GJ1/2027 | H1 GJ1/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 12.466 | 10.293 | +21,1 % |
| Rohertrag (Mio. ¥) | 6.680 | 5.559 | +20,2 % |
| Rohmarge | 53,6 % | 54,0 % | −0,4 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 5.822 | 4.763 | +22,2 % |
| Betriebsergebnis (Mio. ¥) | 857 | 795 | +7,8 % |
| Operative Marge | 6,9 % | 7,7 % | −0,8 pp |
| Nicht operative Erträge (Mio. ¥) | 112 | 13 | +744,7 % |
| Nicht operative Aufwendungen (Mio. ¥) | 49 | 125 | −60,4 % |
| Ordentliches Ergebnis (Mio. ¥) | 920 | 683 | +34,8 % |
| Außerordentliche Aufwendungen (Mio. ¥) | 70 | 1 | n.a. |
| Ergebnis vor Steuern (Mio. ¥) | 850 | 682 | +24,6 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 518 | 463 | +11,9 % |
| Ergebnis je Aktie (¥) | 11,93 | 10,66 | +11,9 % |
| Steuerfreie Umsätze in inländischen Filialen (Mio. ¥) | 3.396 | 2.384 | +42,4 % |
| Bilanzsumme (Mio. ¥) | 15.294 | 14.863 | +2,9 % |
| Nettovermögen (Mio. ¥) | 6.059 | 6.266 | −3,3 % |
| Eigenkapitalquote | 39,5 % | 42,0 % | −2,5 pp |
| Operativer Cashflow (Mio. ¥) | 546 | −185 | n.a. |
| Prognose GJ1/2027 — Umsatz (Mio. ¥) | 28.000 | — | +17,4 % |
| Prognose GJ1/2027 — Betriebsergebnis (Mio. ¥) | 2.500 | — | +26,8 % |
| Prognose GJ1/2027 — ordentliches Ergebnis (Mio. ¥) | 2.200 | — | +16,4 % |
| Prognose GJ1/2027 — Periodenergebnis (Mio. ¥) | 1.500 | — | +29,9 % |
| Prognose GJ1/2027 — Ergebnis je Aktie (¥) | 34,12 | — | — |
| Jahresdividende je Aktie (¥) | 7,00 | 6,00 | +16,7 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.