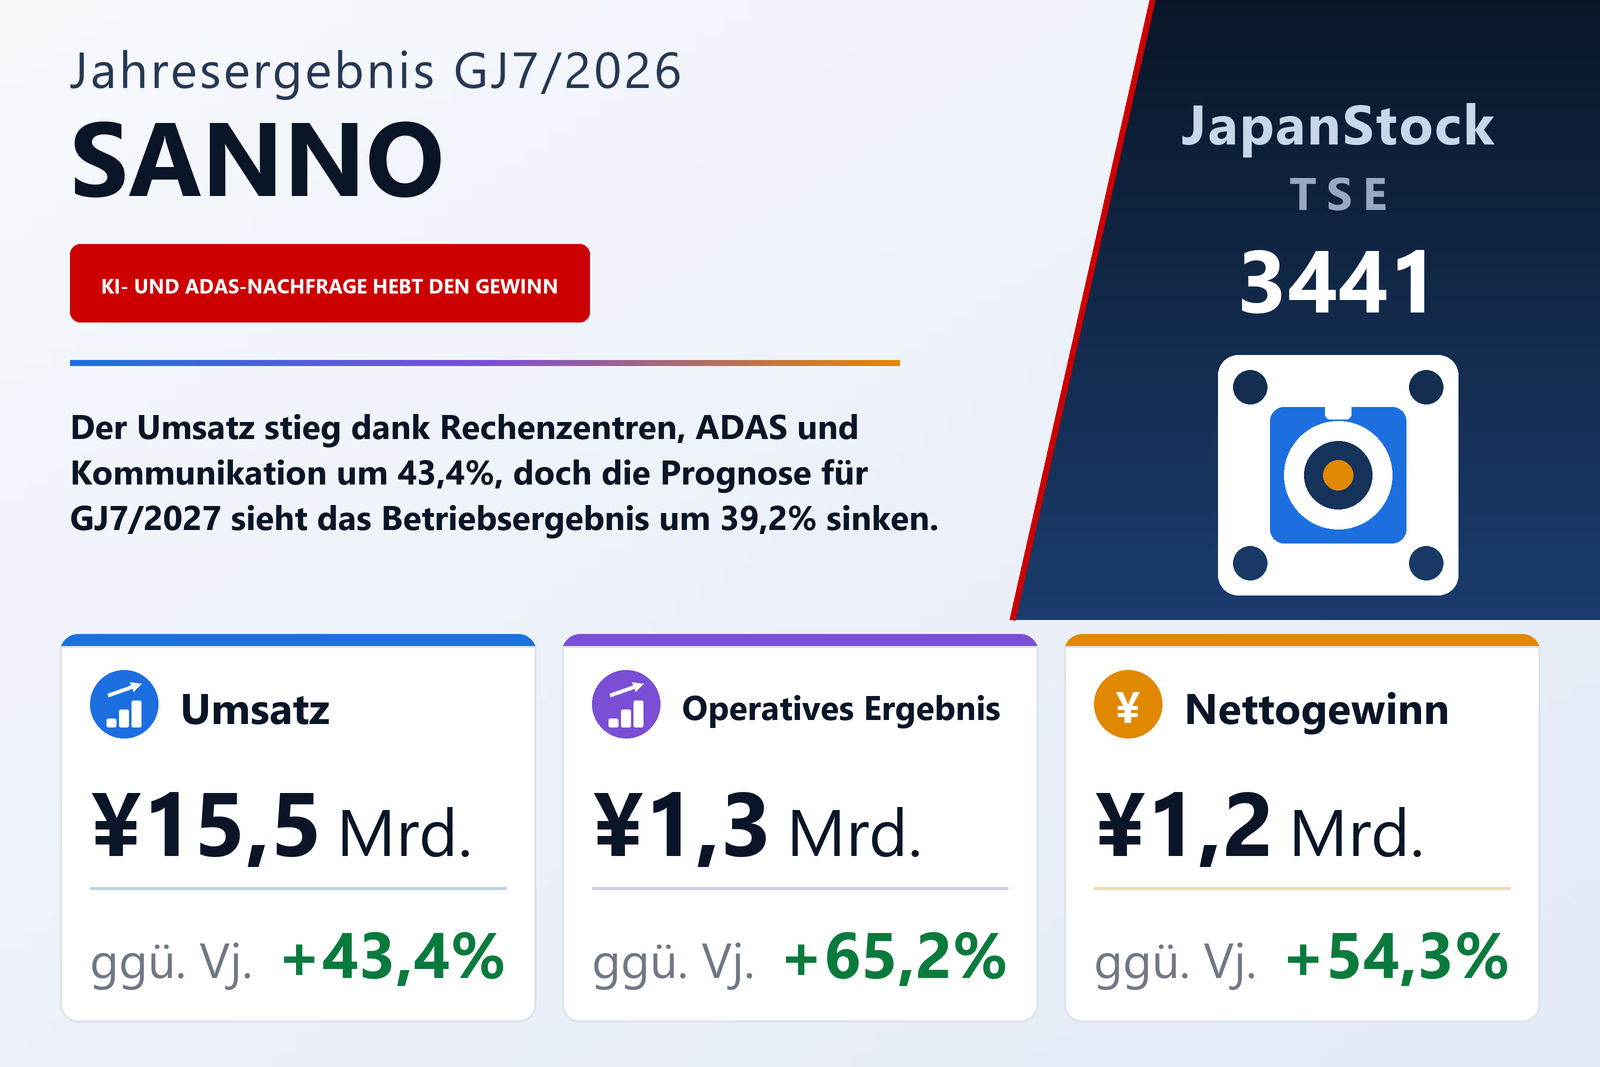
Umsatz plus 43%, Betriebsergebnis plus 65%
Die SANNO Co., Ltd. (TSE: 3441), die elektronische Bauteile wie Steckverbinder und Schalter mit Edelmetallen beschichtet sowie Präzisionsstanzen und Insert-Molding ausführt, veröffentlichte am 14. September 2026 den Konzernabschluss für das Geschäftsjahr vom 1. August 2025 bis zum 31. Juli 2026 nach japanischer Rechnungslegung. Der Umsatz stieg um 43,4% auf 15.531 Mio. Yen, das Betriebsergebnis um 65,2% auf 1.315 Mio. Yen, das ordentliche Ergebnis um 63,6% auf 1.319 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Nettogewinn um 54,3% auf 1.181 Mio. Yen. Das Ergebnis je Aktie lag bei 274,75 Yen nach 172,65 Yen, die Eigenkapitalrendite bei 16,0% nach 11,6%. Die Aktie ist in Tokio und Nagoya notiert.
Das Unternehmen beschreibt ein Jahr, in dem die Nachfrage aus dem Industrieanlagenbereich dank generativer KI und Rechenzentren weiter wuchs, während Automobil und Kommunikation insgesamt stabil blieben. Es habe gezielt Aufträge in Wachstumsfeldern gesucht – ADAS für Fahrzeuge, Halbleiter, KI-Server, Rechenzentrumsausrüstung und Smartphones – und die Preise an gestiegene Rohstoff- und sonstige Kosten angepasst. Zum Ergebnis der Muttergesellschaft verweist es auf starke Aufträge im Industrieanlagenbereich im Zusammenhang mit Rechenzentren für generative KI, wachsende ADAS-Nachfrage im Automobilbereich und ein solides PC- und Tablet-Geschäft in der Kommunikation. Zudem nahm es eine neue Beschichtungslinie in Betrieb und stärkte eine durchgängige Auftragsabwicklung für Stanzen, Beschichten und Insert-Molding.
Eine schmalere Bruttomarge und eine Abschreibungsumstellung im Wert von 153 Mio. Yen
Die Umsatzkosten wuchsen schneller als der Umsatz, um 46,1% auf 12.615 Mio. Yen, sodass der Rohertrag nur um 32,8% auf 2.915 Mio. Yen zulegte und die Bruttomarge von 20,3% auf 18,8% sank. Eine Begründung dafür nennt der Bericht nicht. Die Vertriebs- und Verwaltungskosten stiegen lediglich um 14,4% auf 1.599 Mio. Yen – das hob die operative Marge von 7,4% auf 8,5%.
Ein Teil des Gewinnanstiegs geht auf eine Bilanzierungsänderung zurück. Seit diesem Geschäftsjahr schreibt die Muttergesellschaft ihre Sachanlagen (ohne Leasingvermögen) linear statt überwiegend degressiv ab und begründet dies mit einem geplanten langfristigen strategischen Investitionsprogramm sowie einer konzerneinheitlichen Methode. Nach Angaben des Unternehmens erhöhte dies das Betriebsergebnis, das ordentliche Ergebnis und das Ergebnis vor Steuern um jeweils 153 Mio. Yen (153.735 Tsd. Yen) gegenüber der bisherigen Methode. Ohne diesen Effekt hätte das Betriebsergebnis rund 1.161 Mio. Yen betragen – immer noch ein Plus von etwa 45,9%.
Unterhalb des Betriebsergebnisses glichen Subventionserträge von 34 Mio. Yen teilweise Zinsaufwendungen von 66 Mio. Yen und eine steuerlich bedingte Buchwertminderung von Anlagevermögen über 20 Mio. Yen aus. Der gesamte Steueraufwand stieg auf 137 Mio. Yen, rund 10,5% des Ergebnisses vor Steuern von 1.319 Mio. Yen, nach 47 Mio. Yen; in beiden Jahren minderten latente Steuererträge den Aufwand (in diesem Jahr 113 Mio. Yen), und der höhere Steueraufwand erklärt, warum der Nettogewinn langsamer wuchs als das Betriebsergebnis.
Japan wuchs schneller als die Philippinen
Der Konzern betreibt ein einziges Geschäft, die Edelmetall-Oberflächenbehandlung, und berichtet zwei regionale Segmente: Japan, betreut von der Muttergesellschaft, und die Philippinen, wo die Sanno Philippines Manufacturing Corporation (SPMC) Südostasien bedient. In Japan stieg der Umsatz mit externen Kunden um 49,9% auf 11.468 Mio. Yen und das Segmentergebnis um 82,3% auf 927 Mio. Yen; der gesamte Abschreibungseffekt von 153 Mio. Yen fiel in diesem Segment an. Auf den Philippinen wuchs der Außenumsatz um 27,9% auf 4.062 Mio. Yen und das Segmentergebnis um 49,8% auf 364 Mio. Yen.
Ein einzelner Kunde, JAE Philippines Inc., im philippinischen Segment erfasst, stand für 2.922 Mio. Yen Umsatz nach 2.245 Mio. Yen, rund 18,8% des Konzernumsatzes. Am 1. Februar 2026 verschmolz die Muttergesellschaft eine hundertprozentige Tochter, die auf das Umspritzen von Metallteilen mit Kunststoff spezialisiert war, und nahm sie damit aus dem Konsolidierungskreis; die Verschmelzung wurde als Transaktion unter gemeinsamer Beherrschung bilanziert.
Lageraufbau bindet Liquidität, Schulden werden getilgt
Die Bilanzsumme stieg um 7,3% auf 13.785 Mio. Yen, vor allem durch 841 Mio. Yen mehr Roh-, Hilfs- und Betriebsstoffe und 480 Mio. Yen mehr Forderungen aus Lieferungen und Leistungen, teilweise ausgeglichen durch 499 Mio. Yen weniger Kassenbestand und Bankguthaben. Die Verbindlichkeiten sanken um 348 Mio. Yen auf 5.747 Mio. Yen, da die kurzfristigen Darlehen um 450 Mio. Yen und die langfristigen um 358 Mio. Yen zurückgingen. Das Nettovermögen wuchs um 19,0% auf 8.038 Mio. Yen, womit die Eigenkapitalquote von 52,6% auf 58,3% stieg.
Der operative Cashflow stieg auf 1.144 Mio. Yen nach 461 Mio. Yen, weil das Ergebnis vor Steuern von 1.319 Mio. Yen und Abschreibungen von 492 Mio. Yen einen Vorratsaufbau um 866 Mio. Yen überwogen. Der Investitions-Cashflow betrug −693 Mio. Yen, darunter 610 Mio. Yen für Sachanlagen, nach +28 Mio. Yen im Vorjahr. Der Finanzierungs-Cashflow belief sich auf −1.183 Mio. Yen, überwiegend durch 450 Mio. Yen weniger kurzfristige Darlehen, 360 Mio. Yen Tilgung langfristiger Darlehen und 200 Mio. Yen für Aktienrückkäufe. Die Zahlungsmittel und Zahlungsmitteläquivalente lagen zum Jahresende bei 2.304 Mio. Yen nach 2.938 Mio. Yen.
Prognose: stagnierender Umsatz, weniger Gewinn – die verdoppelte Dividende bleibt
Für GJ7/2027 (1. August 2026 – 31. Juli 2027) erwartet SANNO einen Umsatz von 15.600 Mio. Yen (+0,4%), ein Betriebsergebnis von 800 Mio. Yen (−39,2%), ein ordentliches Ergebnis von 815 Mio. Yen (−38,3%) und einen Nettogewinn von 676 Mio. Yen (−42,8%), entsprechend 159,36 Yen je Aktie. Laut Unternehmen berücksichtigt die Prognose schwankende Rohstoffpreise und eine höhere Abschreibungslast aus Investitionen für die Zukunft und unterstellt, dass weder die Weltwirtschaft noch die eigene Produktion oder die Rohstoff-Lieferkette gestört werden. Eine weitere Aufschlüsselung des erwarteten Rückgangs gibt es nicht.
Die Jahresdividende für GJ7/2026 beträgt 45,00 Yen je Aktie nach 22,00 Yen, vollständig zum Jahresende gezahlt, insgesamt 190 Mio. Yen bei einer Ausschüttungsquote von 16,4% (Vorjahr 12,7%); die Auszahlung soll am 30. Oktober 2026 beginnen. Für GJ7/2027 plant das Unternehmen, die Dividende bei 45,00 Yen zu halten – eine Ausschüttungsquote von 28,2% auf den niedriger erwarteten Gewinn.
| Kennzahl | GJ7/2026 | GJ7/2025 | Veränderung |
|---|---|---|---|
| Nettoumsatz (Mio. ¥) | 15.531 | 10.830 | +43,4 % |
| Rohertrag (Mio. ¥) | 2.915 | 2.194 | +32,8 % |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 1.599 | 1.398 | +14,4 % |
| Betriebsergebnis (Mio. ¥) | 1.315 | 796 | +65,2 % |
| Operative Marge | 8,5 % | 7,4 % | +1,1 pp |
| Ordentliches Ergebnis (Mio. ¥) | 1.319 | 806 | +63,6 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 1.181 | 765 | +54,3 % |
| Ergebnis je Aktie (¥) | 274,75 | 172,65 | +59,1 % |
| Japan — Umsatz (Mio. ¥) | 11.468 | 7.652 | +49,9 % |
| Japan — Segmentergebnis (Mio. ¥) | 927 | 508 | +82,3 % |
| Philippinen — Umsatz (Mio. ¥) | 4.062 | 3.177 | +27,9 % |
| Philippinen — Segmentergebnis (Mio. ¥) | 364 | 243 | +49,8 % |
| Operativer Cashflow (Mio. ¥) | 1.144 | 461 | +147,8 % |
| Cashflow aus Investitionstätigkeit (Mio. ¥) | −693 | 28 | n.a. |
| Cashflow aus Finanzierungstätigkeit (Mio. ¥) | −1.183 | −35 | n.a. |
| Zahlungsmittel und Äquivalente zum Jahresende (Mio. ¥) | 2.304 | 2.938 | −21,6 % |
| Bilanzsumme (Mio. ¥) | 13.785 | 12.851 | +7,3 % |
| Nettovermögen (Mio. ¥) | 8.038 | 6.755 | +19,0 % |
| Eigenkapitalquote | 58,3 % | 52,6 % | +5,7 pp |
| Prognose GJ7/2027 — Umsatz (Mio. ¥) | 15.600 | — | +0,4 % |
| Prognose GJ7/2027 — Betriebsergebnis (Mio. ¥) | 800 | — | −39,2 % |
| Prognose GJ7/2027 — ordentliches Ergebnis (Mio. ¥) | 815 | — | −38,3 % |
| Prognose GJ7/2027 — Periodenergebnis (Mio. ¥) | 676 | — | −42,8 % |
| Prognose GJ7/2027 — Ergebnis je Aktie (¥) | 159,36 | — | −42,0 % |
| Jahresdividende je Aktie (¥) | 45,00 | 22,00 | +104,5 % |
| Prognose GJ7/2027 — Jahresdividende je Aktie | 45,00 | — | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.