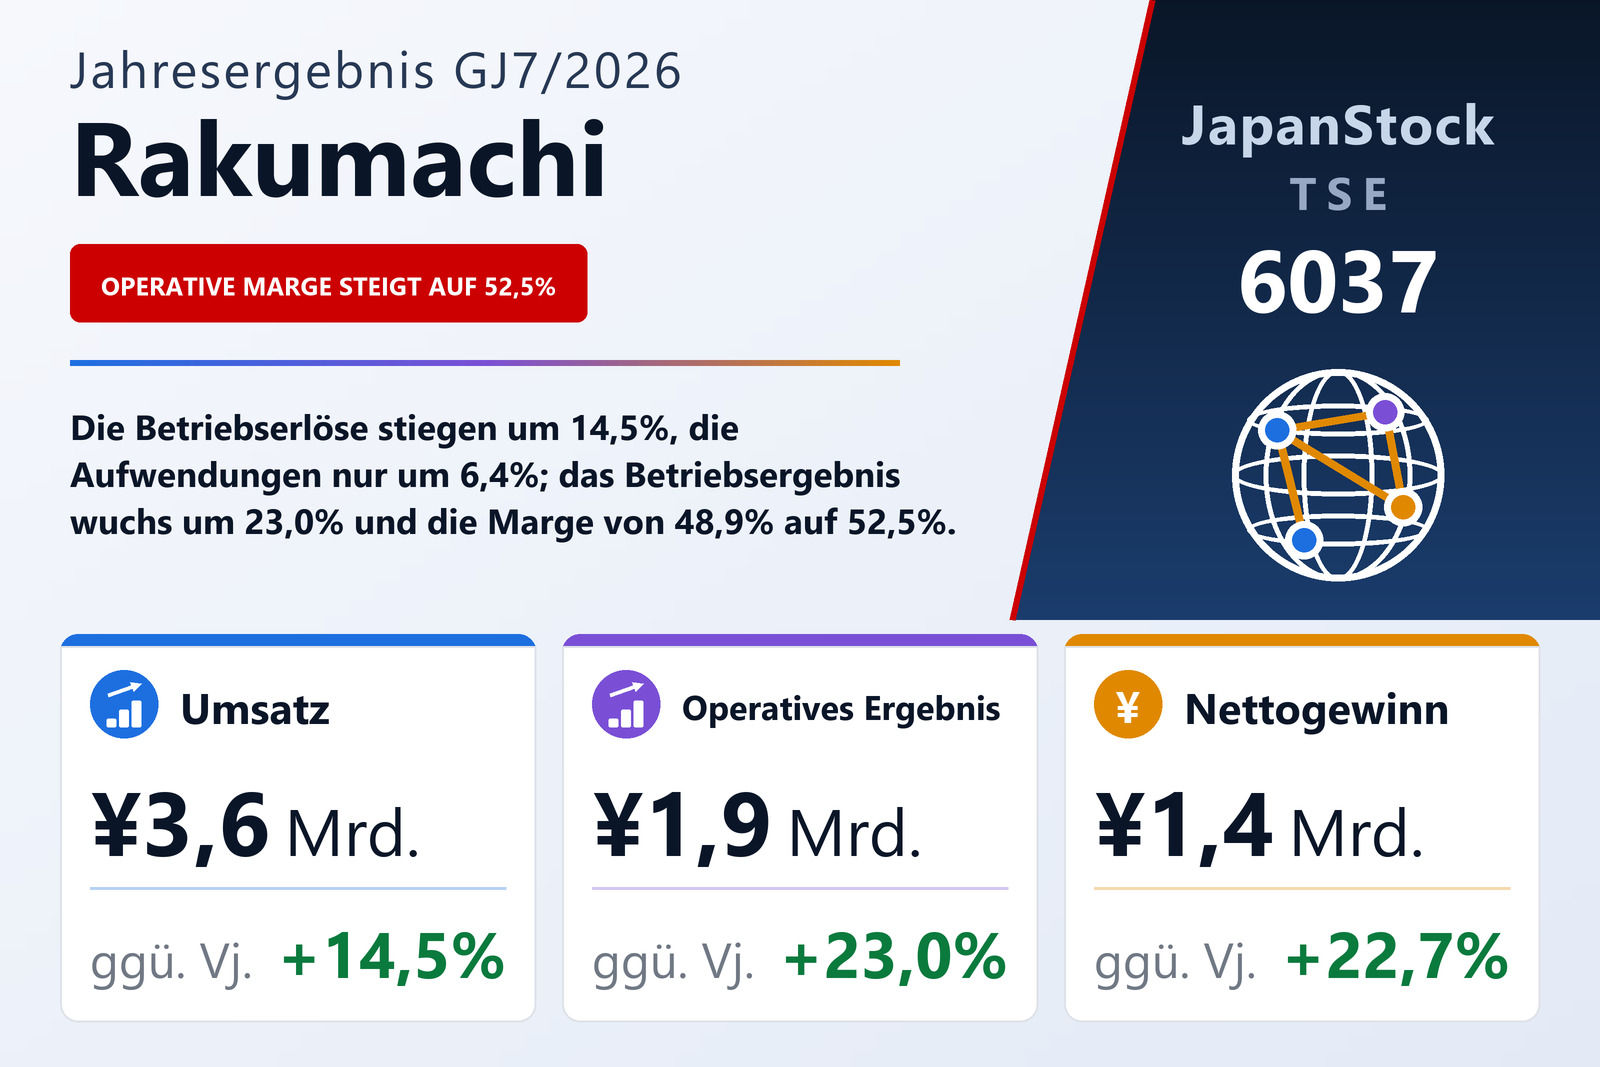
Umsatz plus 14,5%, Kosten plus 6,4% — den Rest erledigte die Marge
Die RAKUMACHI, INC. (TSE: 6037), das in Tokio ansässige Unternehmen hinter dem Immobilieninvestment-Portal Rakumachi, veröffentlichte am 14. September 2026 den Einzelabschluss für das Geschäftsjahr vom 1. August 2025 bis zum 31. Juli 2026 nach japanischem Rechnungslegungsstandard. Die Betriebserlöse stiegen um 14,5% auf 3.617 Mio. Yen, das Betriebsergebnis um 23,0% auf 1.899 Mio. Yen, das ordentliche Ergebnis um 21,9% auf 2.132 Mio. Yen und der Jahresüberschuss um 22,7% auf 1.436 Mio. Yen, entsprechend 73,43 Yen je Aktie nach 56,09 Yen. Der Bericht nennt die Börse Tokio als Handelsplatz und weist ein einziges Segment aus, das Geschäft mit dem Immobilieninvestment-Portal; eine Segmentaufteilung gibt es daher nicht.
Die Rechnung ist kurz, weil die Gewinn- und Verlustrechnung es auch ist. Das Unternehmen weist seine Kosten in einer einzigen Zeile Betriebsaufwendungen aus, ohne Trennung in Herstellungskosten und Vertriebs- und Verwaltungskosten, und diese Zeile stieg um 6,4% auf 1.718 Mio. Yen — weniger als halb so schnell wie der Umsatz. Von den rund 458 Mio. Yen zusätzlichen Betriebserlösen flossen etwa 103 Mio. Yen in höhere Aufwendungen und etwa 355 Mio. Yen ins Betriebsergebnis; deshalb weitete sich die operative Marge von 48,9% auf 52,5%. Der Bericht schlüsselt die Betriebsaufwendungen nicht weiter auf und sagt nicht, welche Kosten gestiegen sind.
Der Bericht führt das Jahr auf die Inhalts- und Vertriebsarbeit rund um das Portal zurück. Über Rakumachi Shimbun und den Videokanal Rakumachi Channel baute das Unternehmen Inhalte für Immobilieninvestoren aus, um die Mitgliederzahl zu steigern, und verstärkte den Vertrieb gegenüber Immobilienunternehmen; hervorgehoben werden fortlaufend veröffentlichte Videos zu Investment, Politik und Wirtschaft sowie Verbesserungen der offiziellen Immobilieninvestment-App. Die Zahl der Website-Mitglieder erreichte 507.000, ein Plus von 10,0%, die Zahl der eingestellten Objekte 84.000, ein Plus von 8,7%. Als Hintergrund zitiert das Unternehmen eine Dentsu-Erhebung, nach der Japans Internetwerbemarkt im Kalenderjahr 2025 um 10,8% auf 4,0459 Billionen Yen wuchs und mit 50,2% erstmals mehr als die Hälfte der gesamten Werbeausgaben ausmachte.
Das ordentliche Ergebnis liegt dank eines Wertpapierbestands über dem Betriebsergebnis
Das ordentliche Ergebnis übertraf das Betriebsergebnis um etwa 233 Mio. Yen, und fast die gesamte Differenz sind Zinsen. Die nicht operativen Erträge beliefen sich auf 239 Mio. Yen, davon 233 Mio. Yen Zinsen aus Wertpapieren nach 212 Mio. Yen; der Rest waren 1,4 Mio. Yen erhaltene Zinsen, ein Gewinn von 2,0 Mio. Yen aus dem Verkauf von Wertpapieren und 2,2 Mio. Yen sonstige Erträge. Die nicht operativen Aufwendungen sanken auf 6,1 Mio. Yen von 9,7 Mio. Yen. Die Quelle der Zinsen steht in der Bilanz: Finanzanlagen in Wertpapieren von 4.269 Mio. Yen zum 31. Juli 2026, 184 Mio. Yen mehr und rund 70% der Bilanzsumme. Weil die nicht operativen Erträge langsamer wuchsen als das Betriebsergebnis, stieg das ordentliche Ergebnis um 21,9% und damit etwas weniger als die 23,0% auf der operativen Zeile.
Außerordentliche Posten gab es nicht, das Ergebnis vor Steuern entsprach also mit 2.132 Mio. Yen dem ordentlichen Ergebnis. Die Ertragsteuern beliefen sich auf 696 Mio. Yen, eine effektive Quote von rund 32,7% nach 33,1% im Vorjahr, sodass der Jahresüberschuss um 22,7% auf 1.436 Mio. Yen stieg. Das Ergebnis je Aktie wuchs schneller, um 30,9% auf 73,43 Yen, weil die durchschnittliche Aktienzahl durch Rückkäufe um 6,3% auf 19.558.912 sank. Die Eigenkapitalrendite betrug 27,4% nach 21,4%.
Das Geld floss schneller an die Aktionäre zurück, als das Geschäft es erwirtschaftete
Der operative Cashflow betrug 1.454 Mio. Yen und lag trotz des höheren Gewinns nur 1,2% über den 1.436 Mio. Yen des Vorjahres, vor allem weil die gezahlten Ertragsteuern auf 727 Mio. Yen von 393 Mio. Yen stiegen. Die Investitionstätigkeit beanspruchte 260 Mio. Yen, fast vollständig 260 Mio. Yen für Sachanlagen. Die Finanzierungstätigkeit beanspruchte 1.676 Mio. Yen: 1.450 Mio. Yen für Aktienrückkäufe nach 1.131 Mio. Yen und 228 Mio. Yen gezahlte Dividenden. Rückkäufe und Dividenden summierten sich auf rund 1.678 Mio. Yen, etwa 224 Mio. Yen mehr als der operative Cashflow, und die Zahlungsmittel und Zahlungsmitteläquivalente sanken um 481 Mio. Yen auf 709 Mio. Yen.
Die Bilanzsumme ging um 0,8% auf 6.074 Mio. Yen zurück, von 6.122 Mio. Yen zum 31. Juli 2025. Kassenbestand und Bankguthaben sanken um 436 Mio. Yen, aktive latente Steuern von 61 Mio. Yen fielen auf null und kurzfristige Wertpapiere um 49 Mio. Yen, während die Sachanlagen um 268 Mio. Yen zulegten — Gebäude stiegen auf 299 Mio. Yen von 33 Mio. Yen —, die Finanzanlagen in Wertpapieren um 184 Mio. Yen und die Forderungen um 57 Mio. Yen. Auf der Passivseite bilanzierte das Unternehmen erstmals eine Rückbauverpflichtung von 59 Mio. Yen, und die erhaltenen Anzahlungen stiegen um 39 Mio. Yen; worum es sich bei den neuen Gebäudewerten handelt, sagt der Bericht nicht. Das Nettovermögen sank um 2,0% auf 5.196 Mio. Yen, weil die Rückkäufe den Jahresüberschuss nach Dividenden überstiegen, obwohl die Bewertungsdifferenz auf zur Veräußerung verfügbare Wertpapiere um 124 Mio. Yen zunahm, und die Eigenkapitalquote gab von 86,6% auf 85,5% nach. Das Unternehmen zog im Jahresverlauf 1.400.000 eigene Aktien ein, womit die Zahl der ausgegebenen Aktien auf 19.753.800 sank; zum Jahresende hielt es 842.442 eigene Aktien.
Prognose: weitere 10,6%, mit Kosten für Personal und Inhalte eingeplant
Für GJ7/2027 erwartet das Unternehmen Betriebserlöse von 4.000 Mio. Yen (+10,6%), ein Betriebsergebnis von 2.100 Mio. Yen (+10,6%), ein ordentliches Ergebnis von 2.324 Mio. Yen (+9,0%) und einen Jahresüberschuss von 1.520 Mio. Yen (+5,8%), entsprechend 80,37 Yen je Aktie, rund 9,5% mehr als die 73,43 Yen dieses Jahres. Das Umsatzwachstum soll von den Diensten für Objektanzeigen und Werbung kommen, und die geplanten Betriebsaufwendungen enthalten laut Bericht höhere Personalkosten durch Neueinstellungen sowie höhere Produktionskosten für Inhalte von Rakumachi Premium. Wachsen Umsatz und Betriebsergebnis im gleichen Tempo, ergibt sich eine operative Marge von 52,5%, unverändert gegenüber diesem Jahr; die Prognose unterstellt also keine weitere Ausweitung. Warum ordentliches Ergebnis und Jahresüberschuss langsamer wachsen sollen als das Betriebsergebnis, erklärt der Bericht nicht.
Im Ausblick nennt das Unternehmen als Risiken steigende langfristige Zinsen nach Leitzinserhöhungen, die US-Zollpolitik und die instabile internationale Lage; der Rückblick auf das Jahr vermerkt, dass die Bank of Japan ihren Leitzins im Dezember 2025 und im Juni 2026 angehoben hat. Dem stellt das Unternehmen die Erwartung gegenüber, dass die Zahl der Privatpersonen, die Immobilieninvestments als Weg zum Vermögensaufbau erwägen, weiter steigt, und will den Dienst Rakumachi Premium und die App fördern sowie die Inhalte über den E-Mail-Newsletter von Rakumachi Shimbun und den Rakumachi Channel ausbauen.
Dividende plus 30,0%, eine weitere Erhöhung auf 16,00 Yen geplant
Die Jahresdividende für GJ7/2026 beträgt 13,00 Yen, 6,50 Yen zur Jahresmitte und 6,50 Yen zum Jahresende, nach 10,00 Yen im Vorjahr — ein Plus von 30,0% bei einer Gesamtsumme von 250 Mio. Yen und einer Ausschüttungsquote von 17,7%. Die Schlussdividende soll ab dem 28. Oktober 2026 gezahlt werden, dem Tag nach der Hauptversammlung am 27. Oktober. Für GJ7/2027 prognostiziert das Unternehmen 16,00 Yen, je 8,00 Yen pro Halbjahr, eine Ausschüttungsquote von 19,9% auf den prognostizierten Gewinn. Dennoch lag der Schwerpunkt der Aktionärsrendite in diesem Jahr klar bei den Rückkäufen: 1.450 Mio. Yen für zurückgekaufte Aktien gegenüber 228 Mio. Yen gezahlten Dividenden.
| Kennzahl | GJ7/2026 | GJ7/2025 | Veränderung |
|---|---|---|---|
| Betriebserlöse (Mio. ¥) | 3.617 | 3.159 | +14,5 % |
| Betriebsaufwendungen (Mio. ¥) | 1.718 | 1.614 | +6,4 % |
| Betriebsergebnis (Mio. ¥) | 1.899 | 1.544 | +23,0 % |
| Operative Marge | 52,5 % | 48,9 % | +3,6 pp |
| Ordentliches Ergebnis (Mio. ¥) | 2.132 | 1.749 | +21,9 % |
| Periodenergebnis (Mio. ¥) | 1.436 | 1.170 | +22,7 % |
| Ergebnis je Aktie (¥) | 73,43 | 56,09 | +30,9 % |
| Bilanzsumme (Mio. ¥) | 6.074 | 6.122 | −0,8 % |
| Nettovermögen (Mio. ¥) | 5.196 | 5.304 | −2,0 % |
| Eigenkapitalquote | 85,5 % | 86,6 % | −1,1 pp |
| Operativer Cashflow (Mio. ¥) | 1.454 | 1.436 | +1,2 % |
| Aktienrückkäufe (Mio. ¥) | 1.450 | 1.131 | +28,1 % |
| Zahlungsmittel zum Periodenende (Mio. ¥) | 709 | 1.191 | −40,4 % |
| Prognose GJ7/2027 — Betriebserlöse (Mio. ¥) | 4.000 | — | +10,6 % |
| Prognose GJ7/2027 — Betriebsergebnis (Mio. ¥) | 2.100 | — | +10,6 % |
| Prognose GJ7/2027 — ordentliches Ergebnis (Mio. ¥) | 2.324 | — | +9,0 % |
| Prognose GJ7/2027 — Periodenergebnis (Mio. ¥) | 1.520 | — | +5,8 % |
| Prognose GJ7/2027 — Ergebnis je Aktie (¥) | 80,37 | — | +9,5 % |
| Jahresdividende je Aktie (¥) | 13,00 | 10,00 | +30,0 % |
| Dividendenprognose je Aktie GJ7/2027 (¥) | 16,00 | 13,00 | +23,1 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.