Die Schiffsmakelei wuchs, doch Operating-Leasing-Abschlüsse verzögerten sich
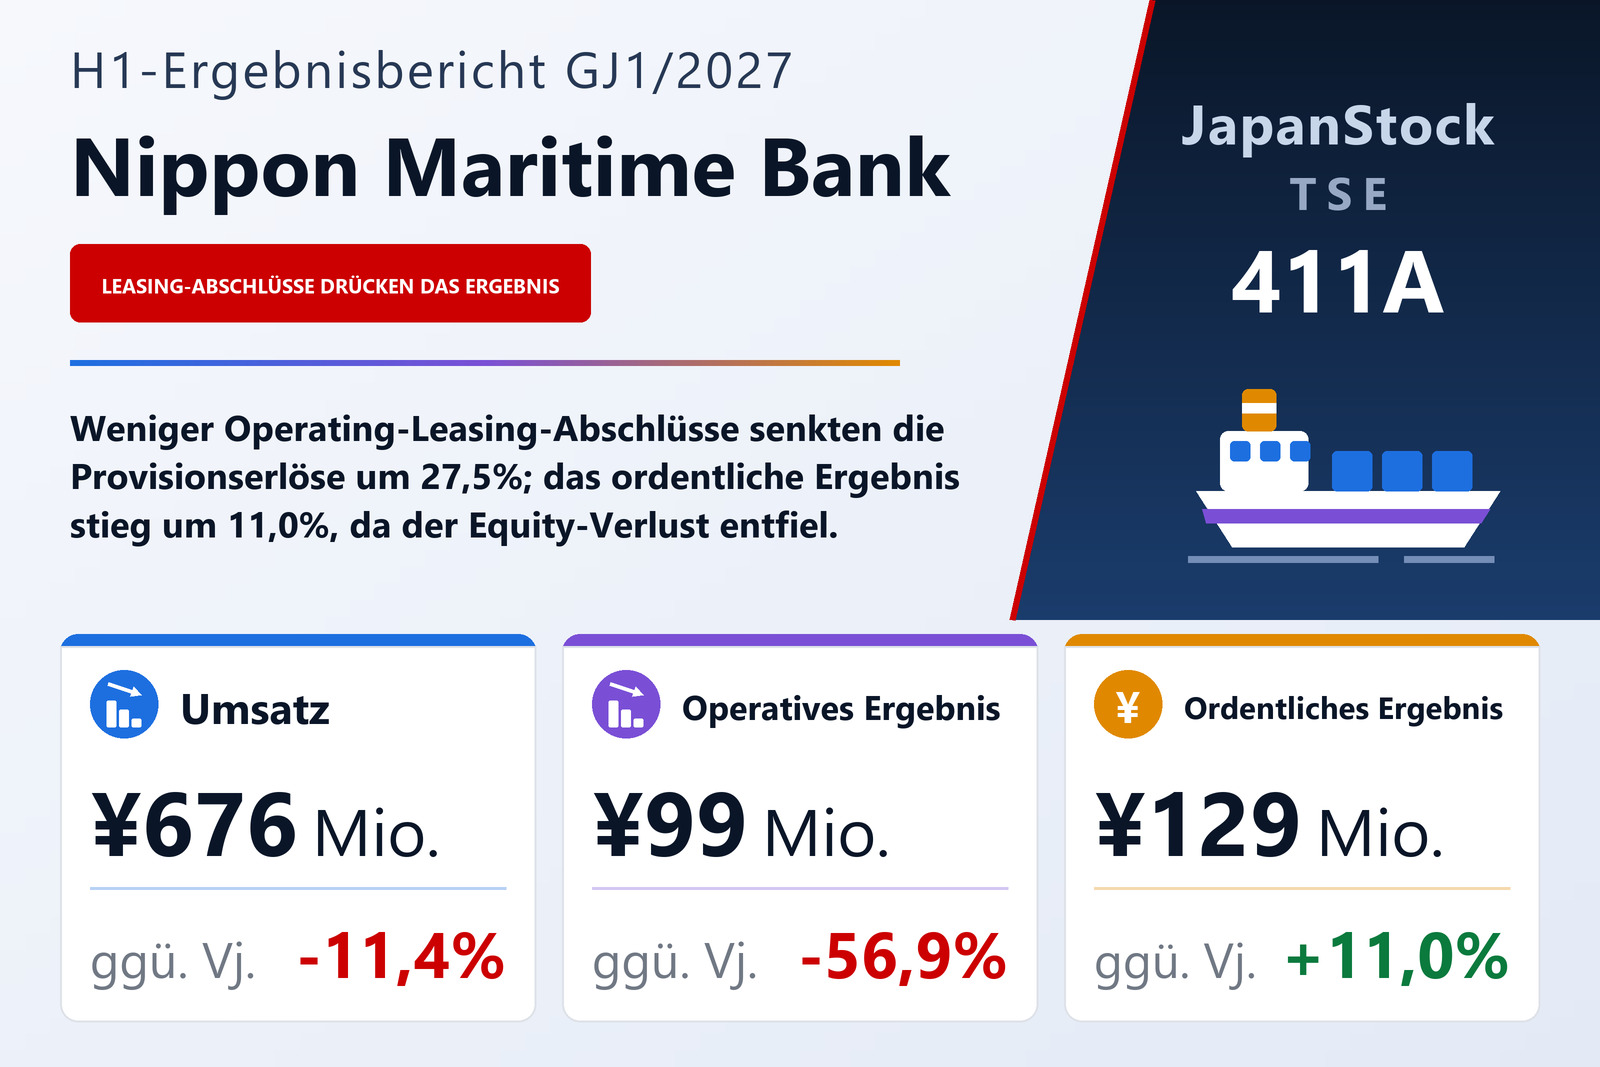
Die Nippon Maritime Bank Co., Ltd. (TSE: 411A), eine auf die Schifffahrt spezialisierte Finanzdienstleistungsgruppe — auf der einen Seite Schiffsmakelei und die Vermittlung von Operating-Leasing, auf der anderen Schiffsfinanzierungen und über Tochtergesellschaften gehaltene Finanzierungsleasings —, veröffentlichte am 15. September 2026 den Konzern-Zwischenabschluss für die sechs Monate vom 1. Februar bis zum 31. Juli 2026 nach japanischer Rechnungslegung. Ihre Aktien werden am TOKYO PRO Market der Börse Tokio gehandelt, der nur professionellen Anlegern offensteht. Der Umsatz sank um 11,4% auf 676,2 Mio. Yen, das operative Ergebnis um 56,9% auf 99,2 Mio. Yen, das ordentliche Ergebnis stieg um 11,0% auf 129,7 Mio. Yen, und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn fiel um 6,2% auf 102,8 Mio. Yen, entsprechend 27,79 Yen je Aktie nach 29,62 Yen bei 3.700.000 Aktien. Der Zwischenabschluss wurde keiner prüferischen Durchsicht unterzogen; den Zwischenbericht mit Emittenteninformationen will das Unternehmen am 29. Oktober 2026 vorlegen.
Der Bericht ordnet das Ergebnis in einen umkämpften Schiffsfinanzierungsmarkt ein. Sale-and-Leaseback-Geschäfte europäischer Finanzinstitute, chinesischer Leasinggesellschaften und japanischer Reeder seien lebhaft gewesen, reichlich Geld sei in die liquidesten Schiffe geflossen, sodass Schiffs- und Transaktionspreise für manche Schiffstypen und Baujahre hoch geblieben seien und die sorgfältige Beurteilung von Rentabilität und Asset-Wert jedes Geschäfts wichtiger geworden sei. Die Gruppe hat deshalb über liquide Schiffe hinaus auch Schiffstypen und Märkte mit knapper Finanzierung ins Auge gefasst. Solche Geschäfte sind schwerer zu finanzieren, und einige hätten länger bis zum Abschluss gebraucht — das ist die Erklärung des Unternehmens für den Umsatzrückgang.
Herstellungskosten stabil, Gemeinkosten ein Fünftel höher
Die Herstellungskosten lagen mit 311,0 Mio. Yen nach 311,7 Mio. Yen praktisch unverändert, sodass fast der gesamte Umsatzrückgang von 86,7 Mio. Yen direkt auf den Bruttogewinn durchschlug, der um 19,1% auf 365,2 Mio. Yen sank; die Bruttomarge verengte sich von 59,1% auf 54,0%. Die Vertriebs- und Verwaltungskosten bewegten sich in die Gegenrichtung und stiegen um 20,3% auf 265,9 Mio. Yen, ein Plus von 44,8 Mio. Yen. Das operative Ergebnis fiel damit um 130,8 Mio. Yen, etwa zu zwei Dritteln wegen des geringeren Bruttogewinns und zu einem Drittel wegen höherer Gemeinkosten, und die operative Marge halbierte sich von 30,1% auf 14,7%. Der Bericht schlüsselt den Kostenanstieg nicht auf und nennt keine Ursache.
Warum das ordentliche Ergebnis stieg, während sich das operative halbierte
Die Erklärung liegt vollständig unterhalb der operativen Zeile. Im Vorjahr hatten nicht operative Aufwendungen von 114,7 Mio. Yen — ein Verlust aus at equity bilanzierten Beteiligungen von 75,1 Mio. Yen und ein Währungsverlust von 39,6 Mio. Yen — das ordentliche Ergebnis auf 116,8 Mio. Yen gedrückt. In diesem Halbjahr betrugen die nicht operativen Erträge 30,6 Mio. Yen, darunter ein Währungsgewinn von 25,1 Mio. Yen und Zinserträge von 1,8 Mio. Yen, während die nicht operativen Aufwendungen nur 93.000 Yen Zinsen ausmachten. Dieser Umschwung von rund 143,6 Mio. Yen glich den Rückgang des operativen Ergebnisses um 130,8 Mio. Yen mehr als aus und ließ das ordentliche Ergebnis um 12,9 Mio. Yen auf 129,7 Mio. Yen steigen. Der Bericht führt den Anstieg auf den Wegfall des Equity-Verlusts und den Währungsgewinn zurück.
Das Vorjahreshalbjahr hatte zudem einen außerordentlichen Gewinn von 47,4 Mio. Yen aus dem Verkauf von Anteilen an einem verbundenen Unternehmen enthalten, dem diesmal nichts gegenübersteht; das Ergebnis vor Steuern fiel daher um 21,0% auf 129,7 Mio. Yen von 164,2 Mio. Yen. Dass der Gewinn nur um 6,2% zurückging, lag an den Steuern: Sie beliefen sich auf 26,9 Mio. Yen nach 54,6 Mio. Yen, weil laufenden Steuern von 48,3 Mio. Yen ein latenter Steuerertrag von 21,4 Mio. Yen gegenüberstand; der effektive Steuersatz sank damit auf rund 20,8% von 33,3%. Den latenten Steuerertrag erläutert der Bericht nicht. Da es keine nicht beherrschenden Anteile gibt, sind Halbjahresergebnis und den Anteilseignern zurechenbarer Gewinn mit 102,8 Mio. Yen identisch. Das Gesamtergebnis stieg um 24,5% auf 112,3 Mio. Yen, gestützt durch einen Währungsumrechnungsgewinn von 9,5 Mio. Yen nach einem Verlust von 19,4 Mio. Yen im Vorjahr.
Das Provisionsgeschäft schrumpfte, das Asset-Geschäft wuchs
Im Provisionsgeschäft sank der Umsatz um 27,5% auf 284,7 Mio. Yen und das Segmentergebnis um 45,6% auf 131,9 Mio. Yen. Laut Bericht lag die Schiffsmakelei über dem Vorjahr, während das Operating-Leasing wegen Zeitpunkt und Zahl der Abschlüsse darunter blieb. Im Asset-Geschäft stieg der Umsatz um 5,7% auf 391,4 Mio. Yen, das Segmentergebnis fiel jedoch um 18,0% auf 45,7 Mio. Yen. Die Schiffsfinanzierung war von Veränderungen des Darlehensbestands betroffen, das über Tochtergesellschaften betriebene Finanzierungsleasing wuchs dagegen dank laufender Erträge aus bestehenden Geschäften; für das niedrigere Segmentergebnis nennt der Bericht keinen Grund. Das Asset-Geschäft steuert nun 57,9% des Umsatzes nach 48,5% bei — eine Verschiebung hin zu der wiederkehrenden Ertragsbasis, die das Unternehmen nach eigenen Angaben ausbaut. Die nicht auf die Segmente verteilten Konzernkosten stiegen auf 78,4 Mio. Yen von 68,0 Mio. Yen.
Rückflüsse aus bestehenden Leasings verkürzten die Bilanz und erhöhten die Liquidität
Die Bilanzsumme sank gegenüber dem 31. Januar 2026 um 329,5 Mio. Yen auf 10.861,8 Mio. Yen. Die Leasingforderungen — 8.487,8 Mio. Yen, 78% der Bilanzsumme — gingen um 706,6 Mio. Yen und die ausgereichten Darlehen um 146,5 Mio. Yen auf 818,3 Mio. Yen zurück, weil bestehende Schiffsfinanzierungen und Finanzierungsleasings der Töchter getilgt wurden; Kasse und Bankguthaben stiegen um 524,0 Mio. Yen auf 1.353,5 Mio. Yen. Die Verbindlichkeiten sanken um 441,8 Mio. Yen auf 9.385,1 Mio. Yen: Die langfristigen Darlehen einschließlich des kurzfristigen Anteils verringerten sich um 708,7 Mio. Yen auf 8.063,1 Mio. Yen, da an die Finanzierungsleasings der Töchter gebundene Kredite zurückgezahlt wurden, teilweise ausgeglichen durch einen Anstieg der Einlagen stiller Gesellschafter (Tokumei Kumiai) um 259,0 Mio. Yen auf 1.172,1 Mio. Yen. Das Eigenkapital stieg um 112,3 Mio. Yen auf 1.476,7 Mio. Yen durch den Halbjahresgewinn und den Umrechnungsgewinn, und die Eigenkapitalquote verbesserte sich von 12,2% auf 13,6%. Die langfristigen Darlehen entsprechen weiterhin etwa dem 5,5-Fachen des Eigenkapitals.
Die Kapitalflussrechnung zeigt dieselbe Wende. Die operative Tätigkeit erbrachte 1.539,4 Mio. Yen nach einem Abfluss von 4.985,4 Mio. Yen im Vorjahr, vor allem durch einen Rückgang der Leasingforderungen um 1.021,8 Mio. Yen, den Rückgang der ausgereichten Darlehen um 146,5 Mio. Yen und den Anstieg der Einlagen stiller Gesellschafter um 259,0 Mio. Yen. Die Investitionstätigkeit brachte 71,6 Mio. Yen ein, hauptsächlich 78,3 Mio. Yen aus aufgelösten Termineinlagen. Die Finanzierungstätigkeit beanspruchte 1.013,5 Mio. Yen, fast vollständig Tilgungen langfristiger Darlehen von 1.008,5 Mio. Yen. Im Vorjahreshalbjahr war es umgekehrt gelaufen: Die Leasingforderungen wuchsen um 5.214,1 Mio. Yen, während 5.513,1 Mio. Yen neue langfristige Darlehen zuflossen. Die Zahlungsmittel stiegen um 602,2 Mio. Yen auf 1.353,5 Mio. Yen.
Prognose unverändert; nach dem Stichtag ein Joint Venture in Indien und ein Schiffskauf
Die am 17. März 2026 veröffentlichte Jahresprognose für GJ1/2027 blieb unverändert: Umsatz von 1.663 Mio. Yen (+10,0%), operatives Ergebnis von 322 Mio. Yen (−7,6%), ordentliches Ergebnis von 323 Mio. Yen (+15,9%) und den Anteilseignern zurechenbarer Gewinn von 210 Mio. Yen (−2,1%), entsprechend 56,87 Yen je Aktie. Das erste Halbjahr lieferte 40,7% des prognostizierten Umsatzes, aber nur 30,8% des prognostizierten operativen Ergebnisses; rechnerisch bleiben für das zweite Halbjahr rund 222,8 Mio. Yen operatives Ergebnis, mehr als das Doppelte der gerade verbuchten 99,2 Mio. Yen. Was diesen Anstieg tragen soll, sagt der Bericht nicht. Für GJ1/2026 wurde keine Dividende gezahlt, die Zwischendividende beträgt null, und auch zum Jahresende ist keine vorgesehen. Die Je-Aktie-Werte berücksichtigen den Aktiensplit im Verhältnis 100:1 vom 25. April 2025, so berechnet, als hätte er zu Beginn von GJ1/2026 stattgefunden.
Zwei Ereignisse nach dem Stichtag werden gemeldet. Am 18. August 2026 beschloss der Vorstand, mit Gaurav Sanjay Mehta, der 350.000 Aktien bzw. 9,46% des Unternehmens hielt, ein Schiffsleasing-Joint-Venture in GIFT City zu gründen, dem internationalen Finanzdienstleistungszentrum im westindischen Bundesstaat Gujarat. Die vorläufig Nippon Maritime Finance India IFSC Private Limited genannte Gesellschaft soll zu 60% dem Unternehmen gehören und konsolidiert werden; das Kapital beträgt 20 Mio. Rupien (rund 34 Mio. Yen), die Gründung ist für Dezember 2026 und der Geschäftsbeginn für Januar 2027 geplant, zunächst mit Operating-Leasing von Schiffen. Der Bericht vermerkt, dass Gesellschaften der zu 50% Herrn Mehta gehörenden SPM Holdings Limited Finanzierungsleasinggeschäfte mit einer konsolidierten Tochter getätigt haben.
Am 15. September 2026 genehmigte der Vorstand zudem den Kauf des Schiffs AM PANTHER durch NMB Shipping Ltd, eine hundertprozentige Tochter mit Sitz in Monrovia, Liberia. Das unter der Flagge der Marshallinseln fahrende Plattformversorgungsschiff, Baujahr 2014, mit 4.339 BRZ soll am 20. Oktober 2026 für 19.000.000 US-Dollar erworben und am selben Tag im Rahmen einer als Finanzierungsleasing gestalteten Bareboat-Charter an einen Charterer vermietet werden, mit einer Kaufoption während der Laufzeit und einer Kaufverpflichtung des Charterers am Ende. Es wird als Leasingforderung und nicht als Sachanlage bilanziert. Finanziert wird der Kauf mit 17.100.000 US-Dollar Bankdarlehen, einem nachrangigen Darlehen der Muttergesellschaft über 300 Mio. Yen und rund 100.000 US-Dollar Eigenmitteln der Tochter.
| Kennzahl | H1 GJ1/2027 | H1 GJ1/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 676 | 762 | −11,4 % |
| Rohertrag (Mio. ¥) | 365 | 451 | −19,1 % |
| Rohmarge | 54,0 % | 59,1 % | −5,1 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 265 | 221 | +20,3 % |
| Betriebsergebnis (Mio. ¥) | 99 | 229 | −56,9 % |
| Operative Marge | 14,7 % | 30,1 % | −15,4 pp |
| Ordentliches Ergebnis (Mio. ¥) | 129 | 116 | +11,0 % |
| Ergebnis vor Steuern (Mio. ¥) | 129 | 164 | −21,0 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 102 | 109 | −6,2 % |
| Gesamtergebnis (Mio. ¥) | 112 | 90 | +24,5 % |
| Ergebnis je Aktie (¥) | 27,79 | 29,62 | −6,2 % |
| Provisionsgeschäft — Umsatz (Mio. ¥) | 284 | 392 | −27,5 % |
| Provisionsgeschäft — Segmentergebnis (Mio. ¥) | 131 | 242 | −45,6 % |
| Asset-Geschäft — Umsatz (Mio. ¥) | 391 | 370 | +5,7 % |
| Asset-Geschäft — Segmentergebnis (Mio. ¥) | 45 | 55 | −18,0 % |
| Bilanzsumme (Mio. ¥) | 10.861 | 11.191 | −2,9 % |
| Leasingforderungen (Mio. ¥) | 8.487 | 9.194 | −7,7 % |
| Ausgereichte Darlehen (Mio. ¥) | 818 | 964 | −15,2 % |
| Langfristige Darlehen inkl. kurzfristigem Anteil (Mio. ¥) | 8.063 | 8.771 | −8,1 % |
| Nettovermögen (Mio. ¥) | 1.476 | 1.364 | +8,2 % |
| Eigenkapitalquote | 13,6 % | 12,2 % | +1,4 pp |
| Operativer Cashflow (Mio. ¥) | 1.539 | −4.985 | n.a. |
| Cashflow aus Finanzierungstätigkeit (Mio. ¥) | −1.013 | 5.083 | n.a. |
| Prognose GJ1/2027 — Umsatz (Mio. ¥) | 1.663 | — | +10,0 % |
| Prognose GJ1/2027 — Betriebsergebnis (Mio. ¥) | 322 | — | −7,6 % |
| Prognose GJ1/2027 — ordentliches Ergebnis (Mio. ¥) | 323 | — | +15,9 % |
| Prognose GJ1/2027 — Periodenergebnis (Mio. ¥) | 210 | — | −2,1 % |
| Prognose GJ1/2027 — Ergebnis je Aktie (¥) | 56,87 | — | — |
| Jahresdividende je Aktie (¥) | 0,00 | 0,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.