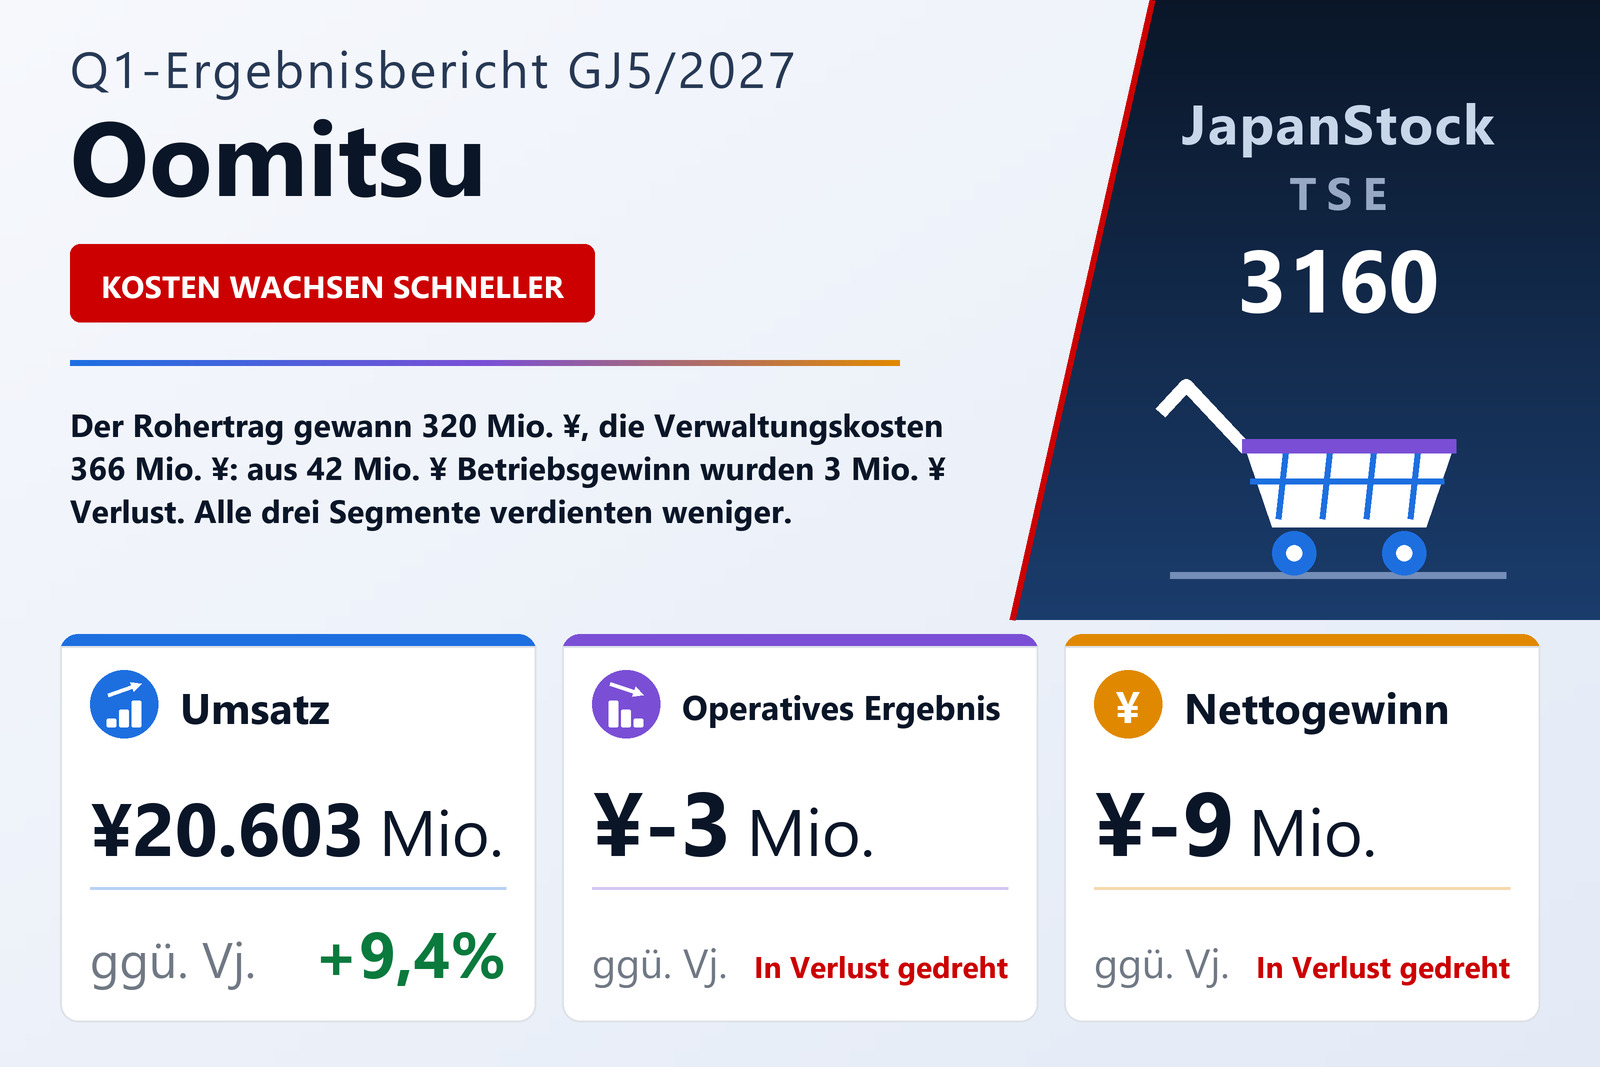
Umsatz plus 9,4%, Verwaltungskosten plus 10,3% — die Lücke dazwischen ist das ganze Ergebnis
Die Oomitsu Co., Ltd. (TSE: 3160), Großhändler für gastronomische Lebensmittel mit Sitz in Ogaki in der Präfektur Gifu und zugleich Betreiber der Abholmarkt-Kette Amica, veröffentlichte am 24. September 2026 ihr konsolidiertes Quartalsergebnis für die drei Monate vom 1. Juni bis 31. August 2026 nach japanischer Rechnungslegung. Der Umsatz stieg um 9,4% auf 20.603 Mio. ¥, doch das Quartal brachte einen Betriebsverlust von 3 Mio. ¥ nach einem Betriebsgewinn von 42 Mio. ¥ im Vorjahr, das ordentliche Ergebnis fiel um 71,3% auf 9 Mio. ¥, und unter dem Strich stand ein den Anteilseignern der Muttergesellschaft zurechenbarer Nettoverlust von 9 Mio. ¥ nach einem Gewinn von 4 Mio. ¥, also −0,66 ¥ je Aktie nach 0,34 ¥. Die Aktien sind im Standard-Segment der Börse Tokio notiert.
Der Umschwung ist eine Kostengeschichte, und die beiden Zeilen, die ihn tragen, liegen kaum einen Prozentpunkt auseinander. Der Materialaufwand stieg um 9,6% auf 16.678 Mio. ¥ und damit geringfügig schneller als der Umsatz, sodass der Rohertrag nur um 8,9% auf 3.925 Mio. ¥ wuchs und die Rohmarge von 19,2% auf 19,1% nachgab. Die Vertriebs- und Verwaltungskosten legten dagegen um 10,3% auf 3.929 Mio. ¥ zu. In Geld statt in Prozent: Der Rohertrag gewann im Jahresvergleich 319,7 Mio. ¥ hinzu, die Verwaltungskosten 366,1 Mio. ¥, und die Differenz von 46,4 Mio. ¥ zwischen diesen beiden Zuwächsen ist exakt der Abstand vom Betriebsgewinn von 42 Mio. ¥ des Vorjahres zum diesjährigen Betriebsverlust von 3 Mio. ¥. Deutlich gesagt: Die Quartalsverwaltungskosten von 3.929 Mio. ¥ waren größer als der Rohertrag von 3.925 Mio. ¥, der sie decken sollte.
Das Finanzergebnis hielt die ordentliche Zeile im Plus; die Steuer drückte die Schlusszeile ins Minus
Das ordentliche Ergebnis von 9 Mio. ¥ liegt über dem Betriebsverlust statt darunter, was ungewöhnlich genug ist, um es aufzuschlüsseln. Die sonstigen Erträge stiegen auf 61 Mio. ¥ von 48 Mio. ¥, während die sonstigen Aufwendungen auf 48 Mio. ¥ von 59 Mio. ¥ zurückgingen, sodass der Nettobeitrag außerhalb des operativen Geschäfts von minus 10,7 Mio. ¥ auf plus 12,7 Mio. ¥ drehte — eine Verbesserung um 23,5 Mio. ¥, die rund die Hälfte der auf der operativen Zeile verlorenen 46,4 Mio. ¥ zurückholte. Zwei Posten tragen sie: Die sonstigen übrigen Erträge stiegen von 4,5 Mio. ¥ auf 20,1 Mio. ¥, und die sonstigen übrigen Aufwendungen fielen von 17,9 Mio. ¥ auf 1,8 Mio. ¥. In die Gegenrichtung wirkte der Zinsaufwand, der um 58,7% von 21,2 Mio. ¥ auf 33,6 Mio. ¥ stieg, obwohl die Gesamtverschuldung im Quartal sank. Der Bericht listet all das auf und erklärt nichts davon.
Außerordentliche Erträge oder Aufwendungen gab es überhaupt nicht, sodass das Quartalsergebnis vor Steuern ebenfalls 9,1 Mio. ¥ betrug. Die Ertragsteuern beliefen sich dann auf 18,6 Mio. ¥ — 9,6 Mio. ¥ laufende und 8,9 Mio. ¥ latente Steuern — mehr als das Doppelte des Vorsteuerergebnisses, und genau das verwandelt eine positive Vorsteuerzahl in einen Nettoverlust von 9,4 Mio. ¥. Im Vorjahr lauteten dieselben drei Zeilen 31,9 Mio. ¥, 27,0 Mio. ¥ und 4,9 Mio. ¥, die Steuer verzehrte also schon vor der diesjährigen operativen Verschlechterung den größten Teil des Ergebnisses; auf einer so kleinen Vorsteuerbasis entscheidet die Steuerlast über das Vorzeichen der Schlusszeile. Das Gesamtergebnis lag bei minus 8 Mio. ¥ nach 43 Mio. ¥.
Jedes Segment verdiente weniger, und der Umsatz verschob sich zum margenschwächsten
Alle drei berichtspflichtigen Segmente meldeten einen niedrigeren Gewinn. Der Großhandel für Gastronomie, das Verteilgeschäft mit Profi-Lebensmitteln, steigerte den Umsatz um 14,8% auf 14.236 Mio. ¥, sah das Segmentergebnis aber um 2,5% auf 99 Mio. ¥ nachgeben. Amica, die Abholmarkt-Kette, wuchs nur um 1,2% auf 5.782 Mio. ¥, während das Segmentergebnis um 26,3% auf 145 Mio. ¥ fiel. Die Meeresprodukte, geführt über die konsolidierte Tochter Marine Delica Co., Ltd., schrumpften um 15,2% auf 624 Mio. ¥, das Segmentergebnis um 69,3% von 5,1 Mio. ¥ auf 1,5 Mio. ¥. Diese Segmentzahlen enthalten Innenumsätze von 43 Mio. ¥, weshalb sie sich auf 20.642 Mio. ¥ gegenüber 20.603 Mio. ¥ Konzernumsatz summieren.
Die Mischungsrechnung darunter ist die klarste Erklärung des Konzernergebnisses, die der Bericht zulässt. Der Großhandel erzielt eine Segmentmarge von rund 0,7%, Amica von etwa 2,5% — und der Großhandel wuchs um 14,8%, Amica nur um 1,2%, sodass der Anteil des Großhandels am Segmentumsatz binnen eines Jahres von 65,8% auf 69,0% stieg. Das Wachstum kam also ganz überwiegend im Geschäft an, das am wenigsten davon in Gewinn verwandelt. Zusätzlich verengte sich in jedem Segment die eigene Marge: im Großhandel von 0,8% auf 0,7%, bei Amica von 3,4% auf 2,5% und bei den Meeresprodukten von 0,7% auf 0,3%. Das addierte Segmentergebnis der berichtspflichtigen Bereiche fiel um 19,0% auf 246,6 Mio. ¥ von 304,4 Mio. ¥; die in der Überleitung ausgewiesenen Zentralkosten sanken von minus 265,2 Mio. ¥ auf minus 253,2 Mio. ¥ und fingen 12,0 Mio. ¥ dieses Rückgangs auf, und die nicht berichtspflichtige Kategorie Sonstige — ein Solarstromgeschäft — steuerte 2,9 Mio. ¥ nach 3,5 Mio. ¥ bei.
Bei den Ursachen bleibt der Bericht beschreibend statt erklärend. Im Großhandel heißt es, man habe bestehende Kunden vertieft und neue in Schul- und Krankenhausverpflegung sowie im Fertiggerichtekanal gewonnen, gestützt auf arbeitssparende Produkte und Eigenmarken, die auf die Personal- und Kostenprobleme der Kunden zielen, und zugleich Personal- und Logistikkosten gesenkt. Bei Amica erweiterte man das Sortiment, veranstaltete Herstellermessen, verstärkte Werbung über soziale Medien und App und nahm Artikel für den Haushaltsverbrauch auf; im Juni 2026 eröffnete eine neue Filiale — Gujo Hachiman in der Präfektur Gifu —, womit die Kette zum Quartalsende 55 Filialen schwerpunktmäßig in Aichi und Gifu zählte. Bei den Meeresprodukten trieb man über Marine Delica Exporte und Neukunden voran. Was der Bericht nicht tut, ist zu sagen, warum der Gewinn trotz alledem in allen drei Bereichen fiel. Seine Marktbeschreibung kommt einem Grund am nächsten: Die Gastronomiekunden erholen sich dank der Nachfrage ausländischer Besucher, aber Rohstoff- und Logistikkosten steigen weiter und der Arbeitskräftemangel ist chronisch.
Eine kleinere Bilanz und 617 Mio. ¥ weniger Schulden
Die Bilanzsumme fiel um 1,9% auf 28.348 Mio. ¥ von 28.903 Mio. ¥ zum 31. Mai 2026. Im Umlaufvermögen stiegen Zahlungsmittel und Einlagen um 652 Mio. ¥ auf 1.368 Mio. ¥, während Wechsel und Forderungen um 1.144 Mio. ¥ auf 7.385 Mio. ¥ zurückgingen, netto ein Rückgang von 727 Mio. ¥; das Anlagevermögen stieg um 172 Mio. ¥, Gebäude und Bauten um 45 Mio. ¥. Die Verbindlichkeiten sanken um 439 Mio. ¥ auf 22.222 Mio. ¥: kurzfristige Bankschulden minus 229 Mio. ¥ auf 4.390 Mio. ¥ und langfristige minus 338 Mio. ¥ auf 4.387 Mio. ¥, teils ausgeglichen durch um 315 Mio. ¥ höhere Verbindlichkeiten aus Lieferungen. Einschließlich der 1.435 Mio. ¥ kurzfristigen Tilgungsanteils sank die gesamte verzinsliche Verschuldung von 10.830 Mio. ¥ auf 10.212 Mio. ¥. Das Eigenkapital fiel um 1,8% auf 6.126 Mio. ¥, fast vollständig weil die Gewinnrücklagen um 116 Mio. ¥ sanken — der Quartalsverlust von 9 Mio. ¥ zuzüglich rechnerisch 107 Mio. ¥ Dividende, nämlich der Schlussdividende des Vorjahres von 7,50 ¥ auf 14.276.588 Aktien. Vermögen und Eigenkapital fielen nahezu gleich schnell, sodass die Eigenkapitalquote unverändert bei 21,6% blieb.
Eine Kreditklausel, die auf der ordentlichen Zeile steht, nicht auf der operativen
Eine Zusatzangabe nennt Finanzklauseln zu einem Konsortialkredit mit einem Quartalsendstand von 2.083 Mio. ¥. Das Eigenkapital muss sowohl in der Konzern- als auch in der Einzelbilanz mindestens 75% seines Standes zum Geschäftsjahresende Mai 2023 betragen, und das ordentliche Ergebnis darf weder im Konzern noch im Einzelabschluss in zwei aufeinanderfolgenden Geschäftsjahren ein Verlust sein. Das Unternehmen erklärt, zum 31. August 2026 gegen keine der beiden verstoßen zu haben. Auf welcher Zeile die zweite Klausel steht, ist hier entscheidend: Das operative Quartalsergebnis war ein Verlust, doch die ordentliche Zeile — die die Klausel prüft — blieb mit 9 Mio. ¥ positiv, und geprüft wird zum Geschäftsjahresende, nicht quartalsweise.
Prognose und Dividende unangetastet — die restlichen neun Monate tragen nun alles
Oomitsu änderte die am 14. Juli 2026 veröffentlichte Jahresprognose für GJ5/2027 nicht: Umsatz von 85.600 Mio. ¥ (+7,6%), Betriebsgewinn von 630 Mio. ¥ (+295,2%), ordentliches Ergebnis von 630 Mio. ¥ (+85,7%) und den Anteilseignern zurechenbarer Nettogewinn von 400 Mio. ¥ (+603,6%), entsprechend 28,02 ¥ je Aktie. Die Halbjahresprognose lautet auf 41.200 Mio. ¥ Umsatz (+8,8%), 20 Mio. ¥ Betriebsgewinn, 20 Mio. ¥ ordentliches Ergebnis (−82,9%) und 5 Mio. ¥ Nettogewinn (−94,6%).
Gegen das soeben gemeldete Quartal gelesen, ist diese Prognose auf der Umsatzzeile gewöhnlich und darunter anspruchsvoll. Die 20.603 Mio. ¥ Umsatz sind 24,1% der Jahreszahl, ungefähr das, was ein erstes Quartal beitragen sollte. Der Betriebsgewinn liegt jedoch bei minus 3 Mio. ¥ gegenüber geplanten 630 Mio. ¥, sodass die verbleibenden neun Monate 633 Mio. ¥ erwirtschaften müssen und allein das zweite Quartal 23 Mio. ¥ beisteuern muss, nur um die Halbjahreszahl von 20 Mio. ¥ zu erreichen. Der Bericht erklärt nicht, was sich ändert. Auch die Dividendenprognose blieb unangetastet bei 7,50 ¥ zum Halbjahr und 7,50 ¥ zum Jahresende, zusammen 15,00 ¥, wie in GJ5/2026 und rund 54% des prognostizierten Ergebnisses je Aktie; eine Quartalsdividende wurde nicht beschlossen und kein Zahlungstermin festgelegt.
| Kennzahl | Q1 GJ5/2027 | Q1 GJ5/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 20.603 | 18.825 | +9,4 % |
| Rohertrag (Mio. ¥) | 3.925 | 3.605 | +8,9 % |
| Rohmarge | 19,1 % | 19,2 % | −0,1 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 3.929 | 3.562 | +10,3 % |
| Betriebsergebnis (Mio. ¥) | −3 | 42 | von Gewinn zu Verlust |
| Ordentliches Ergebnis (Mio. ¥) | 9 | 31 | −71,3 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | −9 | 4 | von Gewinn zu Verlust |
| Ergebnis je Aktie (¥) | −0,66 | 0,34 | von Gewinn zu Verlust |
| Gesamtergebnis (Mio. ¥) | −8 | 43 | von Gewinn zu Verlust |
| Großhandel für Gastronomie — Umsatz (Mio. ¥) | 14.236 | 12.401 | +14,8 % |
| Großhandel für Gastronomie — Segmentergebnis (Mio. ¥) | 99 | 102 | −2,5 % |
| Amica-Einzelhandel — Umsatz (Mio. ¥) | 5.782 | 5.714 | +1,2 % |
| Amica-Einzelhandel — Segmentergebnis (Mio. ¥) | 145 | 196 | −26,3 % |
| Meeresprodukte — Umsatz (Mio. ¥) | 624 | 735 | −15,2 % |
| Meeresprodukte — Segmentergebnis (Mio. ¥) | 1 | 5 | −69,3 % |
| Bilanzsumme (Mio. ¥) | 28.348 | 28.903 | −1,9 % |
| Nettovermögen (Mio. ¥) | 6.126 | 6.241 | −1,8 % |
| Eigenkapitalquote | 21,6 % | 21,6 % | unverändert |
| Prognose GJ5/2027 — Umsatz (Mio. ¥) | 85.600 | — | +7,6 % |
| Prognose GJ5/2027 — Betriebsergebnis (Mio. ¥) | 630 | — | +295,2 % |
| Prognose GJ5/2027 — ordentliches Ergebnis (Mio. ¥) | 630 | — | +85,7 % |
| Prognose GJ5/2027 — Periodenergebnis (Mio. ¥) | 400 | — | +603,6 % |
| Jahresdividende je Aktie (¥) | 15,00 | 15,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.