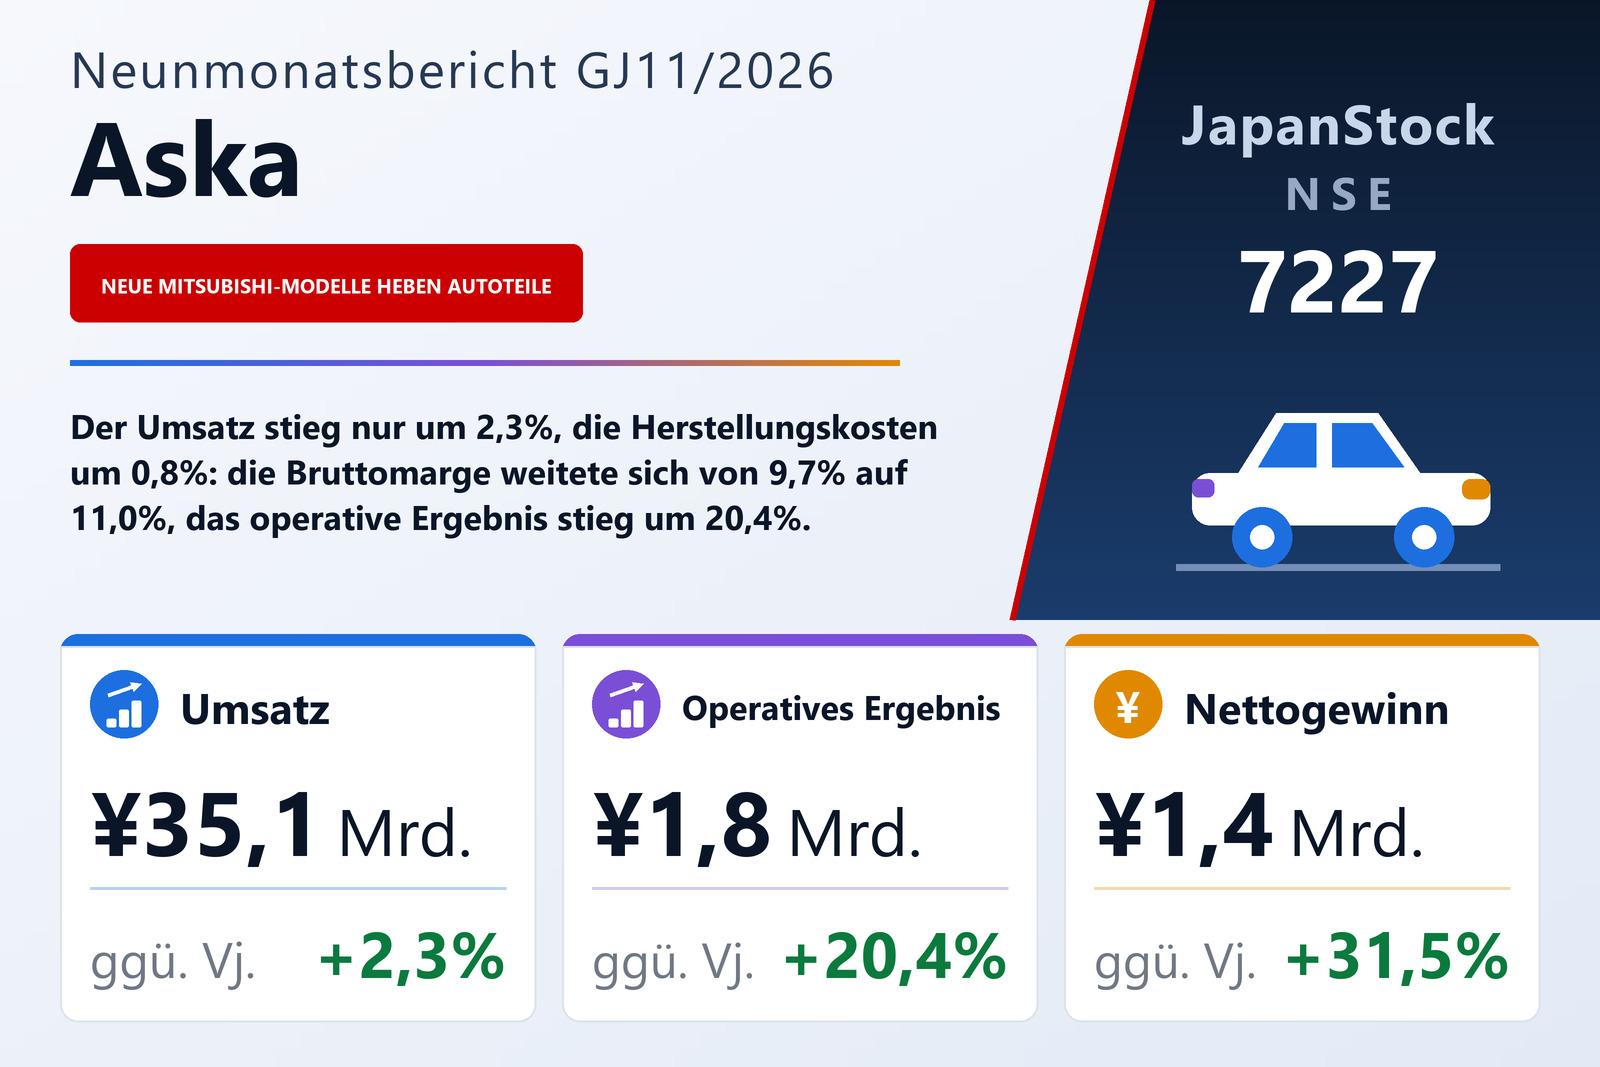
Der Umsatz wuchs um 2,3%, die Herstellungskosten um 0,8% — in dieser Lücke steckt das Ergebnis
Die Aska Corporation (NSE: 7227), die in Kariya in der Präfektur Aichi ansässige Gruppe, deren fünf Geschäfte von Automobilteilen und Presswerkzeugen über Fabriksteuerungs- und Robotersysteme bis zu Motorsportveranstaltungen sowie Immobilienvermietung und Solarstrom reichen, veröffentlichte am 24. September 2026 den Konzernabschluss für die ersten neun Monate des GJ11/2026, den Zeitraum vom 1. Dezember 2025 bis zum 31. August 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 2,3% auf 35.061 Mio. Yen, das operative Ergebnis um 20,4% auf 1.757 Mio. Yen, das ordentliche Ergebnis um 27,8% auf 1.945 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 31,5% auf 1.373 Mio. Yen, entsprechend 240,62 Yen je Aktie nach 182,92 Yen. Die Aktien sind im Hauptmarkt der Börse Nagoya notiert.
Fast nichts davon stammt aus höheren Verkäufen. Der Umsatz wuchs um 789 Mio. Yen oder 2,3%, während die Herstellungskosten nur um 0,8% auf 31.196 Mio. Yen zunahmen — ein Anstieg von 242 Mio. Yen auf einer Kostenbasis von über 31.000 Mio. Yen. Der Bruttogewinn stieg deshalb um 16,5% auf 3.864 Mio. Yen, das Siebenfache der Umsatzrate, und die Bruttomarge weitete sich von 9,7% auf 11,0%. Die Vertriebs- und Verwaltungskosten wuchsen schneller als der Umsatz, um 13,4% auf 2.106 Mio. Yen, was 248 Mio. Yen des Bruttogewinnzuwachses von 547 Mio. Yen aufzehrte; die verbleibenden 298 Mio. Yen sind der gesamte Zuwachs des operativen Ergebnisses, und die operative Marge stieg von 4,3% auf 5,0%. Das Unternehmen erklärt, es habe konzeptorientierten Vertrieb betrieben und Technologieentwicklung sowie Rationalisierung in Richtung eines effizienteren Produktionssystems vorangetrieben — vor dem Hintergrund einer japanischen Wirtschaft, die es als in moderater Erholung dank besserer Beschäftigungs- und Einkommenslage beschreibt, zugleich aber durch anhaltende Preissteigerungen, Spannungen im Nahen Osten und den Kurs der US-Handelspolitik getrübt sieht.
Unterhalb der operativen Zeile ziehen eine Auflösung und ein Verschmelzungsverlust in entgegengesetzte Richtungen
Die nicht operativen Erträge verdoppelten sich auf 365 Mio. Yen nach 179 Mio. Yen. Der größte Einzelposten ist eine Auflösung der Wertberichtigung auf Forderungen von 80 Mio. Yen, ohne Vorjahresentsprechung und von der Bilanz bestätigt: die unter Finanzanlagen und sonstige Vermögenswerte geführte Wertberichtigung fiel von 80 Mio. Yen auf null. Die Zinserträge stiegen von 1 Mio. Yen auf 34 Mio. Yen, die Erträge aus at-equity bewerteten Beteiligungen von 20 Mio. Yen auf 51 Mio. Yen, die Zuschusserträge von 3 Mio. Yen auf 17 Mio. Yen, und ein Währungsgewinn von 17 Mio. Yen trat an die Stelle eines Verlusts von 1 Mio. Yen. Die Dividendenerträge betrugen 88 Mio. Yen nach 69 Mio. Yen. Die nicht operativen Aufwendungen stiegen auf 177 Mio. Yen nach 117 Mio. Yen, nahezu vollständig, weil die gezahlten Zinsen auf 156 Mio. Yen nach 107 Mio. Yen stiegen — die Kosten der unten beschriebenen kurzfristigen Verschuldung. Das ordentliche Ergebnis stieg so um 27,8% auf 1.945 Mio. Yen, mehr als sieben Punkte schneller als die operative Zeile.
Eine Zeile wirkt dann in die Gegenrichtung. Aska verbuchte einen außerordentlichen Verlust von 138 Mio. Yen — einen Verlust aus dem Untergang von Anteilen im Zuge einer Verschmelzung — ohne Vorjahresentsprechung, sodass das Ergebnis vor Steuern nur um 18,7% auf 1.806 Mio. Yen stieg, langsamer als die ordentliche und als die operative Zeile. Der Bericht verzeichnet keine wesentliche Änderung des Konsolidierungskreises im Berichtszeitraum, die Verschmelzung erfolgte also innerhalb der bestehenden Gruppe. Die Ertragsteuern sanken dennoch auf 432 Mio. Yen nach 477 Mio. Yen, womit die effektive Steuerquote auf das Vorsteuerergebnis von 31,4% auf 23,9% fiel; genau das trug den den Anteilseignern der Muttergesellschaft zurechenbaren Gewinn um 31,5% auf 1.373 Mio. Yen nach oben — die am stärksten wachsende Zeile der Rechnung. Auf nicht beherrschende Anteile entfielen 0,6 Mio. Yen. Der Bericht erklärt die niedrigere Steuerlast nicht.
Vier von fünf Segmenten wuchsen; Steuerungssysteme rutschte in den Verlust
Autoteile ist faktisch die Gruppe: 27.654 Mio. Yen Segmentumsatz, plus 3,2% — 78% der zusammen 35.453 Mio. Yen aller fünf Segmente — bei einem Segmentergebnis von 1.168 Mio. Yen, plus 25,8%. Die vom Bericht genannte Ursache ist konkret: Teile- und Werkzeugumsätze stiegen im Ausland mit dem Anlauf neuer Fahrzeugmodelle der Mitsubishi-Gruppe. Dieser Ergebniszuwachs von 240 Mio. Yen entspricht vier Fünfteln des Konzernzuwachses von 298 Mio. Yen.
Steuerungssysteme ist die Ausnahme. Der Umsatz fiel um 15,6% auf 2.156 Mio. Yen, und das Segment rutschte in einen operativen Verlust von 42 Mio. Yen nach einem Gewinn von 87 Mio. Yen im Vorjahr, eine Umkehr von 130 Mio. Yen, weil der Auftragsbestand projektbezogener Produkte bei einem Hauptkunden zurückging. Robotersysteme steigerte den Umsatz nur um 2,0% auf 3.995 Mio. Yen, das Ergebnis aber um 26,2% auf 428 Mio. Yen: im Inland blieben die Aufträge nach den Neukundengewinnen des Vorjahres aus, feste Auslandsaufträge für Automatisierungsanlagen der Automobilindustrie glichen das mehr als aus. Motorsport steigerte den Umsatz um 21,3% auf 1.214 Mio. Yen dank höherer Veranstaltungserlöse und das Ergebnis um 265,3% auf 107 Mio. Yen, der größte prozentuale Sprung der Gruppe von ihrer kleinsten Ergebnisbasis aus. Vermietung und Solar steigerte den Umsatz um 6,8% auf 434 Mio. Yen und das Ergebnis um 30,3% auf 94 Mio. Yen; der Bericht nennt für beides keinen Grund.
Die fünf Segmentumsätze enthalten 392 Mio. Yen Innenumsätze und -lieferungen; deshalb summieren sie sich auf 35.453 Mio. Yen gegenüber einem Konzernumsatz von 35.061 Mio. Yen. Die Ergebnisanpassung aus der Konsolidierung beträgt auf Rundungsniveau 0,7 Mio. Yen. Zusammengelesen sind die neun Monate die Geschichte eines einzigen Segments mit einem einzigen Gegenposten: Autoteile steuerte 240 Mio. Yen Ergebnis bei, Robotersysteme 89 Mio. Yen, Motorsport 78 Mio. Yen und Vermietung und Solar 21 Mio. Yen, während Steuerungssysteme 130 Mio. Yen abgab.
Die Bilanz wuchs bei Grundstücken, Anlagen und Wertpapieren, finanziert kurzfristig
Die Bilanzsumme stieg um 8,4% auf 43.797 Mio. Yen von 40.386 Mio. Yen zum 30. November 2025, ein Zuwachs von 3.411 Mio. Yen, den der Bericht vor allem auf das Wachstum der Position Sonstige (netto) im Sachanlagevermögen zurückführt. Diese Position stieg von 1.846 Mio. Yen auf 3.911 Mio. Yen, Grundstücke stiegen um 974 Mio. Yen auf 8.038 Mio. Yen und Wertpapiere des Anlagevermögens um 2.000 Mio. Yen auf 6.287 Mio. Yen. In der Gegenrichtung fielen Zahlungsmittel und Bankguthaben um 716 Mio. Yen auf 2.092 Mio. Yen, unfertige Erzeugnisse um 524 Mio. Yen auf 3.280 Mio. Yen und elektronisch erfasste Forderungen um 219 Mio. Yen. Eine Quartals-Kapitalflussrechnung wurde nicht aufgestellt; der Bericht weist lediglich Abschreibungen von 1.634 Mio. Yen gegenüber 1.585 Mio. Yen aus.
Die Verbindlichkeiten stiegen um 1.518 Mio. Yen auf 27.370 Mio. Yen, was der Bericht überwiegend den kurzfristigen Finanzverbindlichkeiten zuschreibt: diese stiegen von 965 Mio. Yen auf 3.930 Mio. Yen, ein Plus von 2.965 Mio. Yen, während elektronisch erfasste Verbindlichkeiten von 1.632 Mio. Yen zum vorigen Jahresende auf null fielen und Vertragsverbindlichkeiten um 432 Mio. Yen zurückgingen. Das Eigenkapital stieg um 1.892 Mio. Yen auf 16.427 Mio. Yen, vor allem über die Gewinnrücklagen, die von 10.378 Mio. Yen auf 11.383 Mio. Yen zunahmen, und über unrealisierte Wertpapiergewinne, die von 1.807 Mio. Yen auf 2.614 Mio. Yen stiegen. Die Eigenkapitalquote verbesserte sich von 36,0% auf 37,5%. Das Gesamtergebnis lag bei 2.261 Mio. Yen gegenüber 1.131 Mio. Yen, plus 99,9%, und praktisch die gesamte Differenz liegt außerhalb der Gewinnzeilen: die Wertpapierneubewertung steuerte 807 Mio. Yen nach 278 Mio. Yen bei, und die Währungsumrechnung steuerte 83 Mio. Yen bei, wo sie zuvor 191 Mio. Yen abgezogen hatte.
Prognose unverändert — und sie impliziert ein deutlich schwächeres viertes Quartal
Aska wiederholte ohne Revision die am 13. Januar 2026 veröffentlichte Jahresprognose für das GJ11/2026: Umsatz von 47.000 Mio. Yen (+1,4%), operatives Ergebnis von 2.200 Mio. Yen (+3,3%), ordentliches Ergebnis von 2.200 Mio. Yen (+1,5%) und den Anteilseignern zurechenbarer Gewinn von 1.550 Mio. Yen (+1,9%), entsprechend 271,48 Yen je Aktie. Die neun Monate haben 74,6% des prognostizierten Umsatzes geliefert, aber 79,9% des prognostizierten operativen Ergebnisses, 88,4% des prognostizierten ordentlichen Ergebnisses und 88,6% des prognostizierten Nettogewinns.
Zieht man die neun Monate ab, bleibt ein implizites viertes Quartal von etwa 11.938 Mio. Yen Umsatz, 442 Mio. Yen operativem Ergebnis, 254 Mio. Yen ordentlichem Ergebnis und 176 Mio. Yen Nettogewinn, oder rund 30,86 Yen je Aktie gegenüber den bereits verdienten 240,62 Yen. Zwei Punkte fallen auf. Das implizite Quartal ist deutlich weniger profitabel als die gerade berichteten neun Monate, mit einer operativen Marge nahe 3,7% gegenüber 5,0%. Und das implizite ordentliche Ergebnis liegt unter dem impliziten operativen Ergebnis, womit sich das Muster der neun Monate umkehrt, in denen nicht operative Posten netto 187 Mio. Yen beisteuerten. Der Bericht erklärt beides nicht; er hält lediglich fest, dass sich an der Januar-Prognose nichts ändert.
Die Jahresdividende bleibt bei 54,00 Yen, die Aufteilung verschiebt sich nach vorn
Auch die Dividendenprognose wurde nicht revidiert. Aska zahlte 27,00 Yen je Aktie zum zweiten Quartal nach 16,00 Yen im Vorjahr und prognostiziert 27,00 Yen zum Jahresende nach 38,00 Yen — eine unveränderte Jahressumme von 54,00 Yen. Eine Dividende zum dritten Quartal gibt es nicht, und der Bericht nennt kein Zahlungsbeginndatum. Gemessen am prognostizierten Ergebnis von 271,48 Yen je Aktie entsprechen 54,00 Yen einer Ausschüttungsquote von rund 19,9%. Zwei formale Punkte beschließen das Dokument: die darin enthaltenen Quartalskonzernabschlüsse wurden nicht geprüft — weder von einem Wirtschaftsprüfer noch von einer Prüfungsgesellschaft — und das Unternehmen erstellte kein ergänzendes Erläuterungsmaterial und hielt keine Ergebniskonferenz ab. Die ausgegebenen Aktien blieben unverändert bei 5.715.420, die eigenen Aktien bei 6.038.
| Kennzahl | 9M GJ11/2026 | 9M GJ11/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 35.061 | 34.271 | +2,3 % |
| Herstellungskosten (Mio. ¥) | 31.196 | 30.954 | +0,8 % |
| Rohertrag (Mio. ¥) | 3.864 | 3.317 | +16,5 % |
| Rohmarge | 11,0 % | 9,7 % | +1,3 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 2.106 | 1.858 | +13,4 % |
| Betriebsergebnis (Mio. ¥) | 1.757 | 1.459 | +20,4 % |
| Operative Marge | 5,0 % | 4,3 % | +0,7 pp |
| Ordentliches Ergebnis (Mio. ¥) | 1.945 | 1.522 | +27,8 % |
| Verlust aus dem Untergang von Anteilen (Mio. ¥) | 138 | — | neu |
| Ergebnis vor Steuern (Mio. ¥) | 1.806 | 1.522 | +18,7 % |
| Ertragsteuern (Mio. ¥) | 432 | 477 | −9,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 1.373 | 1.044 | +31,5 % |
| Ergebnis je Aktie (¥) | 240,62 | 182,92 | +31,5 % |
| Gesamtergebnis (Mio. ¥) | 2.261 | 1.131 | +99,9 % |
| Autoteile — Umsatz (Mio. ¥) | 27.654 | 26.797 | +3,2 % |
| Autoteile — Segmentergebnis (Mio. ¥) | 1.168 | 928 | +25,8 % |
| Steuerungssysteme — Umsatz (Mio. ¥) | 2.156 | 2.555 | −15,6 % |
| Steuerungssysteme — Segmentergebnis (Mio. ¥) | −42 | 87 | von Gewinn zu Verlust |
| Robotersysteme — Umsatz (Mio. ¥) | 3.995 | 3.917 | +2,0 % |
| Robotersysteme — Segmentergebnis (Mio. ¥) | 428 | 339 | +26,2 % |
| Motorsport — Umsatz (Mio. ¥) | 1.214 | 1.000 | +21,3 % |
| Motorsport — Segmentergebnis (Mio. ¥) | 107 | 29 | +265,3 % |
| Vermietung & Solar — Umsatz (Mio. ¥) | 434 | 406 | +6,8 % |
| Vermietung & Solar — Segmentergebnis (Mio. ¥) | 94 | 72 | +30,3 % |
| Bilanzsumme (Mio. ¥) | 43.797 | 40.386 | +8,4 % |
| Nettovermögen (Mio. ¥) | 16.427 | 14.534 | +13,0 % |
| Eigenkapitalquote | 37,5 % | 36,0 % | +1,5 pp |
| Prognose GJ11/2026 — Umsatz (Mio. ¥) | 47.000 | — | +1,4 % |
| Prognose GJ11/2026 — Betriebsergebnis (Mio. ¥) | 2.200 | — | +3,3 % |
| Prognose GJ11/2026 — ordentliches Ergebnis (Mio. ¥) | 2.200 | — | +1,5 % |
| Prognose GJ11/2026 — Periodenergebnis (Mio. ¥) | 1.550 | — | +1,9 % |
| Prognose GJ11/2026 — Ergebnis je Aktie (¥) | 271,48 | — | n.a. |
| Jahresdividende je Aktie (¥) | 54,00 | 54,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.