Mehr Kunden, dünnere Margen
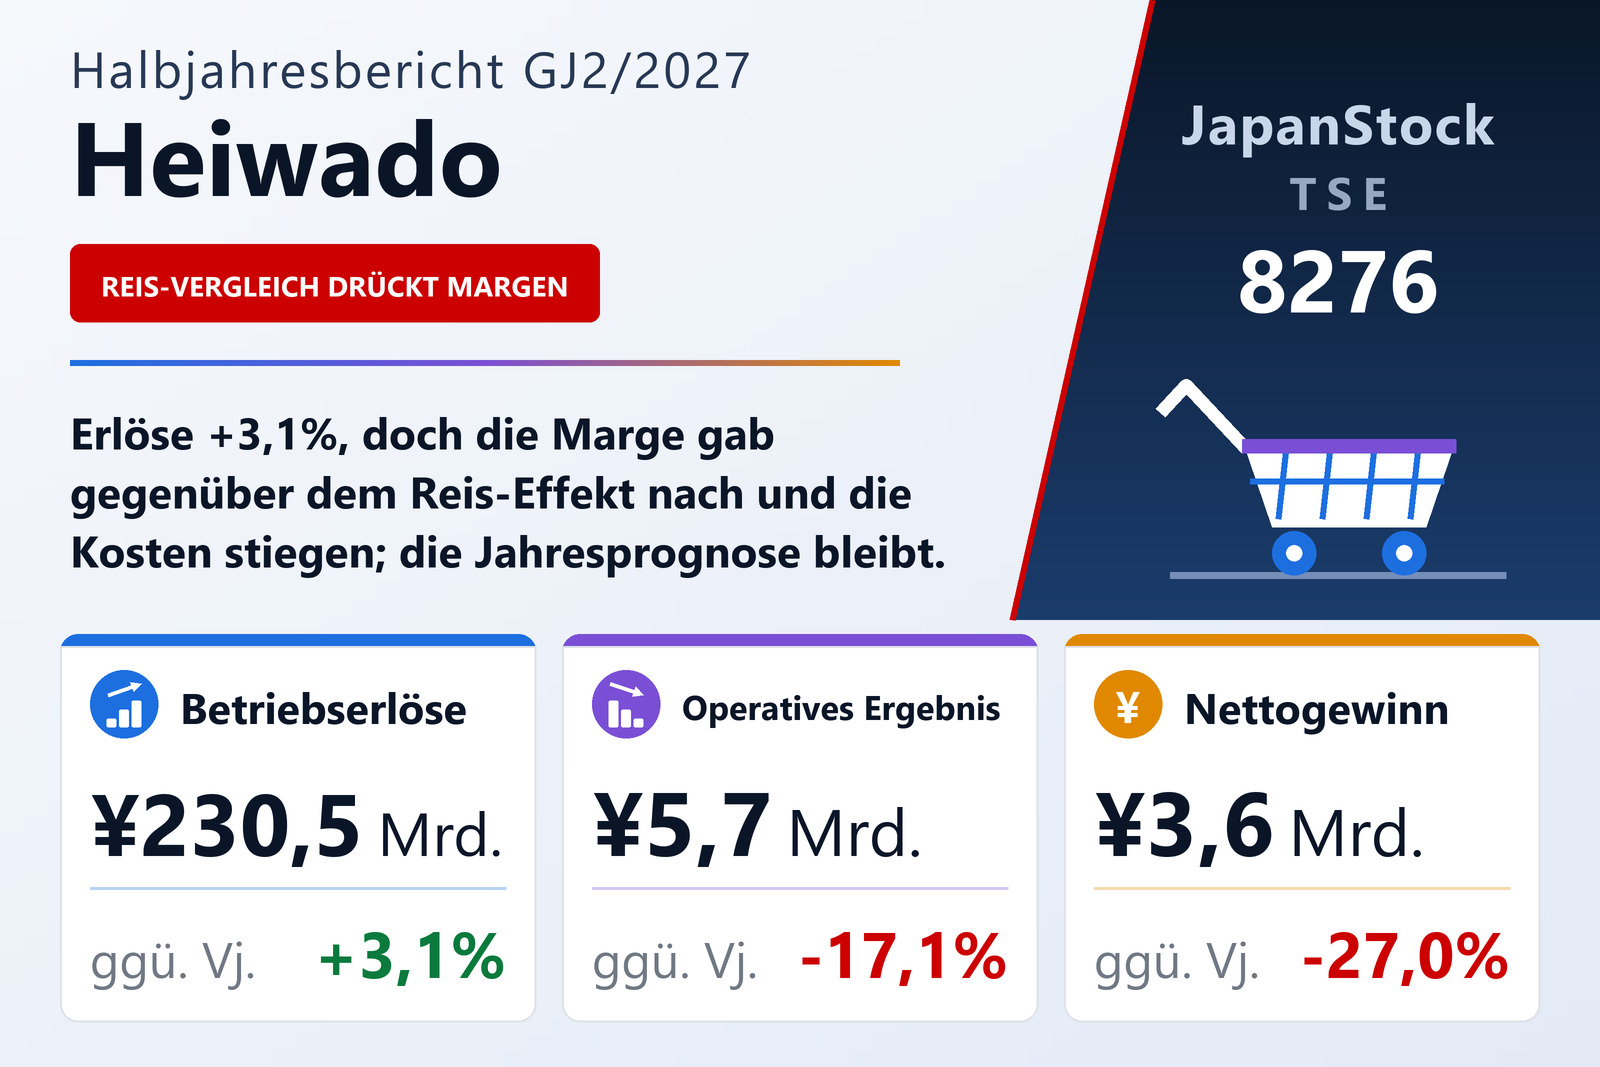
Die Heiwado Co., Ltd. (TSE: 8276), die Supermarkt- und Warenhauskette aus Shiga, die die Region um den Biwa-See dominiert, veröffentlichte am 1. Oktober 2026 den Konzernabschluss für das erste Halbjahr des GJ2/2027, den Zeitraum vom 21. Februar bis 20. August 2026, nach japanischem Rechnungslegungsstandard. Die operativen Erlöse, die Warenumsätze von 210.620 Mio. Yen (+2,9%) mit Miet- und sonstigen Betriebserträgen zusammenfassen, stiegen um 3,1% auf 230.489 Mio. Yen. Das operative Ergebnis sank um 17,1% auf 5.665 Mio. Yen, das ordentliche Ergebnis um 17,6% auf 6.190 Mio. Yen und der den Eigentümern des Mutterunternehmens zurechenbare Gewinn um 27,0% auf 3.580 Mio. Yen bzw. 72,39 Yen je Aktie nach 98,23 Yen.
Laut Unternehmen wuchsen die Bestandsfilialen, die fünf im Vorjahr eröffneten Märkte legten weiter zu und die Tochtergesellschaften trugen mehr bei, sodass der Umsatz hielt. Das Problem war die Marge: Der Vorjahreszeitraum war durch die Reisknappheit und eine Welle von Preiserhöhungen begünstigt, und als beides auslief, sank die Warenrohertragsmarge von 30,4% auf 30,3%. Der operative Rohertrag wuchs daher nur um 3,1% auf 83.676 Mio. Yen, während die Vertriebs- und Verwaltungskosten wegen höherer Löhne, Logistik- und Filialkosten um 5,0% auf 78.011 Mio. Yen zulegten. Diese Schere kostete 1.168 Mio. Yen operatives Ergebnis.
Die Muttergesellschaft trug die Abschwächung
Bei der Heiwado Co., Ltd. selbst stiegen die operativen Erlöse um 4,8% auf 214.854 Mio. Yen, unterstützt durch die Verschmelzung der Töchter Yanagen im Mai 2025 und Ale im August 2025, das operative Ergebnis fiel aber um 19,9% auf 4.172 Mio. Yen. Ihr ordentliches Ergebnis stieg nur deshalb um 15,2% auf 7.489 Mio. Yen, weil die Töchter höhere Dividenden zahlten. Deshalb zeigt das auf Basis des ordentlichen Ergebnisses gemessene Segment Einzelhandel ein Plus von 13,3% auf 7.748 Mio. Yen bei Erlösen von 218.225 Mio. Yen (+3,1%). Diese Dividenden werden konsolidiert: Der Überleitungsposten weitete sich auf −2.927 Mio. Yen nach −765 Mio. Yen aus, der Segmentwert überzeichnet also die tatsächliche Entwicklung.
Innerhalb des Einzelhandels kehrte die Buch- und Fitnesstochter Direct Shop nach dem Abbau verlustbringender Sparten in die Gewinnzone zurück, und Heiwado (China), das Warenhäuser in der Provinz Hunan betreibt, verzeichnete in Yuan sinkende Umsätze und Gewinne, weil ein großer Umbau die Verkaufsfläche verkleinerte. Das Segment handelsnahe Dienste, das Fertiggerichte und Frischwaren herstellt und Gebäude verwaltet, steigerte die Erlöse um 3,8% auf 3.580 Mio. Yen und den Gewinn um 8,5% auf 958 Mio. Yen. Die Gastronomie, darunter das Kentucky-Fried-Chicken-Franchise der Gruppe, wuchs um 4,0% auf 8.683 Mio. Yen, doch Kosten neuer Filialen senkten ihren Gewinn um 25,8% auf 410 Mio. Yen.
Solide Bilanz
Die Bilanzsumme stieg seit dem 20. Februar 2026 um 7.260 Mio. Yen auf 320.355 Mio. Yen; Sachanlagen, Forderungen und Wertpapiere nahmen zu. Die Verbindlichkeiten aus Lieferungen stiegen um 3.058 Mio. Yen und die kurzfristigen Kredite um 1.950 Mio. Yen, die langfristigen Kredite sanken um 2.590 Mio. Yen. Das Nettovermögen erreichte 201.512 Mio. Yen, die Eigenkapitalquote lag bei 62,2% nach 62,5%. Das Gesamtergebnis stieg um 2,5% auf 5.185 Mio. Yen, da Kursgewinne bei Wertpapieren den niedrigeren Nettogewinn ausglichen.
Nun ist ein starkes zweites Halbjahr nötig
Heiwado bestätigte die Prognose für das GJ2/2027: operative Erlöse von 478.000 Mio. Yen (+4,8%), operatives Ergebnis von 14.300 Mio. Yen (+7,4%), ordentliches Ergebnis von 15.200 Mio. Yen (+4,1%) und Nettogewinn von 9.800 Mio. Yen (+4,1%) bzw. 198,16 Yen je Aktie. Nach 5.665 Mio. Yen im ersten Halbjahr impliziert die Prognose rund 8.635 Mio. Yen operatives Ergebnis im zweiten Halbjahr, nach den veröffentlichten Wachstumsraten etwa ein Drittel mehr als im Vergleichszeitraum des GJ2/2026. Das Unternehmen will die Prognose zügig anpassen, falls der Konsum es erfordert. Die Dividende bleibt bei 33,00 Yen zur Zwischenzeit und 33,00 Yen zum Jahresende, 66,00 Yen insgesamt wie im GJ2/2026.
| Kennzahl | H1 GJ2/2027 | H1 GJ2/2026 | Veränderung |
|---|---|---|---|
| Betriebserlöse (Mio. ¥) | 230.489 | 223.539 | +3,1 % |
| Nettoumsatz (Mio. ¥) | 210.620 | 204.686 | +2,9 % |
| Operativer Rohertrag (Mio. ¥) | 83.676 | 81.153 | +3,1 % |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 78.011 | 74.320 | +5,0 % |
| Betriebsergebnis (Mio. ¥) | 5.665 | 6.833 | −17,1 % |
| Ordentliches Ergebnis (Mio. ¥) | 6.190 | 7.512 | −17,6 % |
| Ergebnis vor Steuern (Mio. ¥) | 5.998 | 7.588 | −21,0 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 3.580 | 4.904 | −27,0 % |
| Ergebnis je Aktie (¥) | 72,39 | 98,23 | −26,3 % |
| Gesamtergebnis (Mio. ¥) | 5.185 | 5.056 | +2,5 % |
| Einzelhandel — Umsatz (Mio. ¥) | 218.225 | 211.737 | +3,1 % |
| Einzelhandel — Segmentergebnis (Mio. ¥) | 7.748 | 6.842 | +13,3 % |
| Handelsnahe Dienste — Umsatz (Mio. ¥) | 3.580 | 3.449 | +3,8 % |
| Handelsnahe Dienste — Segmentergebnis (Mio. ¥) | 958 | 883 | +8,5 % |
| Sonstige (Gastronomie) — Umsatz (Mio. ¥) | 8.683 | 8.352 | +4,0 % |
| Sonstige (Gastronomie) — Segmentergebnis (Mio. ¥) | 410 | 553 | −25,8 % |
| Bilanzsumme (Mio. ¥) | 320.355 | 313.095 | +2,3 % |
| Nettovermögen (Mio. ¥) | 201.512 | 197.962 | +1,8 % |
| Eigenkapitalquote | 62,2 % | 62,5 % | −0,3 pp |
| Prognose GJ2/2027 — Betriebserlöse (Mio. ¥) | 478.000 | — | +4,8 % |
| Prognose GJ2/2027 — Betriebsergebnis (Mio. ¥) | 14.300 | — | +7,4 % |
| Prognose GJ2/2027 — ordentliches Ergebnis (Mio. ¥) | 15.200 | — | +4,1 % |
| Prognose GJ2/2027 — Periodenergebnis (Mio. ¥) | 9.800 | — | +4,1 % |
| Prognose GJ2/2027 — Ergebnis je Aktie (¥) | 198,16 | — | n.a. |
| Jahresdividende je Aktie (¥) | 66,00 | 66,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.