Ein halbes Jahr Ergebnisse von 384 Tochtergesellschaften – daher keine Wachstumsraten
Mitsui O.S.K. Lines, Ltd. (TSE: 9104), die japanische Reedereigruppe, deren Segmente von Trockenmassengut, Energie und Chemielogistik bis zu Containerschiffen, Autotransport, Immobilien und Fähren reichen, veröffentlichte am 7. August 2026 ihre konsolidierten Zahlen für das erste Quartal des GJ3/2027, die drei Monate vom 1. April bis 30. Juni 2026, nach japanischer Rechnungslegung. Der Umsatz betrug 730.987 Mio. Yen nach 432.704 Mio. Yen ein Jahr zuvor, das Betriebsergebnis 38.516 Mio. Yen nach 37.078 Mio. Yen, das ordentliche Ergebnis 52.153 Mio. Yen nach 52.233 Mio. Yen und der den Eigentümern des Mutterunternehmens zurechenbare Gewinn 61.056 Mio. Yen nach 52.817 Mio. Yen, entsprechend 177,69 Yen je Aktie nach 152,89 Yen. Die Aktie ist an der Tokioter Börse notiert.
Diese Zahlenpaare sind nicht vergleichbar, und der Bericht sagt das selbst. Seit diesem Quartal haben 384 konsolidierte Tochtergesellschaften, die bisher zum 31. Dezember abschlossen, ihren Stichtag auf den 31. März verlegt oder werden auf Basis eines Zwischenabschlusses zum Konzernstichtag 31. März einbezogen. Dadurch enthält das Quartal diese Gesellschaften für sechs Monate, vom 1. Januar bis 30. Juni 2026, und die Übersichtstabelle zeigt bei allen Ergebniszeilen einen Strich statt einer Vorjahresveränderung. Den zusätzlichen Zeitraum vom 1. Januar bis 31. März 2026 beziffert der Bericht mit 207.481 Mio. Yen Umsatz, 8.422 Mio. Yen Betriebsergebnis und 3.874 Mio. Yen ordentlichem Ergebnis sowie 3.395 Mio. Yen Ergebnis vor Steuern.
Bereinigt stieg der Umsatz, das Betriebsergebnis fiel
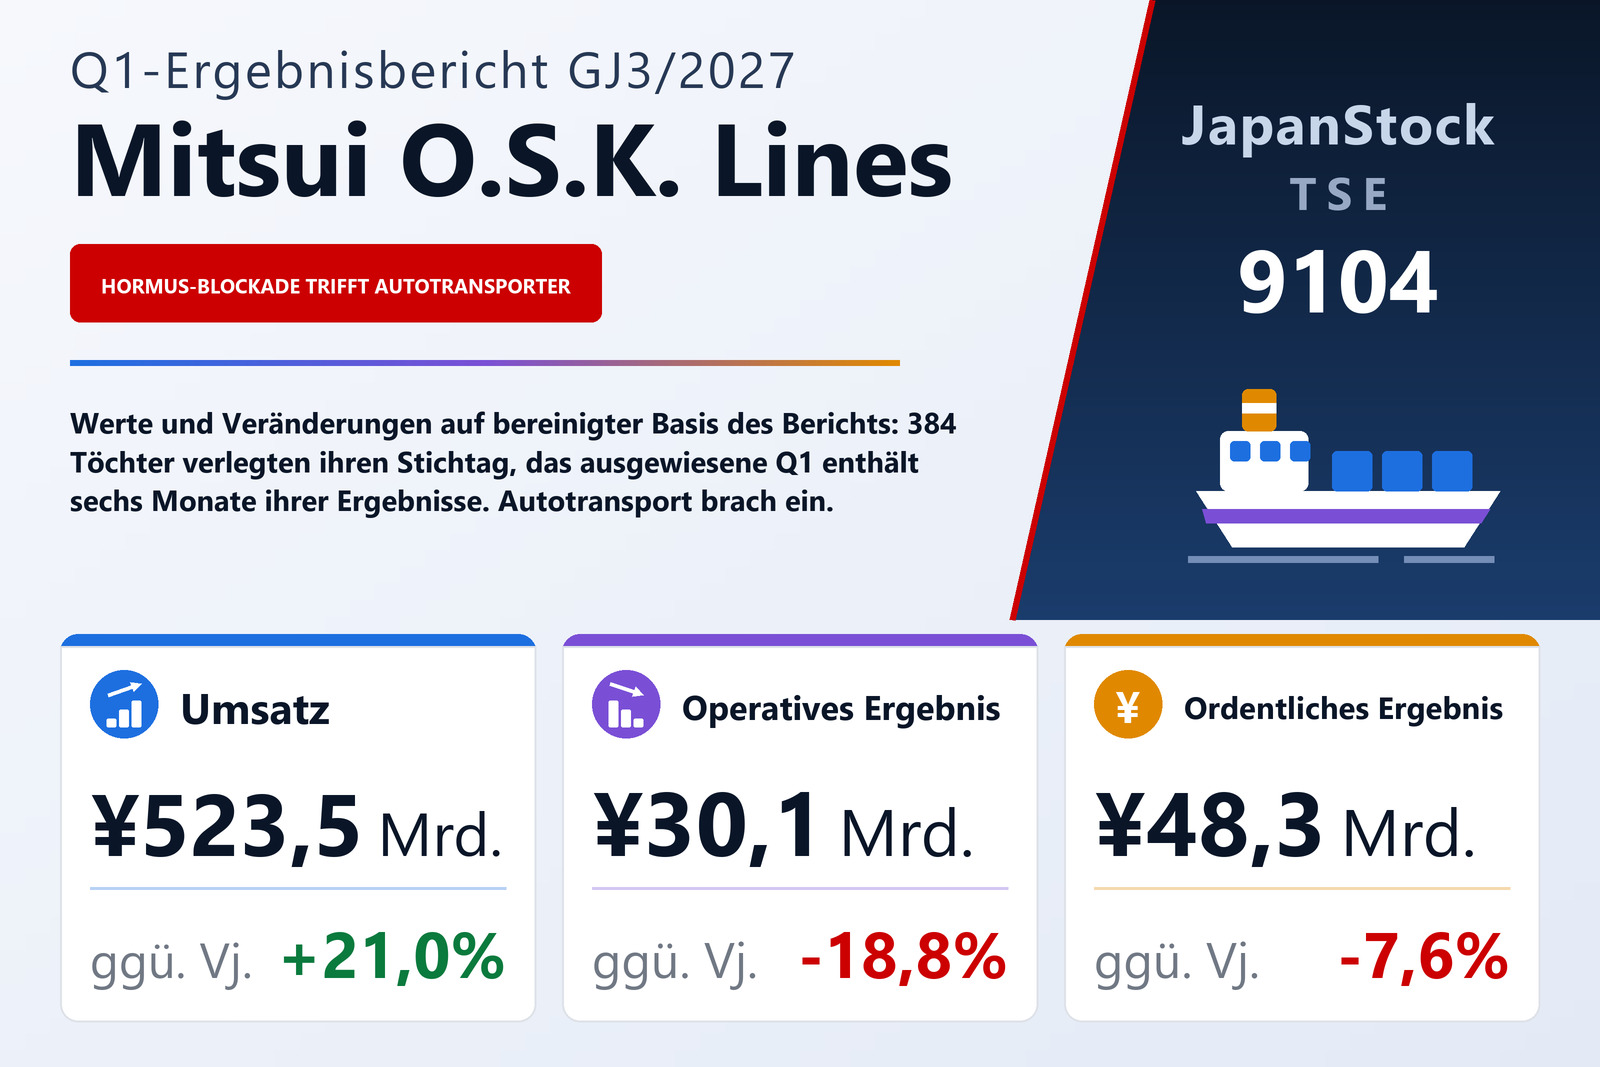
Der Bericht veröffentlicht zudem als Referenz bereinigte Raten, die die 384 Tochtergesellschaften nur für April bis Juni erfassen. Auf dieser Basis betrug der Umsatz 523.506 Mio. Yen, ein Plus von 21,0%, das Betriebsergebnis 30.093 Mio. Yen, ein Minus von 18,8%, und das ordentliche Ergebnis 48.278 Mio. Yen, ein Minus von 7,6%. Einen bereinigten Nettogewinn nennt er nicht. Das zugrunde liegende Bild ist also die Umkehrung des ausgewiesenen: ein größeres Geschäft, das auf operativer Ebene weniger verdient. Zwei Marktgrößen rahmen es ein. Der durchschnittliche Wechselkurs lag bei 159,14 Yen je Dollar, 13,89 Yen schwächer als ein Jahr zuvor, was den Umsatz in Yen erhöht, und der durchschnittliche Bunkerpreis stieg um 373 US-Dollar auf 917 US-Dollar je Tonne von 544 US-Dollar – ein Kostenfaktor, den der Bericht in seinem Segmentkommentar immer wieder nennt.
Nach den ausgewiesenen Zahlen stiegen die Umsatzkosten auf 623.300 Mio. Yen von 351.605 Mio. Yen und die Vertriebs- und Verwaltungskosten auf 69.170 Mio. Yen von 44.020 Mio. Yen; der Rohertrag betrug 107.686 Mio. Yen nach 81.099 Mio. Yen. Die ausgewiesene Bruttomarge lag bei 14,7% nach 18,7% und die operative Marge bei 5,3% nach 8,6%, beide allerdings durch den längeren Konsolidierungszeitraum verzerrt. Die Abschreibungen, einschließlich derer auf immaterielle Vermögenswerte außer dem Geschäftswert, verdoppelten sich auf 78.554 Mio. Yen von 39.161 Mio. Yen.
Unterhalb des Betriebsergebnisses: höhere Zinsen, ein Währungsumschwung und ein Anlagenverkauf
Die nicht operativen Posten bewegten sich kräftig in beide Richtungen und glichen sich in etwa aus. Der Zinsaufwand verdreifachte sich nahezu auf 25.227 Mio. Yen von 9.177 Mio. Yen, während die Zinserträge auf 9.267 Mio. Yen von 4.348 Mio. Yen stiegen. Das Währungsergebnis drehte von einem Verlust von 5.544 Mio. Yen zu einem Gewinn von 11.800 Mio. Yen. Das Ergebnis aus At-Equity-Beteiligungen blieb mit 13.959 Mio. Yen nach 13.852 Mio. Yen nahezu unverändert, obwohl der Bericht angibt, dass die at equity bilanzierte Containerreederei-Beteiligung OCEAN NETWORK EXPRESS weniger verdiente als ein Jahr zuvor, weil höhere Treibstoffkosten die ab Mai steigenden Frachtraten überwogen. Das ordentliche Ergebnis lag am Ende bei 52.153 Mio. Yen, 80 Mio. Yen unter dem Vorjahr.
Der Sprung in der untersten Zeile kam aus den außerordentlichen Posten. Die außerordentlichen Erträge betrugen 17.058 Mio. Yen nach 10.197 Mio. Yen, angeführt von 13.404 Mio. Yen Gewinnen aus dem Verkauf von Anlagevermögen nach 681 Mio. Yen; welche Vermögenswerte verkauft wurden, sagt der Bericht nicht. Die außerordentlichen Aufwendungen beliefen sich auf 1.140 Mio. Yen. Das Ergebnis vor Steuern lag damit bei 68.071 Mio. Yen nach 61.662 Mio. Yen, die Ertragsteuern sanken auf 6.737 Mio. Yen von 7.210 Mio. Yen, und der auf Minderheitsgesellschafter entfallende Gewinn fiel auf 278 Mio. Yen von 1.635 Mio. Yen – so wurde aus einem stagnierenden ordentlichen Ergebnis ein um 8.239 Mio. Yen höherer Nettogewinn. Das Gesamtergebnis betrug 144.442 Mio. Yen nach einem Verlust von 76.004 Mio. Yen, weil Währungsumrechnungsdifferenzen (+46.862 Mio. Yen), der Anteil am sonstigen Ergebnis der At-Equity-Beteiligungen (+30.424 Mio. Yen) und Gewinne aus Sicherungsgeschäften (+8.672 Mio. Yen) sämtlich ins Positive drehten.
Der Autotransport trug den Schlag, das Trockenmassengut kehrte in die Gewinnzone zurück
MOL misst das Segmentergebnis auf Ebene des ordentlichen Ergebnisses. Seit diesem Quartal bildet es ein Segment Chemielogistik aus Produktentankern, Chemikalientankern und Methanoltankern, die bisher zur Energie gehörten, sowie Tankterminals, die bisher unter Autotransport, Häfen und Logistik geführt wurden; das Vorjahr wurde angepasst. Die größte Bewegung gab es bei Autotransport, Häfen und Logistik, dessen Segmentergebnis auf 1.742 Mio. Yen von 23.402 Mio. Yen fiel, bei einem Umsatz von 177.396 Mio. Yen nach 127.793 Mio. Yen. Für den Autotransport nennt der Bericht die Einstellung der Fahrten in den Persischen Golf nach der Schließung der Straße von Hormus, höhere Treibstoffkosten und Einschränkungen bei der Einsatzplanung durch Staus in einigen Häfen, während die Nachfrage nach dem Transport von Neufahrzeugen robust blieb; auch die Luft- und Seefrachtmengen der Logistik lagen unter dem Vorjahr. Die Stichtagsumstellung minderte das Ergebnis dieses Segments um 1.393 Mio. Yen, erklärt den Rückgang also nicht.
Das Segmentergebnis der Energie sank auf 15.062 Mio. Yen von 22.026 Mio. Yen, bei einem Umsatz von 115.278 Mio. Yen nach 61.363 Mio. Yen. Die Märkte für Rohöl- und LPG-Tanker lagen über dem Vorjahr, weil gestörte Ladungen aus dem Nahen Osten die Reisen verlängerten, und das FPSO-Geschäft verdiente mehr; das Geschäft mit LNG- und Ethantankern verlor jedoch einen einmaligen Gewinn aus einer Refinanzierung im Vorjahresquartal, und die Gasinfrastruktur verdiente nach dem Auslaufen einiger Verträge weniger. Das Trockenmassengut bewegte sich in die Gegenrichtung, zu einem Segmentergebnis von 10.722 Mio. Yen nach einem Verlust von 3.448 Mio. Yen, bei einem Umsatz von 177.174 Mio. Yen nach 107.156 Mio. Yen, da die Märkte für Capesize- und kleinere Massengutfrachter ab Ende April stiegen und das Open-Hatch-Geschäft von Gearbulk seine Rentabilität verbesserte.
Die Chemielogistik verdiente 8.482 Mio. Yen nach 7.086 Mio. Yen, bei einem Umsatz von 164.808 Mio. Yen nach 65.159 Mio. Yen, doch 73.698 Mio. Yen dieses Umsatzes und 2.717 Mio. Yen dieses Ergebnisses stammten aus dem längeren Konsolidierungszeitraum – der größte solche Effekt in allen Segmenten; ohne ihn hätte das Segmentergebnis bei rund 5.765 Mio. Yen gelegen. Die Containerschiffe fielen auf 5.264 Mio. Yen von 7.372 Mio. Yen. Die Immobilien stiegen auf 4.693 Mio. Yen von 1.884 Mio. Yen, gestützt auf im Vorjahr erworbene Gebäude in Großbritannien, wobei 1.544 Mio. Yen auf die Stichtagsumstellung entfielen. Fähren, Küsten-RoRo und Kreuzfahrten verloren 2.767 Mio. Yen nach 1.264 Mio. Yen, wegen wetterbedingt weniger Abfahrten, schwacher Ladung, höherer Treibstoffkosten und einer schleppenden Nachfrage für das Kreuzfahrtschiff MITSUI OCEAN FUJI, während die Verbundenen Geschäfte dank solider Schlepperaufträge 1.201 Mio. Yen nach 561 Mio. Yen verdienten.
Schiffe und langfristige Darlehen ließen die Bilanz wachsen
Die Bilanzsumme stieg um 4,0% auf 6.202.420 Mio. Yen von 5.962.245 Mio. Yen zum 31. März 2026, vor allem durch Schiffe, deren Buchwert auf 1.432.976 Mio. Yen von 1.353.598 Mio. Yen zunahm. Die Verbindlichkeiten stiegen auf 3.166.460 Mio. Yen von 3.033.172 Mio. Yen, hauptsächlich durch langfristige Darlehen, die 1.839.514 Mio. Yen nach 1.724.321 Mio. Yen erreichten; auch die Leasingverbindlichkeiten wuchsen, auf 200.248 Mio. Yen von 161.690 Mio. Yen. Das Nettovermögen nahm um 3,6% auf 3.035.960 Mio. Yen zu, vor allem durch Währungsumrechnungsdifferenzen, und die Eigenkapitalquote gab leicht auf 48,0% von 48,2% nach. Eine Quartals-Kapitalflussrechnung hat das Unternehmen nicht erstellt.
Prognose, am 3. August angehoben, bleibt unverändert
MOL ließ seine Prognose mit diesen Zahlen unverändert, hatte sie aber bereits in einer gesonderten Mitteilung am 3. August 2026 angehoben. Für das GJ3/2027 erwartet das Unternehmen nun einen Umsatz von 2.230.000 Mio. Yen (+22,2%), ein Betriebsergebnis von 135.000 Mio. Yen (+6,3%), ein ordentliches Ergebnis von 225.000 Mio. Yen (+28,0%) und einen den Eigentümern des Mutterunternehmens zurechenbaren Gewinn von 240.000 Mio. Yen (+12,5%) bzw. 698,27 Yen je Aktie, nach Zielen vom 30. April von 2.040.000, 105.000, 145.000 und 170.000 Mio. Yen. Für das erste Halbjahr plant es einen Umsatz von 1.235.000 Mio. Yen, ein ordentliches Ergebnis von 126.000 Mio. Yen und einen Nettogewinn von 137.000 Mio. Yen, was ein ordentliches Ergebnis von rund 73.847 Mio. Yen allein im zweiten Quartal impliziert, nach 52.153 Mio. Yen im ersten. Die Prognose unterstellt einen Wechselkurs von 156,55 Yen je Dollar und für die Segmentprognosen, dass der Persische Golf ab etwa Oktober 2026 in beiden Richtungen eingeschränkt wieder befahrbar ist und um Januar 2027 zum Zustand vor dem Konflikt zurückkehrt, während das Rote Meer das ganze Jahr gesperrt bleibt.
Die Dividendenprognose bleibt bei 205,00 Yen je Aktie für das Jahr, 100,00 Yen zur Jahresmitte und 105,00 Yen zum Jahresende, nach 200,00 Yen für das GJ3/2026, gezahlt als 85,00 und 115,00 Yen. Das entspricht rund 29% des prognostizierten Ergebnisses je Aktie von 698,27 Yen.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 730.987 | 432.704 | n.a. |
| Umsatz, bereinigte Basis (Mio. ¥) | 523.506 | 432.704 | +21,0 % |
| Rohertrag (Mio. ¥) | 107.686 | 81.099 | n.a. |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 69.170 | 44.020 | n.a. |
| Betriebsergebnis (Mio. ¥) | 38.516 | 37.078 | n.a. |
| Betriebsergebnis, bereinigte Basis (Mio. ¥) | 30.093 | 37.078 | −18,8 % |
| Ergebnis aus At-Equity-Beteiligungen (Mio. ¥) | 13.959 | 13.852 | n.a. |
| Zinsaufwand (Mio. ¥) | 25.227 | 9.177 | n.a. |
| Ordentliches Ergebnis (Mio. ¥) | 52.153 | 52.233 | n.a. |
| Ordentliches Ergebnis, bereinigte Basis (Mio. ¥) | 48.278 | 52.233 | −7,6 % |
| Gewinn aus dem Verkauf von Anlagevermögen (Mio. ¥) | 13.404 | 681 | n.a. |
| Ergebnis vor Steuern (Mio. ¥) | 68.071 | 61.662 | n.a. |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 61.056 | 52.817 | n.a. |
| Ergebnis je Aktie (¥) | 177,69 | 152,89 | n.a. |
| Gesamtergebnis (Mio. ¥) | 144.442 | −76.004 | n.a. |
| Trockenmassengut — Umsatz (Mio. ¥) | 177.174 | 107.156 | n.a. |
| Trockenmassengut — Segmentergebnis (Mio. ¥) | 10.722 | −3.448 | von Verlust zu Gewinn |
| Energie — Umsatz (Mio. ¥) | 115.278 | 61.363 | n.a. |
| Energie — Segmentergebnis (Mio. ¥) | 15.062 | 22.026 | n.a. |
| Chemielogistik — Umsatz (Mio. ¥) | 164.808 | 65.159 | n.a. |
| Chemielogistik — Segmentergebnis (Mio. ¥) | 8.482 | 7.086 | n.a. |
| Containerschiffe — Umsatz (Mio. ¥) | 31.117 | 22.256 | n.a. |
| Containerschiffe — Segmentergebnis (Mio. ¥) | 5.264 | 7.372 | n.a. |
| Autotransport, Häfen und Logistik — Umsatz (Mio. ¥) | 177.396 | 127.793 | n.a. |
| Autotransport, Häfen und Logistik — Segmentergebnis (Mio. ¥) | 1.742 | 23.402 | n.a. |
| Immobilien — Umsatz (Mio. ¥) | 16.713 | 10.880 | n.a. |
| Immobilien — Segmentergebnis (Mio. ¥) | 4.693 | 1.884 | n.a. |
| Fähren, Küsten-RoRo und Kreuzfahrten — Umsatz (Mio. ¥) | 19.659 | 18.271 | n.a. |
| Fähren, Küsten-RoRo und Kreuzfahrten — Segmentergebnis (Mio. ¥) | −2.767 | −1.264 | Verlust ausgeweitet |
| Verbundene Geschäfte — Umsatz (Mio. ¥) | 17.104 | 13.742 | n.a. |
| Verbundene Geschäfte — Segmentergebnis (Mio. ¥) | 1.201 | 561 | n.a. |
| Bilanzsumme (Mio. ¥) | 6.202.420 | 5.962.245 | +4,0 % |
| Schiffe, netto (Mio. ¥) | 1.432.976 | 1.353.598 | +5,9 % |
| Langfristige Darlehen (Mio. ¥) | 1.839.514 | 1.724.321 | +6,7 % |
| Nettovermögen (Mio. ¥) | 3.035.960 | 2.929.073 | +3,6 % |
| Eigenkapitalquote | 48,0 % | 48,2 % | −0,2 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 2.230.000 | — | +22,2 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 135.000 | — | +6,3 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 225.000 | — | +28,0 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 240.000 | — | +12,5 % |
| Jahresdividende je Aktie (¥) | 205,00 | 200,00 | +2,5 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.