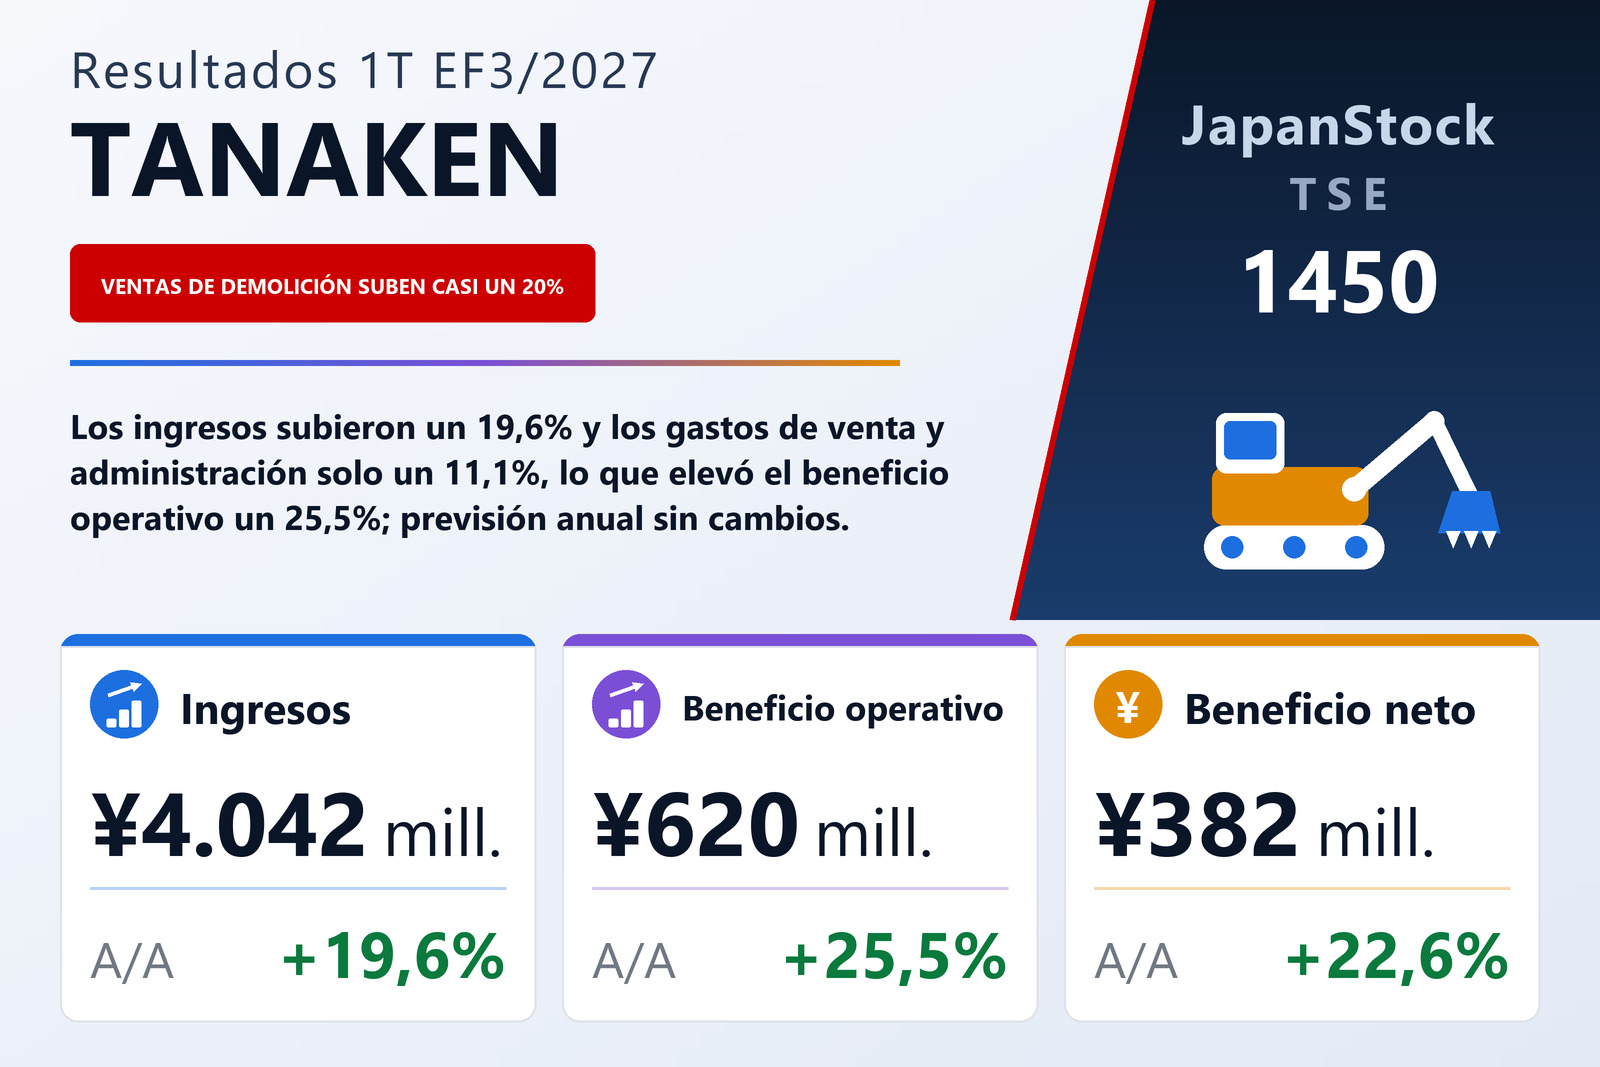
Los ingresos crecieron un 19,6% y los gastos generales un 11,1%: esa diferencia explica casi todo el trimestre
TANAKEN Inc. (TSE: 1450), contratista de demolición que informa de un único segmento, el negocio de demolición, publicó el 31 de julio de 2026 sus resultados individuales del primer trimestre del EF3/2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 19,6% hasta 4.042 millones de yenes, el beneficio operativo un 25,5% hasta 620 millones, el beneficio ordinario un 25,1% hasta 624 millones y el beneficio neto trimestral un 22,6% hasta 382 millones, para un resultado de 43,93 yenes por acción frente a 35,82. La compañía no tiene acciones potencialmente dilutivas, por lo que no se da una cifra diluida, y los estados financieros trimestrales no fueron revisados por un auditor.
El coste de ventas subió un 19,4% hasta 3.135 millones, casi al mismo ritmo que los ingresos, de modo que el beneficio bruto creció un 20,5% hasta 907 millones y el margen bruto apenas se movió, del 22,3% al 22,4%. La mejora llegó una línea más abajo. Los gastos de venta, generales y administrativos crecieron solo un 11,1% hasta 287 millones, pasando del 7,7% de los ingresos al 7,1%, y eso es lo que amplió el margen operativo del 14,6% al 15,3%. El informe no desglosa esos gastos, así que no indica qué parte del gasto que describe para el trimestre —publicidad, subida del salario de entrada y ampliación de la formación— figura en esa línea y no en el coste de ventas.
Por debajo de la línea operativa, los costes de alquiler, los nuevos intereses y una mayor carga fiscal recortan el crecimiento
Los ingresos no operativos subieron a 10,3 millones desde 9,1 millones, sobre todo por ingresos de alquiler de 7,6 millones e intereses y dividendos de 2,3 millones. Los gastos no operativos crecieron más deprisa, hasta 5,8 millones desde 4,0 millones, porque el coste de los ingresos de alquiler subió a 5,3 millones y aparecieron gastos por intereses de 462.000 yenes donde antes no había ninguno. El beneficio ordinario creció así un 25,1%, algo menos que el operativo. Una pérdida de 322.000 yenes por la baja de inmovilizado dejó el beneficio antes de impuestos en 624 millones, un 25,0% más.
Los impuestos sobre beneficios aumentaron un 29,1% hasta 242 millones, lo que elevó el tipo efectivo del 37,6% al 38,8%, y por eso el beneficio neto, de 382 millones, un 22,6% más, creció menos que el beneficio antes de impuestos. El beneficio por acción subió el mismo 22,6%, ya que el número medio de acciones se mantuvo prácticamente sin cambios en 8.698.750.
Las cuentas por cobrar subieron 1.730 millones, la caja cayó 863 millones y se tomaron prestados 1.000 millones
El activo total subió un 6,6% hasta 12.984 millones desde 12.178 millones a 31 de marzo de 2026, y casi todo el cambio fue capital circulante. Las cuentas por cobrar por obras terminadas aumentaron en 1.730 millones hasta 8.977 millones, mientras el efectivo y los depósitos bajaron en 863 millones hasta 2.115 millones. En el otro lado del balance aparecieron préstamos a corto plazo por 1.000 millones donde antes no había ninguno, lo que llevó el pasivo corriente a 3.595 millones desde 2.695 millones; los anticipos recibidos por obras en curso bajaron en 105 millones y el impuesto sobre beneficios a pagar en 99 millones. El informe detalla estos movimientos, pero no explica el préstamo.
El patrimonio neto cayó un 1,1% hasta 9.225 millones. Las ganancias acumuladas bajaron 96 millones porque los dividendos pagados en el trimestre, 478 millones, superaron el beneficio neto trimestral de 382 millones —un pago coherente con el dividendo final de 55,00 yenes del EF3/2026—, y la diferencia de valoración de valores cayó 3,7 millones. Con el activo creciendo y el patrimonio menguando, la ratio de fondos propios bajó del 76,6% al 71,1%. No se elaboró estado de flujos de efectivo para el trimestre; la amortización fue de 10,9 millones frente a 12,6 millones un año antes.
La compañía señala los edificios envejecidos, la renovación urbana y los centros de datos
El informe describe una economía japonesa que prolonga una recuperación moderada gracias a unos beneficios empresariales sólidos y a la mejora del empleo y las rentas, pero con perspectivas inciertas, y cita la política comercial estadounidense, el riesgo geopolítico, la subida de los precios de la energía y los materiales ligada al cierre del estrecho de Ormuz y las restricciones de suministro que lastran la producción nacional. Para el sector de la construcción señala inquietud por los costes ante el encarecimiento de los materiales y la escasez de trabajadores cualificados. La demolición, afirma, sigue disfrutando de un entorno de pedidos firme, apoyado en el creciente número de edificios envejecidos levantados durante el periodo de alto crecimiento económico de Japón, la renovación urbana, la mayor actividad de reconstrucción de edificios de viviendas y la creciente demanda de almacenes logísticos y centros de datos.
En abril la compañía puso en marcha un nuevo plan a medio plazo, TANAKEN “Vision NEXT 10” Secondary Phase, para los ejercicios 2026 a 2028, que presenta como una estrategia de crecimiento que sucede al anterior plan trienal Primary Phase y refuerza aún más su base operativa y su capacidad de ejecución de obras. Entre las medidas del trimestre figuran una publicidad activa, la subida del salario de entrada, la ampliación del programa de formación y encuentros con empresas colaboradoras para reforzar alianzas, con el fin de aumentar el valor de la marca TANAKEN, fortalecer su plantilla y consolidar la seguridad en obra. El informe no desglosa los ingresos por proyecto o cliente, así que no dice qué obras impulsaron el aumento del 19,6%.
La previsión anual sigue apuntando a un beneficio menor y no se ha modificado
TANAKEN mantuvo sin cambios la previsión del EF3/2027 publicada el 8 de mayo de 2026: ingresos de 16.000 millones (+8,0%), beneficio operativo de 2.100 millones (−3,9%), beneficio ordinario de 2.100 millones (−5,0%) y beneficio neto de 1.400 millones (−6,8%), para un beneficio por acción de 160,94 yenes. La compañía no publica previsión semestral. Tras un trimestre ha contabilizado el 25,3% de los ingresos previstos, el 29,5% del beneficio operativo previsto y el 27,3% del beneficio neto previsto. El informe no explica por qué espera que el beneficio anual caiga tras un primer trimestre en el que el beneficio operativo subió un 25,5%, ni comenta el avance frente al plan.
La previsión de dividendo tampoco cambió: sin dividendo a cuenta y un dividendo final de 55,00 yenes, igual al total anual de 55,00 yenes pagado en el EF3/2026. Frente al beneficio por acción previsto de 160,94 yenes, supone repartir alrededor del 34%.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 4.042 | 3.379 | +19,6% |
| Beneficio bruto (millones de ¥) | 907 | 752 | +20,5% |
| Margen bruto | 22,4% | 22,3% | +0,1 pt |
| Gastos de venta y administración (millones de ¥) | 287 | 258 | +11,1% |
| Beneficio operativo (millones de ¥) | 620 | 494 | +25,5% |
| Margen operativo | 15,3% | 14,6% | +0,7 pt |
| Beneficio ordinario (millones de ¥) | 624 | 499 | +25,1% |
| Beneficio antes de impuestos (millones de ¥) | 624 | 499 | +25,0% |
| Beneficio neto (millones de ¥) | 382 | 311 | +22,6% |
| BPA (¥) | 43,93 | 35,82 | +22,6% |
| Activos totales (millones de ¥) | 12.984 | 12.178 | +6,6% |
| Efectivo y depósitos (millones de ¥) | 2.115 | 2.979 | −29,0% |
| Cuentas por cobrar por obras terminadas (millones de ¥) | 8.977 | 7.246 | +23,9% |
| Préstamos a corto plazo (millones de ¥) | 1.000 | 0 | nuevo |
| Patrimonio neto (millones de ¥) | 9.225 | 9.325 | −1,1% |
| Ratio de fondos propios | 71,1% | 76,6% | −5,5 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 16.000 | — | +8,0% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 2.100 | — | −3,9% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 2.100 | — | −5,0% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 1.400 | — | −6,8% |
| Previsión EF3/2027 — BPA (¥) | 160,94 | — | — |
| Dividendo anual por acción (¥) | 55,00 | 55,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.