Ingresos +15,3%, coste de ventas +20,1%: el margen fue en sentido contrario
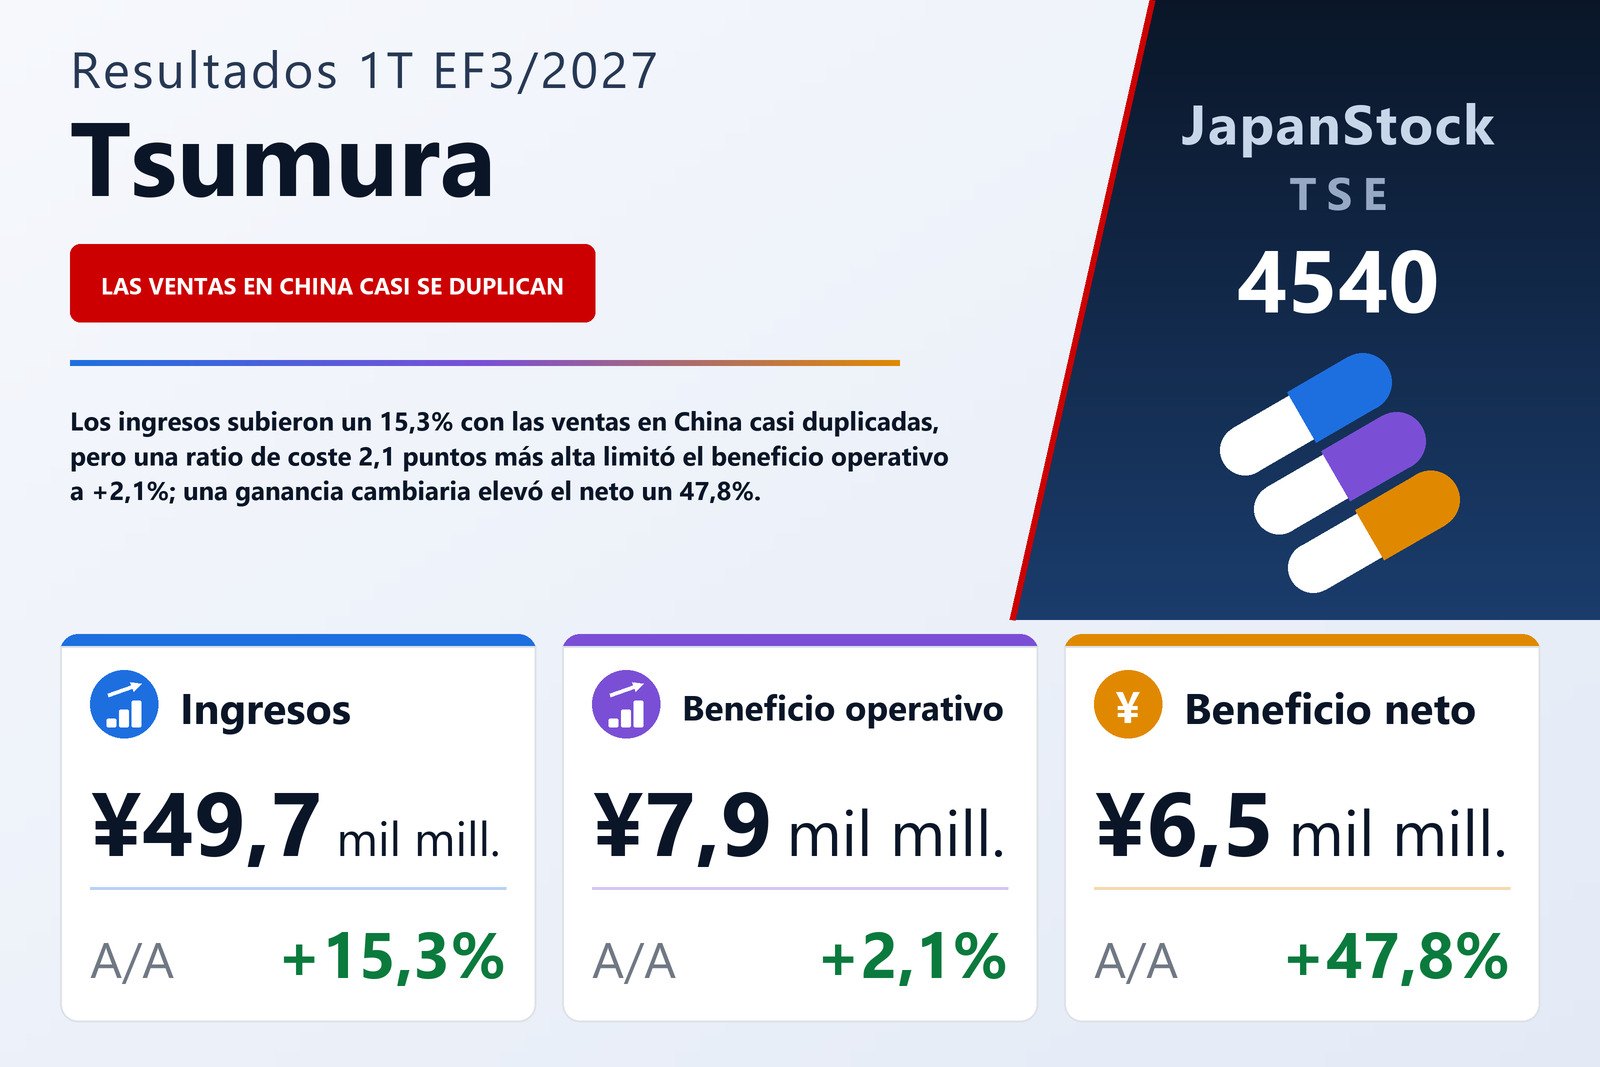
TSUMURA & CO. (TSE: 4540), fabricante de medicamentos kampo (fitoterapia tradicional japonesa) con receta, publicó el 6 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 15,3% hasta 49.704 millones de yenes, el beneficio operativo un 2,1% hasta 7.881 millones, el beneficio ordinario un 57,8% hasta 9.753 millones y el beneficio atribuible a los propietarios de la matriz un 47,8% hasta 6.457 millones, para un resultado de 86,63 yenes por acción frente a 58,16. La compañía cotiza en el mercado Prime de la Bolsa de Tokio.
La aritmética del trimestre es breve. Los ingresos aumentaron en 6.609 millones, pero el beneficio operativo solo en 161 millones, porque el coste de ventas creció más deprisa que los ingresos —un 20,1% hasta 27.107 millones— y la ratio de coste de ventas subió 2,1 puntos, hasta el 54,5%. El informe atribuye esa subida a efectos del tipo de cambio y al mayor peso de los ingresos del negocio en China. El beneficio bruto creció por tanto solo un 10,1% hasta 22.597 millones y el margen bruto se estrechó del 47,6% al 45,5%. Los gastos de venta, generales y administrativos subieron un 15,0% hasta 14.715 millones, algo que el informe achaca a la consolidación de Shanghai Hongqiao, fabricante chino de drogas vegetales cortadas para decocción, y a la divisa; fue algo menos que los ingresos, de modo que la ratio de estos gastos bajó 0,1 puntos, al 29,6%. Casi toda la pérdida de margen vino, pues, del coste de ventas: el margen operativo cayó 2,0 puntos, del 17,9% al 15,9%.
China casi duplicó sus ventas y pasó a beneficios; el negocio nacional ganó menos
La compañía informa de un único segmento farmacéutico, pero su análisis cualitativo divide el trimestre entre negocio nacional y negocio en China. Los ingresos nacionales crecieron un 6,7% hasta 41.475 millones; los del negocio en China, un 94,8% hasta 8.228 millones desde 4.223 millones, lo que elevó su peso en los ingresos del grupo del 9,8% al 16,6%. El informe atribuye el aumento en China a la consolidación de Shanghai Hongqiao y a mayores ventas de drogas vegetales en bruto y de drogas vegetales cortadas para decocción en Ping An Tsumura, Shenzhen Tsumura y otras filiales. No hubo cambios significativos en el perímetro de consolidación durante el propio trimestre, por lo que el efecto de Shanghai Hongqiao responde a la comparación con el trimestre del año anterior y no a una incorporación de este periodo.
El beneficio se movió en sentido contrario. El beneficio operativo nacional cayó un 6,0% hasta 7.498 millones desde 7.981 millones pese al crecimiento de los ingresos nacionales, de modo que el margen operativo nacional bajó de aproximadamente el 20,5% al 18,1%. El negocio en China pasó de una pérdida operativa de 261 millones a un beneficio de 382 millones, un margen de alrededor del 4,6%. La mejora de 644 millones en China compensó con creces el retroceso de 482 millones del negocio nacional, y así el beneficio operativo del grupo aún subió 161 millones. El informe explica la ratio de coste de ventas y los gastos generales solo a nivel de grupo; no ofrece una explicación específica de la caída del beneficio nacional.
El kampo con receta creció un 6,8% en valor y un 3,4% en volumen
El núcleo del negocio nacional, las 129 fórmulas de kampo con receta, creció un 6,8% hasta 39.759 millones. El informe lo atribuye al crecimiento continuado de las fórmulas relacionadas con el edema, la cefalea y el mareo, junto con actividades informativas adaptadas a las necesidades de los profesionales sanitarios. El volumen de ventas real —las entregas de distribuidores y mayoristas a centros médicos, que la compañía toma como medida de la demanda efectiva— subió un 3,4%, más o menos la mitad que los ingresos; el informe no desglosa la diferencia. Los productos de salud, principalmente preparados kampo sin receta, subieron un 6,9% hasta 1.471 millones gracias a un mayor número de tiendas que los venden.
La compañía sigue dos grupos estratégicos. Sus cinco fórmulas Ikuyaku —elegidas para enfermedades en las que los fármacos nuevos tienen dificultades y el kampo muestra un efecto específico, y respaldadas por la evidencia clínica que la compañía está construyendo— subieron un 6,2% hasta 10.492 millones, con un volumen un 2,4% mayor; la más grande, Daikenchuto, creció un 5,6%, hasta 3.836 millones. Las cinco fórmulas Growing, el siguiente escalón, orientadas a su inclusión en guías clínicas, subieron un 12,0% hasta 6.734 millones, con un volumen un 8,0% mayor. Las encabezó Goreisan, con un alza del 14,9% hasta 2.323 millones y un volumen un 14,8% mayor —la única fórmula citada cuyo volumen siguió el ritmo de su valor—, mientras que Hochuekkito creció un 6,4% en valor con una caída del 1,0% en volumen. Las otras 119 fórmulas subieron un 5,6%, hasta 22.532 millones, con un volumen un 2,7% mayor.
Por debajo de la línea operativa, el trabajo lo hizo un vuelco cambiario
El beneficio ordinario aumentó en 3.571 millones, más de veinte veces la mejora operativa, y el informe lo atribuye a una ganancia cambiaria en préstamos a filiales extranjeras. Esa ganancia fue de 2.143 millones, frente a una pérdida cambiaria de 1.698 millones un año antes: un vuelco de 3.841 millones, mayor que toda la subida del beneficio ordinario. Los gastos por intereses subieron a 547 millones desde 147 millones. El beneficio antes de impuestos fue de 9.762 millones, un 58,7% más, y los impuestos sobre beneficios de 3.039 millones, un 77,7% más, con lo que el tipo efectivo pasó del 27,8% al 31,1%. El beneficio neto fue de 6.723 millones, de los que 265 millones correspondieron a intereses minoritarios frente a 73 millones un año antes, lo que dejó 6.457 millones para los propietarios de la matriz. El resultado global fue de 13.159 millones frente a 4.184 millones negativos, sobre todo porque el ajuste por conversión de moneda extranjera pasó a +5.928 millones desde −8.165 millones.
La inversión y el circulante consumieron caja; la deuda a corto plazo cubrió el hueco
El activo total subió un 1,6% hasta 602.148 millones desde 592.766 millones a 31 de marzo de 2026. El activo corriente aumentó en 5.692 millones, sobre todo por existencias: los productos en curso subieron a 29.957 millones desde 25.115 millones y las mercaderías y productos terminados a 25.763 millones desde 24.262 millones, mientras que las materias primas y suministros apenas variaron, en 114.379 millones, cerca del 19% del activo total. El activo no corriente creció en 3.690 millones, principalmente inmovilizado material. El pasivo aumentó en 2.139 millones, hasta 223.302 millones, sobre todo por la deuda a corto plazo, que subió a 15.794 millones desde 3.329 millones; además, 15.000 millones en bonos con vencimiento a menos de un año se reclasificaron al pasivo corriente. El patrimonio neto creció en 7.243 millones, hasta 378.846 millones, en gran parte por un aumento de 4.622 millones en el otro resultado global acumulado, principalmente ajustes por conversión, y de 2.108 millones en intereses minoritarios; los fondos propios de los accionistas solo subieron 511 millones. La ratio de fondos propios se mantuvo en el 54,3%.
El efectivo y equivalentes cayó en 7.056 millones, hasta 71.205 millones. Las actividades operativas consumieron 4.444 millones, frente a 1.168 millones un año antes: el beneficio antes de impuestos de 9.762 millones y la amortización de 3.427 millones quedaron superados por los impuestos pagados de 4.842 millones, una reducción de 4.141 millones en proveedores y aumentos de 3.267 millones en clientes y de 2.869 millones en existencias. Las actividades de inversión consumieron 10.771 millones, de los que las compras de inmovilizado material sumaron 9.933 millones frente a 2.373 millones, más del cuádruple que un año antes. El flujo de caja libre fue, por tanto, de unos −15.215 millones. La financiación aportó 6.611 millones, ya que 12.465 millones de deuda a corto plazo cubrieron dividendos pagados por 5.824 millones.
Previsión sin cambios: el trimestre va por detrás en beneficio operativo y por delante por debajo de él
Tsumura mantuvo sin cambios la previsión publicada el 13 de mayo de 2026. Para el EF3/2027 espera unos ingresos de 213.600 millones (+10,9%), un beneficio operativo de 37.500 millones (+6,5%), un beneficio ordinario de 35.500 millones (−11,3%) y un beneficio atribuible a los propietarios de 26.200 millones (−6,8%), o 351,46 yenes por acción. El primer trimestre aportó el 23,3% de los ingresos previstos, el 21,0% del beneficio operativo, el 27,5% del beneficio ordinario y el 24,6% del beneficio neto. Para el primer semestre la compañía prevé unos ingresos de 102.500 millones (+14,0%), un beneficio operativo de 17.200 millones (+0,5%), un beneficio ordinario de 16.400 millones (−0,1%) y un beneficio neto de 11.100 millones (−11,0%). Tomado al pie de la letra, eso implica un segundo trimestre con unos ingresos de unos 52.796 millones y un beneficio operativo de unos 9.319 millones, pero un beneficio ordinario de solo unos 6.647 millones; las cifras semestrales se fijaron antes de contabilizar la ganancia cambiaria de este trimestre, y el informe no las comenta.
La previsión de dividendo tampoco cambió: 158,00 yenes por acción en el año —79,00 yenes a cuenta y 79,00 yenes al cierre—, frente a 147,00 yenes en el EF3/2026 (68,00 y 79,00), un aumento del 7,5% y alrededor del 45% del beneficio por acción previsto. Las acciones emitidas se mantuvieron en 76.758.362 y la autocartera se situó en 2.212.210, incluidas las acciones en poder del fideicomiso BIP de retribución de directivos y del fideicomiso ESOP de entrega de acciones.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 49.704 | 43.094 | +15,3% |
| Negocio nacional — ingresos (millones de ¥) | 41.475 | 38.871 | +6,7% |
| Negocio en China — ingresos (millones de ¥) | 8.228 | 4.223 | +94,8% |
| Kampo con receta, 129 fórmulas — ingresos (millones de ¥) | 39.759 | 37.223 | +6,8% |
| Beneficio bruto (millones de ¥) | 22.597 | 20.518 | +10,1% |
| Margen bruto | 45,5% | 47,6% | −2,1 pt |
| Gastos de venta y administración (millones de ¥) | 14.715 | 12.798 | +15,0% |
| Beneficio operativo (millones de ¥) | 7.881 | 7.719 | +2,1% |
| Margen operativo | 15,9% | 17,9% | −2,0 pt |
| Negocio nacional — beneficio operativo (millones de ¥) | 7.498 | 7.981 | −6,0% |
| Negocio en China — resultado operativo (millones de ¥) | 382 | −261 | de pérdida a beneficio |
| Diferencias de cambio (millones de ¥) | 2.143 | −1.698 | n.s. |
| Beneficio ordinario (millones de ¥) | 9.753 | 6.181 | +57,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 6.457 | 4.367 | +47,8% |
| BPA (¥) | 86,63 | 58,16 | +49,0% |
| Resultado global (millones de ¥) | 13.159 | −4.184 | n.s. |
| Activos totales (millones de ¥) | 602.148 | 592.766 | +1,6% |
| Patrimonio neto (millones de ¥) | 378.846 | 371.603 | +1,9% |
| Ratio de fondos propios | 54,3% | 54,3% | sin cambios |
| Flujo de caja operativo (millones de ¥) | −4.444 | −1.168 | n.s. |
| Flujo de caja de inversión (millones de ¥) | −10.771 | −3.057 | n.s. |
| Previsión EF3/2027 — ingresos (millones de ¥) | 213.600 | — | +10,9% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 37.500 | — | +6,5% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 35.500 | — | −11,3% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 26.200 | — | −6,8% |
| Previsión EF3/2027 — BPA (¥) | 351,46 | — | — |
| Dividendo anual por acción (¥) | 158,00 | 147,00 | +7,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.