Las ventas crecieron un 6,2%, pero los costes lo hicieron más deprisa
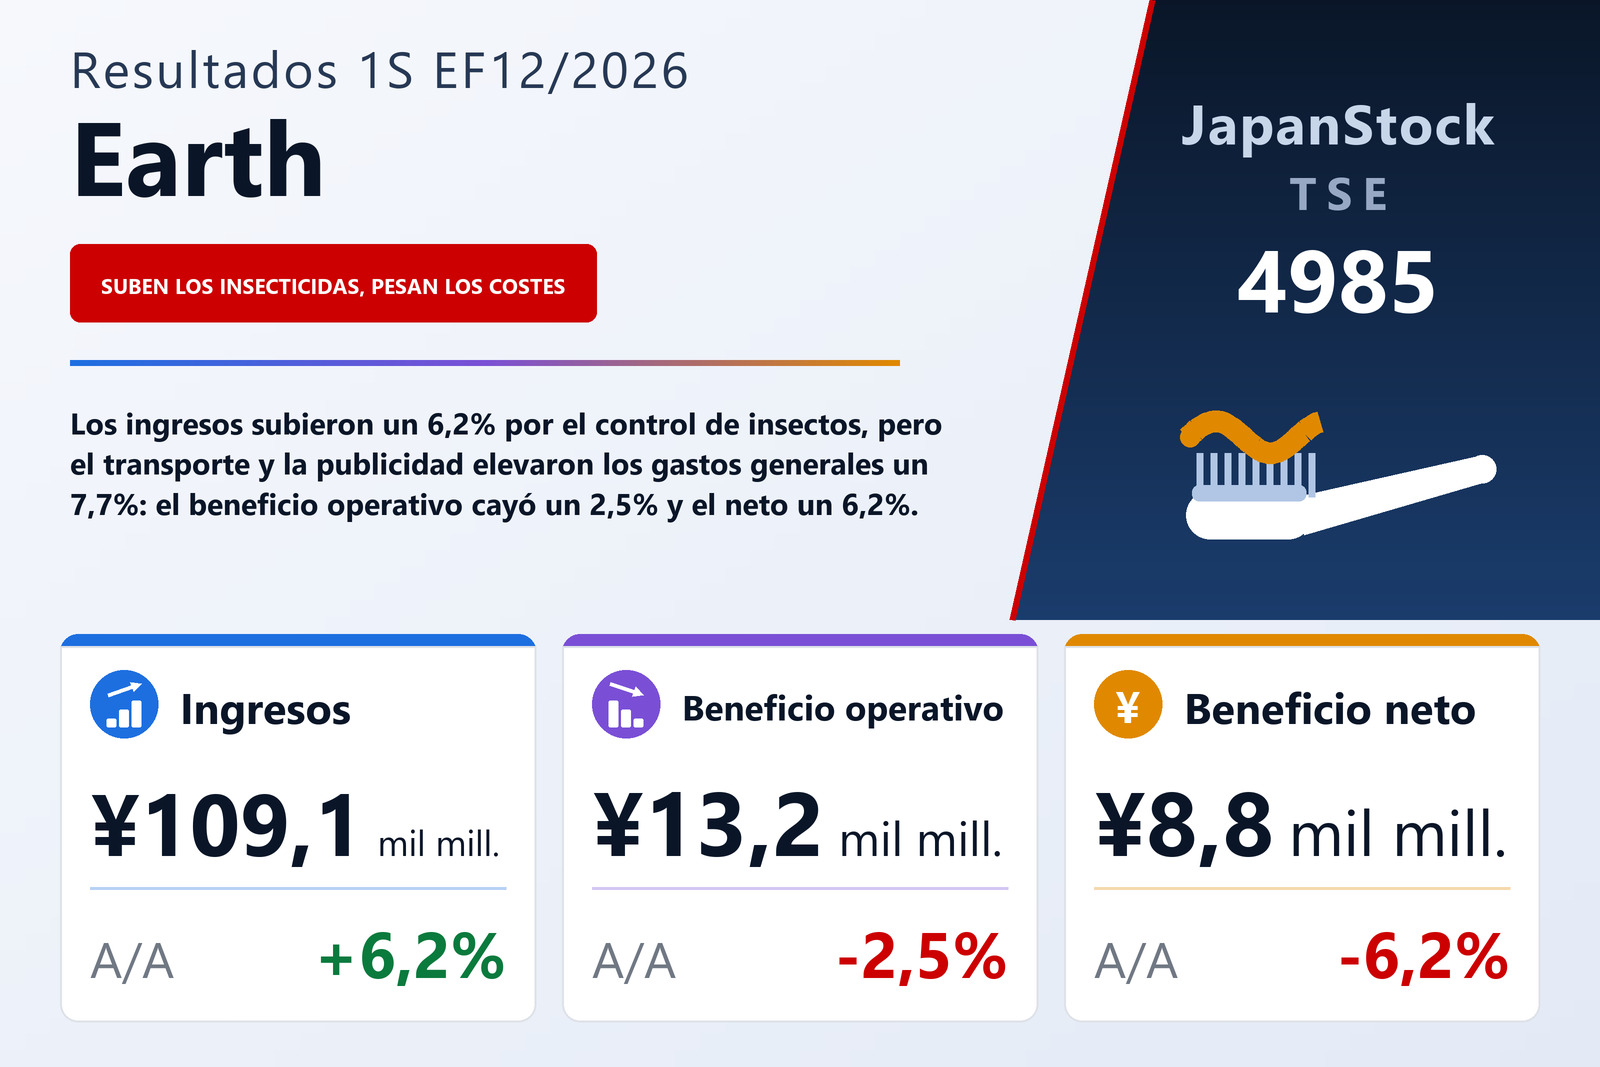
Earth Corporation (TSE: 4985), fabricante de productos de control de insectos, higiene bucal, sales de baño y otros artículos para el hogar, publicó el 6 de agosto de 2026 sus resultados consolidados del primer semestre del EF12/2026, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 6,2% hasta 109.055 millones de yenes, pero el beneficio operativo cayó un 2,5% hasta 13.219 millones, el beneficio ordinario un 1,3% hasta 13.484 millones y el beneficio atribuible a los propietarios de la matriz un 6,2% hasta 8.795 millones, para un resultado de 402,09 yenes por acción frente a 430,03. La compañía cotiza en la Bolsa de Tokio.
La aritmética del semestre es breve. El coste de ventas subió un 7,5% hasta 61.823 millones, más deprisa que los ingresos, de modo que el beneficio bruto creció solo un 4,6% hasta 47.231 millones y el margen bruto se estrechó del 44,0% al 43,3%. Los gastos de venta, generales y administrativos aumentaron un 7,7% hasta 34.012 millones. El beneficio bruto sumó así 2.084 millones mientras esos gastos sumaron 2.419 millones, y la diferencia de 335 millones es exactamente la caída del beneficio operativo, de 13.554 millones a 13.219 millones. El margen operativo bajó del 13,2% al 12,1%. El propio resumen de la compañía lo explica igual: el aumento de las ventas elevó el beneficio bruto, pero los gastos de venta y administración crecieron más, encabezados por la logística y la publicidad.
El transporte y la publicidad explican la mayor parte del aumento de costes
Las partidas de gasto confirman esa explicación. Los gastos de transporte y almacenamiento subieron un 18,3% hasta 5.038 millones desde 4.259 millones, y la publicidad un 20,4% hasta 5.684 millones desde 4.719 millones. Juntas, esas dos partidas sumaron 1.744 millones, alrededor del 72% del aumento de 2.419 millones de los gastos de venta y administración. Los gastos de promoción de ventas también subieron, a 828 millones desde 553 millones, mientras que la mayor partida individual, sueldos y complementos, creció un 4,4% más moderado hasta 9.133 millones, y la investigación y desarrollo un 4,1% hasta 1.685 millones. El informe no desglosa más el aumento del transporte ni indica si la mayor publicidad estuvo ligada a lanzamientos concretos.
Por debajo de la línea operativa, la divisa ayudó y las partidas extraordinarias restaron
El beneficio ordinario cayó menos que el operativo, un 1,3% frente a un 2,5%, porque mejoró el saldo no operativo. El semestre registró una ganancia cambiaria de 54 millones frente a una pérdida cambiaria de 226 millones un año antes, lo que llevó los ingresos no operativos a 553 millones desde 461 millones, y los gastos no operativos se moderaron a 289 millones desde 357 millones, aunque incluían un pago compensatorio de 140 millones que el informe no explica. Más abajo, el orden se invierte. Un año antes el grupo contabilizó 392 millones de beneficios extraordinarios, sobre todo una ganancia de 349 millones por una adquisición por etapas; este semestre prácticamente no hubo ninguno. Las pérdidas extraordinarias subieron a 427 millones desde 310 millones, compuestas principalmente por 320 millones de indemnizaciones especiales por jubilación, sin motivo indicado, y un deterioro de 85 millones vinculado a la liquidación de una filial consolidada en Suzhou (China). Las pérdidas del año anterior incluían un deterioro de 289 millones del fondo de comercio surgido de un pago adicional por la adquisición de la filial filipina.
El beneficio antes de impuestos bajó un 5,0% hasta 13.057 millones, los impuestos un 2,9% hasta 3.968 millones —un tipo efectivo de alrededor del 30,4% frente al 29,7%— y el beneficio neto semestral un 5,9% hasta 9.089 millones. Con los intereses minoritarios llevándose 293 millones frente a 277 millones, el beneficio atribuible a los propietarios cayó un 6,2%, y el beneficio por acción algo más, un 6,5%, sobre un número medio de acciones de 21.874.430 frente a 21.804.235. El resultado global fue de 8.740 millones, un 1,2% menos.
El control de insectos sostuvo el segmento de productos para el hogar
Los dos segmentos aumentaron sus ingresos, pero solo el menor aumentó su beneficio. Productos para el hogar registró unos ingresos de 97.675 millones, un 5,8% más, y un beneficio operativo de segmento de 12.257 millones, un 1,8% menos, que el informe atribuye al mayor coste de ventas y a mayores gastos de venta y administración, como logística y publicidad. Higiene ambiental elevó sus ingresos un 7,7% hasta 18.189 millones y su beneficio un 9,1% hasta 968 millones. Las cifras por segmento incluyen ventas entre segmentos por 6.809 millones, razón por la que suman 115.865 millones frente a unos ingresos de grupo de 109.055 millones. Sobre esa base, Productos para el hogar supone alrededor del 84% de los ingresos por segmento y alrededor del 93% del beneficio por segmento, de modo que su caída del 1,8% marcó la dirección del grupo.
Dentro de Productos para el hogar, la división de control de insectos fue el motor: sus ingresos crecieron un 9,1% hasta 51.721 millones, alrededor del 53% del segmento. En Japón, según el informe, una serie de días frescos a mediados de junio frenó la demanda, pero las fuertes ventas al inicio de la temporada mantuvieron a la división en buen camino durante todo el semestre, con buenas ventas de productos contra moscas y mosquitos —incluido un producto lanzado esta primavera—, contra cucarachas y contra insectos molestos. En el exterior, las ventas en Tailandia quedaron por debajo del año anterior, aunque la compañía dice que su cuota de mercado allí se amplió, mientras que Malasia y Filipinas vendieron bien. El informe describe estas ventas en términos de una temporada de insectos cuyas primeras semanas cayeron en este semestre; no cuantifica cómo se reparten entre las dos mitades del año las ventas anuales de control de insectos.
Las demás divisiones tuvieron resultados dispares. Artículos de uso diario retrocedió un 0,3% hasta 33.319 millones. Dentro de ella, la higiene bucal subió un 5,8% hasta 4.260 millones gracias a la serie Mondahmin, renovada a fondo el año pasado; las sales de baño cayeron un 6,4% hasta 10.548 millones, porque, aunque productos clave como BARTH se comportaron bien, bajaron los productos en polvo y desaparecieron las ventas internas con la absorción de la filial Bathclin el 1 de enero de 2026; y otros artículos de uso diario, como desodorantes, ambientadores y antimoho, subieron un 2,2% hasta 18.509 millones. Jardinería creció un 23,6% hasta 6.514 millones, impulsada por Protoleaf, consolidada desde el ejercicio anterior, y por los insecticidas de jardín y los herbicidas. Mascotas y otros bajó un 1,8% hasta 6.119 millones: la arena para gatos y los alimentos funcionales para mascotas crecieron, pero las ventas relacionadas con MA-T, aunque conformes al plan, quedaron por debajo del año anterior. Estas cifras por división incluyen ventas internas dentro de los segmentos y entre ellos.
Higiene ambiental presta servicios de gestión de la higiene a plantas alimentarias y farmacéuticas, entre otros clientes. El informe dice que la demanda siguió siendo elevada, apoyada por la recuperación de la inversión en bienes de equipo del sector manufacturero y por los continuos problemas de contaminación por cuerpos extraños en Japón, que empujan a los clientes a reforzar el control higiénico. Los ingresos crecieron por un mayor número de contratos anuales. Un ratio de costes más alto y mayores gastos de personal por la inversión en plantilla pesaron sobre el beneficio, pero el beneficio bruto derivado de las mayores ventas los compensó con creces.
Las cuentas por cobrar se dispararon y el flujo de caja operativo pasó a negativo
El activo total subió un 11,3% hasta 166.272 millones desde 149.382 millones a 31 de diciembre de 2025, y el informe atribuye el aumento sobre todo a las cuentas comerciales por cobrar. Los efectos y cuentas por cobrar más los créditos registrados electrónicamente sumaron 46.095 millones frente a 25.941 millones, mientras que el efectivo y los depósitos bajaron a 20.542 millones desde 23.327 millones y las existencias se redujeron a 31.399 millones desde 32.303 millones. El pasivo aumentó en 10.761 millones hasta 78.854 millones, con un alza de 4.000 millones de la deuda a corto plazo hasta 11.420 millones e impuestos sobre beneficios por pagar de 4.940 millones frente a 850 millones. El patrimonio neto subió un 7,5% hasta 87.417 millones, con un capital propio de 81.024 millones, y la ratio de capital propio bajó 1,4 puntos hasta el 48,7%.
El aumento de las cuentas por cobrar se refleja en el estado de flujos de efectivo. Las actividades operativas consumieron 531 millones, frente a una entrada de 3.272 millones un año antes: el beneficio antes de impuestos de 13.057 millones y la amortización de 2.403 millones quedaron más que absorbidos por un aumento de 20.141 millones de las cuentas por cobrar (16.720 millones un año antes), junto con 692 millones de impuestos pagados y 485 millones de indemnizaciones especiales por jubilación. Las actividades de inversión consumieron 3.045 millones, incluidos 1.844 millones en inmovilizado material, 839 millones en acciones de empresas vinculadas y 529 millones en activos intangibles. Las actividades de financiación aportaron 915 millones, ya que un aumento neto de 4.000 millones de la deuda a corto plazo cubrió con creces 2.730 millones de dividendos. El efectivo y equivalentes bajó 2.388 millones hasta 20.542 millones. El informe no comenta el calendario del aumento de las cuentas por cobrar, que por sí solo superó el beneficio antes de impuestos del semestre.
Previsión sin cambios, y con un segundo semestre implícito en pérdidas operativas
Earth mantuvo sin cambios la previsión anual del EF12/2026 que publicó el 13 de febrero de 2026: ingresos de 188.000 millones (+4,9%), beneficio operativo de 9.000 millones (+11,3%), beneficio ordinario de 9.550 millones (+7,4%) y beneficio atribuible a los propietarios de 6.200 millones (+18,4%), para un beneficio por acción de 283,79 yenes. Frente al semestre recién publicado, el primer semestre aportó el 58,0% de los ingresos previstos, pero el 146,9% del beneficio operativo previsto y el 141,9% del beneficio neto previsto. La previsión implica por tanto unos ingresos del segundo semestre de unos 78.945 millones con una pérdida operativa de unos 4.219 millones y una pérdida atribuible a los propietarios de unos 2.595 millones. La misma forma se aprecia en el año anterior: el aumento previsto del 11,3% implica un beneficio operativo del EF12/2025 de unos 8.100 millones, muy por debajo de los 13.554 millones ganados en el primer semestre de ese año, de modo que el segundo semestre del EF12/2025 también cerró con una pérdida operativa, de unos 5.500 millones. El propio informe no comenta cómo se reparte el beneficio entre las dos mitades; solo dice que la previsión se basa en la información disponible actualmente.
La previsión de dividendo tampoco cambió. Como un año antes, no se pagó dividendo a cuenta; el dividendo final se prevé en 130,00 yenes frente a 125,00, un 4,0% más, o alrededor del 46% del beneficio por acción previsto. El contexto que describe la compañía es mixto: en Japón, los salarios reales mantuvieron una tendencia positiva y el consumo mostró una recuperación gradual, pero la confianza del consumidor siguió débil ante una inflación persistente, mientras que en el exterior los precios del petróleo, que se dispararon en febrero de 2026, siguieron inestables, junto con la prolongación de la situación en Rusia y Ucrania y la cautela ante la política comercial estadounidense. Con su plan a medio plazo, Act For SMILE COMPASS 2026, Earth dice priorizar la generación de beneficio y de caja mediante una reforma estructural en Japón y marcas de uso diario más fuertes, y considera motores de crecimiento la expansión en Asia a través de filiales locales y las exportaciones a mercados como Oriente Medio.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 109.055 | 102.669 | +6,2% |
| Beneficio bruto (millones de ¥) | 47.231 | 45.147 | +4,6% |
| Margen bruto | 43,3% | 44,0% | −0,7 pt |
| Gastos de venta y administración (millones de ¥) | 34.012 | 31.593 | +7,7% |
| Beneficio operativo (millones de ¥) | 13.219 | 13.554 | −2,5% |
| Margen operativo | 12,1% | 13,2% | −1,1 pt |
| Beneficio ordinario (millones de ¥) | 13.484 | 13.658 | −1,3% |
| Beneficio antes de impuestos (millones de ¥) | 13.057 | 13.740 | −5,0% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 8.795 | 9.376 | −6,2% |
| BPA (¥) | 402,09 | 430,03 | −6,5% |
| Resultado global (millones de ¥) | 8.740 | 8.849 | −1,2% |
| Productos para el hogar — ingresos (millones de ¥) | 97.675 | 92.305 | +5,8% |
| Productos para el hogar — beneficio del segmento (millones de ¥) | 12.257 | 12.480 | −1,8% |
| Higiene ambiental — ingresos (millones de ¥) | 18.189 | 16.889 | +7,7% |
| Higiene ambiental — beneficio del segmento (millones de ¥) | 968 | 887 | +9,1% |
| División de control de insectos — ingresos (millones de ¥) | 51.721 | 47.397 | +9,1% |
| División de artículos de uso diario — ingresos (millones de ¥) | 33.319 | 33.405 | −0,3% |
| División de jardinería — ingresos (millones de ¥) | 6.514 | 5.269 | +23,6% |
| División de mascotas y otros — ingresos (millones de ¥) | 6.119 | 6.233 | −1,8% |
| Flujo de caja operativo (millones de ¥) | −531 | 3.272 | n.s. |
| Activos totales (millones de ¥) | 166.272 | 149.382 | +11,3% |
| Patrimonio neto (millones de ¥) | 87.417 | 81.290 | +7,5% |
| Ratio de fondos propios | 48,7% | 50,2% | −1,4 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 188.000 | — | +4,9% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 9.000 | — | +11,3% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 9.550 | — | +7,4% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 6.200 | — | +18,4% |
| Previsión EF12/2026 — BPA (¥) | 283,79 | — | — |
| Dividendo anual por acción (¥) | 130,00 | 125,00 | +4,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.