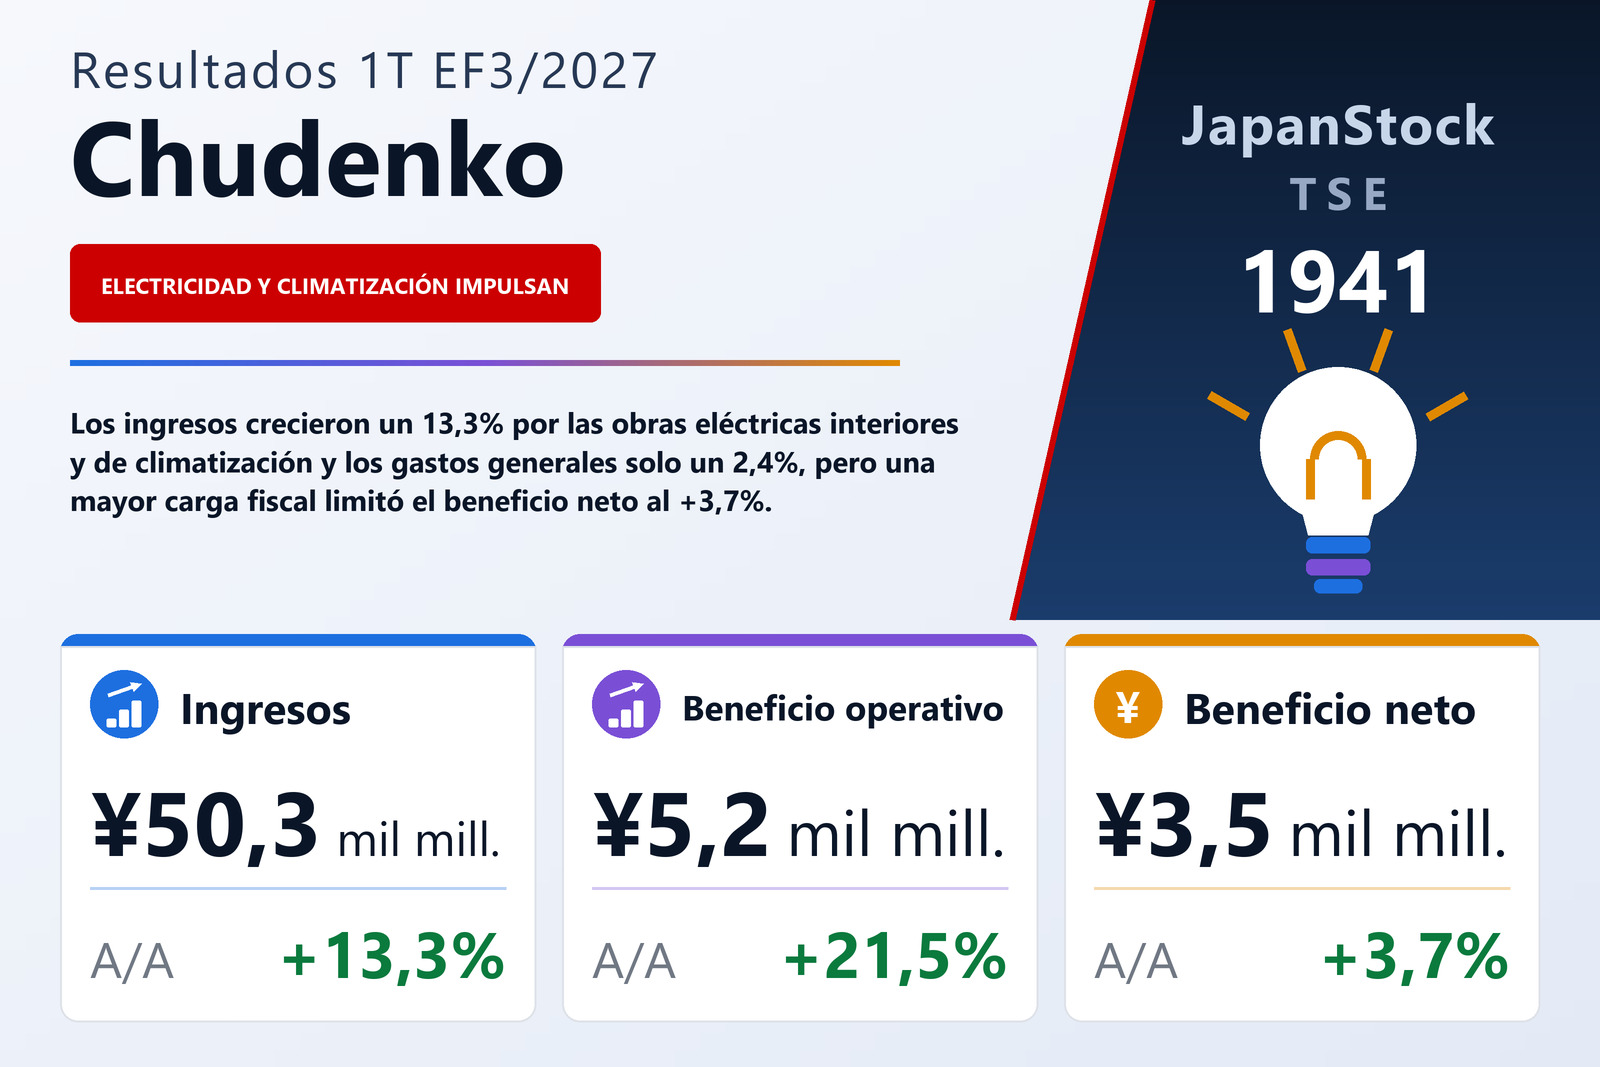
Ingresos un 13,3% más altos y gastos generales solo un 2,4%: esa diferencia hizo el trimestre
Chudenko Corporation (TSE: 1941), el contratista de instalaciones eléctricas y obras de equipamiento para el que el grupo Chugoku Electric Power representa alrededor de una cuarta parte de sus ingresos individuales, publicó el 31 de julio de 2026 sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 13,3% hasta 50.333 millones de yenes, el beneficio operativo un 21,5% hasta 5.189 millones, el beneficio ordinario un 12,5% hasta 5.612 millones y el beneficio atribuible a los propietarios de la matriz un 3,7% hasta 3.470 millones. El beneficio por acción fue de 65,56 yenes frente a 61,80, un 6,1% más, por encima del beneficio neto porque el número medio de acciones bajó un 2,2%, hasta 52.940.751 desde 54.142.090.
La mejora no se logró en la línea bruta. El coste de ventas subió un 13,7% hasta 40.706 millones, algo más que los ingresos, de modo que el beneficio bruto creció algo menos, un 11,9% hasta 9.627 millones, y el margen bruto se redujo del 19,4% al 19,1%. El apalancamiento llegó una línea más abajo: los gastos de venta, generales y administrativos aumentaron apenas 103 millones, un 2,4%, hasta 4.438 millones, frente a un aumento de 1.021 millones del beneficio bruto, con lo que su peso sobre los ingresos bajó del 9,8% al 8,8%. El margen operativo se amplió del 9,6% al 10,3%. La compañía lo atribuye al aumento de los ingresos junto con un control de costes más estricto, una ejecución de obra más eficiente y la reducción de costes en toda la empresa; en las cifras del trimestre, eso se ve en los gastos generales y no en el margen bruto.
Por debajo de la línea operativa, una pérdida por puesta en equivalencia y los impuestos absorben casi toda la mejora
Los ingresos no operativos subieron a 895 millones desde 766 millones, incluidos 216 millones de intereses y 496 millones de dividendos, pero los gastos no operativos saltaron a 472 millones desde 50 millones, casi por completo porque la pérdida de las inversiones por puesta en equivalencia se amplió a 396 millones desde 29 millones. El informe no dice qué participada la originó. El resultado no operativo neto se redujo así a 423 millones desde 716 millones, y el beneficio ordinario creció un 12,5%, poco más de la mitad del ritmo operativo. Una pérdida de 58 millones por la baja de activos fijos dejó el beneficio antes de impuestos en 5.553 millones, un 11,3% más.
Los impuestos sobre beneficios crecieron un 28,5% hasta 2.074 millones, un tipo efectivo de aproximadamente el 37,3% frente al 32,4% de un año antes. El impuesto trimestral se calcula aplicando al beneficio antes de impuestos un tipo efectivo estimado para el ejercicio completo, y el informe no explica el tipo más alto. El beneficio del periodo fue de 3.479 millones, un 3,2% más; los intereses minoritarios se quedaron con 8 millones frente a 27 millones, lo que dejó 3.470 millones para los propietarios de la matriz.
El resultado global cuenta otra historia: 12.573 millones, un 333,0% más que los 2.903 millones del año anterior. El otro resultado global pasó a +9.094 millones desde −468 millones, y 9.046 millones correspondieron a la variación de las plusvalías latentes de los valores disponibles para la venta, frente a −146 millones un año antes; las inversiones en valores del balance subieron 10.343 millones, hasta 115.150 millones. El movimiento está en el valor de mercado de las carteras y no en el negocio, y el informe no identifica los valores afectados.
Crecieron las instalaciones eléctricas interiores y la climatización; bajaron telecomunicaciones y líneas de distribución
Chudenko tiene un único segmento sobre el que informa, la construcción de instalaciones, junto a un negocio de Otros que abarca la venta de equipos eléctricos y materiales de obra, la fabricación y venta de materiales de obra, y la agencia de seguros y el arrendamiento. Los ingresos de construcción de instalaciones procedentes de clientes externos crecieron un 14,3% hasta 45.029 millones y el beneficio del segmento un 22,0% hasta 5.156 millones, con un margen del 11,5% frente al 10,7%. Los ingresos de Otros subieron un 5,6% hasta 5.304 millones y su beneficio pasó a 114 millones desde 69 millones. Los beneficios por segmento se presentan antes de eliminaciones entre segmentos de 82 millones, frente a 24 millones un año antes.
El desglose de ingresos por tipo de obra muestra de dónde vino el crecimiento. Las instalaciones eléctricas interiores, casi la mitad de los ingresos del grupo, crecieron un 17,5% hasta 23.992 millones; la climatización y fontanería, un 25,0% hasta 8.080 millones; y las obras de transmisión, subestaciones y líneas subterráneas, un 62,4% hasta 2.991 millones. En sentido contrario, las instalaciones de información y telecomunicaciones casi se redujeron a la mitad, un 48,6% menos, hasta 713 millones, y las líneas de distribución cedieron un 3,1% hasta 7.073 millones: los dos descensos que cita la propia compañía. Su descripción del entorno es breve: la inversión en equipo de la industria manufacturera y la renovación urbana se mantuvieron firmes, mientras preocupaban los altos precios de las materias primas, la escasez de mano de obra y el efecto de la situación en Oriente Medio. Afirma haber seguido reforzando su capacidad comercial y de ejecución y mejorando la productividad en el marco de su Plan de Gestión a Medio Plazo 2027, que abarca los ejercicios 2025 a 2027.
La cartera de pedidos creció mucho más deprisa que los ingresos
Las tablas individuales complementarias cubren solo la sociedad matriz, cuyos ingresos trimestrales fueron de 40.201 millones, un 12,6% más. En ella, los pedidos recibidos crecieron un 33,6% hasta 81.626 millones, cerca del doble de los ingresos individuales del trimestre. Los pedidos de climatización y fontanería subieron un 80,6% hasta 26.147 millones, un aumento de 11.667 millones que supone el 57% del incremento total, y los de instalaciones eléctricas interiores un 28,9% hasta 44.340 millones. Los de información y telecomunicaciones cayeron un 76,2% hasta 561 millones, los de líneas de distribución se mantuvieron en 7.336 millones y los de transmisión, subestaciones y líneas subterráneas subieron un 29,4% hasta 3.240 millones.
Por cliente, los pedidos del grupo Chugoku Electric Power, formado por Chugoku Electric Power Co. y su filial de red, crecieron un 21,2% hasta 11.957 millones, mientras que los de clientes generales subieron un 36,0% hasta 69.669 millones, el 85,4% del total; el grupo Chugoku Electric aportó el 24,1% de los ingresos individuales. La cartera de la matriz a 30 de junio de 2026 ascendía a 233.407 millones, un 32,4% más que los 176.285 millones de un año antes, con la cartera de climatización y fontanería un 64,5% mayor, en 67.122 millones. Esa cartera ya supera la previsión de ingresos anuales de la matriz, de 195.000 millones, y los pedidos del trimestre equivalen al 38,9% de su previsión de pedidos anuales, de 210.000 millones.
Un balance más pequeño y una ratio de fondos propios más alta
El activo total bajó un 1,4% hasta 313.245 millones desde 317.819 millones a 31 de marzo de 2026. El informe atribuye el descenso de 4.574 millones principalmente a una caída de 21.964 millones de efectos y cuentas a cobrar por obras terminadas, compensada en parte por un aumento de 5.266 millones del efectivo y depósitos y por la subida de 10.343 millones de las inversiones en valores. El pasivo se redujo en 13.412 millones hasta 56.583 millones, sobre todo por una caída de 11.909 millones de las cuentas a pagar comerciales y de 6.462 millones de los impuestos sobre beneficios a pagar, compensada en parte por un aumento de 1.475 millones de los anticipos recibidos por obras en curso. El patrimonio neto creció un 3,6% hasta 256.662 millones, principalmente por un aumento de 8.871 millones de las plusvalías latentes de valores, y la ratio de fondos propios subió al 80,7% desde el 76,9%. No se elaboró estado de flujos de efectivo trimestral; la amortización fue de 1.055 millones frente a 882 millones, y la amortización del fondo de comercio de 161 millones en ambos periodos.
Previsión y dividendo sin cambios
Chudenko mantuvo sin cambios su previsión del EF3/2027, publicada el 28 de abril de 2026: ingresos de 245.000 millones (+7,5%), beneficio operativo de 27.000 millones (+3,1%), beneficio ordinario de 29.500 millones (+7,4%) y beneficio atribuible a los propietarios de 19.700 millones (+6,6%), o 372,12 yenes por acción. El primer trimestre aportó el 20,5% de los ingresos previstos, el 19,2% del beneficio operativo previsto, el 19,0% del beneficio ordinario previsto y el 17,6% del beneficio neto previsto. La previsión implica un crecimiento anual del beneficio operativo de solo el 3,1%, frente al 21,5% recién publicado, y el informe no explica cómo espera que evolucione el resto del ejercicio.
La previsión de dividendo también se mantiene en 140,00 yenes por acción, 70,00 yenes a mitad de ejercicio y 70,00 yenes al cierre, frente a 135,00 yenes en el EF3/2026 (65,00 y 70,00), un aumento del 3,7% y alrededor del 38% del beneficio por acción previsto. Los estados financieros trimestrales adjuntos no fueron revisados por un auditor.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 50.333 | 44.422 | +13,3% |
| Beneficio bruto (millones de ¥) | 9.627 | 8.606 | +11,9% |
| Gastos de venta y administración (millones de ¥) | 4.438 | 4.335 | +2,4% |
| Beneficio operativo (millones de ¥) | 5.189 | 4.271 | +21,5% |
| Margen operativo | 10,3% | 9,6% | +0,7 pt |
| Beneficio ordinario (millones de ¥) | 5.612 | 4.987 | +12,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 3.470 | 3.345 | +3,7% |
| Resultado global (millones de ¥) | 12.573 | 2.903 | +333,0% |
| BPA (¥) | 65,56 | 61,80 | +6,1% |
| Construcción de instalaciones — ingresos (millones de ¥) | 45.029 | 39.400 | +14,3% |
| Construcción de instalaciones — beneficio del segmento (millones de ¥) | 5.156 | 4.226 | +22,0% |
| Otros — ingresos (millones de ¥) | 5.304 | 5.022 | +5,6% |
| Otros — beneficio del segmento (millones de ¥) | 114 | 69 | +65,2% |
| Instalaciones eléctricas interiores — ingresos (millones de ¥) | 23.992 | 20.426 | +17,5% |
| Climatización y fontanería — ingresos (millones de ¥) | 8.080 | 6.465 | +25,0% |
| Instalaciones de información y telecomunicaciones — ingresos (millones de ¥) | 713 | 1.386 | −48,6% |
| Líneas de distribución — ingresos (millones de ¥) | 7.073 | 7.296 | −3,1% |
| Transmisión, subestaciones y líneas subterráneas — ingresos (millones de ¥) | 2.991 | 1.842 | +62,4% |
| Pedidos recibidos, individual (millones de ¥) | 81.626 | 61.079 | +33,6% |
| Cartera de pedidos al 30 de junio, individual, interanual (millones de ¥) | 233.407 | 176.285 | +32,4% |
| Activos totales (millones de ¥) | 313.245 | 317.819 | −1,4% |
| Pasivo total (millones de ¥) | 56.583 | 69.995 | −19,2% |
| Patrimonio neto (millones de ¥) | 256.662 | 247.823 | +3,6% |
| Patrimonio atribuible a la matriz (millones de ¥) | 252.930 | 244.246 | +3,6% |
| Ratio de fondos propios | 80,7% | 76,9% | +3,8 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 245.000 | — | +7,5% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 27.000 | — | +3,1% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 29.500 | — | +7,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 19.700 | — | +6,6% |
| Previsión EF3/2027 — BPA (¥) | 372,12 | — | — |
| Dividendo anual por acción (¥) | 140,00 | 135,00 | +3,7% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.