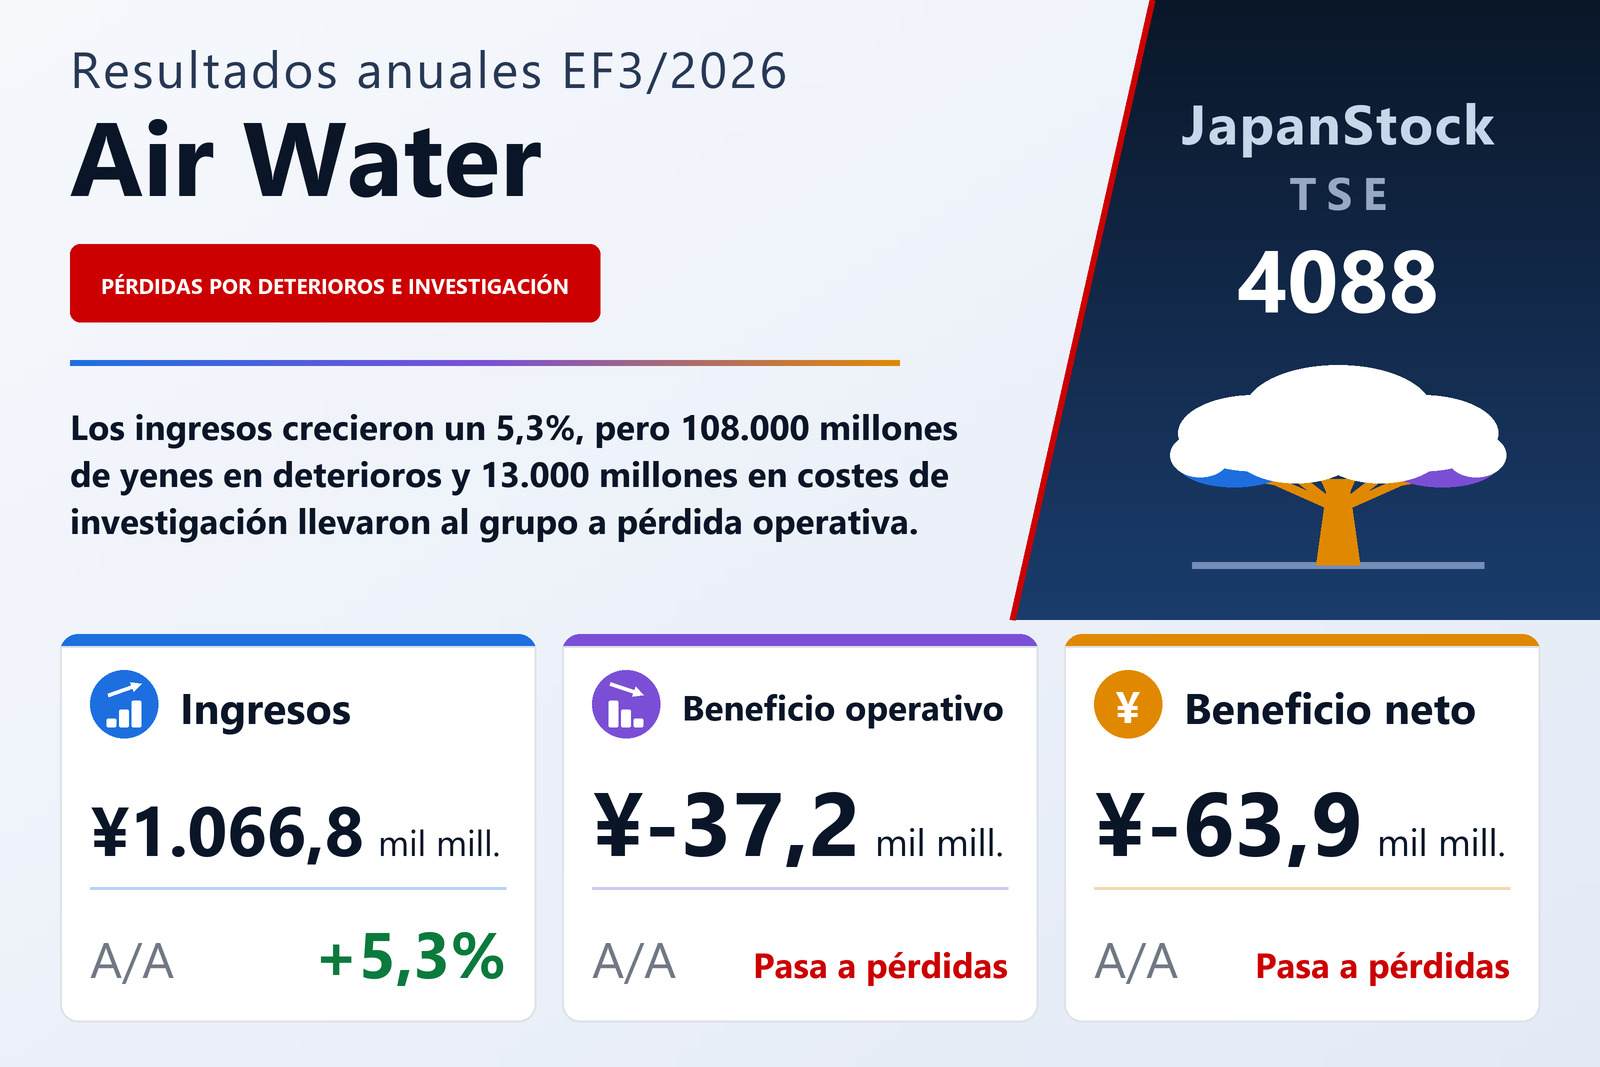
Los ingresos subieron un 5,3%; todas las líneas de beneficio pasaron a pérdidas
Air Water Inc. (TSE: 4088), el grupo con sede en Osaka cuyas actividades van de los gases industriales y medicinales al GLP, los materiales dentales, el procesado de alimentos, la logística y la sal, publicó el 31 de julio de 2026 sus resultados consolidados del ejercicio comprendido entre el 1 de abril de 2025 y el 31 de marzo de 2026, bajo NIIF. Los ingresos crecieron un 5,3% hasta 1.066.795 millones de yenes. El beneficio operativo de 62.538 millones del año anterior se convirtió en una pérdida operativa de 37.157 millones, el beneficio antes de impuestos de 60.869 millones en una pérdida antes de impuestos de 51.447 millones, y el beneficio atribuible a los propietarios de la matriz de 39.929 millones en una pérdida de 63.949 millones, es decir, 279,01 yenes por acción frente a un beneficio de 174,58. Las acciones cotizan en las bolsas de Tokio y Sapporo. El comunicado lleva fecha de un mes después de la junta general del 29 de junio de 2026 y fija el 31 de julio de 2026 como fecha prevista de presentación del informe anual de valores.
La línea bruta resistió. El beneficio bruto creció un 7,4% hasta 240.297 millones y el margen bruto subió ligeramente del 22,1% al 22,5%. Casi todo lo que hay debajo fue en sentido contrario. Los gastos de venta, generales y administrativos aumentaron un 19,4% hasta 201.529 millones, un alza de 32.751 millones, aproximadamente el doble de los 16.537 millones que ganó el beneficio bruto. Los otros gastos se dispararon hasta 99.990 millones desde 9.414 millones, compensados solo en parte por otros ingresos de 20.063 millones frente a 12.638 millones y por 4.001 millones de resultado por puesta en equivalencia. La cuenta de resultados no desglosa los otros gastos, pero el análisis de la dirección cita tres partidas extraordinarias del ejercicio: pérdidas por deterioro del fondo de comercio y del inmovilizado de 107.981 millones, costes relacionados con la investigación de 13.036 millones derivados de la contabilidad irregular y una ganancia de 12.325 millones por adquisición por etapas reconocida en una nueva consolidación. El informe no indica en qué líneas se contabiliza cada una.
Lo que encontró la investigación
Las pérdidas llegan tras un caso de contabilidad irregular que el informe expone con detalle. En julio de 2025 Air Water detectó una contabilización irregular de existencias en su filial consolidada Nippon Helium. En septiembre de 2025 su revisión interna halló un tratamiento similar de existencias y suministros almacenados en otras dos filiales consolidadas y en el propio Departamento de Gas para Plantas de la compañía, y el auditor externo señaló las mismas cuestiones durante su auditoría. Una investigación interna dirigida por miembros externos de la comisión de auditoría y supervisión concluyó que directivos o empleados de la compañía podrían haber participado en esos cuatro casos, y el 9 de octubre de 2025 la empresa creó un comité especial de investigación formado por expertos externos para determinar si había ocurrido lo mismo en otras partes del grupo. El comité entregó informes el 12 de febrero de 2026 (con fecha de corte 9 de febrero) y el 31 de marzo de 2026, y un informe complementario el 19 de junio de 2026.
La investigación concluyó que, en un contexto de presión excesiva de la alta dirección para alcanzar los objetivos de ventas y beneficios, se había practicado de forma generalizada y por diversos métodos una contabilidad irregular destinada a inflar ventas y beneficios en la compañía y en un número considerable de filiales y asociadas: existencias sobrevaloradas, aplazamiento de amortizaciones de activos, ventas sobrevaloradas y registradas por anticipado, ventas infladas mediante intermediarios innecesarios, provisiones eludidas y gastos sin valor de activo registrados como activos. En la filial de prevención de desastres Air Water Safety Service, las prácticas incluyeron la sobrevaloración de productos en curso, la manipulación del periodo de imputación de ventas y el traslado de beneficios mediante reasignación de costes, junto con documentos falsificados para ocultarlo. En la filial de productos del agua de mar Nihonkaisui, se habían capitalizado arbitrariamente costes de reparaciones periódicas de planta y de personal, operaciones como agente que debían presentarse en neto se presentaron en bruto y se trasladaron costes entre divisiones. Una autoinspección posterior de la compañía halló además pérdidas por deterioro del inmovilizado no registradas, que surgían al corregir los asientos irregulares, y pérdidas de valoración no registradas en inversiones y préstamos a sociedades vinculadas.
Air Water concluyó que las incorrecciones resultantes debían corregirse retroactivamente en los estados financieros de sus informes anuales, semestrales y trimestrales ya presentados, y ha presentado informes rectificados. El informe señala que el efecto extraordinario conjunto de las conclusiones del comité y de la autoinspección se ha reflejado en los resultados tanto de este ejercicio como de ejercicios anteriores, de modo que las cifras del EF3/2025 usadas como comparación en este comunicado son las corregidas; el comunicado no reproduce las cifras publicadas originalmente. Solo las correcciones de ingresos ascendieron a −64.714 millones en el EF3/2026, de los que −57.789 millones corresponden a pasar operaciones a presentación neta y 557 millones a la imputación temporal, y a −62.859 millones en el EF3/2025, de los que −55.962 millones corresponden a la presentación neta y −5.880 millones a la imputación temporal, en un gran número de operaciones. Los ingresos de Air Water Safety Service incluidos en los estados consolidados fueron de 25.176 millones este año, con un coste de ventas de 16.722 millones, y de 23.760 millones el año pasado, con un coste de ventas de 16.918 millones.
La compañía advierte de que las rectificaciones podrían considerarse infracciones de las normas de información de la Ley de Instrumentos Financieros y Mercados, lo que podría dar lugar a una investigación de las autoridades o a una orden de pago de un recargo administrativo; como el efecto no puede estimarse razonablemente, no se ha reflejado nada en los estados financieros. Los costes también continuarán. Además de los honorarios del comité y del coste de corregir resultados anteriores, Air Water recurre a expertos externos para diseñar medidas contra la repetición —basadas en la reforma de la cultura corporativa, la reforma de la gobernanza, la reconstrucción de la gestión y del control interno y la revisión de la estrategia de toda la compañía, incluida la cartera de negocios— y para elaborar un plan de mejora y un informe de situación. Prevé contabilizar esos costes a partir del primer trimestre del EF3/2027, cifra el importe ya incurrido a la fecha del informe en aproximadamente 11.226 millones y espera que la cifra final aumente porque el apoyo continúa.
107.981 millones en deterioros, la mayor parte en Digital e Industria
Por otra parte, Air Water revisó los planes de negocio de inversiones pasadas a la luz del entorno empresarial y de la rentabilidad futura y, tras analizar su recuperabilidad, registró pérdidas por deterioro del fondo de comercio, del inmovilizado y de otras partidas por 107.981 millones, que según indica se concentraron en negocios en el extranjero, frente a 9.518 millones un año antes. Por segmentos, Digital e Industria asumió 70.645 millones, incluidos fondo de comercio e inmovilizado de su unidad Global Engineering; Salud y seguridad, 17.896 millones, centrados en el fondo de comercio de la unidad de cuidado dental; Otros negocios, 11.414 millones en dos filiales de generación eléctrica, entre ellas la operadora de la central de biomasa de Onahama, por un grave deterioro del entorno debido a la inflación y a la debilidad del yen; Soluciones energéticas, 4.036 millones por inmovilizado de la unidad Green Innovation; y Agro y alimentación, 3.484 millones, centrados en el fondo de comercio de la unidad Foods. Otros 504 millones corresponden a activos corporativos no asignados a ningún segmento.
Cuatro de cinco segmentos elevaron ingresos; los cinco ganaron menos
Las cifras por segmento son ingresos de clientes externos y beneficio operativo del segmento, con el EF3/2025 reexpresado según una nueva estructura que trasladó a Digital e Industria los gases industriales en India y Norteamérica, el negocio de SAI de alta potencia y la ingeniería nacional. Digital e Industria, el mayor segmento, fue el único cuyos ingresos cayeron, un 4,2% hasta 329.938 millones, y pasó de un beneficio de 30.113 millones a una pérdida de 40.888 millones, que incluye los deterioros de Global Engineering y un coste extraordinario por la salida de parte del negocio de equipos criogénicos. Dentro del segmento, la gestión de precios sostuvo los gases industriales, mientras que el suministro de gas a la siderurgia bajó por el cierre de algunos altos hornos; las ventas de gases y de equipos de control térmico para semiconductores crecieron por la fuerte demanda ligada a la IA generativa; en India, la operación de las plantas fue inestable todo el año porque el mantenimiento de los altos hornos de los clientes se prolongó; en Norteamérica se revisó parte del negocio de equipos criogénicos tras caer la demanda relacionada con el hidrógeno por la política estadounidense; y los generadores de emergencia fueron débiles ante la creciente competencia de fabricantes chinos.
Los otros cuatro elevaron ingresos pero ganaron menos. Salud y seguridad creció un 21,8% hasta 268.471 millones, apoyado en los materiales y equipos digitales dentales y en un negocio de venta por correo de suministros dentales consolidado desde el tercer trimestre, pero su beneficio cayó un 13,0% hasta 10.395 millones, porque los productos médicos sufrieron una menor demanda hospitalaria y se registró el deterioro de cuidado dental. Otros negocios subió un 5,4% hasta 216.894 millones gracias a la marcha estable de la sal, el tratamiento de aguas, la actividad comercial y la logística, pero su beneficio se hundió un 80,3% hasta 1.475 millones tras los deterioros de las filiales eléctricas. Agro y alimentación creció un 2,2% hasta 152.988 millones con un beneficio un 26,5% menor, de 3.664 millones, y Soluciones energéticas subió un 6,3% hasta 98.502 millones con un beneficio un 21,4% menor, de 6.394 millones; el informe indica que ambos incluyen efectos extraordinarios de deterioros. El ajuste del beneficio de segmentos por eliminaciones entre segmentos y partidas de la sede no asignadas fue de −18.197 millones, frente a −106 millones un año antes, y el informe no desglosa ese cambio.
Por debajo de la línea operativa, los costes financieros se triplicaron y aun así hubo impuestos
Los costes financieros se multiplicaron por más de tres, hasta 18.490 millones desde 5.778 millones, frente a unos ingresos financieros de 4.200 millones. El estado de flujos de efectivo suma de nuevo 12.528 millones de otros costes financieros como partida sin efecto en caja, frente a 178 millones un año antes, junto a gastos por intereses de 5.842 millones; el informe no explica esos otros costes financieros. Pese a la pérdida antes de impuestos de 51.447 millones se registró un gasto por impuesto sobre beneficios de 14.834 millones, de modo que la pérdida del ejercicio alcanzó 66.282 millones, de los que los intereses minoritarios asumieron 2.332 millones. El otro resultado global fue positivo en 36.350 millones, sobre todo por 21.034 millones de ganancias de valor razonable en activos financieros y 10.233 millones en coberturas de flujos de efectivo, lo que dejó el resultado global total en −29.932 millones.
Fondo de comercio un tercio menor, más deuda y ratio de solvencia del 32,1%
El activo total era de 1.216.287 millones a 31 de marzo de 2026, 6.177 millones más, porque las existencias subieron hasta 121.761 millones desde 101.005 millones mientras el fondo de comercio caía un 34,1% hasta 51.587 millones y los activos intangibles bajaban a 31.976 millones desde 41.678 millones. El pasivo aumentó en 53.430 millones hasta 805.316 millones, sobre todo por bonos y préstamos, que sumaron 468.455 millones frente a 422.807 millones. El patrimonio atribuible a los propietarios de la matriz cayó un 11,8% hasta 390.229 millones, las ganancias acumuladas bajaron a 213.479 millones desde 290.533 millones y la proporción de patrimonio de los propietarios sobre el activo total pasó del 36,5% al 32,1%; el patrimonio por acción fue de 1.702,38 yenes frente a 1.929,76.
Aun así, el flujo de caja operativo aumentó hasta 107.583 millones desde 92.737 millones, porque la amortización y los deterioros son cargos sin efecto en caja que se suman a la pérdida antes de impuestos. Las salidas por inversión crecieron hasta 88.611 millones, incluidos 71.188 millones en inmovilizado material y 25.792 millones en la adquisición de filiales con cambio en el perímetro de consolidación, frente a 2.467 millones un año antes; durante el ejercicio se incorporaron al perímetro 20 sociedades, una matriz y sus 19 filiales. La financiación consumió 5.708 millones: un aumento neto de 62.256 millones en préstamos a corto plazo cubrió 53.725 millones de amortizaciones de préstamos a largo plazo, 18.463 millones de dividendos y un rescate de acciones preferentes de 6.522 millones. El efectivo y equivalentes cerró el ejercicio en 87.139 millones. Tras el cierre, con cargo a una línea de crédito sindicada comprometida de 113.000 millones firmada el 12 de febrero de 2026 para asegurar capital circulante y estabilizar sus finanzas, Air Water tomó prestados 30.000 millones el 29 de junio de 2026 y 17.000 millones el 29 de julio de 2026 de Sumitomo Mitsui Trust Bank, en ambos casos a un mes y sin garantía.
La previsión deja fuera la revisión estratégica y el dividendo queda sin determinar
Para el EF3/2027, Air Water prevé unos ingresos de 1.140.000 millones (+6,9%), un beneficio operativo de 48.000 millones, un beneficio antes de impuestos de 44.000 millones y un beneficio atribuible a los propietarios de 28.000 millones, o 122,15 yenes por acción, es decir, una vuelta a beneficios en todas las líneas. La compañía pasó a una nueva estructura directiva tras la junta general de junio de 2026 y estudia una nueva política de gestión, una estrategia de negocio y una revisión de su cartera; la previsión no incluye sus efectos, que comunicará cuando sea necesario una vez puedan estimarse razonablemente. Pese a la pérdida, el dividendo anual del EF3/2026 se mantuvo en 75,00 yenes por acción, pagado como 37,50 yenes a cuenta y 37,50 yenes al cierre, frente a 32,00 y 43,00 un año antes, decisión que la compañía basa en su situación financiera, su flujo de caja y la continuidad de la retribución al accionista; el total fue de 17.191 millones y el pago del dividendo final comenzó el 30 de junio de 2026. La previsión de dividendo del EF3/2027 está sin determinar mientras la compañía reconsidera su política de retribución junto con la revisión estratégica, y afirma que la comunicará en cuanto sea posible un cálculo razonable.
| Indicador | EF3/2026 | EF3/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.066.795 | 1.013.070 | +5,3% |
| Beneficio bruto (millones de ¥) | 240.297 | 223.760 | +7,4% |
| Margen bruto | 22,5% | 22,1% | +0,4 pt |
| Gastos de venta y administración (millones de ¥) | 201.529 | 168.778 | +19,4% |
| Otros gastos (millones de ¥) | 99.990 | 9.414 | +962,1% |
| Pérdidas por deterioro (millones de ¥) | 107.981 | 9.518 | +1.034,5% |
| Costes relacionados con la investigación (millones de ¥) | 13.036 | — | nuevo |
| Beneficio operativo (millones de ¥) | −37.157 | 62.538 | de beneficio a pérdida |
| Costes financieros (millones de ¥) | 18.490 | 5.778 | +220,0% |
| Beneficio antes de impuestos (millones de ¥) | −51.447 | 60.869 | de beneficio a pérdida |
| Impuesto sobre beneficios (millones de ¥) | 14.834 | 21.898 | −32,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | −63.949 | 39.929 | de beneficio a pérdida |
| BPA (¥) | −279,01 | 174,58 | de beneficio a pérdida |
| Resultado global (millones de ¥) | −29.932 | 38.282 | de beneficio a pérdida |
| Digital e Industria — ingresos (millones de ¥) | 329.938 | 344.462 | −4,2% |
| Digital e Industria — beneficio del segmento (millones de ¥) | −40.888 | 30.113 | de beneficio a pérdida |
| Soluciones energéticas — ingresos (millones de ¥) | 98.502 | 92.677 | +6,3% |
| Soluciones energéticas — beneficio del segmento (millones de ¥) | 6.394 | 8.131 | −21,4% |
| Salud y seguridad — ingresos (millones de ¥) | 268.471 | 220.468 | +21,8% |
| Salud y seguridad — beneficio del segmento (millones de ¥) | 10.395 | 11.942 | −13,0% |
| Agro y alimentación — ingresos (millones de ¥) | 152.988 | 149.716 | +2,2% |
| Agro y alimentación — beneficio del segmento (millones de ¥) | 3.664 | 4.987 | −26,5% |
| Otros negocios — ingresos (millones de ¥) | 216.894 | 205.746 | +5,4% |
| Otros negocios — beneficio del segmento (millones de ¥) | 1.475 | 7.469 | −80,3% |
| Ajuste del beneficio de segmentos (millones de ¥) | −18.197 | −106 | n.s. |
| Activos totales (millones de ¥) | 1.216.287 | 1.210.110 | +0,5% |
| Fondo de comercio (millones de ¥) | 51.587 | 78.224 | −34,1% |
| Bonos y préstamos (millones de ¥) | 468.455 | 422.807 | +10,8% |
| Patrimonio atribuible a la matriz (millones de ¥) | 390.229 | 442.215 | −11,8% |
| Ratio de fondos propios | 32,1% | 36,5% | −4,4 pt |
| Flujo de caja operativo (millones de ¥) | 107.583 | 92.737 | +16,0% |
| Flujo de caja de inversión (millones de ¥) | −88.611 | −60.276 | n.s. |
| Flujo de caja de financiación (millones de ¥) | −5.708 | −28.261 | n.s. |
| Efectivo y equivalentes (millones de ¥) | 87.139 | 73.227 | +19,0% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 1.140.000 | — | +6,9% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 48.000 | — | de pérdida a beneficio |
| Previsión EF3/2027 — beneficio antes de impuestos (millones de ¥) | 44.000 | — | de pérdida a beneficio |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 28.000 | — | de pérdida a beneficio |
| Previsión EF3/2027 — BPA (¥) | 122,15 | — | de pérdida a beneficio |
| Dividendo anual por acción (¥) | 75,00 | 75,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.