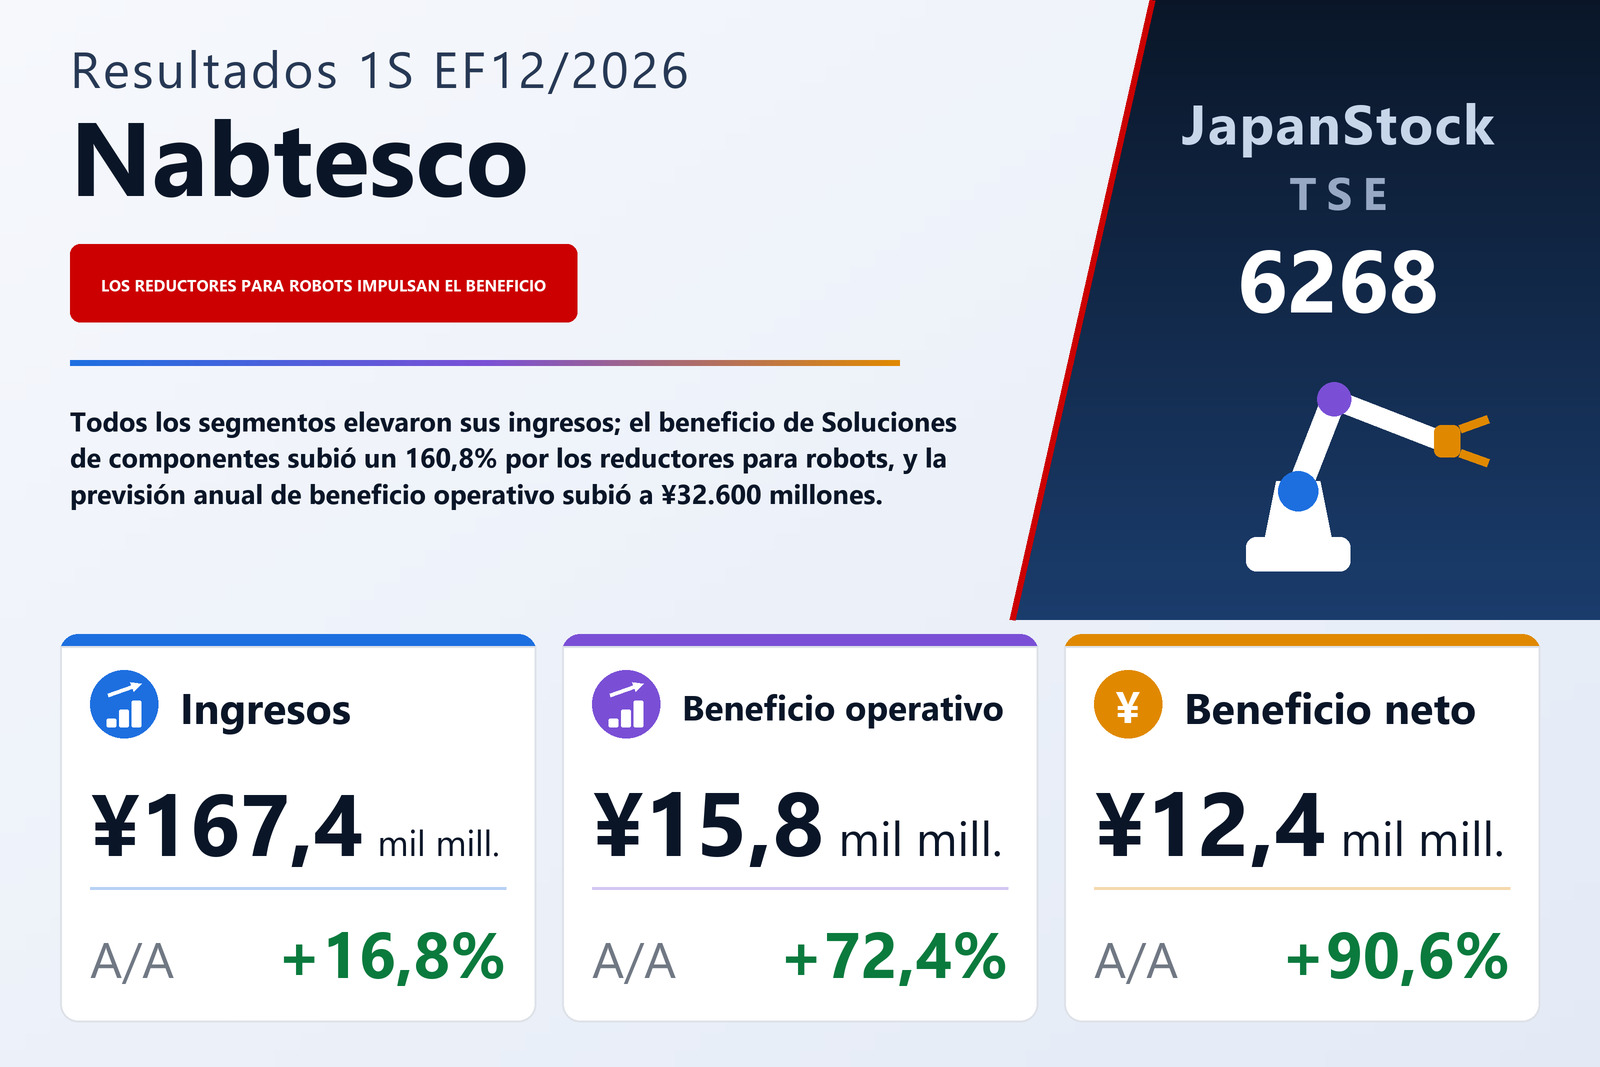
Todos los segmentos crecieron y los costes avanzaron menos que las ventas
Nabtesco Corporation (TSE: 6268), cuyas actividades abarcan reductores de precisión para robots industriales, sistemas de freno y de puertas para vehículos ferroviarios, componentes para aeronaves y buques, y puertas automáticas para edificios y andenes, publicó el 31 de julio de 2026 sus resultados consolidados del primer semestre, del 1 de enero al 30 de junio de 2026, bajo NIIF. Los ingresos crecieron un 16,8% hasta 167.401 millones de yenes, el beneficio operativo un 72,4% hasta 15.846 millones, el beneficio antes de impuestos un 124,0% hasta 19.134 millones y el beneficio atribuible a los propietarios de la matriz un 90,6% hasta 12.416 millones, con un beneficio básico de 105,94 yenes por acción frente a 54,20. Los pedidos recibidos aumentaron un 33,1% hasta 198.478 millones, muy por delante de las ventas.
La aritmética operativa es sencilla. El coste de ventas subió un 14,7% hasta 115.180 millones, menos que los ingresos, de modo que el beneficio bruto creció un 21,8% hasta 52.221 millones y el margen bruto se amplió del 29,9% al 31,2%. Los gastos de venta, generales y administrativos aumentaron solo un 9,1% hasta 37.314 millones, algo más de la mitad del ritmo de los ingresos, y otros ingresos de 1.376 millones frente a otros gastos de 438 millones aportaron un neto de 938 millones, frente a 546 millones. El margen operativo pasó así del 6,4% al 9,5%. El informe atribuye la mejora a las mayores ventas de los segmentos Soluciones de componentes, Soluciones de transporte y Soluciones de accesibilidad y al efecto de Project 10, su programa de mejora de la rentabilidad.
La venta del negocio hidráulico altera la comparación
La comparación interanual no es homogénea en todas las líneas. En virtud de un acuerdo firmado con Comer Industries S.p.A. el 31 de julio de 2025, Nabtesco traspasó su negocio de equipos hidráulicos a una filial íntegramente participada de nueva creación, Comtesco, el 31 de diciembre de 2025, y completó la transmisión del 70% de las acciones de Comtesco el 1 de enero de 2026; Comtesco es ahora una participada por el método de la participación. Como el negocio hidráulico se clasificó como actividad interrumpida, los ingresos, el beneficio operativo y el beneficio antes de impuestos del año anterior corresponden solo a las actividades continuadas, mientras que el beneficio semestral y el beneficio atribuible a los propietarios del año anterior incluyen actividades continuadas e interrumpidas. Tres sociedades, entre ellas Comtesco y Nabtesco Power Control (Thailand) Co., Ltd., salieron del perímetro de consolidación.
Eso pesa sobre todo en la última línea. Los 6.513 millones atribuibles a los propietarios del año anterior incluían 709 millones del negocio interrumpido; frente a los 5.804 millones de las actividades continuadas, los 12.416 millones de este año suponen un alza de alrededor del 113,9% y no del 90,6% declarado. Con el mismo criterio, el beneficio básico por acción de las actividades continuadas pasó de 48,30 a 105,94 yenes.
Por debajo del beneficio operativo, el método de la participación aporta 3.177 millones
El beneficio antes de impuestos aumentó en 10.591 millones hasta 19.134 millones, un salto mucho mayor que en la línea operativa. Los ingresos financieros fueron de 749 millones frente a 223 millones, sobre todo ganancias por diferencias de cambio, y los gastos financieros, principalmente intereses, de 637 millones frente a 833 millones. El mayor vuelco individual fue la participación en resultados de las inversiones por el método de la participación: 3.177 millones frente a una pérdida de 40 millones. El informe no indica qué participadas lo generaron. Los impuestos sobre beneficios fueron de 6.186 millones frente a 2.408 millones, lo que dejó un beneficio de las actividades continuadas de 12.949 millones frente a 6.135 millones, de los que 533 millones correspondieron a los intereses minoritarios. El resultado global fue de 18.187 millones frente a 5.112 millones, impulsado por diferencias de conversión de +2.917 millones frente a −3.036 millones un año antes y por una ganancia de 2.322 millones en activos financieros a valor razonable con cambios en otro resultado global.
Los reductores para robots lideran la mejora del beneficio; Transporte es el que más gana
Soluciones de componentes elevó sus ingresos un 23,6% hasta 45.521 millones y su beneficio de segmento un 160,8% hasta 4.841 millones, el mayor aumento de beneficio de todos los segmentos con 2.985 millones, con pedidos un 26,0% más altos, de 47.990 millones. El informe señala que la demanda de reductores de precisión fue fuerte para robots industriales, sobre todo para fabricantes de automóviles de China y Corea del Sur, y para la industria en general. Soluciones de transporte siguió siendo el segmento que más gana: ingresos de 54.422 millones, un 17,1% más, beneficio de segmento de 9.349 millones, un 31,8% más, y pedidos un 52,8% más altos, de 78.420 millones. Dentro de él, las ventas de equipos navales subieron con fuerza por la demanda de buques de nueva construcción, sobre todo en China, y de mantenimiento, reparación y revisión; los equipos aeronáuticos crecieron por la demanda de aviación comercial; los equipos para vehículos comerciales avanzaron con la recuperación gradual del mercado nacional; y los equipos ferroviarios se mantuvieron estables, ya que la demanda firme en Japón y en el metro chino compensó la caída de las ventas europeas tras la venta de una filial europea.
Soluciones de accesibilidad, el negocio de puertas automáticas, elevó sus ingresos un 12,2% hasta 58.998 millones y su beneficio de segmento un 33,6% hasta 5.675 millones, gracias a la demanda firme de puertas para edificios en el exterior y de puertas de andén en Japón, además del viento de cola cambiario; los pedidos subieron un 19,1% hasta 60.969 millones. El segmento Otros, principalmente máquinas de envasado, aumentó sus ingresos un 14,3% hasta 8.459 millones por la inversión de los fabricantes de alimentos japoneses, pero su beneficio cayó un 29,7% hasta 490 millones, y el informe no explica la caída. Los costes corporativos no asignados se redujeron a 4.510 millones desde 4.700 millones. Por ubicación del cliente, las ventas subieron un 11,5% en Japón hasta 82.492 millones, un 17,7% en Europa hasta 32.987 millones, un 24,9% en China hasta 24.696 millones y un 27,0% en Norteamérica hasta 14.523 millones.
La cartera de pedidos creció más deprisa que las ventas. Al cierre del periodo se situaba en 211.132 millones frente a 170.576 millones un año antes, de los que 124.197 millones correspondían a Soluciones de transporte, frente a 96.207 millones.
Los ingresos de la venta elevan la caja y cancelan deuda a largo plazo
El activo total bajó un 1,7% hasta 455.904 millones desde 463.991 millones a 31 de diciembre de 2025, sobre todo porque 43.665 millones de activos mantenidos para la venta salieron del balance con el negocio hidráulico y los deudores comerciales cayeron en 9.658 millones. En sentido contrario, el efectivo y equivalentes aumentó en 26.243 millones hasta 99.583 millones, las inversiones por el método de la participación en 10.414 millones y las existencias en 5.031 millones. El pasivo se redujo en 15.608 millones hasta 159.549 millones: los préstamos no corrientes bajaron de 10.039 millones a 30 millones, mientras que los corrientes subieron de 34.946 millones a 43.397 millones. El patrimonio atribuible a los propietarios de la matriz creció en 12.552 millones hasta 284.484 millones, lo que elevó la ratio de solvencia del 58,6% al 62,4%.
El flujo de caja operativo fue de 22.029 millones frente a 20.327 millones. Las actividades de inversión aportaron 11.476 millones, frente a una salida de 10.253 millones un año antes, principalmente por 18.204 millones cobrados por la venta de acciones de filiales; la inversión en inmovilizado material bajó a 2.400 millones desde 7.020 millones. El flujo de caja libre fue así de 33.505 millones frente a 10.074 millones. Las actividades de financiación consumieron 8.460 millones, sobre todo en dividendos.
Previsión elevada, dividendo sin cambios y recompra de hasta 15.000 millones de yenes
Nabtesco elevó su previsión anual del EF12/2026 respecto a las cifras publicadas el 30 de abril de 2026. Ahora espera unos ingresos de 344.000 millones (antes 327.000 millones; +11,7% sobre el EF12/2025), un beneficio operativo de 32.600 millones (antes 27.700 millones; +57,3%), un beneficio antes de impuestos de 36.300 millones (antes 28.600 millones; +67,6%) y un beneficio atribuible a los propietarios de 24.100 millones (antes 18.600 millones; +53,6%), para un beneficio por acción de 206,20 yenes frente a los 158,72 anteriores. El informe cita el aumento de la demanda de reductores de precisión, puertas automáticas y equipos navales y un efecto cambiario para el alza de los ingresos, y el aumento de ventas, la contención de gastos y el mayor resultado por el método de la participación para las líneas de beneficio. La mayor revisión por segmentos corresponde a Soluciones de componentes, cuya previsión de beneficio operativo pasó de 7.000 millones a 9.700 millones. El primer semestre aportó el 48,7% de la nueva previsión de ingresos y el 48,6% de la de beneficio operativo, lo que implica un beneficio operativo en el segundo semestre de unos 16.754 millones, algo superior al del primero.
La previsión de dividendo no cambia: un dividendo a cuenta de 41,00 yenes, pagadero a partir del 31 de agosto de 2026, y 41,00 yenes previstos al cierre, para un total anual de 82,00 yenes frente a 80,00. Como hecho posterior, el consejo acordó el 31 de julio de 2026 recomprar hasta 4 millones de acciones (el 3,40% de las acciones en circulación excluida la autocartera) o 15.000 millones de yenes mediante compras en el mercado de la Bolsa de Tokio entre el 3 de agosto y el 30 de noviembre de 2026, y amortizar todas las acciones adquiridas el 15 de diciembre de 2026. El objetivo declarado es aumentar el valor por acción para el accionista y mejorar la eficiencia del capital.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 167.401 | 143.272 | +16,8% |
| Beneficio bruto (millones de ¥) | 52.221 | 42.863 | +21,8% |
| Margen bruto | 31,2% | 29,9% | +1,3 pt |
| Gastos de venta y administración (millones de ¥) | 37.314 | 34.215 | +9,1% |
| Beneficio operativo (millones de ¥) | 15.846 | 9.194 | +72,4% |
| Margen operativo | 9,5% | 6,4% | +3,1 pt |
| Beneficio antes de impuestos (millones de ¥) | 19.134 | 8.544 | +124,0% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 12.416 | 6.513 | +90,6% |
| Resultado global (millones de ¥) | 18.187 | 5.112 | +255,8% |
| BPA (¥) | 105,94 | 54,20 | +95,5% |
| Pedidos recibidos (millones de ¥) | 198.478 | 149.113 | +33,1% |
| Soluciones de componentes — ingresos (millones de ¥) | 45.521 | 36.821 | +23,6% |
| Soluciones de componentes — beneficio del segmento (millones de ¥) | 4.841 | 1.856 | +160,8% |
| Soluciones de transporte — ingresos (millones de ¥) | 54.422 | 46.467 | +17,1% |
| Soluciones de transporte — beneficio del segmento (millones de ¥) | 9.349 | 7.093 | +31,8% |
| Soluciones de accesibilidad — ingresos (millones de ¥) | 58.998 | 52.585 | +12,2% |
| Soluciones de accesibilidad — beneficio del segmento (millones de ¥) | 5.675 | 4.247 | +33,6% |
| Otros — ingresos (millones de ¥) | 8.459 | 7.399 | +14,3% |
| Otros — beneficio del segmento (millones de ¥) | 490 | 697 | −29,7% |
| Activos totales (millones de ¥) | 455.904 | 463.991 | −1,7% |
| Patrimonio atribuible a la matriz (millones de ¥) | 284.484 | 271.932 | +4,6% |
| Ratio de fondos propios | 62,4% | 58,6% | +3,8 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 344.000 | — | +11,7% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 32.600 | — | +57,3% |
| Previsión EF12/2026 — beneficio antes de impuestos (millones de ¥) | 36.300 | — | +67,6% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 24.100 | — | +53,6% |
| Previsión EF12/2026 — BPA (¥) | 206,20 | — | +56,7% |
| Dividendo anual por acción (¥) | 82,00 | 80,00 | +2,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.