Válvulas reductoras de presión en Japón y un yen débil en el exterior
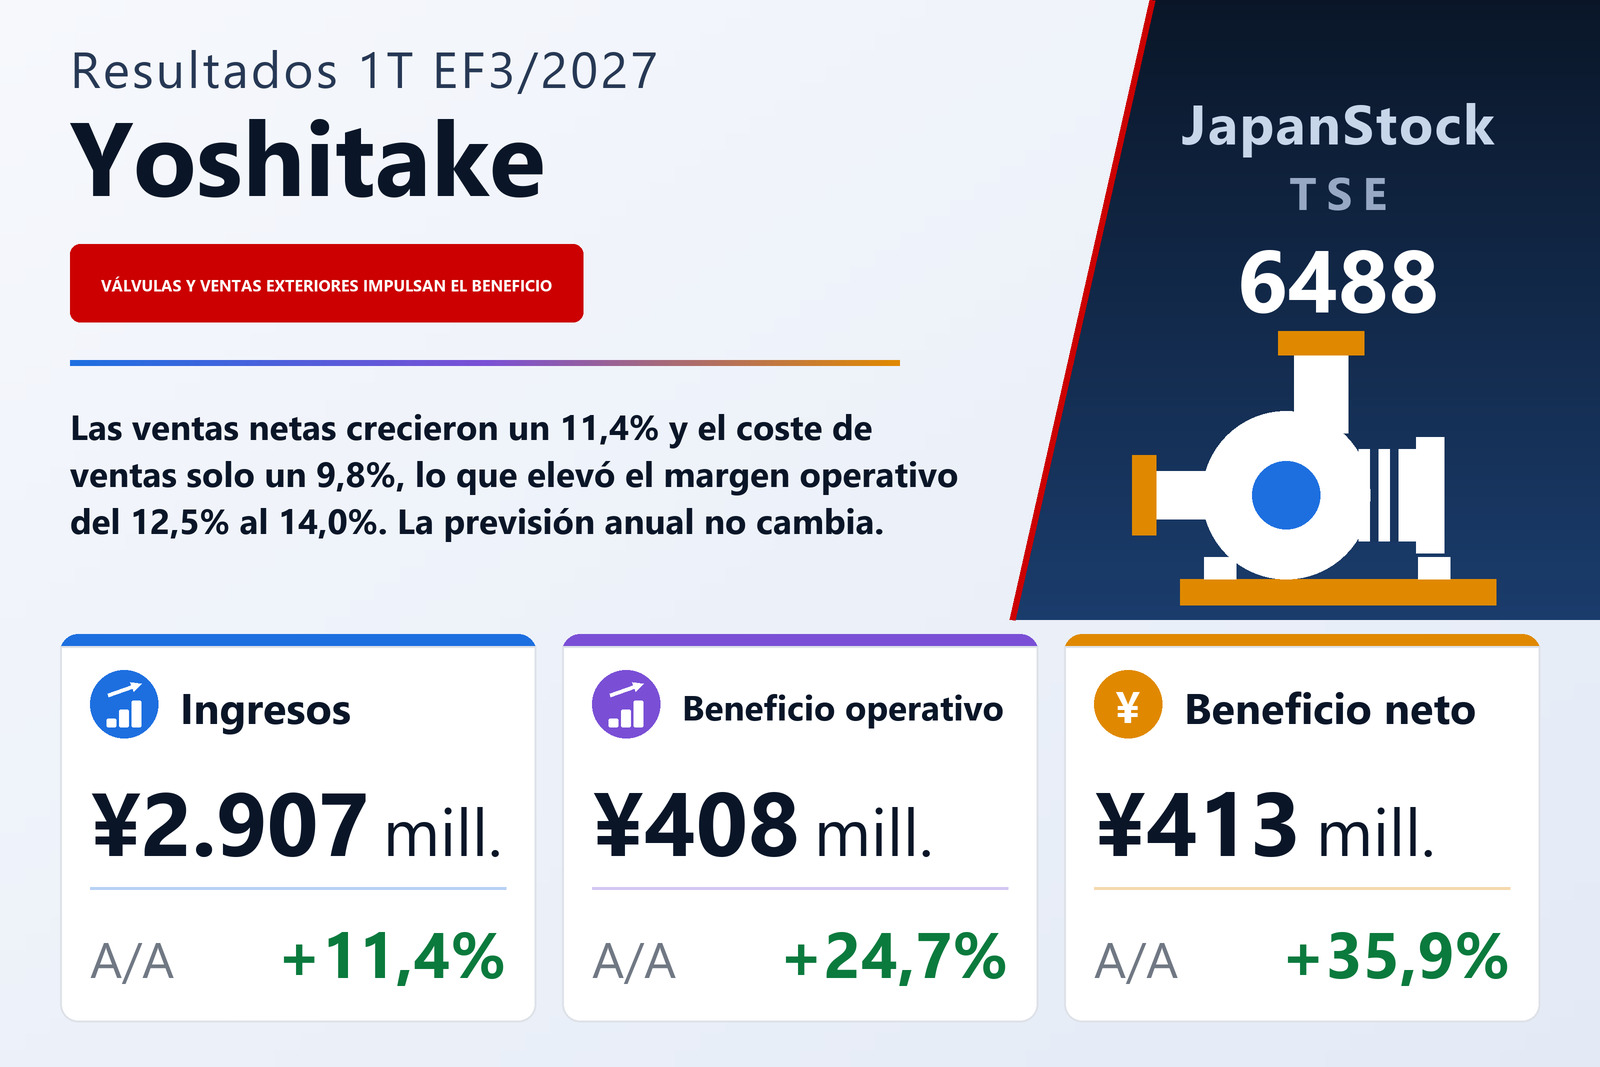
Yoshitake Inc. (TSE: 6488), fabricante de válvulas de control de fluidos cuyo producto principal es la válvula reductora de presión, publicó el 31 de julio de 2026 sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Las ventas netas crecieron un 11,4% hasta 2.907 millones de yenes, el beneficio operativo un 24,7% hasta 408 millones, el beneficio ordinario un 32,5% hasta 569 millones y el beneficio atribuible a los propietarios de la matriz un 35,9% hasta 413 millones, para un resultado de 32,48 yenes por acción frente a 23,89. El informe indica que las acciones cotizan en la Bolsa de Tokio sin precisar el segmento de mercado, y señala que los estados trimestrales no fueron revisados por un auditor.
La compañía atribuye el crecimiento de las ventas a las dos mitades de su clientela. En Japón, las ventas de sus válvulas reductoras de presión se mantuvieron firmes y, en el mercado de equipos industriales, dos productos funcionaron bien: una camisa (jacket) a la que la empresa atribuye efectos de ahorro energético y reducción de CO2, y los mezcladores magnéticos vendidos a hospitales y a plantas farmacéuticas, alimentarias y químicas. Por ello las ventas nacionales superaron las del año anterior. Las ventas en el exterior también crecieron, impulsadas, según el informe, por la debilidad del yen. El documento no desglosa el total entre clientes nacionales y extranjeros.
El coste de ventas creció menos que las ventas, y los gastos generales aún menos
La aritmética de los márgenes explica por qué el beneficio superó a las ventas. El coste de ventas subió un 9,8% hasta 1.749 millones frente a un avance de las ventas del 11,4%, de modo que el beneficio bruto creció un 14,0% hasta 1.158 millones y el margen bruto se amplió del 38,9% al 39,8%. Los gastos de venta, generales y administrativos aumentaron un 8,9% hasta 749 millones, menos que las ventas y que el beneficio bruto, lo que llevó el margen operativo del 12,5% al 14,0%. El informe atribuye la mejora del beneficio a una producción más eficiente, a la reducción de horas de trabajo y a un recorte de costes exhaustivo. La depreciación fue de 137 millones frente a 127 millones, y la amortización del fondo de comercio se mantuvo en 32 millones.
Por debajo de la línea operativa: un vuelco cambiario, en parte compensado
El beneficio ordinario creció todavía más deprisa, un 32,5%, y la cuenta de resultados muestra por qué. Una ganancia cambiaria de 31 millones sustituyó a una pérdida cambiaria de 80 millones un año antes, un vuelco de unos 112 millones. En sentido contrario, los ingresos por distribuciones de inversiones cayeron a 1 millón desde 68 millones, y el resultado por el método de la participación bajó a 94 millones desde 97 millones. El resultado no operativo neto fue de 160 millones frente a 102 millones. El comentario de la dirección no trata las partidas no operativas.
No hubo partidas extraordinarias, por lo que el beneficio antes de impuestos igualó al ordinario, 569 millones. Los impuestos subieron a 156 millones desde 123 millones, un tipo efectivo de aproximadamente el 27,6% frente al 28,8%. El beneficio trimestral fue de 412 millones y, como los intereses minoritarios soportaron una pequeña pérdida, el beneficio atribuible a los propietarios de la matriz fue algo mayor, 413 millones. El resultado global se disparó un 689,4% hasta 533 millones desde 67 millones, sobre todo porque un año antes la participación del grupo en el otro resultado global de las filiales por el método de la participación fue una pérdida de 228 millones, frente a una ganancia de 59 millones este trimestre.
Crecieron los dos segmentos geográficos, Asia más en beneficio
Yoshitake informa de dos segmentos geográficos. Japón registró ventas a clientes externos de 2.107 millones, un 12,1% más, y un beneficio del segmento de 284 millones, un 18,3% más. Asia registró ventas externas de 799 millones, un 9,6% más, y un beneficio del segmento de 119 millones, un 24,4% más. El informe no da porcentajes por segmento; estos se calculan a partir de sus cifras. Asia vendió además 655 millones a otros segmentos del grupo, frente a 508 millones un año antes, por lo que sus ventas incluidas las transferencias entre segmentos crecieron un 17,6% hasta 1.455 millones. El beneficio de los segmentos sumó 404 millones, conciliados con los 408 millones de beneficio operativo mediante eliminaciones entre segmentos y un ajuste de existencias.
La caja se desplazó hacia valores de inversión
El activo total bajó en 256 millones hasta 21.049 millones respecto al 31 de marzo de 2026. Los valores de inversión aumentaron en 927 millones, mientras que la caja bajó en 648 millones y los valores a corto plazo en 586 millones. El pasivo se redujo en 340 millones hasta 2.484 millones, sobre todo porque el impuesto sobre beneficios a pagar cayó en 487 millones, compensado en parte por un aumento de 189 millones en efectos y cuentas a pagar y de 98 millones en préstamos a corto plazo. El patrimonio neto creció en 83 millones hasta 18.564 millones: los dividendos de 445 millones redujeron las reservas en 32 millones, mientras que el ajuste por conversión de moneda extranjera aumentó en 111 millones. La ratio de solvencia mejoró del 86,0% al 87,5% y el patrimonio neto por acción fue de 1.448,38 yenes. No se elaboró estado de flujos de efectivo trimestral.
Desde este trimestre, una filial consolidada trasladó su cierre de ejercicio del 31 de enero al 31 de marzo para alinearlo con el grupo, por lo que sus resultados de este trimestre abarcan cinco meses. El informe califica el efecto de menor.
Previsión y dividendo sin cambios
La previsión anual del EF3/2027 no varía respecto a la publicada el 15 de mayo de 2026: ventas netas de 11.080 millones (+7,1%), beneficio operativo de 1.520 millones (+15,1%), beneficio ordinario de 1.930 millones (−16,0%) y beneficio atribuible a los propietarios de 1.390 millones (−6,0%), para un beneficio por acción de 109,30 yenes. Para el primer semestre se prevén ventas netas de 5.424 millones y un beneficio operativo de 786 millones. El primer trimestre aportó el 26,2% de las ventas anuales previstas, el 26,9% del beneficio operativo, el 29,5% del beneficio ordinario y el 29,7% del beneficio neto, y su beneficio operativo ya supone el 51,9% del objetivo semestral. La previsión contempla una caída anual del beneficio ordinario y del neto aunque el operativo crezca; este informe no explica el motivo.
La previsión de dividendo tampoco se revisó. Yoshitake no paga dividendo a cuenta y prevé un dividendo de cierre de 36,00 yenes por acción frente a 35,00 del EF3/2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 2.907 | 2.610 | +11,4% |
| Beneficio bruto (millones de ¥) | 1.158 | 1.016 | +14,0% |
| Margen bruto | 39,8% | 38,9% | +0,9 pt |
| Gastos de venta y administración (millones de ¥) | 749 | 688 | +8,9% |
| Beneficio operativo (millones de ¥) | 408 | 327 | +24,7% |
| Margen operativo | 14,0% | 12,5% | +1,5 pt |
| Beneficio ordinario (millones de ¥) | 569 | 429 | +32,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 413 | 303 | +35,9% |
| Resultado global (millones de ¥) | 533 | 67 | +689,4% |
| BPA (¥) | 32,48 | 23,89 | +36,0% |
| Japón — ingresos (millones de ¥) | 2.107 | 1.880 | +12,1% |
| Japón — beneficio del segmento (millones de ¥) | 284 | 240 | +18,3% |
| Asia — ingresos (millones de ¥) | 799 | 729 | +9,6% |
| Asia — beneficio del segmento (millones de ¥) | 119 | 96 | +24,4% |
| Activos totales (millones de ¥) | 21.049 | 21.306 | −1,2% |
| Patrimonio neto (millones de ¥) | 18.564 | 18.481 | +0,5% |
| Ratio de fondos propios | 87,5% | 86,0% | +1,5 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 11.080 | — | +7,1% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 1.520 | — | +15,1% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 1.930 | — | −16,0% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 1.390 | — | −6,0% |
| Dividendo anual por acción (¥) | 36,00 | 35,00 | +2,9% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.