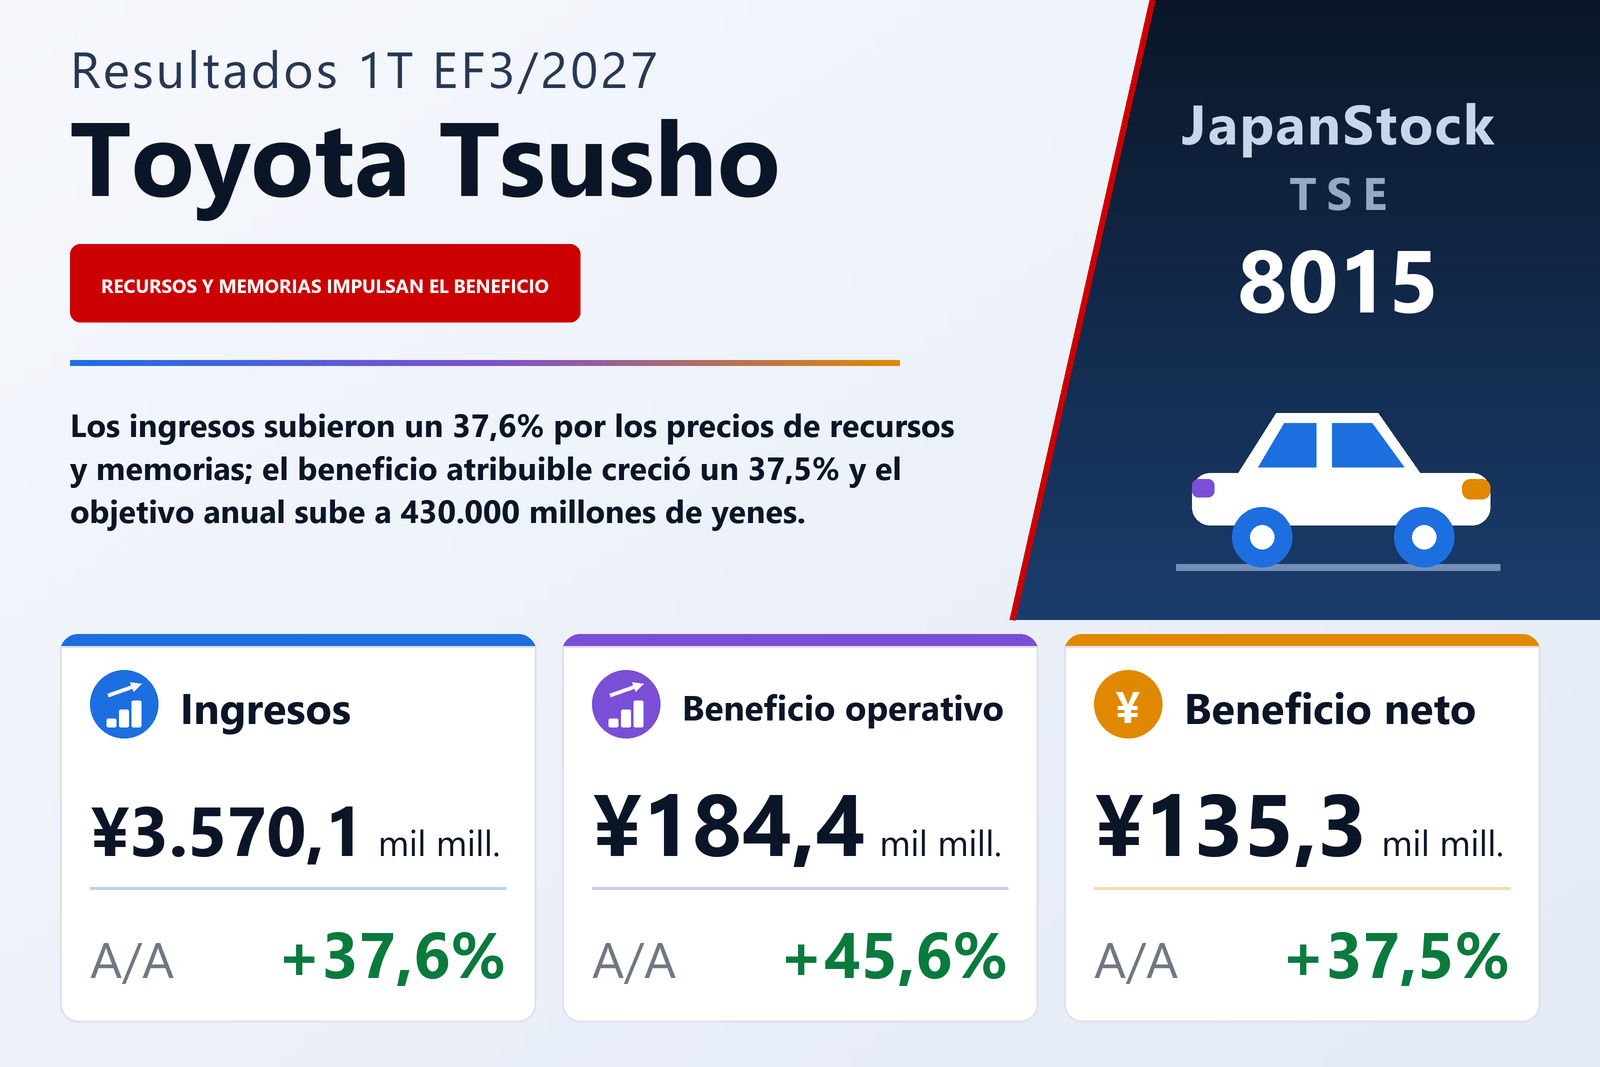
Ingresos un 37,6% más altos y beneficio atribuible un 37,5% mayor
Toyota Tsusho Corporation (TSE: 8015), la compañía comercial cuyos ocho segmentos abarcan desde los metales y la economía circular hasta la movilidad, las soluciones digitales y África, publicó el 31 de julio de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo NIIF. Sus acciones cotizan en las bolsas de Tokio y Nagoya. Los ingresos crecieron un 37,6% hasta 3.570.117 millones de yenes, el beneficio operativo —el beneficio de las actividades operativas del informe— un 45,6% hasta 184.379 millones, el beneficio antes de impuestos un 41,1% hasta 204.724 millones y el beneficio atribuible a los propietarios de la matriz un 37,5% hasta 135.260 millones, desde 98.344 millones.
El beneficio básico por acción fue de 130,55 yenes frente a 93,16, un 40,1% más, por encima del avance del beneficio porque el número medio de acciones en circulación bajó a 1.036.093.544 desde 1.055.663.866. El informe atribuye el aumento de los ingresos, entre otros factores, a la subida de los precios de los recursos y de los mercados relacionados con las memorias.
El margen bruto se estrechó; los gastos generales crecieron menos que el beneficio bruto
El coste de ventas creció algo más que los ingresos, un 38,1% hasta 3.194.022 millones, de modo que el beneficio bruto aumentó un 34,2% hasta 376.095 millones y el margen bruto se estrechó del 10,8% al 10,5%. Los gastos de venta, generales y administrativos subieron un 21,5% hasta 191.084 millones, muy por debajo del avance del beneficio bruto, y esa diferencia es la que amplió el margen operativo del 4,9% al 5,2%. Los otros ingresos y gastos pasaron a un cargo neto de 631 millones desde una ganancia neta de 3.607 millones, incluida una pérdida por deterioro de activos fijos de 204 millones sin equivalente un año antes. La explicación del propio informe sobre el resultado operativo es la misma: el mayor beneficio bruto compensó con creces el aumento de los gastos generales.
Por debajo de la línea operativa crecieron la puesta en equivalencia y los minoritarios
El resultado financiero neto se redujo un 4,5% hasta 9.973 millones: los ingresos por intereses subieron a 8.307 millones y los dividendos cobrados a 17.993 millones, pero los gastos por intereses escalaron a 17.570 millones desde 12.971 millones. El resultado de las sociedades por puesta en equivalencia aumentó un 29,1% hasta 10.371 millones, y el informe lo cita, junto con la mejora operativa, como motor del beneficio atribuible. El impuesto sobre beneficios, de 55.412 millones, situó el tipo efectivo en torno al 27,1%, frente al 27,6% de un año antes, y el beneficio del trimestre fue de 149.312 millones, un 42,1% más.
Las participaciones no dominantes se llevaron 14.051 millones, más del doble que los 6.725 millones de un año antes, lo que explica que el beneficio atribuible a los propietarios creciera un 37,5% y no un 42,1%. El resultado global total aumentó un 52,4% hasta 175.007 millones, impulsado por 28.066 millones de diferencias de conversión de negocios en el extranjero, frente a un saldo negativo de 6.223 millones un año antes.
Los precios de memorias y recursos duplicaron con creces el beneficio de dos segmentos
El beneficio atribuible a los propietarios de los ocho segmentos creció un 39,1% hasta 133.463 millones desde 95.972 millones, y seis de los ocho mejoraron. Los dos mayores avances vinieron de los precios de mercado. Soluciones digitales más que duplicó su beneficio, hasta 18.410 millones desde 8.638 millones (+113,1%), por la subida de los precios relacionados con las memorias; sus ingresos, incluidas las ventas entre segmentos, crecieron un 101,3% hasta 731.281 millones, lo que lo convierte en el mayor segmento por ingresos. Economía circular subió un 119,3% hasta 26.567 millones desde 12.115 millones por el encarecimiento de los recursos, con ingresos un 52,4% mayores, de 693.881 millones. África siguió siendo el mayor contribuyente al beneficio, con 28.140 millones, un 25,2% más, gracias a mayores ventas de vehículos, sobre todo en África central y occidental.
Movilidad creció un 35,1% hasta 20.668 millones por el aumento de las ventas de vehículos en el extranjero, principalmente en Australia, Asia y Europa, y Cadena de suministro un 33,9% hasta 18.812 millones por el negocio de componentes de automoción, centrado en Norteamérica. Metal+ (Plus), reorganizado en abril de 2026 de una estructura por productos a otra por regiones y misiones, subió un 11,8% hasta 12.750 millones; según el informe, la caída de los precios del acero quedó compensada, entre otros factores, por la debilidad del yen. Dos segmentos retrocedieron. Infraestructura verde cayó un 29,6% hasta 5.459 millones por la menor generación eléctrica en Japón y el menor volumen del negocio de maquinaria, y Estilo de vida bajó un 37,6% hasta 2.653 millones, ya que el mayor volumen del negocio alimentario en Sudamérica no compensó la caída de los precios de mercado.
Una recompra de 663.699 millones recortó un 18% el patrimonio atribuible
La mayor partida individual del trimestre fue una recompra de acciones. Toyota Tsusho destinó 663.699 millones a adquirir acciones propias y las amortizó dentro del trimestre: las acciones emitidas bajaron en 118.095.432 hasta 944.074.116, mientras que la autocartera apenas varió, con 6.393.628 acciones. El informe no indica a quién se compraron. La amortización se cargó contra las reservas por ganancias acumuladas, que se redujeron en 591.381 millones hasta 1.935.529 millones, de modo que el patrimonio atribuible a los propietarios de la matriz cayó un 18,1% hasta 2.587.489 millones y su proporción sobre el activo total bajó del 37,0% al 30,8%. El activo total retrocedió un 1,4% hasta 8.403.866 millones: los deudores comerciales y otras cuentas a cobrar aumentaron en 134.447 millones y las existencias en 122.069 millones, mientras que el efectivo y equivalentes se redujo en 484.079 millones hasta 919.684 millones.
El estado de flujos de efectivo muestra cómo se financió. Las actividades operativas consumieron 54.210 millones, frente a una entrada de 34.620 millones un año antes, porque los impuestos pagados subieron a 151.011 millones desde 55.485 millones y el capital circulante absorbió caja: 121.219 millones en cuentas a cobrar y 98.504 millones en existencias, compensados en parte por 150.803 millones de mayores cuentas a pagar. Las actividades de inversión consumieron 49.695 millones, de ellos 46.314 millones en inmovilizado material. Las actividades de financiación consumieron 389.877 millones: la recompra y 65.497 millones de dividendos se financiaron en parte con un aumento neto de 258.828 millones de la deuda a corto plazo, 74.491 millones de nuevos préstamos a largo plazo y 58.600 millones en bonos. Los bonos y préstamos subieron a 2.545.102 millones desde 2.168.735 millones.
Objetivo de beneficio anual elevado un 7,5%, a 430.000 millones; dividendo previsto sin cambios
Toyota Tsusho solo publica previsión anual del beneficio atribuible a los propietarios de la matriz, y la revisó ese mismo día, el 31 de julio de 2026. Ahora espera 430.000 millones para el EF3/2027, un 16,1% más que el año anterior y 30.000 millones (7,5%) por encima de los 400.000 millones anunciados el 30 de abril de 2026, con un beneficio por acción de 458,58 yenes. El informe da dos razones: los resultados del primer trimestre y la revisión de su hipótesis de tipo de cambio hacia un yen más débil. El trimestre publicado aporta el 31,5% del nuevo objetivo.
La previsión de dividendo no se modificó: 62,00 yenes a mitad de ejercicio y 63,00 yenes al cierre, para un total anual de 125,00 yenes frente a 120,00 en el EF3/2026, un 4,2% más.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 3.570.117 | 2.593.820 | +37,6% |
| Beneficio bruto (millones de ¥) | 376.095 | 280.323 | +34,2% |
| Margen bruto | 10,5% | 10,8% | −0,3 pt |
| Gastos de venta y administración (millones de ¥) | 191.084 | 157.335 | +21,5% |
| Beneficio operativo (millones de ¥) | 184.379 | 126.595 | +45,6% |
| Margen operativo | 5,2% | 4,9% | +0,3 pt |
| Resultado de sociedades por puesta en equivalencia (millones de ¥) | 10.371 | 8.035 | +29,1% |
| Beneficio antes de impuestos (millones de ¥) | 204.724 | 145.071 | +41,1% |
| Beneficio neto (millones de ¥) | 149.312 | 105.070 | +42,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 135.260 | 98.344 | +37,5% |
| Resultado global (millones de ¥) | 175.007 | 114.802 | +52,4% |
| BPA (¥) | 130,55 | 93,16 | +40,1% |
| Metal+ (Plus) — beneficio del segmento (millones de ¥) | 12.750 | 11.402 | +11,8% |
| Economía circular — beneficio del segmento (millones de ¥) | 26.567 | 12.115 | +119,3% |
| Cadena de suministro — beneficio del segmento (millones de ¥) | 18.812 | 14.046 | +33,9% |
| Movilidad — beneficio del segmento (millones de ¥) | 20.668 | 15.294 | +35,1% |
| Infraestructura verde — beneficio del segmento (millones de ¥) | 5.459 | 7.756 | −29,6% |
| Soluciones digitales — beneficio del segmento (millones de ¥) | 18.410 | 8.638 | +113,1% |
| Estilo de vida — beneficio del segmento (millones de ¥) | 2.653 | 4.249 | −37,6% |
| África — beneficio del segmento (millones de ¥) | 28.140 | 22.469 | +25,2% |
| Activos totales (millones de ¥) | 8.403.866 | 8.523.667 | −1,4% |
| Patrimonio neto (millones de ¥) | 2.729.557 | 3.301.147 | −17,3% |
| Patrimonio atribuible a la matriz (millones de ¥) | 2.587.489 | 3.157.520 | −18,1% |
| Ratio de fondos propios | 30,8% | 37,0% | −6,2 pt |
| Flujo de caja operativo (millones de ¥) | −54.210 | 34.620 | n.s. |
| Flujo de caja de inversión (millones de ¥) | −49.695 | −42.878 | n.s. |
| Flujo de caja de financiación (millones de ¥) | −389.877 | −33.496 | n.s. |
| Adquisición de acciones propias (millones de ¥) | −663.699 | −1 | n.s. |
| Previsión EF3/2027 — beneficio neto atribuible a la matriz (millones de ¥) | 430.000 | — | +16,1% |
| Previsión EF3/2027 — BPA (¥) | 458,58 | — | — |
| Dividendo anual por acción (¥) | 125,00 | 120,00 | +4,2% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.