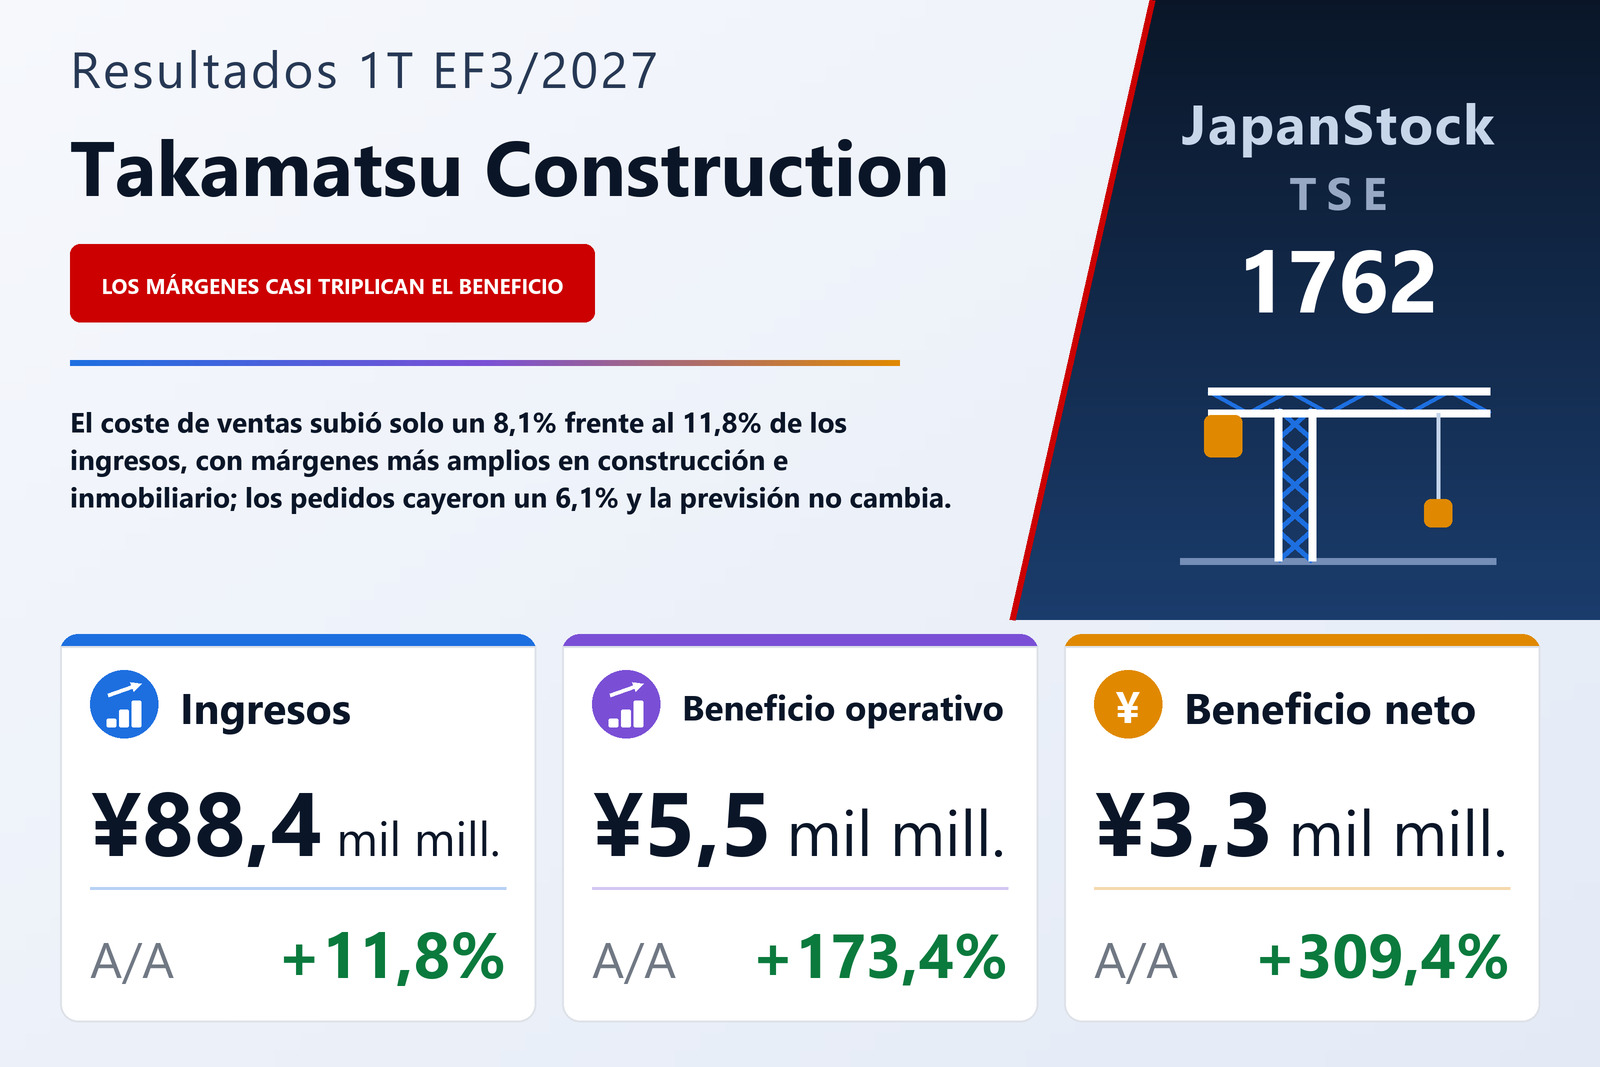
Ingresos, +11,8%; beneficio operativo, +173,4%
Takamatsu Construction Group Co., Ltd. (TSE: 1762), un grupo constructor que presenta información de tres segmentos —edificación, obra civil e inmobiliario—, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 11,8% hasta 88.449 millones de yenes, el beneficio operativo un 173,4% hasta 5.461 millones, el beneficio ordinario un 185,0% hasta 5.320 millones y el beneficio atribuible a los propietarios de la matriz un 309,4% hasta 3.292 millones, es decir, 94,56 yenes por acción frente a 23,10. El informe indica la Bolsa de Tokio como mercado de cotización.
La mejora procede del diferencial entre ingresos y costes. Los ingresos por obras terminadas subieron un 6,7% hasta 65.038 millones y los inmobiliarios un 29,2% hasta 23.410 millones, mientras que el coste de ventas total aumentó solo un 8,1% hasta 73.537 millones. El beneficio bruto creció por tanto un 35,2% hasta 14.912 millones y el margen bruto se amplió del 14,0% al 16,9%. Contribuyeron ambas vertientes del negocio: el margen bruto de las obras terminadas mejoró del 14,5% al 16,6%, con un beneficio bruto un 22,0% mayor, de 10.764 millones, y el margen bruto inmobiliario del 12,2% al 17,7%, con un beneficio bruto un 88,0% mayor, de 4.147 millones. Los gastos de venta, generales y administrativos subieron apenas un 4,6% hasta 9.450 millones —un aumento de 416 millones frente a una ganancia de 3.880 millones en el beneficio bruto—, de modo que el beneficio operativo creció en 3.464 millones y el margen operativo pasó del 2,5% al 6,2%.
Por debajo de la línea operativa: más intereses pagados, menor pérdida por puesta en equivalencia y una carga fiscal más ligera
Las partidas no operativas fueron casi neutrales en ambos ejercicios. Los ingresos no operativos sumaron 179 millones frente a 197 millones: los dividendos cobrados bajaron a 14 millones desde 150 millones, mientras los intereses cobrados subieron a 41 millones desde 2 millones y una ganancia por tipo de cambio de 34 millones sustituyó a la pérdida de 64 millones del año anterior. Los gastos no operativos fueron de 321 millones frente a 329 millones, ya que los intereses pagados subieron a 174 millones desde 74 millones y la pérdida por inversiones puestas en equivalencia se redujo a 81 millones desde 148 millones. El beneficio ordinario creció un 185,0% hasta 5.320 millones. Las partidas extraordinarias fueron insignificantes —ganancias de 2 millones y pérdidas de 4 millones—, por lo que el beneficio antes de impuestos fue de 5.318 millones, un 182,3% más.
El beneficio neto creció más deprisa que el beneficio antes de impuestos porque los impuestos absorbieron una proporción menor. El impuesto sobre beneficios fue de 2.020 millones, el 38,0% del beneficio antes de impuestos, frente a 1.077 millones, el 57,2%, un año antes; el informe no explica la elevada proporción del año anterior. El resultado global fue de 3.363 millones frente a 369 millones: el otro resultado global pasó a +65 millones desde −438 millones, cifra del año anterior lastrada por ajustes de conversión de moneda extranjera de −211 millones y por la participación en sociedades puestas en equivalencia de −186 millones.
El beneficio subió en los tres segmentos; el informe da las cifras, no las causas
Los ingresos por segmento que se citan aquí son ventas a clientes externos, la cifra que recoge el propio comentario del informe. Edificación siguió siendo el mayor segmento, con ingresos de 40.750 millones, un 4,7% más, y un beneficio del segmento de 3.336 millones, un 83,1% más. Obra civil elevó sus ingresos un 10,2% hasta 24.288 millones y más que duplicó su beneficio, hasta 1.515 millones, un 151,4% más. Inmobiliario, que abarca la compraventa y el alquiler de inmuebles, aumentó sus ingresos un 29,2% hasta 23.410 millones y su beneficio un 142,5% hasta 2.447 millones. Los beneficios de los segmentos sumaron 7.300 millones frente a 3.434 millones; el ajuste de conciliación se amplió a −1.838 millones desde −1.436 millones, compuesto por gastos generales y de administración no asignados de −1.522 millones y otros ajustes de −315 millones, frente a +21 millones un año antes. Las ventas entre segmentos de Edificación subieron a 1.822 millones desde 218 millones, lo que situó su total, incluidas esas ventas, en 42.572 millones.
El informe presenta el resultado de cada segmento sin atribuirle una causa. Su comentario de mercado describe la inversión pública en construcción como sólida gracias a las medidas de resiliencia nacional y la inversión privada como respaldada por el apetito inversor de las empresas, lo que dio un entorno de pedidos estable, aunque advierte de que los precios de los materiales de construcción y los costes energéticos siguen altos y la oferta de mano de obra, ajustada. Sobre el mercado de viviendas unifamiliares señala que continúan las ayudas públicas a la vivienda y que los tipos hipotecarios tienden al alza, aunque no hasta un nivel que frene de forma significativa la demanda, y que las expectativas sobre la demanda futura siguen siendo prudentes ante posibles nuevas subidas de tipos, los elevados costes de construcción y el estancamiento de los salarios reales. No vincula nada de ello directamente con la ampliación de márgenes del trimestre.
Los pedidos cayeron un 6,1%, arrastrados por la edificación
Los pedidos recibidos bajaron un 6,1% hasta 106.995 millones desde 113.963 millones. Los pedidos de Edificación cayeron un 11,0% hasta 61.657 millones, con lo que su peso en los pedidos del grupo bajó del 60,8% al 57,6%, mientras que los de Obra civil subieron un 7,1% hasta 24.966 millones. El conjunto de pedidos de construcción cayó un 6,5% hasta 86.624 millones, y los de Inmobiliario un 4,6% hasta 20.371 millones. Aun así, los pedidos superaron los ingresos del trimestre, de 88.449 millones, y representan el 23,8% del plan anual de 450.000 millones.
Cobro de créditos y amortización de deuda a corto plazo
El activo total disminuyó en 20.230 millones respecto al 31 de marzo de 2026, un 6,4%, hasta 294.504 millones. Según el informe, el factor principal fue una caída de 32.771 millones en efectos y cuentas por cobrar de obras terminadas, hasta 94.427 millones, compensada en parte por aumentos de 6.195 millones en inmuebles destinados a la venta, 3.024 millones en desembolsos del negocio inmobiliario, 1.877 millones en valores de inversión y 1.144 millones en efectivo y depósitos. El pasivo bajó en 20.627 millones hasta 147.181 millones, sobre todo porque la deuda a corto plazo se redujo en 18.720 millones hasta 28.280 millones; las cuentas por pagar de obras cayeron 5.681 millones y los impuestos sobre beneficios a pagar 3.121 millones, mientras que los anticipos recibidos por obras en curso aumentaron 7.378 millones y la provisión para bonificaciones 1.430 millones.
El patrimonio neto creció 396 millones hasta 147.323 millones, ya que el beneficio de 3.292 millones quedó compensado en gran parte por 2.959 millones de dividendos pagados, con lo que las reservas por ganancias acumuladas aumentaron 332 millones. Con un balance más pequeño, la ratio de fondos propios subió 3,3 puntos hasta el 50,0% desde el 46,7%. La compañía no elaboró estado de flujos de efectivo trimestral; la depreciación fue de 534 millones frente a 501 millones y la amortización del fondo de comercio, de 42 millones en ambos periodos.
Sin cambios en la previsión ni en el dividendo previsto de 144,00 yenes
La previsión anual del EF3/2027 no varía respecto a las cifras publicadas el 13 de mayo de 2026: pedidos de 450.000 millones (+3,2%), ingresos de 400.000 millones (+11,8%), beneficio operativo de 20.000 millones (+11,8%), beneficio ordinario de 19.500 millones (+11,4%) y beneficio atribuible a los propietarios de la matriz de 12.500 millones (+9,4%), es decir, 359,00 yenes por acción. El primer trimestre aportó el 22,1% de los ingresos previstos, el 27,3% del beneficio operativo previsto y el 26,3% del beneficio neto previsto. La previsión sigue suponiendo, por tanto, un crecimiento anual del beneficio operativo del 11,8% tras un primer trimestre en el que subió un 173,4%; el informe no comenta esa diferencia.
La previsión de dividendo tampoco se revisó: 72,00 yenes a mitad de ejercicio y 72,00 yenes al cierre, en total 144,00 yenes, frente a 130,00 yenes del EF3/2026 (45,00 yenes a mitad de ejercicio y 85,00 al cierre), un aumento del 10,8% y en torno al 40% del beneficio por acción previsto.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 88.449 | 79.081 | +11,8% |
| Ingresos — obras terminadas (millones de ¥) | 65.038 | 60.960 | +6,7% |
| Ingresos — negocio inmobiliario (millones de ¥) | 23.410 | 18.120 | +29,2% |
| Beneficio bruto (millones de ¥) | 14.912 | 11.032 | +35,2% |
| Margen bruto | 16,9% | 14,0% | +2,9 pt |
| Margen bruto — obras terminadas | 16,6% | 14,5% | +2,1 pt |
| Margen bruto — negocio inmobiliario | 17,7% | 12,2% | +5,5 pt |
| Gastos de venta y administración (millones de ¥) | 9.450 | 9.034 | +4,6% |
| Beneficio operativo (millones de ¥) | 5.461 | 1.997 | +173,4% |
| Margen operativo | 6,2% | 2,5% | +3,6 pt |
| Beneficio ordinario (millones de ¥) | 5.320 | 1.866 | +185,0% |
| Beneficio antes de impuestos (millones de ¥) | 5.318 | 1.884 | +182,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 3.292 | 804 | +309,4% |
| Resultado global (millones de ¥) | 3.363 | 369 | +810,4% |
| BPA (¥) | 94,56 | 23,10 | +309,4% |
| Edificación — ingresos (millones de ¥) | 40.750 | 38.922 | +4,7% |
| Edificación — beneficio del segmento (millones de ¥) | 3.336 | 1.822 | +83,1% |
| Edificación — pedidos recibidos (millones de ¥) | 61.657 | 69.308 | −11,0% |
| Obra civil — ingresos (millones de ¥) | 24.288 | 22.037 | +10,2% |
| Obra civil — beneficio del segmento (millones de ¥) | 1.515 | 603 | +151,4% |
| Obra civil — pedidos recibidos (millones de ¥) | 24.966 | 23.301 | +7,1% |
| Inmobiliario — ingresos (millones de ¥) | 23.410 | 18.120 | +29,2% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 2.447 | 1.009 | +142,5% |
| Inmobiliario — pedidos recibidos (millones de ¥) | 20.371 | 21.353 | −4,6% |
| Pedidos recibidos (millones de ¥) | 106.995 | 113.963 | −6,1% |
| Activos totales (millones de ¥) | 294.504 | 314.734 | −6,4% |
| Patrimonio neto (millones de ¥) | 147.323 | 146.926 | +0,3% |
| Ratio de fondos propios | 50,0% | 46,7% | +3,3 pt |
| Previsión EF3/2027 — pedidos recibidos (millones de ¥) | 450.000 | — | +3,2% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 400.000 | — | +11,8% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 20.000 | — | +11,8% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 19.500 | — | +11,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 12.500 | — | +9,4% |
| Previsión EF3/2027 — BPA (¥) | 359,00 | — | — |
| Dividendo anual por acción (¥) | 144,00 | 130,00 | +10,8% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.