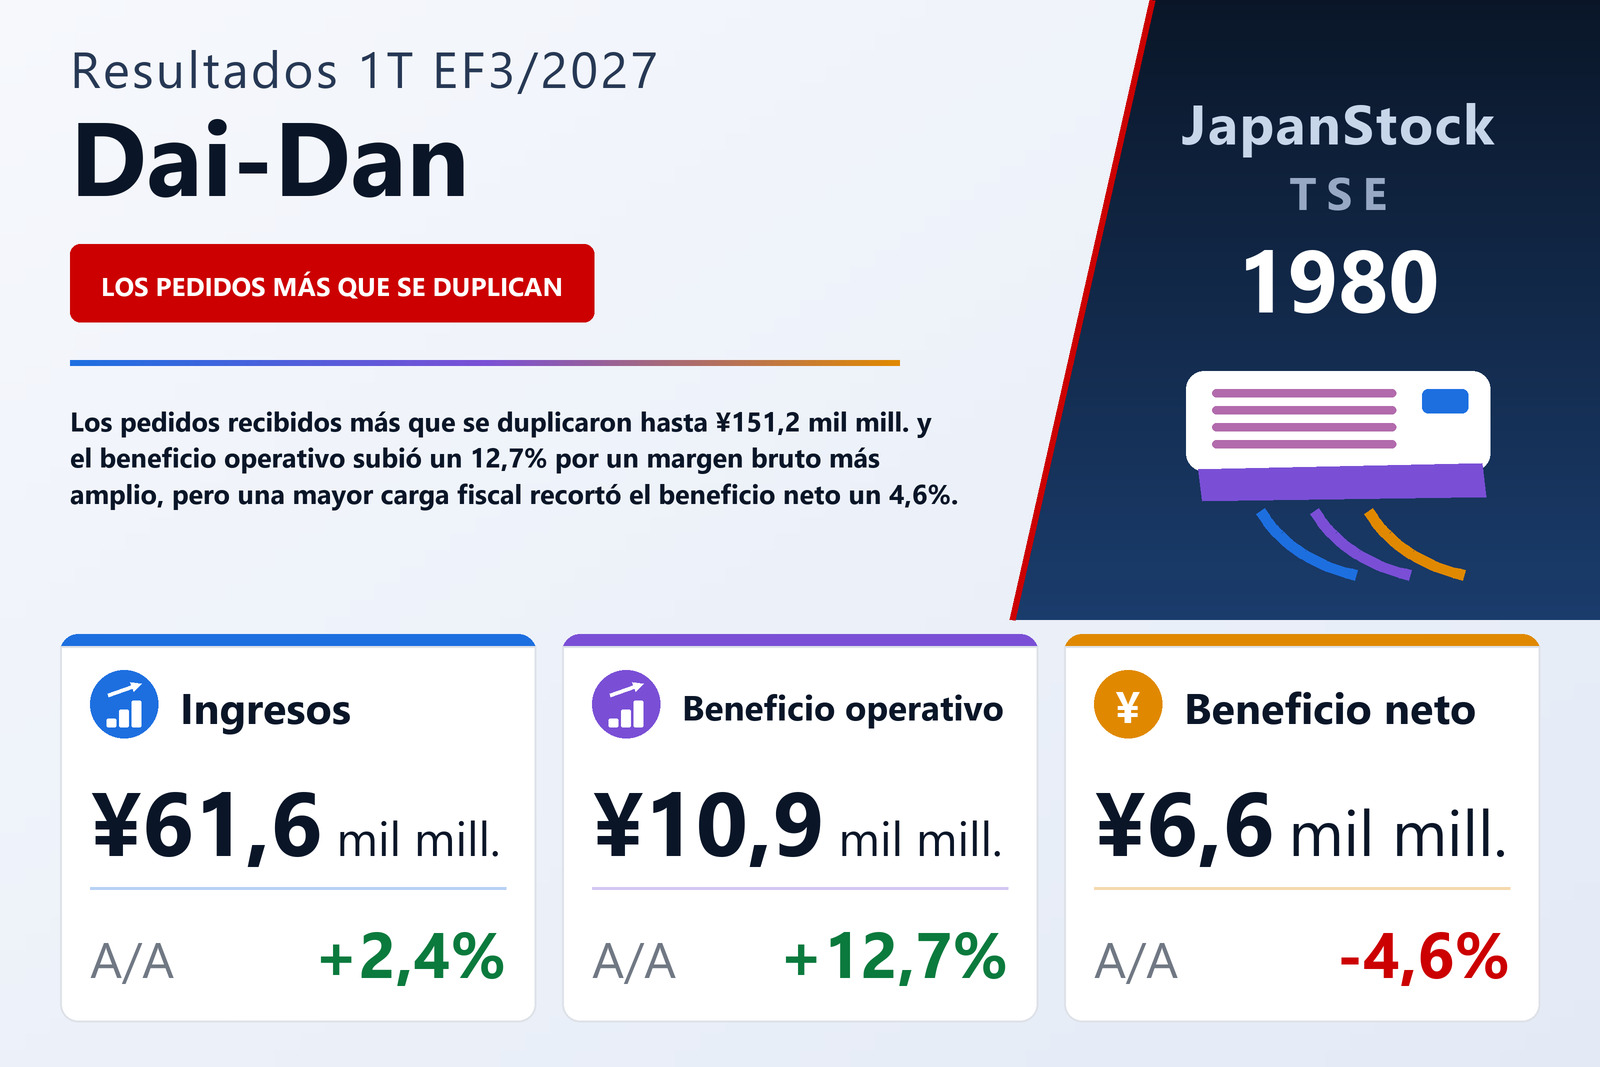
Los pedidos más que se duplicaron mientras los ingresos apenas se movieron
Dai-Dan Co., Ltd. (TSE: 1980), la contratista de instalaciones para edificios con sede en Osaka cuyo único negocio declarado son las obras de instalación de equipos —climatización y fontanería, y electricidad—, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos, que en Dai-Dan son las ventas netas de obras terminadas, subieron un 2,4% hasta 61.601 millones de yenes, el beneficio operativo un 12,7% hasta 10.932 millones y el beneficio ordinario un 12,2% hasta 11.292 millones, mientras que el beneficio atribuible a los propietarios de la matriz cayó un 4,6% hasta 6.571 millones, o 50,79 yenes por acción frente a 53,51. Los estados trimestrales fueron revisados de forma voluntaria por el auditor de la compañía.
La cifra que define el trimestre está en la cartera de pedidos y no en la cuenta de resultados. Los pedidos recibidos aumentaron en 84.684 millones, un 127,4%, hasta 151.176 millones, ya el 42,0% de los 360.000 millones que la compañía espera contratar en todo el EF3/2027. Contribuyeron ambos departamentos: los pedidos de climatización y fontanería crecieron un 111,7% hasta 119.444 millones y los eléctricos un 215,0% hasta 31.731 millones, con lo que el peso de las obras eléctricas en el total pasó del 15,1% al 21,0%. Por tipo de obra, los pedidos de instalaciones industriales subieron un 126,8% hasta 64.340 millones, los internacionales un 222,9% hasta 27.651 millones y los de renovación un 32,2% hasta 40.923 millones; el informe advierte que estas tres categorías se solapan, por lo que no suman el total. No da ninguna razón para el salto de los pedidos.
La cartera ya supera año y medio de los ingresos previstos
Con pedidos equivalentes a casi dos veces y media los ingresos, el trabajo pendiente se acumuló. La cartera de pedidos se situó en 444.848 millones a 30 de junio de 2026, un 68,0% más que los 264.744 millones de un año antes. La cartera de climatización y fontanería creció un 51,8% hasta 351.024 millones y la eléctrica un 179,8% hasta 93.824 millones. La cartera internacional más que se duplicó, con un alza del 129,4% hasta 86.954 millones, mientras que la de instalaciones industriales subió un 23,6% hasta 171.497 millones y la de renovación un 33,4% hasta 103.542 millones. El total equivale a unas 1,7 veces los 265.000 millones de ingresos previstos para el ejercicio completo.
Los ingresos subieron un 2,4% y el coste de ventas bajó un 0,9%: el margen hizo el trabajo
En la cuenta de resultados la clave es el margen, no el volumen. Los ingresos aumentaron en 1.454 millones, pero el coste de las obras terminadas bajó un 0,9%, de 45.537 a 45.147 millones, de modo que el beneficio bruto creció un 12,6% hasta 16.454 millones y el margen bruto se amplió del 24,3% al 26,7%. El informe atribuye la mejora del beneficio bruto al aumento de los ingresos; la aritmética muestra que la mayor parte procede del menor ratio de costes, que el informe no explica. Los gastos de venta, generales y administrativos subieron un 12,6% hasta 5.522 millones, al mismo ritmo que el beneficio bruto, así que el beneficio operativo creció un 12,7% y el margen operativo pasó del 16,1% al 17,7%.
Dentro de las obras terminadas, los dos departamentos se movieron en direcciones opuestas: los ingresos de climatización y fontanería subieron un 4,1% hasta 50.661 millones, mientras que los eléctricos cayeron un 4,8% hasta 10.940 millones. Por tipo de obra, los ingresos de renovación crecieron un 51,7% hasta 25.365 millones, con lo que su peso en las obras terminadas pasó del 27,8% al 41,2%; los internacionales subieron un 27,9% hasta 6.837 millones y los de instalaciones industriales bajaron un 4,3% hasta 32.757 millones. El informe no relaciona ese cambio de composición con el margen.
Por debajo del beneficio operativo, los impuestos se llevaron la mejora
Las partidas no operativas apenas variaron: ingresos de 427 millones frente a 424, entre ellos dividendos de 147 millones, cobros de seguros de 150 millones y una ganancia por tipo de cambio de 82 millones, y gastos de 66 millones frente a 61. El beneficio ordinario subió por tanto un 12,2%, al compás del operativo, y con partidas extraordinarias insignificantes el beneficio antes de impuestos fue de 11.296 millones, también un 12,2% más. Sin embargo, el impuesto sobre beneficios aumentó un 49,3% hasta 4.686 millones —impuestos corrientes de 2.178 millones frente a 1.415 y ajustes por impuestos diferidos de 2.507 millones frente a 1.722—, lo que elevó la carga fiscal del 31,2% al 41,5% del beneficio antes de impuestos. El beneficio del periodo cayó un 4,6% hasta 6.610 millones y, tras 38 millones atribuibles a los intereses minoritarios, el beneficio atribuible a los propietarios fue de 6.571 millones. El informe presenta la caída solo como resultado de esas partidas fiscales y no explica el mayor gasto.
El beneficio por acción bajó un 5,1%, algo más que el beneficio neto, porque el número medio de acciones en circulación subió a 129.390.433 desde 128.670.427. La cifra del año anterior está reexpresada por el desdoblamiento de acciones de tres por una del 1 de enero de 2026. El resultado global creció un 14,3% hasta 7.136 millones, ya que el otro resultado global pasó a +526 millones desde −684 millones, encabezado por una plusvalía de 556 millones en la valoración de valores.
Cobros de clientes, anticipos recibidos y un balance más pequeño
El activo total bajó un 6,2% hasta 217.728 millones desde 232.074 millones a 31 de marzo de 2026, sobre todo porque los efectos y cuentas por cobrar de obras terminadas cayeron 16.834 millones, un 21,5%. El pasivo bajó más deprisa, un 14,4% hasta 84.940 millones: las cuentas por pagar de obras cayeron un 25,3%, los impuestos sobre beneficios por pagar pasaron de 8.196 a 2.419 millones y los otros pasivos corrientes de 25.368 a 4.584 millones, mientras que los anticipos recibidos por obras en curso subieron de 10.646 a 18.790 millones. El patrimonio neto se mantuvo en 132.787 millones, un 0,1% menos, porque las reservas por ganancias acumuladas bajaron 719 millones pese al beneficio del trimestre; el informe no detalla las deducciones. Con el activo reduciéndose y el patrimonio estable, la ratio de fondos propios subió del 56,2% al 59,9%. El efectivo y los depósitos sumaban 82.576 millones frente a una deuda financiera total de 3.343 millones. No se elaboró estado de flujos de efectivo del trimestre; la amortización fue de 442 millones frente a 328.
Previsión sin cambios y un dividendo que subirá a 85 yenes
Dai-Dan mantuvo sin cambios la previsión del EF3/2027 que publicó el 13 de mayo de 2026: ingresos de 265.000 millones (+3,4%), beneficio operativo de 36.000 millones (+4,4%), beneficio ordinario de 36.500 millones (+2,0%) y beneficio atribuible a los propietarios de 27.300 millones (+2,0%), o 211,42 yenes por acción, con pedidos de 360.000 millones. El primer trimestre aportó el 23,2% de los ingresos previstos, el 30,4% del beneficio operativo previsto y el 24,1% del beneficio neto previsto. La previsión individual, también sin cambios, contempla ingresos de 240.000 millones (+4,6%) y un beneficio neto de 27.000 millones (+2,7%) con pedidos de 325.000 millones.
La previsión de dividendo se mantiene en 42,00 yenes a cuenta y 43,00 yenes al cierre, 85,00 yenes en el año. Debido al desdoblamiento, el informe recoge el dividendo del EF3/2026 como 82,00 yenes antes del desdoblamiento a cuenta y 56,00 yenes después de él al cierre; en términos ajustados indica 27,33 y 56,00 yenes, un total de 83,33 yenes, por lo que la previsión es un 2,0% superior. Con el beneficio por acción previsto de 211,42 yenes, 85,00 yenes supone repartir alrededor del 40%.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Pedidos recibidos (millones de ¥) | 151.176 | 66.492 | +127,4% |
| Ingresos (millones de ¥) | 61.601 | 60.147 | +2,4% |
| Beneficio bruto (millones de ¥) | 16.454 | 14.610 | +12,6% |
| Margen bruto | 26,7% | 24,3% | +2,4 pt |
| Gastos de venta y administración (millones de ¥) | 5.522 | 4.906 | +12,6% |
| Beneficio operativo (millones de ¥) | 10.932 | 9.703 | +12,7% |
| Margen operativo | 17,7% | 16,1% | +1,6 pt |
| Beneficio ordinario (millones de ¥) | 11.292 | 10.066 | +12,2% |
| Beneficio antes de impuestos (millones de ¥) | 11.296 | 10.069 | +12,2% |
| Impuesto sobre beneficios (millones de ¥) | 4.686 | 3.138 | +49,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 6.571 | 6.885 | −4,6% |
| Resultado global (millones de ¥) | 7.136 | 6.246 | +14,3% |
| BPA (¥) | 50,79 | 53,51 | −5,1% |
| Obras de climatización y fontanería — pedidos recibidos (millones de ¥) | 119.444 | 56.419 | +111,7% |
| Obras de climatización y fontanería — ingresos (millones de ¥) | 50.661 | 48.649 | +4,1% |
| Obras de climatización y fontanería — cartera de pedidos (millones de ¥) | 351.024 | 231.206 | +51,8% |
| Obras eléctricas — pedidos recibidos (millones de ¥) | 31.731 | 10.072 | +215,0% |
| Obras eléctricas — ingresos (millones de ¥) | 10.940 | 11.497 | −4,8% |
| Obras eléctricas — cartera de pedidos (millones de ¥) | 93.824 | 33.538 | +179,8% |
| Cartera de pedidos (millones de ¥) | 444.848 | 264.744 | +68,0% |
| Activos totales (millones de ¥) | 217.728 | 232.074 | −6,2% |
| Patrimonio neto (millones de ¥) | 132.787 | 132.879 | −0,1% |
| Ratio de fondos propios | 59,9% | 56,2% | +3,7 pt |
| Previsión EF3/2027 — pedidos recibidos (millones de ¥) | 360.000 | — | — |
| Previsión EF3/2027 — ingresos (millones de ¥) | 265.000 | — | +3,4% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 36.000 | — | +4,4% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 36.500 | — | +2,0% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 27.300 | — | +2,0% |
| Previsión EF3/2027 — BPA (¥) | 211,42 | — | — |
| Dividendo anual por acción (¥) | 85,00 | 83,33 | +2,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.