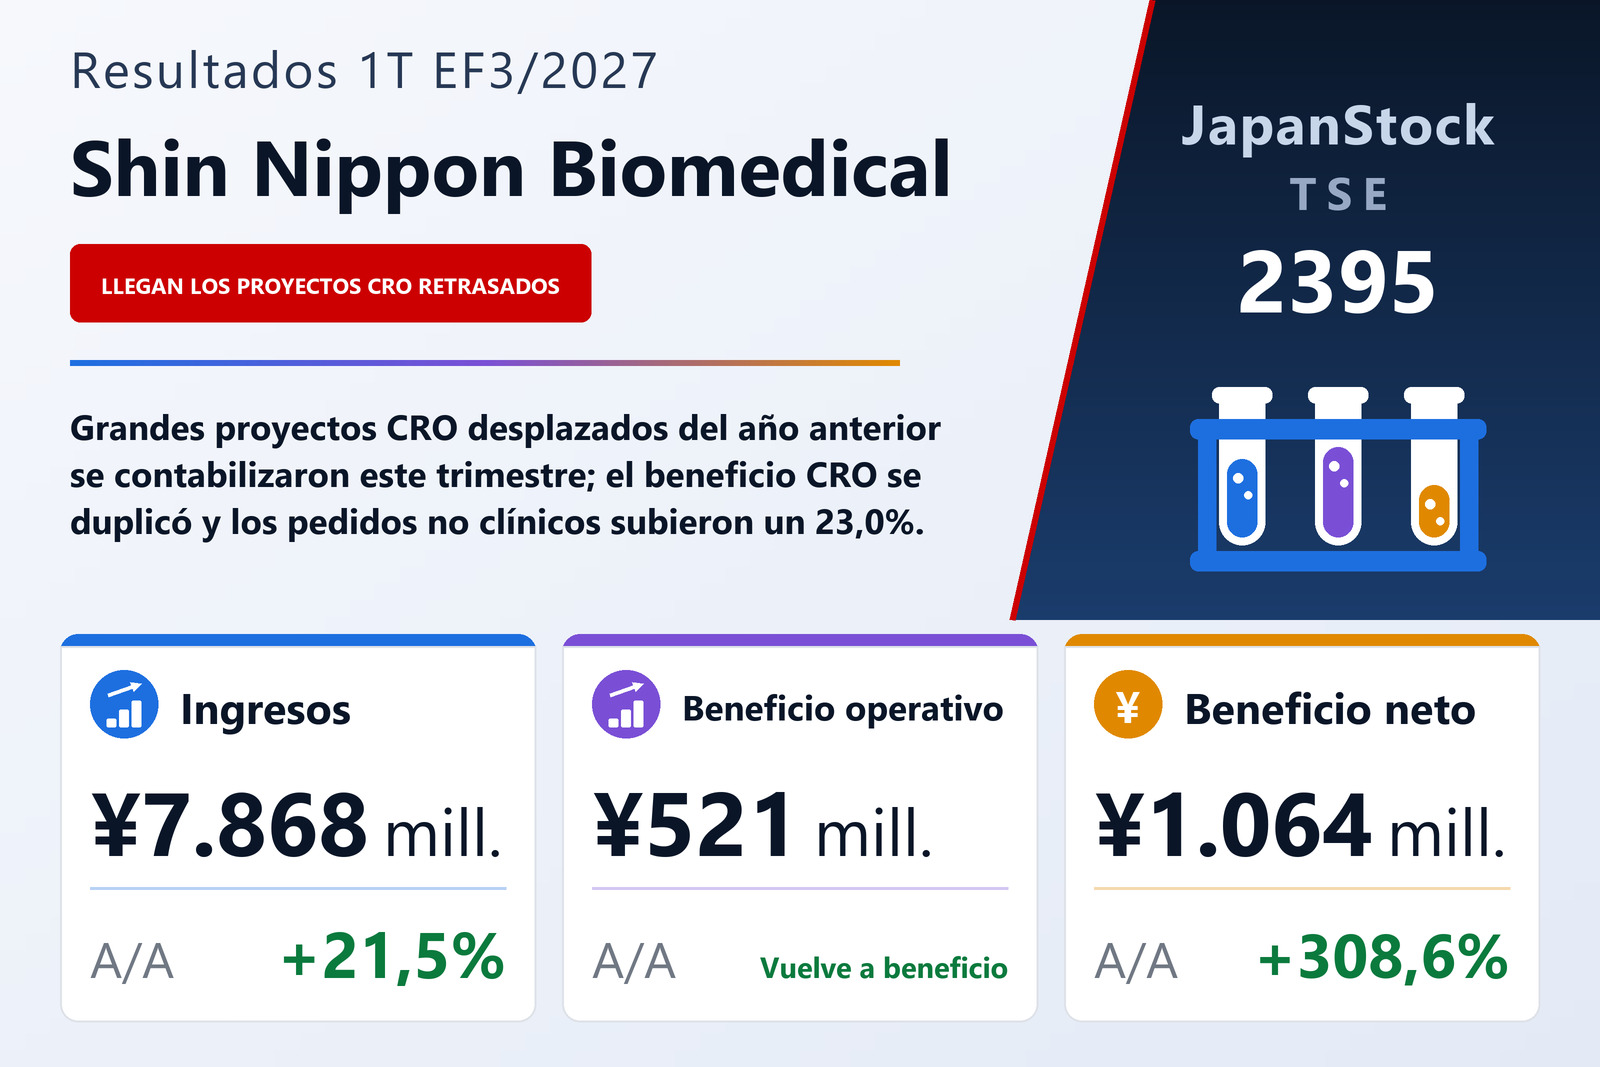
Los proyectos desplazados llegan en el primer trimestre
Shin Nippon Biomedical Laboratories, Ltd. (TSE: 2395), organización de investigación por contrato con sede en Kagoshima cuyo negocio no clínico realiza estudios de seguridad y de otro tipo sobre candidatos a fármacos para clientes farmacéuticos, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —los tres meses del 1 de abril al 30 de junio de 2026— conforme a las normas contables japonesas. Los ingresos aumentaron un 21,5 %, hasta 7.868 millones de ¥, lo que la compañía califica de récord para un primer trimestre. El beneficio operativo fue de 521 millones de ¥, frente a una pérdida operativa de 340 millones de ¥ un año antes, una mejora de 862 millones de ¥. El beneficio ordinario subió un 177,9 %, hasta 1.433 millones de ¥, y el beneficio atribuible a los propietarios de la matriz un 308,6 %, hasta 1.064 millones de ¥, o 25,55 ¥ por acción frente a 6,25 ¥.
El informe da un motivo principal del giro. Varios grandes proyectos del negocio CRO que la compañía esperaba registrar como ventas durante el EF3/2026 no se completaron hasta el EF3/2027, y la mayor parte de ese desfase se contabilizó en este trimestre. Por tanto, la comparación interanual incluye ingresos que la compañía preveía inicialmente en el ejercicio anterior.
El margen bruto se amplía cuatro puntos
El coste de ventas aumentó un 12,1 %, hasta 3.821 millones de ¥, mucho más despacio que los ingresos, de modo que el beneficio bruto avanzó un 31,9 %, hasta 4.047 millones de ¥, y el margen bruto se amplió al 51,44 % desde el 47,38 %. Los gastos de venta, generales y administrativos solo subieron un 3,4 %, hasta 3.526 millones de ¥. De la mejora de 862 millones de ¥ en el resultado operativo, el mayor beneficio bruto aportó unos 978 millones de ¥ y el aumento de los gastos generales absorbió unos 116 millones de ¥. El margen operativo fue del 6,63 %, frente al −5,26 % de un año antes.
El beneficio CRO se duplica y la unidad de desarrollo pierde menos
El segmento CRO, que agrupa el negocio no clínico y el clínico, elevó sus ingresos un 22,0 %, hasta 7.537 millones de ¥ desde 6.182 millones, también un récord para un primer trimestre, y su beneficio de segmento se duplicó hasta 1.538 millones de ¥ desde 769 millones. Su margen operativo subió al 20,4 % desde el 12,4 %. Los pedidos recibidos del negocio no clínico alcanzaron un récord trimestral de 9.961 millones de ¥, un 23,0 % más. El informe atribuye el aumento sobre todo a clientes de Europa y Estados Unidos, cuyos pedidos crecieron un 39,8 %, hasta 4.280 millones de ¥; los pedidos del extranjero en su conjunto subieron un 68,8 %, hasta 5.301 millones de ¥, y supusieron el 53,2 % del total frente al 38,8 % de un año antes, mientras que los pedidos nacionales bajaron a 4.660 millones de ¥ desde 4.955 millones. La cartera de pedidos no clínica a finales de junio ascendía a 44.060 millones de ¥, un 22,0 % más que un año antes.
La compañía lo atribuye a varias iniciativas de largo recorrido: el suministro de primates no humanos procedentes de sus propias instalaciones de cría cercanas a sus centros de ensayo, que según indica ha ganado importancia a medida que se intensifica la investigación en nuevas modalidades terapéuticas y que estos animales escasean en el extranjero; la ampliación de su capacidad de bioanálisis; acuerdos de proveedor preferente con cuatro farmacéuticas japonesas y la condición de proveedor preferente de un grupo farmacéutico mundial; y un equipo dedicado a clientes extranjeros. El negocio clínico se gestiona a través de una empresa conjunta con PPD, Inc., CRO clínica estadounidense del grupo Thermo Fisher Scientific, y se contabiliza por puesta en equivalencia; la empresa conjunta aportó un resultado por puesta en equivalencia de 718 millones de ¥, frente a 700 millones.
El segmento de Investigación traslacional, que desarrolla fármacos candidatos y tecnologías propios, tuvo ingresos de 59 millones de ¥ frente a 47 millones, y su pérdida operativa se redujo a 966 millones de ¥ desde 1.101 millones. El informe vincula parte de la mejora a una menor pérdida en Satsuma Pharmaceuticals, Inc., la filial estadounidense que comercializa el tratamiento nasal contra la migraña Atzumi, cuya pérdida operativa fue de 593 millones de ¥ frente a 746 millones. Atzumi obtuvo la autorización de comercialización de la Administración de Alimentos y Medicamentos de EE. UU. el 30 de abril de 2025 (hora de EE. UU.), y Satsuma está organizando su estructura de ventas con vistas a un lanzamiento en Estados Unidos en el segundo semestre de 2027.
Medipolis, que explota generación eléctrica geotérmica y con aguas termales y hoteles en terrenos de la compañía en Ibusuki (prefectura de Kagoshima), elevó sus ingresos un 12,8 %, hasta 237 millones de ¥ desde 210 millones, pero su beneficio de segmento cayó a 16 millones de ¥ desde 33 millones, lo que el informe atribuye principalmente a una mayor amortización en el negocio eléctrico. El segmento Inmobiliario en EE. UU., que arrienda un edificio industrial polivalente en terrenos de la filial estadounidense, ingresó 49 millones de ¥ frente a 43 millones, mientras su pérdida se amplió a 28 millones de ¥ desde 23 millones. Los demás negocios, que incluyen la construcción, ganaron 23 millones de ¥ frente a 3 millones, y el ajuste de conciliación, sobre todo gastos corporativos no asignados a segmentos, se amplió a −61 millones de ¥ desde −22 millones.
La puesta en equivalencia y las ganancias de cambio impulsan el beneficio ordinario
Los ingresos no operativos subieron a 1.072 millones de ¥ desde 915 millones. El resultado de sociedades por puesta en equivalencia fue de 830 millones de ¥, un 14,5 % más, en su mayoría de la empresa conjunta clínica, y la ganancia de cambio creció un 42,6 %, hasta 172 millones de ¥ desde 120 millones. Los gastos no operativos aumentaron a 161 millones de ¥ desde 58 millones, con gastos por intereses de 106 millones de ¥ frente a 57 millones. Así, el beneficio ordinario alcanzó 1.433 millones de ¥, 917 millones más que un año antes.
Las pérdidas extraordinarias se redujeron a 26 millones de ¥, íntegramente pérdidas por baja de activos no corrientes, desde 185 millones un año antes, cuando esa partida sumó por sí sola 178 millones. El beneficio antes de impuestos creció un 322,3 %, hasta 1.408 millones de ¥. Los impuestos sobre beneficios fueron de 345 millones de ¥ frente a 77 millones, el 24,5 % del beneficio antes de impuestos frente al 23,1 %. El resultado global fue negativo en 115 millones de ¥, frente a −3.309 millones un año antes, ya que la caída de 1.896 millones de ¥ en la diferencia de valoración de valores disponibles para la venta superó la ganancia por conversión de divisas de 665 millones de ¥.
Menos caja y deuda, más existencias y anticipos
Los activos totales disminuyeron en 4.846 millones de ¥ respecto al cierre de marzo, hasta 100.208 millones de ¥. El efectivo y los depósitos cayeron 4.202 millones de ¥, hasta 14.334 millones, y los valores de inversión bajaron 2.289 millones, mientras que las existencias aumentaron 2.093 millones, hasta 17.207 millones de ¥. En el pasivo, los anticipos recibidos subieron 2.019 millones de ¥, hasta 16.725 millones, los impuestos sobre beneficios a pagar bajaron 883 millones y los préstamos a largo plazo cayeron 3.834 millones, hasta 17.286 millones de ¥. Los préstamos a corto y largo plazo sumaron 36.856 millones de ¥, frente a 40.791 millones al cierre del ejercicio, y el pasivo total disminuyó 3.623 millones, hasta 57.942 millones de ¥.
El patrimonio neto se redujo en 1.223 millones de ¥, hasta 42.265 millones de ¥: el beneficio trimestral de 1.064 millones de ¥ quedó más que compensado por 1.248 millones en pagos de dividendos y la caída de 1.896 millones en la diferencia de valoración de valores. Como el balance se redujo más deprisa, el ratio de fondos propios aun así subió al 41,6 % desde el 41,0 %. No se elaboró estado de flujos de efectivo trimestral; la amortización fue de 760 millones de ¥ frente a 715 millones, y la inversión en activos fijos del trimestre sumó 1.127 millones de ¥.
Previsión semestral revisada; plan anual y dividendo
Tras señalar que los resultados del trimestre evolucionaron favorablemente, la compañía revisó la previsión semestral publicada el 11 de mayo de 2026 y remite a un aviso separado del mismo día para los detalles. Las cifras semestrales del informe prevén ingresos de 17.154 millones de ¥, un 16,1 % más, un beneficio operativo de 1.240 millones de ¥ (sin variación interanual indicada), un beneficio ordinario de 2.988 millones de ¥, un 83,6 % más, y un beneficio atribuible a los propietarios de la matriz de 1.917 millones de ¥, un 80,6 % más, o 48,56 ¥ por acción. El primer trimestre aportó el 45,9 % de esos ingresos y el 42,1 % de ese beneficio operativo.
Para el ejercicio completo EF3/2027, el informe muestra ingresos de 38.000 millones de ¥, un 16,8 % más, un beneficio operativo de 3.000 millones de ¥, un 13,0 % más, un beneficio ordinario de 6.000 millones de ¥, un 2,9 % más, y un beneficio atribuible a los propietarios de la matriz de 3.500 millones de ¥, un 23,4 % menos, o 84,07 ¥ por acción; el documento no explica la caída prevista del beneficio neto. Frente a esos objetivos, el primer trimestre representa el 20,7 % de los ingresos y el 17,4 % del beneficio operativo. El plan supone un tipo de cambio de 150 ¥ por dólar y pedidos no clínicos de 37.800 millones de ¥ en el año. La compañía espera que los aranceles recíprocos de EE. UU. tengan un efecto solo menor, ya que sus negocios prestan servicios y apenas exportan bienes a Estados Unidos, y no informa de impacto por ahora del terremoto centrado en la prefectura de Kumamoto del 28 de julio de 2026.
La previsión de dividendo se mantiene en 50,00 ¥ por acción para el ejercicio —20,00 ¥ a cuenta y 30,00 ¥ al cierre—, igual que en el EF3/2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 7.868 | 6.477 | +21,5% |
| Beneficio bruto (millones de ¥) | 4.047 | 3.069 | +31,9% |
| Margen bruto | 51,44% | 47,38% | +4,06 pt |
| Gastos de venta y administración (millones de ¥) | 3.526 | 3.410 | +3,4% |
| Beneficio operativo (millones de ¥) | 521 | −340 | de pérdida a beneficio |
| Margen operativo | 6,63% | −5,26% | +11,89 pt |
| Resultado de sociedades por puesta en equivalencia (millones de ¥) | 830 | 725 | +14,5% |
| Ganancia de cambio, no operativa (millones de ¥) | 172 | 120 | +42,6% |
| Beneficio ordinario (millones de ¥) | 1.433 | 515 | +177,9% |
| Beneficio antes de impuestos (millones de ¥) | 1.408 | 333 | +322,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.064 | 260 | +308,6% |
| BPA (¥) | 25,55 | 6,25 | +308,8% |
| Resultado global (millones de ¥) | −115 | −3.309 | pérdida reducida |
| CRO — ingresos (millones de ¥) | 7.537 | 6.182 | +22,0% |
| CRO — beneficio del segmento (millones de ¥) | 1.538 | 769 | +100,0% |
| Investigación traslacional — ingresos (millones de ¥) | 59 | 47 | +26,9% |
| Investigación traslacional — beneficio del segmento (millones de ¥) | −966 | −1.101 | pérdida reducida |
| Medipolis — ingresos (millones de ¥) | 237 | 210 | +12,8% |
| Medipolis — beneficio del segmento (millones de ¥) | 16 | 33 | −51,6% |
| Inmobiliario en EE. UU. — ingresos (millones de ¥) | 49 | 43 | +13,7% |
| Inmobiliario en EE. UU. — beneficio del segmento (millones de ¥) | −28 | −23 | pérdida ampliada |
| Otros — ingresos (millones de ¥) | 114 | 154 | −26,0% |
| Otros — beneficio del segmento (millones de ¥) | 23 | 3 | +517,9% |
| Pedidos recibidos del negocio no clínico (millones de ¥) | 9.961 | 8.095 | +23,0% |
| Pedidos no clínicos de clientes extranjeros (millones de ¥) | 5.301 | 3.140 | +68,8% |
| Cartera de pedidos no clínica al 30 de junio (frente al 30 de junio de 2025) (millones de ¥) | 44.060 | 36.120 | +22,0% |
| Efectivo y depósitos (millones de ¥) | 14.334 | 18.536 | −22,7% |
| Existencias (millones de ¥) | 17.207 | 15.114 | +13,8% |
| Anticipos recibidos (millones de ¥) | 16.725 | 14.705 | +13,7% |
| Préstamos a largo plazo (millones de ¥) | 17.286 | 21.121 | −18,2% |
| Activos totales (millones de ¥) | 100.208 | 105.055 | −4,6% |
| Patrimonio neto (millones de ¥) | 42.265 | 43.489 | −2,8% |
| Ratio de fondos propios | 41,6% | 41,0% | +0,6 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 38.000 | — | +16,8% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 3.000 | — | +13,0% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 6.000 | — | +2,9% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 3.500 | — | −23,4% |
| Previsión EF3/2027 — BPA (¥) | 84,07 | — | — |
| Dividendo anual por acción (¥) | 50,00 | 50,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.