Los ingresos crecieron un 3,4% y los costes, algo más deprisa
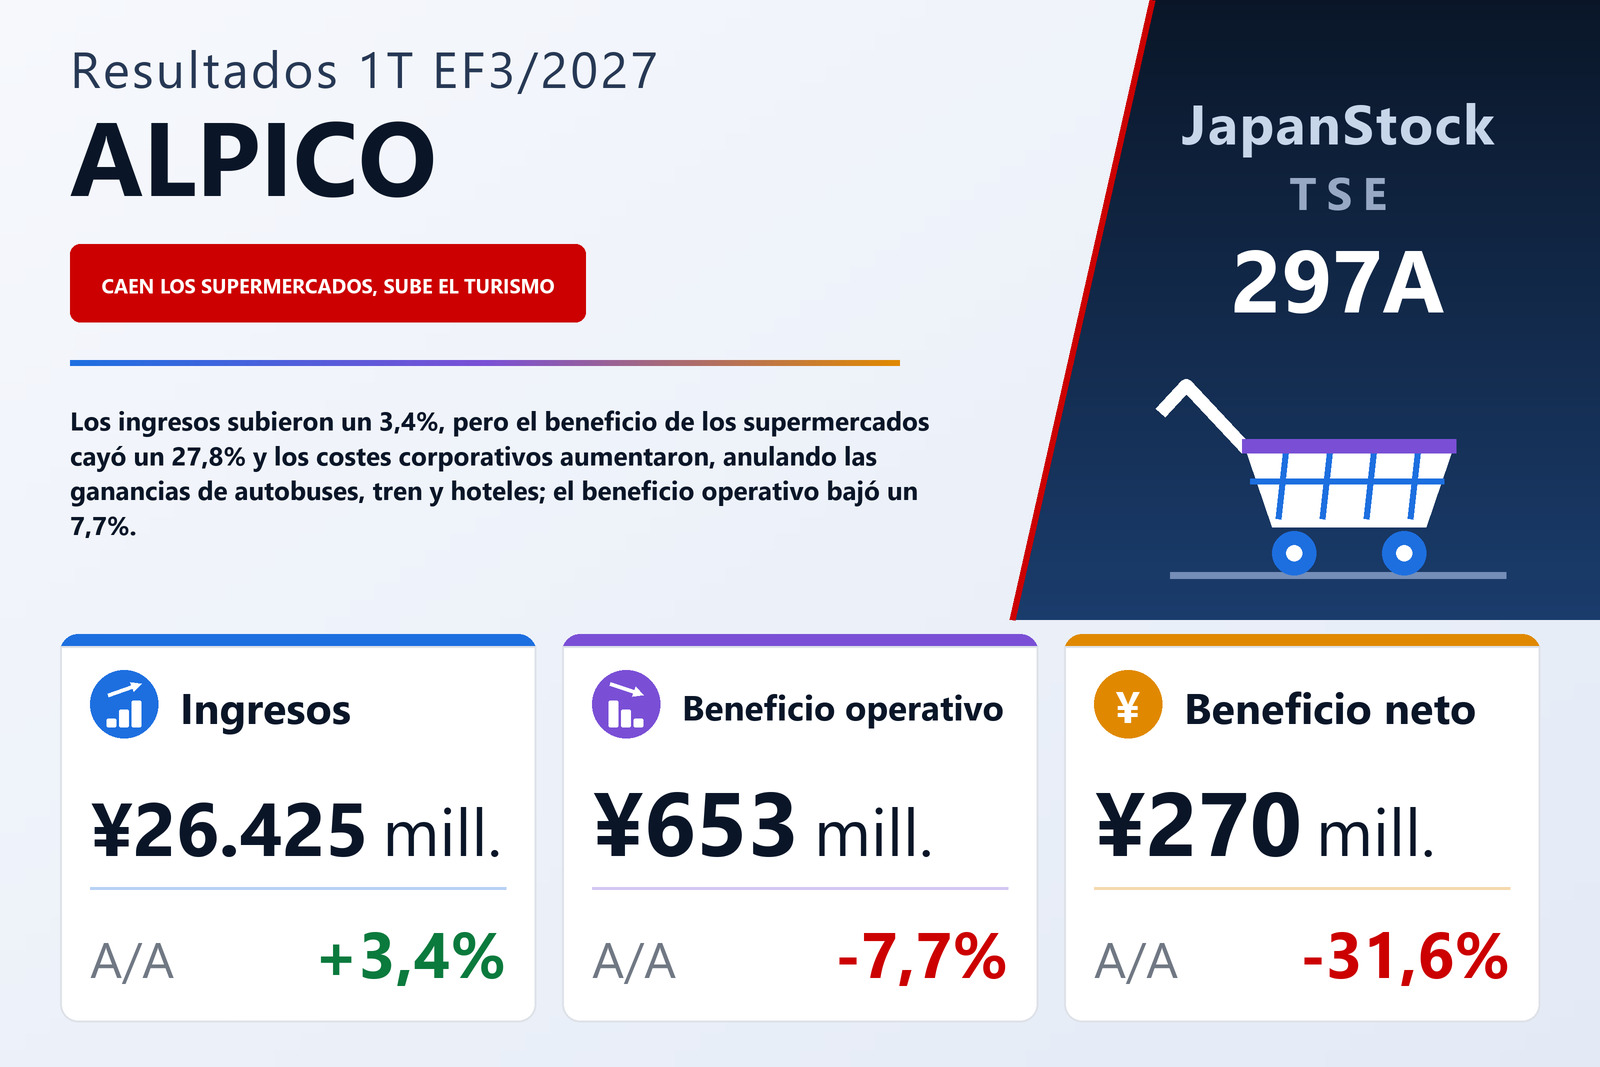
ALPICO HOLDINGS CO., LTD. (TSE: 297A), el grupo de la prefectura de Nagano que gestiona supermercados, servicios de autobús, taxi y ferrocarril, y hoteles, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que cierra en marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos de explotación crecieron un 3,4% hasta 26.425 millones de yenes, el beneficio operativo cayó un 7,7% hasta 653 millones, el beneficio ordinario un 14,7% hasta 551 millones y el beneficio atribuible a los propietarios de la matriz un 31,6% hasta 270 millones. El beneficio por acción fue de 3,92 yenes frente a 5,57, un descenso algo menor, del 29,6%, porque el número medio de acciones en circulación bajó de 71.113.251 a 69.019.144. Las acciones de la compañía cotizan en la Bolsa de Tokio.
La línea operativa se movió por un margen estrecho. Los ingresos aumentaron en unos 857 millones de yenes, mientras que los gastos operativos del transporte y el coste de ventas subieron un 3,7% hasta 18.503 millones y los gastos de venta, generales y administrativos también un 3,7%, hasta 7.268 millones. El total de gastos operativos aumentó por tanto en unos 912 millones —unos 55 millones más que el avance de los ingresos— y el margen operativo bajó del 2,8% al 2,5%. La depreciación y amortización, que el informe publica en lugar de un estado de flujos de efectivo trimestral, subió un 14,8% hasta 838 millones desde 730 millones.
El beneficio de los segmentos quedó plano; los costes corporativos marcaron la diferencia
La nota de segmentos muestra que la caída del beneficio operativo no procede de los negocios operativos en su conjunto. El beneficio sumado de los cinco segmentos fue de 865 millones en ambos periodos. Lo que cambió fue la conciliación con el beneficio operativo consolidado: los gastos corporativos no atribuidos a ningún segmento, que el informe describe como principalmente gastos generales de administración, pasaron de 288 a 348 millones. Ese aumento de unos 59 millones supera la caída de 55 millones del beneficio operativo. El informe no explica el incremento. Las eliminaciones entre segmentos sumaron unos 139 millones en ambos años.
Supermercados: precios más altos, una tienda nueva y un margen más fino
Distribución —la cadena de supermercados Delicia y un formato menor de alimentación para profesionales— es con mucho el mayor segmento, con unos ingresos de explotación de 19.525 millones, un 2,5% más, casi tres cuartas partes de los ingresos del grupo. Su beneficio de segmento cayó un 27,8% hasta 371 millones desde 515 millones, y su margen se estrechó de alrededor del 2,7% al 1,9%. El informe atribuye el avance de los ingresos a precios unitarios más altos por la revisión de precios y a la tienda Delicia Meals Kawanakajima, en la ciudad de Nagano, abierta en octubre de 2025. Atribuye la caída del beneficio a una competencia intensa, que impidió trasladar a los precios toda la subida de los costes de compra, a lo que se sumó el aumento de los gastos de personal y otros costes.
El segmento gestiona 61 tiendas: 52 supermercados Delicia, cuatro de ellos con el formato Delicia Meals centrado en platos preparados, y nueve tiendas Gyomu Super y U-Pallet que venden sobre todo productos a granel para negocios. A su alrededor opera 40 vehículos de supermercado móvil Tokushimaru, 19 bases de supermercado en línea y una tienda sin personal con autopago.
Autobuses, tren y hoteles aportaron las ganancias
Transporte, que según el informe depende mucho de los turistas y es por ello sensible al turismo receptivo y a la meteorología, elevó sus ingresos de explotación un 7,6% hasta 3.303 millones y su beneficio de segmento un 39,0% hasta 258 millones gracias a una mayor demanda internacional. Los ingresos por autobús crecieron en las rutas turísticas a Kamikochi, Hakuba, Togakushi y otros destinos de la prefectura de Nagano y en las rutas por autopista dentro y fuera de la prefectura. Los taxis ganaron con la demanda turística en Kamikochi, la solidez del servicio urbano y una oficina en Karuizawa abierta en octubre de 2025, y el ferrocarril transportó más turistas nacionales y extranjeros.
Turismo elevó sus ingresos de explotación un 5,5% hasta 3.165 millones y su beneficio de segmento un 62,3% hasta 188 millones, impulsado por el negocio de hoteles y ryokan —seis establecimientos, cinco en Matsumoto y uno en Suwa—, que captó demanda nacional y extranjera, sobre todo de alojamiento. Los otros dos negocios del segmento retrocedieron: las áreas de servicio ingresaron menos porque el mal tiempo coincidió con días de gran afluencia, y el negocio de viajes cayó porque sus principales circuitos organizados no crecieron pese a la firmeza de la demanda de empresas y de viajes escolares. En conjunto, transporte y turismo sumaron unos 145 millones de beneficio de segmento, casi exactamente los 143 millones que perdió distribución.
Los dos segmentos pequeños se movieron en direcciones opuestas. Los ingresos inmobiliarios cayeron un 6,2% hasta 340 millones y el beneficio de segmento un 5,1% hasta 35 millones, porque las ventas de inmuebles del negocio de gestión de parcelas residenciales de segunda vivienda no alcanzaron las del año anterior. Otros servicios, centrado en los seguros de daños, elevó los ingresos un 5,8% hasta 165 millones y el beneficio un 9,0% hasta 11 millones, absorbiendo mayores gastos de personal y otros costes. Los ingresos por segmento incluyen 74 millones de ventas entre segmentos, por lo que suman 26.500 millones.
Por debajo de la línea operativa: más intereses y una carga fiscal mayor
Las partidas no operativas ampliaron la caída. Los gastos por intereses subieron un 31,5% hasta 125 millones desde 95 millones, mientras que los ingresos no operativos bajaron de 50 a 37 millones, de modo que la carga no operativa neta pasó de unos 61 a 101 millones y el beneficio ordinario cayó más que el operativo, un 14,7%. Las partidas extraordinarias fueron pequeñas: 14 millones de ingresos por subvenciones quedaron compensados en gran parte por una pérdida de 13 millones por reducción del valor contable de activos fijos, y los costes de demolición y retirada fueron de 28 millones frente a 29 millones. El beneficio antes de impuestos cayó un 15,3% hasta 522 millones.
La mayor caída llegó en la línea fiscal. El total de impuestos sobre beneficios subió un 13,8% hasta 252 millones pese al menor beneficio antes de impuestos, con impuestos corrientes de 230 millones frente a 102 millones, lo que elevó la carga fiscal de alrededor del 35,9% al 48,2% del beneficio antes de impuestos. El informe no explica ese aumento. El beneficio neto, íntegramente atribuible a los propietarios de la matriz, cayó un 31,6% hasta 270 millones, y el resultado global un 26,5% hasta 288 millones.
Un balance más pequeño, menos deuda bancaria y tres nuevas filiales
El activo total bajó un 3,4% hasta 58.127 millones desde 60.182 millones a 31 de marzo de 2026. El efectivo y los depósitos cayeron en 1.470 millones hasta 3.847 millones y el inmovilizado material en 508 millones, mientras que las participaciones en empresas vinculadas subieron en 248 millones hasta 638 millones. En el pasivo, los préstamos a largo plazo bajaron en 1.426 millones hasta 16.834 millones y la parte corriente de los préstamos a largo plazo en 177 millones hasta 5.705 millones; los impuestos sobre beneficios a pagar cayeron en 556 millones y la provisión para bonificaciones subió en 333 millones. El patrimonio neto bajó un 0,7% hasta 15.513 millones, ya que los 270 millones de beneficio neto quedaron por debajo de los 402 millones de dividendos, pero como el activo total cayó más deprisa, la ratio de fondos propios subió del 26,0% al 26,7%.
El trimestre también cambió la estructura del grupo. La compañía convirtió en filial al 100% a MAG·MAG Co., Ltd., de Matsumoto (Nagano), en abril de 2026 y a Harvest Co., Ltd., del distrito de Kitaazumi (Nagano), en mayo de 2026, y el 15 de junio de 2026 constituyó ALPICO Asset Design Co., Ltd., en la que ha empezado a concentrar las funciones de gestión y promoción inmobiliaria y parte de los servicios de restauración y venta de productos antes repartidos entre las empresas del grupo. Aun así, el informe no registra ningún cambio relevante en el perímetro de consolidación del trimestre ni indica la aportación de las nuevas filiales.
Previsión sin cambios, con el trimestre de verano llamado a sostener el semestre
La previsión publicada el 13 de mayo de 2026 se mantuvo porque los resultados avanzan en líneas generales según lo previsto, afirma la compañía. Para el primer semestre espera unos ingresos de explotación de 56.500 millones (+4,4%), un beneficio operativo de 2.700 millones (−2,1%), un beneficio ordinario de 2.300 millones (−10,6%) y un beneficio neto de 1.400 millones (−13,7%). Para el ejercicio completo EF3/2027 espera unos ingresos de explotación de 110.000 millones (+2,4%), un beneficio operativo de 3.700 millones (−5,5%), un beneficio ordinario de 3.000 millones (−15,7%) y un beneficio neto atribuible a los propietarios de 1.600 millones (−20,0%), o 22,35 yenes por acción. El primer trimestre aportó el 24,0% de los ingresos anuales previstos, pero solo el 17,7% del beneficio operativo previsto, y la previsión semestral implica un beneficio operativo de unos 2.050 millones solo en el trimestre de julio a septiembre, frente a 653 millones en abril-junio. El informe no desglosa la previsión por trimestres.
La compañía prevé que persistan las subidas salariales, unos precios de la energía presionados por la debilidad del yen y la situación en Oriente Medio y unos costes de compra elevados, y afirma que aplicará revisiones de precios adecuadas respaldadas por el valor añadido, junto con recortes de costes y mejoras de productividad en todo el grupo, para asegurar el beneficio operativo. La previsión de dividendo se mantiene en 5,00 yenes por acción ordinaria para el ejercicio, pagaderos al cierre, igual que en el EF3/2026 y en torno al 22% del beneficio por acción previsto. La compañía tiene además acciones de clase B no cotizadas, para las que prevé un dividendo de 20,00 yenes, calculado a un tipo anual del 2,0% sobre su importe desembolsado.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 26.425 | 25.568 | +3,4% |
| Gastos operativos del transporte y coste de ventas (millones de ¥) | 18.503 | 17.850 | +3,7% |
| Gastos de venta y administración (millones de ¥) | 7.268 | 7.008 | +3,7% |
| Beneficio operativo (millones de ¥) | 653 | 708 | −7,7% |
| Margen operativo | 2,5% | 2,8% | −0,3 pt |
| Beneficio ordinario (millones de ¥) | 551 | 646 | −14,7% |
| Beneficio antes de impuestos (millones de ¥) | 522 | 617 | −15,3% |
| Impuesto sobre beneficios (millones de ¥) | 252 | 221 | +13,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 270 | 395 | −31,6% |
| BPA (¥) | 3,92 | 5,57 | −29,6% |
| Resultado global (millones de ¥) | 288 | 392 | −26,5% |
| Distribución — ingresos (millones de ¥) | 19.525 | 19.054 | +2,5% |
| Distribución — beneficio del segmento (millones de ¥) | 371 | 515 | −27,8% |
| Transporte — ingresos (millones de ¥) | 3.303 | 3.069 | +7,6% |
| Transporte — beneficio del segmento (millones de ¥) | 258 | 186 | +39,0% |
| Turismo — ingresos (millones de ¥) | 3.165 | 2.999 | +5,5% |
| Turismo — beneficio del segmento (millones de ¥) | 188 | 115 | +62,3% |
| Inmobiliario — ingresos (millones de ¥) | 340 | 363 | −6,2% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 35 | 37 | −5,1% |
| Otros servicios — ingresos (millones de ¥) | 165 | 156 | +5,8% |
| Otros servicios — beneficio del segmento (millones de ¥) | 11 | 10 | +9,0% |
| Beneficio conjunto de los segmentos (millones de ¥) | 865 | 865 | +0,1% |
| Gastos corporativos no asignados (millones de ¥) | 348 | 288 | +20,5% |
| Activos totales (millones de ¥) | 58.127 | 60.182 | −3,4% |
| Patrimonio neto (millones de ¥) | 15.513 | 15.628 | −0,7% |
| Ratio de fondos propios | 26,7% | 26,0% | +0,7 pt |
| Previsión EF3/2027 — ingresos de explotación (millones de ¥) | 110.000 | — | +2,4% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 3.700 | — | −5,5% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 3.000 | — | −15,7% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 1.600 | — | −20,0% |
| Previsión EF3/2027 — BPA (¥) | 22,35 | — | — |
| Dividendo anual por acción (¥) | 5,00 | 5,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.