Ingresos una décima parte más altos, con el impulso del inmobiliario y no de los autobuses
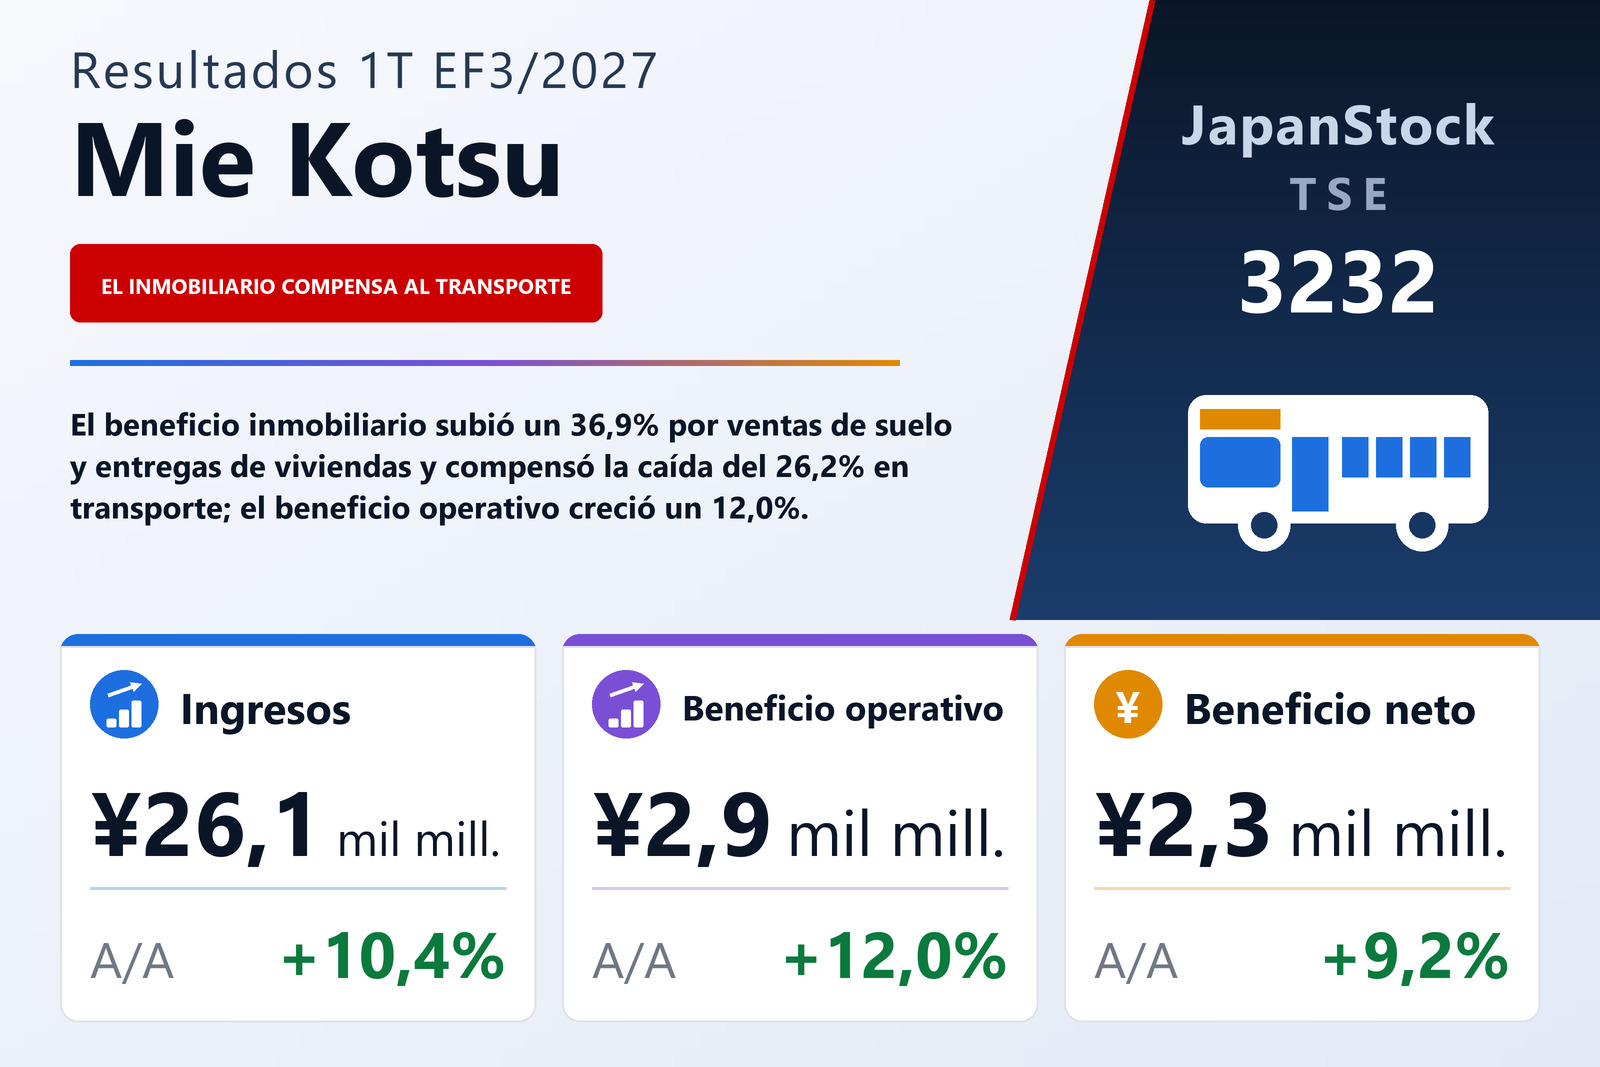
Mie Kotsu Group Holdings, Inc. (TSE: 3232), grupo con negocios de transporte, inmobiliario, distribución y ocio centrados en las zonas de Ise-Shima y Yokkaichi, en la prefectura de Mie, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos de explotación crecieron un 10,4% hasta 26.115 millones de yenes, el beneficio operativo un 12,0% hasta 2.907 millones, el beneficio ordinario un 10,9% hasta 3.013 millones y el beneficio atribuible a los propietarios de la matriz un 9,2% hasta 2.258 millones, para un resultado de 22,47 yenes por acción frente a 20,63. Las acciones cotizan en las bolsas de Tokio y Nagoya.
La evolución del margen se explica por las dos líneas de gasto. Los costes de explotación del transporte y el coste de ventas subieron un 12,4% hasta 18.032 millones, más deprisa que los ingresos, y su peso sobre estos pasó del 67,8% al 69,0%. Los gastos de venta, generales y administrativos crecieron solo un 3,2% hasta 5.175 millones y bajaron del 21,2% al 19,8% de los ingresos. El segundo efecto fue algo mayor que el primero, de modo que el margen operativo avanzó del 11,0% al 11,1%. El informe cita sus propios motores: medidas en todo el grupo en autobuses, hoteles de negocios, ryokan y viajes para captar la demanda en torno a la ceremonia Okihiki de Ise Jingu, ventas de suelo y más entregas de viviendas en el inmobiliario, y buenas ventas de camiones en distribución.
Por debajo de la línea operativa, los intereses crecieron más que los dividendos cobrados
El beneficio ordinario creció algo menos que el operativo, un 10,9%. Los dividendos cobrados subieron a 228 millones desde 181 millones, pero los gastos por intereses aumentaron un 65,3% hasta 224 millones desde 135 millones, de modo que el resultado no operativo neto se redujo de 122 a 106 millones. Las partidas extraordinarias fueron pequeñas en ambos años: el trimestre del año pasado incluyó una plusvalía de 17 millones por venta de valores de inversión y el de este año, 12 millones de pérdidas extraordinarias, sobre todo por bajas de activo fijo. El beneficio antes de impuestos subió un 9,9% hasta 3.004 millones y los impuestos un 12,1% hasta 736 millones, lo que dejó el beneficio atribuible un 9,2% por encima. El resultado global casi se triplicó, hasta 4.001 millones desde 1.413 millones (+183,1%), sobre todo porque la diferencia de valoración de los valores disponibles para la venta pasó a una ganancia de 1.694 millones desde una pérdida de 629 millones.
Inmobiliario: las ventas de suelo y viviendas elevan el beneficio un 36,9%
Inmobiliario fue el mayor contribuidor al beneficio, con ingresos de 8.094 millones, un 20,5% más, y un beneficio de segmento de 1.934 millones, un 36,9% más: dos tercios del beneficio total por segmentos. Los ingresos por promoción y venta casi se duplicaron, hasta 2.145 millones (+99,0%), por ventas de suelo y la entrega de nuevos pisos; solo las ventas de suelo y partidas similares aportaron 721 millones. Los ingresos por alquiler subieron un 4,2% hasta 2.909 millones con la aportación del Yokkaichi Sanko Building, inaugurado en agosto del año pasado, y los de construcción un 40,2% hasta 685 millones por más viviendas por encargo terminadas. La energía medioambiental fue la excepción, con un descenso del 8,0% hasta 1.388 millones, ya que menos horas de sol redujeron la generación eléctrica. El informe señala que los ingresos por promoción y construcción tienden a concentrarse en el cuarto trimestre, por lo que el primero es estacionalmente flojo para ambos.
Transporte: más viajeros, pero los costes se llevaron una cuarta parte del beneficio
Transporte elevó sus ingresos un 3,2% hasta 7.071 millones, pero su beneficio de segmento cayó un 26,2% hasta 567 millones por el aumento de los gastos de explotación, incluidos los de personal. Los ingresos de autobuses de línea subieron un 3,0% hasta 3.087 millones por la mayor demanda de viajeros en destinos turísticos como Ise, con 10.709 miles de pasajeros, un 2,0% más. Los autobuses discrecionales se mantuvieron prácticamente estables en 2.220 millones (−0,5%): los circuitos en autobús resistieron y compensaron la ausencia de la demanda de la Expo y del Gran Premio de Japón de Fórmula 1 del año pasado. Los ingresos de taxi subieron un 10,7% hasta 228 millones, con tasas de ocupación y precios unitarios firmes en las zonas de Yokkaichi e Ise.
Distribución y ocio: se venden camiones, los hoteles se llenan menos
Distribución aumentó sus ingresos un 13,7% hasta 8.917 millones y su beneficio un 29,4% hasta 170 millones. La venta de automóviles, la mayor línea, creció un 25,7% hasta 4.275 millones gracias a las firmes ventas de camiones nuevos; los productos petrolíferos subieron un 6,3% hasta 2.672 millones por mayores volúmenes de gasolina, y los artículos para el hogar un 1,8% hasta 2.005 millones por un mayor gasto por compra. El margen del segmento sigue siendo estrecho, del 1,9% de los ingresos.
Ocio y servicios elevó sus ingresos un 4,6% hasta 4.116 millones, pero su beneficio cayó un 12,8% hasta 233 millones por mayores gastos de explotación. Los ingresos de los ryokan subieron un 27,8% hasta 683 millones por la demanda de alojamiento ligada a la ceremonia Okihiki, los viajes un 4,5% hasta 758 millones por la venta de circuitos en autobús y el teleférico un 11,0% hasta 173 millones, ayudado por la difusión en redes sociales y un mirador abierto en octubre del año pasado. Los hoteles de negocios, la mayor línea del segmento, retrocedieron un 2,9% hasta 1.793 millones por una menor ocupación.
Balance: más inmuebles para la venta, financiados con deuda a largo plazo
El activo total subió un 2,4% hasta 196.145 millones desde 191.511 millones a 31 de marzo de 2026, principalmente por el aumento de los inmuebles destinados a la venta, hasta 32.154 millones desde 28.894 millones. El pasivo aumentó en 1.605 millones hasta 122.581 millones por mayores préstamos: los préstamos a corto plazo bajaron a 8.350 millones desde 14.980 millones, mientras que los préstamos a largo plazo subieron a 48.765 millones desde 39.923 millones. El patrimonio neto creció un 4,3% hasta 73.564 millones, sobre todo por la mayor diferencia de valoración de valores, y la ratio de fondos propios mejoró del 36,6% al 37,3%.
Previsión sin cambios y un dividendo conmemorativo por el 20.º aniversario
La compañía mantuvo sin cambios su previsión anual del EF3/2027, publicada el 13 de mayo de 2026. Espera unos ingresos de explotación de 112.000 millones (+1,6%), un beneficio operativo de 9.200 millones (−5,7%), un beneficio ordinario de 8.700 millones (−10,1%) y un beneficio atribuible a los propietarios de la matriz de 6.000 millones (−4,0%), o 59,69 yenes por acción; para el primer semestre prevé un beneficio operativo de 5.100 millones (−2,8%). El primer trimestre ya ha aportado el 57,0% del beneficio operativo previsto para el semestre y el 31,6% del anual con el 23,3% de los ingresos anuales, lo que deja 2.193 millones de beneficio operativo para el segundo trimestre si se quiere alcanzar la cifra semestral. El documento no explica por qué se prevé un descenso anual, aunque sí advierte de la estacionalidad de las ventas inmobiliarias en el cuarto trimestre.
La previsión de dividendo tampoco cambió: un dividendo a cuenta de 11,00 yenes y uno final de 9,00 yenes, para un total anual de 20,00 yenes frente a 18,00 en el EF3/2026. La cifra a cuenta incluye un dividendo conmemorativo de 2 yenes por el 20.º aniversario de la constitución de la sociedad, que se cumple en octubre de 2026; sin él, el reparto anual sería de 18,00 yenes, igual que el año pasado. Con 20,00 yenes, el dividendo equivaldría a alrededor del 33,5% del beneficio por acción previsto.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 26.115 | 23.657 | +10,4% |
| Beneficio operativo (millones de ¥) | 2.907 | 2.595 | +12,0% |
| Margen operativo | 11,1% | 11,0% | +0,1 pt |
| Beneficio ordinario (millones de ¥) | 3.013 | 2.718 | +10,9% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 2.258 | 2.067 | +9,2% |
| BPA (¥) | 22,47 | 20,63 | +8,9% |
| Resultado global (millones de ¥) | 4.001 | 1.413 | +183,1% |
| Transporte — ingresos (millones de ¥) | 7.071 | 6.849 | +3,2% |
| Transporte — beneficio del segmento (millones de ¥) | 567 | 768 | −26,2% |
| Inmobiliario — ingresos (millones de ¥) | 8.094 | 6.718 | +20,5% |
| Inmobiliario — beneficio del segmento (millones de ¥) | 1.934 | 1.413 | +36,9% |
| Distribución — ingresos (millones de ¥) | 8.917 | 7.844 | +13,7% |
| Distribución — beneficio del segmento (millones de ¥) | 170 | 131 | +29,4% |
| Ocio y servicios — ingresos (millones de ¥) | 4.116 | 3.934 | +4,6% |
| Ocio y servicios — beneficio del segmento (millones de ¥) | 233 | 267 | −12,8% |
| Activos totales (millones de ¥) | 196.145 | 191.511 | +2,4% |
| Patrimonio neto (millones de ¥) | 73.564 | 70.535 | +4,3% |
| Ratio de fondos propios | 37,3% | 36,6% | +0,7 pt |
| Previsión EF3/2027 — ingresos de explotación (millones de ¥) | 112.000 | — | +1,6% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 9.200 | — | −5,7% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 8.700 | — | −10,1% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 6.000 | — | −4,0% |
| Previsión EF3/2027 — BPA (¥) | 59,69 | — | n.s. |
| Dividendo anual por acción (¥) | 20,00 | 18,00 | +11,1% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.