Las ventas crecieron un 2,9%, y las dos grandes partidas de costes crecieron más
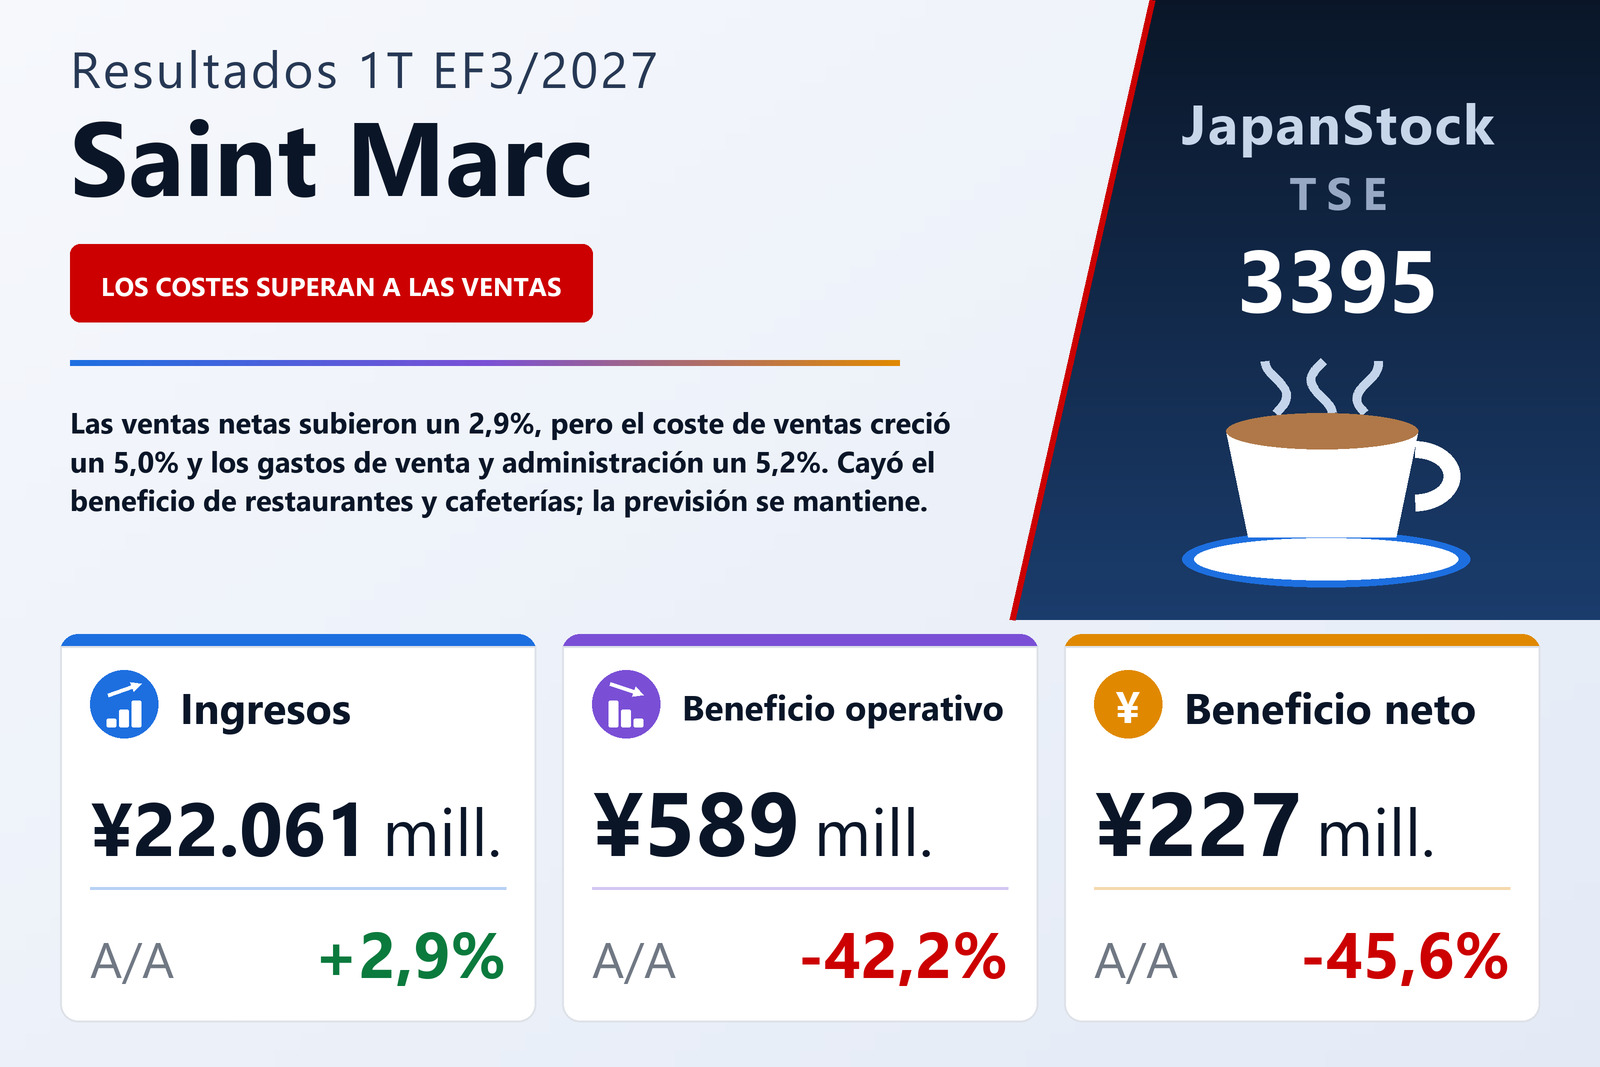
Saint Marc Holdings Co., Ltd. (TSE: 3395), que opera cadenas de restaurantes-panadería, de pasta, de cafeterías y otros formatos de restauración, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Las ventas netas crecieron un 2,9% hasta 22.061 millones de yenes, el beneficio operativo cayó un 42,2% hasta 589 millones, el beneficio ordinario un 41,8% hasta 563 millones y el beneficio atribuible a los propietarios de la matriz un 45,6% hasta 227 millones, para un beneficio por acción de 10,60 yenes frente a 19,09. Las acciones cotizan en la Bolsa de Tokio.
La aritmética del trimestre es breve. Las ventas netas sumaron 620 millones, pero el coste de ventas subió un 5,0% hasta 6.024 millones, de modo que el beneficio bruto creció solo un 2,1% hasta 16.037 millones y el margen bruto bajó del 73,2% al 72,7%. Los gastos de venta, generales y administrativos, con mucho la mayor partida de costes, aumentaron un 5,2%, o 764 millones, hasta 15.447 millones, y absorbieron el 70,0% de las ventas frente al 68,5% un año antes. Ese aumento fue más del doble de los 333 millones que ganó el beneficio bruto, así que el beneficio operativo cayó 430 millones y el margen operativo bajó del 4,8% al 2,7%. El informe no desglosa esos gastos, pero su descripción del sector menciona el alza de los costes de compra y el fuerte aumento de los costes laborales.
La amortización no fue la causa. La amortización del fondo de comercio fue de 433 millones en ambos trimestres —un cargo elevado frente a un beneficio operativo de 589 millones, pero sin cambios— y la depreciación se moderó a 745 millones desde 759 millones.
Por debajo de la línea operativa, la venta de un activo compensó el traslado de la sede
Las partidas no operativas ayudaron ligeramente. Los ingresos no operativos subieron a 78 millones desde 73 millones y los gastos no operativos bajaron a 104 millones desde 125 millones, sobre todo porque los intereses pagados cayeron a 60 millones desde 77 millones, así que el beneficio ordinario cayó algo menos que el operativo. Las partidas extraordinarias aportaron después 76 millones netos: una ganancia de 145 millones por la venta de inmovilizado, sin equivalente un año antes, frente a pérdidas de 69 millones, de las que 55 millones correspondieron a costes de traslado de la sede, 12 millones a bajas de inmovilizado y 1 millón a deterioro. Un año antes, las pérdidas extraordinarias de 86 millones incluían 69 millones de deterioro de restaurantes cuyo cierre se había decidido. El beneficio antes de impuestos fue de 639 millones, un 27,5% menos.
Los impuestos se llevaron la mayor parte del resto. Sumaron 412 millones, el 64,5% del beneficio antes de impuestos frente al 52,6% un año antes, con ajustes por impuestos diferidos que subieron a 115 millones desde 52 millones; el informe no explica esa carga mayor. El beneficio atribuible a los propietarios de la matriz cayó un 45,6% hasta 227 millones. El beneficio por acción cayó algo menos, un 44,5% hasta 10,60 yenes, porque el número medio de acciones en circulación bajó a 21.436.678 desde 21.882.197.
Restaurantes y cafeterías vendieron más y ganaron menos
El grupo informa de dos segmentos, y ambos siguieron la pauta del conjunto. Restaurantes, el mayor, elevó sus ventas un 1,5% hasta 14.717 millones, mientras su beneficio de segmento cayó un 14,6% hasta 776 millones y su margen se estrechó del 6,3% al 5,3%. Cafeterías creció más en ventas, un 4,3% hasta 7.239 millones, pero su beneficio cayó más, un 27,5% hasta 513 millones, y su margen bajó del 10,2% al 7,1%. Entre ambos ganaron 1.290 millones, un 20,3% menos, y los costes corporativos no asignados a los segmentos subieron a 608 millones desde 598 millones. Este año la columna de ajustes recoge además 104 millones de ventas y 92 millones de coste de ventas procedentes de las ventas externas de materias primas alimentarias de la propia sociedad, razón por la que las ventas del grupo superan los 21.957 millones que suman los dos segmentos.
Las cifras complementarias de compras muestran adónde fue el margen de las cafeterías. Sus compras subieron un 7,6% hasta 1.626 millones, frente a un crecimiento de ventas del 4,3%, mientras que las compras de Restaurantes aumentaron un 1,8% hasta 4.315 millones, en línea con su avance de ventas del 1,5%. Las ventas de los locales propios crecieron un 1,4% en Restaurantes y un 4,3% en Cafeterías; los ingresos por royalties, pequeños con 73 millones, subieron un 33,2%. El informe no atribuye la caída de beneficio de ninguno de los dos segmentos a un coste concreto.
Lo que la compañía dice haber hecho
El informe describe un sector en el que la demanda de los turistas extranjeros sostiene el gasto, frente a unos costes de compra más altos, un consumo doméstico más defensivo por la incertidumbre ligada a la tensión en Oriente Medio y el fuerte aumento de los costes laborales. Con arreglo a su plan a medio plazo, la compañía afirma haber abierto y reformado locales. En su formato de pasta siguió abriendo formatos derivados, reformando locales y desarrollando menús de temporada. En su formato de cafetería buscó mejorar la rentabilidad trasladando costes a precios y extendió a todos sus locales del país un menú combinado renovado para mantener y aumentar la clientela. En su negocio de menús de filete de ternera empanado siguió abriendo locales en Japón y en el extranjero, captando la demanda turística e impulsando la integración posterior a la adquisición. El propio resumen del trimestre del informe cita las ventas netas, el beneficio ordinario y el beneficio neto, pero no el beneficio operativo.
El grupo abrió 10 locales propios y uno franquiciado en el trimestre —tres restaurantes de pasta, dos restaurantes-panadería, un restaurante de doria, un restaurante de sushi, dos restaurantes de filete de ternera empanado y una cafetería, más un local franquiciado de filete de ternera empanado— y cerró junio con 871 locales: 817 propios y 54 franquiciados.
La caja bajó al pagarse acreedores, impuestos y deuda
El activo total cayó un 4,8% desde el 31 de marzo de 2026 hasta 67.090 millones. El efectivo y los depósitos bajaron 2.248 millones hasta 12.624 millones y las cuentas por cobrar 956 millones, mientras el inmovilizado material subió 475 millones; el fondo de comercio bajó 433 millones y los derechos de marca 113 millones por amortización, con lo que el fondo de comercio quedó en 14.724 millones. En el pasivo, las otras cuentas por pagar bajaron 782 millones, los impuestos sobre beneficios por pagar 730 millones y los préstamos a largo plazo 1.025 millones por amortización. Los préstamos a corto plazo, la parte corriente de la deuda a largo plazo y los préstamos a largo plazo sumaban 19.529 millones. No se elaboró estado de flujos de efectivo trimestral.
El patrimonio neto cayó un 1,0% hasta 31.167 millones, porque las reservas por ganancias acumuladas bajaron 330 millones pese al beneficio trimestral de 227 millones, algo coherente con el pago del dividendo final de 26,00 yenes del EF3/2026. Como el activo total se redujo más deprisa que los fondos propios, la ratio de fondos propios subió al 46,5% desde el 44,7%.
Previsión sin cambios, y el primer semestre exige mucho al segundo trimestre
La compañía mantuvo la previsión que publicó el 13 de mayo de 2026. Para el primer semestre hasta el 30 de septiembre de 2026 espera unas ventas netas de 45.200 millones (+3,7%), un beneficio operativo de 2.200 millones (−6,9%), un beneficio ordinario de 2.100 millones (−6,7%) y un beneficio atribuible a los propietarios de 1.000 millones (−4,7%). Para el ejercicio completo hasta el 31 de marzo de 2027 espera unas ventas netas de 93.000 millones (+5,2%), un beneficio operativo de 5.300 millones (+2,9%), un beneficio ordinario de 5.100 millones (+0,8%) y un beneficio atribuible de 2.900 millones (+7,2%), para un beneficio por acción de 135,28 yenes.
El primer trimestre aportó el 48,8% de las ventas previstas para el semestre, pero solo el 26,8% del beneficio operativo semestral previsto, lo que deja unos 1.610 millones de beneficio operativo por obtener entre julio y septiembre frente a los 589 millones de abril a junio. Respecto al ejercicio completo, aportó el 23,7% de las ventas previstas y el 11,1% del beneficio operativo previsto. El informe no dice cómo espera cerrar esa diferencia. La previsión de dividendo tampoco cambia: 27,00 yenes a mitad de ejercicio y 27,00 yenes al cierre, para un total anual de 54,00 yenes frente a 52,00.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 22.061 | 21.440 | +2,9% |
| Coste de ventas (millones de ¥) | 6.024 | 5.737 | +5,0% |
| Beneficio bruto (millones de ¥) | 16.037 | 15.703 | +2,1% |
| Margen bruto | 72,7% | 73,2% | −0,5 pt |
| Gastos de venta y administración (millones de ¥) | 15.447 | 14.682 | +5,2% |
| Beneficio operativo (millones de ¥) | 589 | 1.020 | −42,2% |
| Margen operativo | 2,7% | 4,8% | −2,1 pt |
| Beneficio ordinario (millones de ¥) | 563 | 969 | −41,8% |
| Ingresos extraordinarios (millones de ¥) | 145 | 0 | nuevo |
| Pérdidas extraordinarias (millones de ¥) | 69 | 86 | −19,8% |
| Beneficio antes de impuestos (millones de ¥) | 639 | 882 | −27,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 227 | 417 | −45,6% |
| BPA (¥) | 10,60 | 19,09 | −44,5% |
| Restaurantes — ingresos (millones de ¥) | 14.717 | 14.497 | +1,5% |
| Restaurantes — beneficio del segmento (millones de ¥) | 776 | 910 | −14,6% |
| Cafeterías — ingresos (millones de ¥) | 7.239 | 6.943 | +4,3% |
| Cafeterías — beneficio del segmento (millones de ¥) | 513 | 709 | −27,5% |
| Efectivo y depósitos (millones de ¥) | 12.624 | 14.872 | −15,1% |
| Activos totales (millones de ¥) | 67.090 | 70.453 | −4,8% |
| Patrimonio neto (millones de ¥) | 31.167 | 31.488 | −1,0% |
| Ratio de fondos propios | 46,5% | 44,7% | +1,8 pt |
| Previsión 1S ejercicio 3/2027 — ingresos (millones de ¥) | 45.200 | — | +3,7% |
| Previsión 1S ejercicio 3/2027 — beneficio operativo (millones de ¥) | 2.200 | — | −6,9% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 93.000 | — | +5,2% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 5.300 | — | +2,9% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 5.100 | — | +0,8% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 2.900 | — | +7,2% |
| Previsión EF3/2027 — BPA (¥) | 135,28 | — | n.s. |
| Dividendo anual por acción (¥) | 54,00 | 52,00 | +3,8% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.