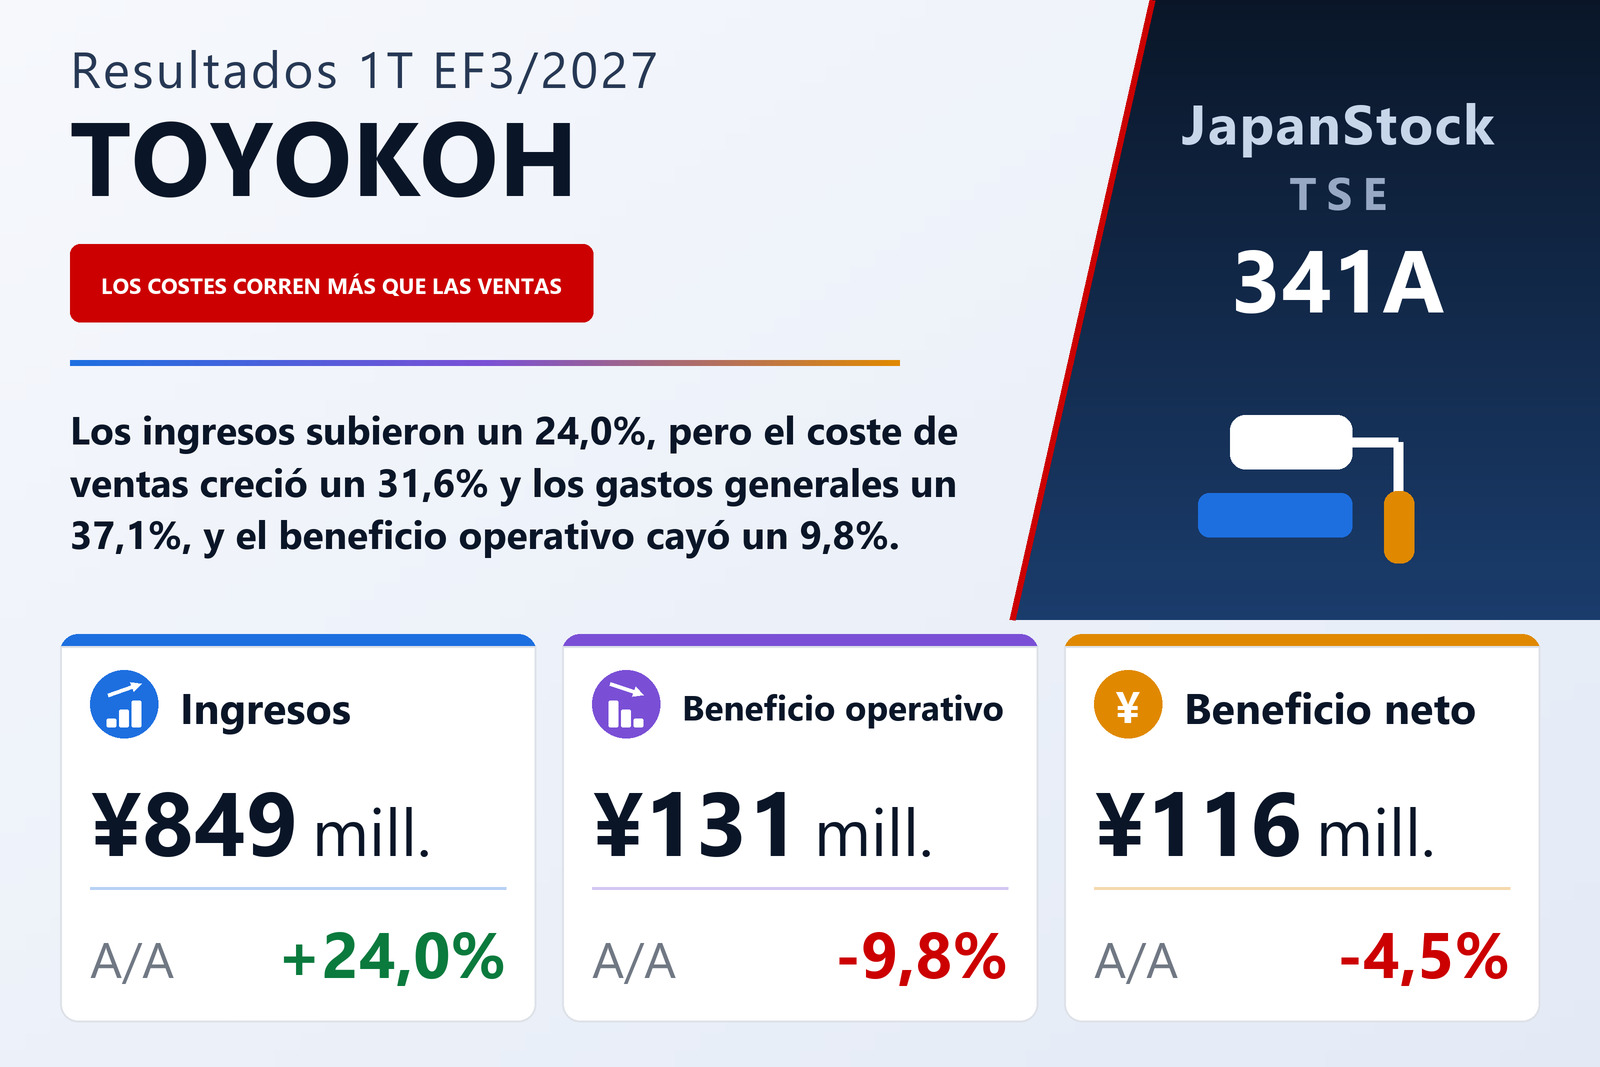
Los ingresos crecieron casi una cuarta parte mientras todas las líneas de beneficio caían
TOYOKOH Inc. (TSE: 341A), que renueva instalaciones de producción de fabricantes en Japón con su negocio SOSEI y vende equipos CoolLaser a través de un segundo segmento, publicó el 5 de agosto de 2026 sus resultados individuales del primer trimestre del EF3/2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos subieron un 24,0% hasta 849 millones de yenes, pero el beneficio operativo cayó un 9,8% hasta 131 millones, el beneficio ordinario un 7,3% hasta 130 millones y el beneficio neto trimestral un 4,5% hasta 116 millones. El beneficio por acción fue de 8,56 yenes frente a 9,12, o de 8,17 frente a 8,67 en términos diluidos. La comparación es interanual en sentido estricto: la compañía elaboró estados del primer trimestre del EF3/2026, aunque no del mismo trimestre del EF3/2025, y por eso las cifras del año pasado no llevan tasas de variación propias.
Todo el deterioro está en dos partidas de coste, y el informe no explica ninguna. El coste de ventas subió un 31,6% hasta 512 millones frente a un crecimiento de ingresos del 24,0%, de modo que el beneficio bruto solo creció un 14,0% hasta 337 millones y el margen bruto se estrechó del 43,2% al 39,7%. Los gastos de venta, generales y administrativos subieron después un 37,1% hasta 205 millones desde 149 millones. En dinero, el beneficio bruto sumó unos 41 millones y esos gastos unos 56 millones, y la diferencia son los 14 millones que perdió el beneficio operativo. El margen operativo pasó del 21,3% al 15,5%, una caída de 5,8 puntos. La amortización, que el informe publica en lugar de un estado de flujos de efectivo trimestral, subió a 13,0 millones desde 7,8 millones, y la compañía indica que adquirió maquinaria para el negocio durante el trimestre; más allá de eso, no desglosa ninguna de las dos partidas.
Las partidas no operativas y un impuesto menor suavizaron la caída
Por debajo de la línea operativa, el trimestre salió mejor parado frente al año anterior. Los ingresos no operativos subieron a 5,5 millones desde 0,2 millones, con 2,3 millones de ingresos por venta de electricidad, 1,1 millones de intereses de valores, 1,0 millones de comisiones cobradas y 0,7 millones de intereses, partidas en su mayoría sin equivalente un año antes. Los gastos no operativos fueron de 7,0 millones frente a 5,8 millones: los intereses pagados casi se duplicaron, hasta 6,9 millones desde 3,7 millones, mientras las comisiones pagadas bajaron a 0,1 millones desde 2,0 millones. La carga no operativa neta se redujo así de unos 5,6 millones a unos 1,6 millones, y el beneficio ordinario cayó un 7,3%, menos que el operativo. No hubo partidas extraordinarias, por lo que el beneficio antes de impuestos coincidió con el ordinario, en 130 millones.
El impuesto sobre beneficios bajó a 13,4 millones desde 18,2 millones, ayudado por un abono por impuestos diferidos de 7,2 millones frente a 2,9 millones, lo que situó el tipo efectivo en torno al 10,3% frente al 12,9%. Por eso el beneficio neto cayó solo un 4,5%. El beneficio por acción cayó más, un 6,1%, porque el número medio de acciones fue un 1,7% mayor: 13.625.565 frente a 13.392.534.
SOSEI sostuvo el trimestre; CoolLaser aumentó sus ventas y entró en pérdidas
La compañía presenta dos segmentos, y ambos elevaron sus ingresos a un ritmo casi idéntico. SOSEI, el mayor con el 71% de los ingresos, vendió 605 millones, un 23,9% más, con un beneficio de segmento de 207 millones, un 4,4% más. El informe atribuye el crecimiento a la mayor demanda de renovación de instalaciones de producción de fabricantes en Japón, con proyectos recurrentes de clientes existentes que se sumaron a grandes proyectos procedentes del ejercicio anterior. El beneficio no siguió el ritmo de las ventas: el margen del segmento bajó de alrededor del 40,7% al 34,3%, así que los 117 millones adicionales de ventas de SOSEI solo aportaron unos 9 millones más de beneficio, y el informe no dice por qué.
Las ventas de CoolLaser subieron un 24,1% hasta 244 millones, algo que el informe vincula a pedidos recurrentes y entregas de su serie CoolLaser G19-6000 a filiales de las mayores constructoras generales de Japón y a empresas que ejecutan obras públicas en puentes de carretera. Aun así, el segmento pasó a una pérdida de 8 millones desde un beneficio de 5 millones, un vuelco de unos 15 millones con ventas más altas que el informe no explica. Los costes corporativos no asignados a ningún segmento, principalmente gastos generales y de administración, subieron un 14,5% hasta 66,9 millones desde 58,4 millones. En conjunto, SOSEI añadió unos 9 millones al beneficio operativo, mientras CoolLaser restó unos 15 millones y los costes corporativos unos 8 millones, lo que cuadra con la caída de 14 millones.
La caja se fue a existencias
El activo total subió un 0,6% hasta 5.373 millones desde 5.341 millones a 31 de marzo de 2026, pero su composición cambió. El efectivo y los depósitos bajaron 391 millones, hasta 1.807 millones, mientras las existencias subieron 350 millones: las mercaderías y productos terminados se multiplicaron por más de tres, hasta 479 millones desde 153 millones, y las materias primas y suministros subieron a 194 millones desde 130 millones, frente a un descenso de los productos en curso a 221 millones desde 260 millones. Los créditos se reordenaron dentro del total: las cuentas por cobrar bajaron a 391 millones desde 506 millones y los créditos por obras terminadas subieron a 412 millones desde 282 millones. El informe no dice para qué es el aumento de existencias.
El pasivo total bajó un 4,3% hasta 2.260 millones. Los préstamos a largo plazo se redujeron en 67 millones por amortizaciones y el impuesto sobre beneficios a pagar en 52 millones, mientras aparecía un nuevo préstamo a corto plazo de 100 millones; incluida la porción corriente de la deuda a largo plazo, los préstamos sumaron unos 1.764 millones frente a 1.730 millones. El patrimonio neto subió un 4,5% hasta 3.113 millones, por el beneficio del trimestre y por unos 8 millones sumados tanto al capital social como a la prima de emisión con el ejercicio de derechos de suscripción, que elevó las acciones emitidas a 13.642.060 desde 13.618.090. La ratio de fondos propios subió del 55,8% al 57,9%. La compañía no tiene autocartera, y sus estados trimestrales no fueron revisados por un auditor.
La previsión no cambia, y descansa sobre todo en el segundo semestre
TOYOKOH mantuvo sin cambios su previsión del EF3/2027, publicada el 13 de mayo de 2026. Para el ejercicio completo espera ingresos de 4.000 millones (+27,7%), un beneficio operativo de 790 millones (+25,6%), un beneficio ordinario de 772 millones (+24,8%) y un beneficio neto de 654 millones (+18,9%), o 47,94 yenes por acción. Para el primer semestre, en cambio, prevé ingresos de 1.660 millones (+1,6%) y un beneficio operativo de 286 millones, un 30,8% menos, con un beneficio ordinario de 274 millones (−32,4%) y un beneficio neto de 232 millones (−32,7%).
Frente a esos objetivos, el primer trimestre aportó el 51,1% de los ingresos previstos para el semestre pero el 45,8% de su beneficio operativo, y el 21,2% de los ingresos anuales pero solo el 16,6% del beneficio operativo anual. El plan implica así un beneficio operativo de unos 155 millones en el segundo trimestre y de unos 504 millones en el segundo semestre, alrededor del 64% del total del año en seis meses. El informe no explica ese reparto. No se pagó dividendo con cargo al EF3/2026 y no se prevé ninguno para el EF3/2027. La compañía describe una economía en recuperación gradual, apoyada en la mejora del empleo y las rentas, el regreso de la demanda del turismo extranjero y una inversión empresarial más firme, pero lastrada por los altos precios de la energía y las materias primas, la inflación persistente y riesgos geopolíticos, entre ellos Oriente Medio.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 849 | 685 | +24,0% |
| Beneficio bruto (millones de ¥) | 337 | 295 | +14,0% |
| Margen bruto | 39,7% | 43,2% | −3,5 pt |
| Gastos de venta y administración (millones de ¥) | 205 | 149 | +37,1% |
| Beneficio operativo (millones de ¥) | 131 | 145 | −9,8% |
| Margen operativo | 15,5% | 21,3% | −5,8 pt |
| Beneficio ordinario (millones de ¥) | 130 | 140 | −7,3% |
| Beneficio neto (millones de ¥) | 116 | 122 | −4,5% |
| BPA (¥) | 8,56 | 9,12 | −6,1% |
| SOSEI — ingresos (millones de ¥) | 605 | 488 | +23,9% |
| SOSEI — beneficio del segmento (millones de ¥) | 207 | 198 | +4,4% |
| CoolLaser — ingresos (millones de ¥) | 244 | 197 | +24,1% |
| CoolLaser — beneficio del segmento (millones de ¥) | −8 | 5 | de beneficio a pérdida |
| Activos totales (millones de ¥) | 5.373 | 5.341 | +0,6% |
| Patrimonio neto (millones de ¥) | 3.113 | 2.979 | +4,5% |
| Ratio de fondos propios | 57,9% | 55,8% | +2,1 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 4.000 | — | +27,7% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 790 | — | +25,6% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 772 | — | +24,8% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 654 | — | +18,9% |
| Previsión EF3/2027 — BPA (¥) | 47,94 | — | n.s. |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.