Los ingresos bajaron ligeramente, pero los costes cayeron mucho más deprisa
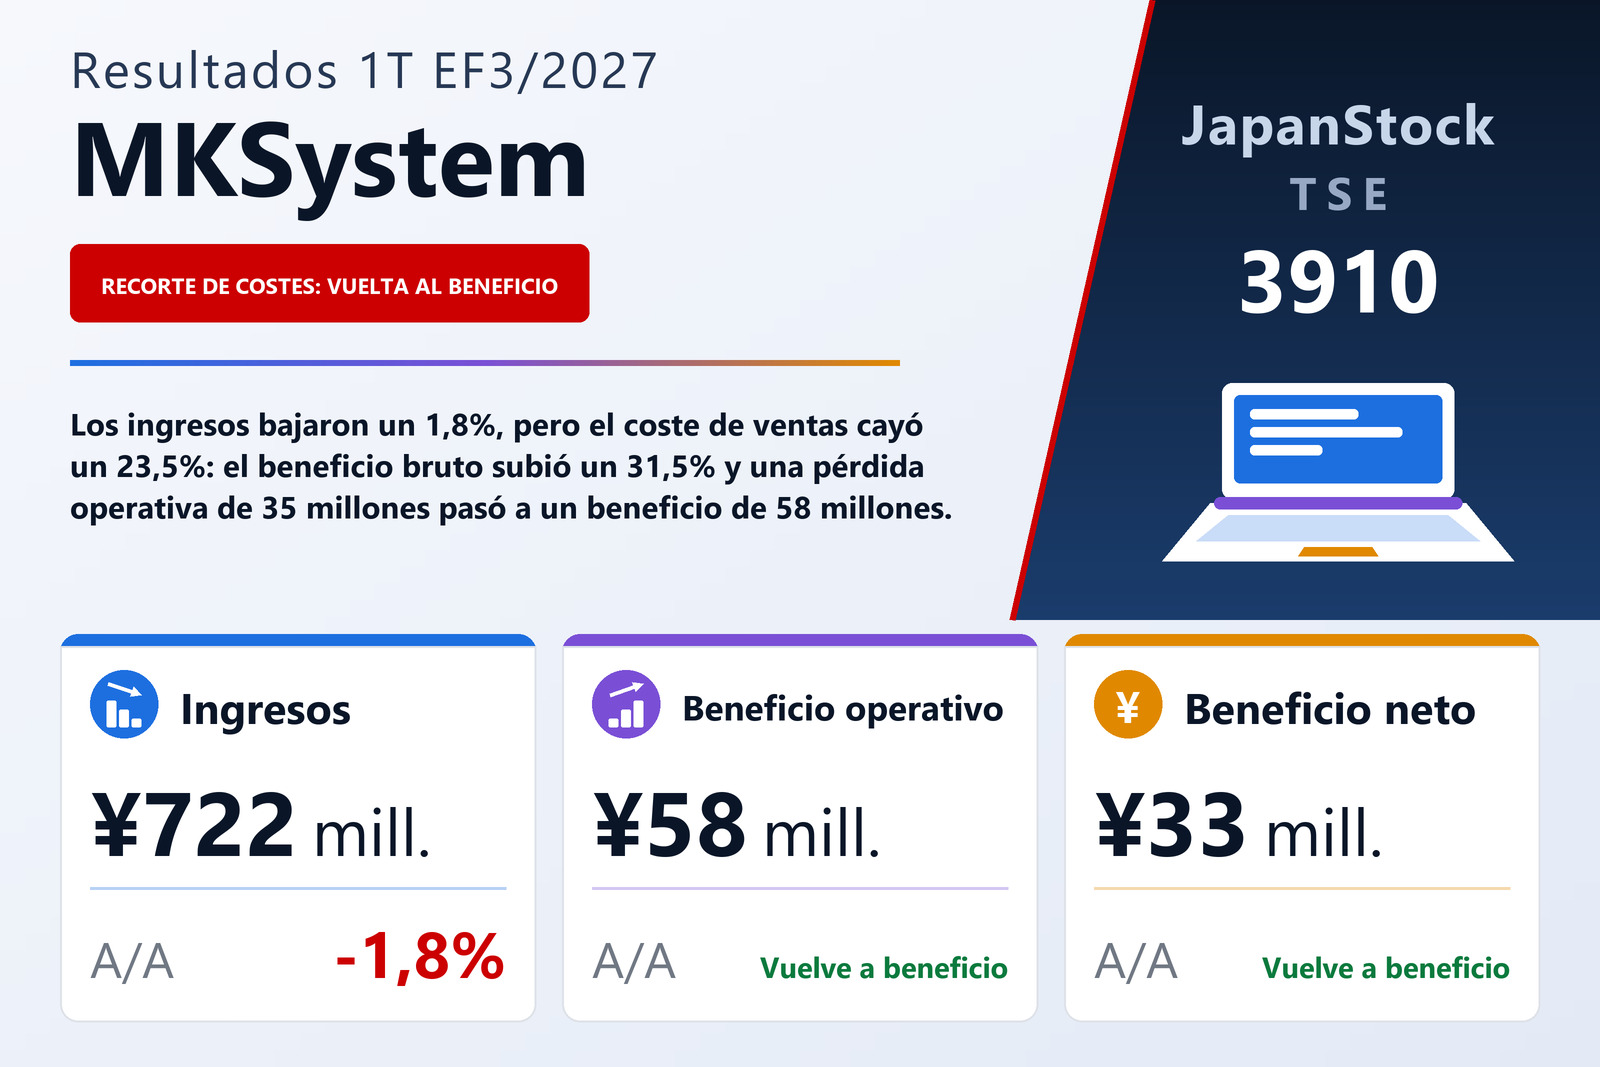
MKSystem Corporation (TSE: 3910), que suministra software de gestión y servicios en la nube para los trámites de seguridad social, seguro laboral y nóminas a despachos de consultores laborales y de seguridad social certificados (sharoushi), asociaciones de gestión del seguro laboral y empresas, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos fueron de 722 millones de yenes, un 1,8% menos, frente a un primer trimestre del año anterior que ya había crecido un 8,3%. El beneficio operativo fue de 58 millones frente a una pérdida de 35 millones, el beneficio ordinario de 57 millones frente a una pérdida de 32 millones y el beneficio atribuible a los propietarios de la matriz de 33 millones frente a una pérdida de 35 millones, es decir, 6,12 yenes por acción frente a una pérdida de 6,56. El informe indica la Bolsa de Tokio como mercado de cotización, y los estados trimestrales no fueron revisados por un auditor.
El giro procede casi por completo del coste de ventas. Cayó un 23,5% hasta 341 millones desde 445 millones, mientras los ingresos solo bajaban 13 millones, de modo que el beneficio bruto subió un 31,5% hasta 381 millones y el margen bruto se amplió del 39,4% al 52,8%. Los gastos de venta, generales y administrativos se mantuvieron prácticamente estables, con un descenso del 0,7% hasta 322 millones. Toda la mejora de 91 millones del beneficio bruto, más un ahorro de 2 millones en gastos generales, llegó por tanto a la línea operativa, que dio un vuelco de 93 millones de pérdida a beneficio; el margen operativo pasó del −4,8% al 8,1%. La depreciación y amortización, que incluye la amortización de software, bajó un 10,3% hasta 82 millones.
Por debajo de la línea operativa, los alquileres compensaron los intereses y llegó una carga fiscal mayor
Los ingresos no operativos fueron de 12 millones, sobre todo 11,0 millones por alquileres, frente a unos gastos no operativos de 13 millones, principalmente 10,0 millones de costes vinculados a esos alquileres y 3,4 millones de intereses; el trimestre del año anterior incluía además un cobro de seguros de 3,0 millones. El beneficio ordinario quedó así justo por debajo del operativo, en 57 millones. La cuenta de resultados no muestra partidas extraordinarias, por lo que el beneficio antes de impuestos fue también de 57 millones. Los impuestos absorbieron 24,5 millones, de los que 17,6 millones fueron un ajuste por impuestos diferidos, y dejaron un beneficio del periodo de 32,9 millones; los intereses minoritarios soportaron una pérdida de 0,3 millones, por lo que el beneficio atribuible a los propietarios de la matriz fue algo mayor, de 33 millones. La compañía informa de una rentabilidad sobre fondos propios consolidada del 3,7% en el trimestre frente al −5,6% un año antes, y del 4,7% para la sociedad matriz individual frente al 3,7%.
Shalom: ventas estables y costes mucho menores
El segmento Shalom suministra software para los trámites de seguridad social, seguro laboral y nóminas, articulado en torno a la serie Shalom junto a servicios en la nube como un sistema de gestión del número My Number y eNEN, un sistema web de ajuste fiscal de fin de año. Los ingresos del segmento crecieron un 1,4% hasta 604 millones, de los que los ingresos recurrentes por servicios ASP fueron 571 millones, un 1,3% más, y los servicios de implantación de sistemas 15,2 millones, un 9,1% menos. El informe atribuye el crecimiento a la estabilidad de los ingresos ASP procedentes de la base de clientes existente. El beneficio bruto del segmento subió un 15,9% hasta 339 millones y su beneficio operativo un 140,8% hasta 73 millones desde 30 millones, lo que la compañía explica por un menor coste de ventas —menores gastos de centro de datos (IDC) y de amortización de software— y por unos menores gastos de venta, generales y administrativos, incluidos los honorarios de subcontratación.
El segmento también desarrolla AI Shalom, una versión de Shalom con funciones de inteligencia artificial, y la promociona mediante seminarios antes de su lanzamiento; el informe no da fecha de lanzamiento. La compañía describe una demanda creciente de una gestión de recursos humanos y laboral más eficiente, impulsada por la escasez de mano de obra, la diversificación de las formas de trabajo y la digitalización de los trámites administrativos, y señala que una reforma de la Ley de Consultores Laborales y de Seguridad Social ha incluido expresamente las auditorías laborales entre las funciones de los sharoushi.
CuBe: ingresos aplazados y pérdida recortada en más de dos tercios
El segmento CuBe desarrolla por encargo sistemas front-end personalizados para los departamentos de recursos humanos y asuntos generales de grandes empresas y ofrece además GooooN, un servicio en la nube para pymes. Los ingresos cayeron un 15,3% hasta 119 millones porque algunos proyectos arrancaron, y se reconocieron como ingresos, más tarde que en el mismo trimestre del año anterior. Los costes fueron en sentido contrario: el proyecto deficitario que había lastrado el trimestre del año anterior dejó de afectar a los resultados y el coste de ventas, incluidos los costes de subcontratación, disminuyó. El beneficio bruto del segmento fue de 41,7 millones frente a una pérdida bruta de 3,0 millones, y la pérdida operativa del segmento se redujo a 18 millones desde 68 millones. Esa pérdida incluye 9,7 millones de amortización del fondo de comercio.
Incluidas las ventas entre segmentos, los ingresos de ambos segmentos suman 724 millones frente a unos ingresos de grupo de 722 millones, y su beneficio conjunto de 55 millones más una eliminación entre segmentos de 3,5 millones da los 58 millones de beneficio operativo del grupo. Shalom, con cerca de cinco sextas partes de los ingresos, sostuvo el trimestre; la mejora de CuBe fue una pérdida menor, no un beneficio.
Cobro de clientes y reducción de deuda
El activo total cayó un 7,6% hasta 2.104 millones desde 2.276 millones a 31 de marzo de 2026. El mayor movimiento se produjo en las cuentas por cobrar, que bajaron 228 millones hasta 446 millones, mientras el efectivo y los depósitos subieron 87 millones hasta 838 millones. El software bajó 36 millones hasta 382 millones y los activos por impuestos diferidos 17,6 millones. El pasivo cayó 161 millones hasta 1.204 millones: las cuentas por pagar bajaron 58 millones, los préstamos a corto plazo 50 millones hasta 250 millones, los impuestos sobre beneficios pendientes de pago 40 millones y la provisión para bonificaciones 38 millones, mientras los préstamos a largo plazo subieron 15 millones hasta 241 millones. Los préstamos a corto plazo, la parte corriente de los préstamos a largo plazo y los préstamos a largo plazo suman en conjunto unos 793 millones, frente a 839 millones al cierre del ejercicio anterior.
El patrimonio neto bajó un 1,2% hasta 899 millones, lo que el informe atribuye a una reducción de 10 millones de las reservas por ganancias acumuladas. Como el activo total se redujo más deprisa, la ratio de fondos propios subió del 39,6% al 42,4%. Las acciones emitidas se mantuvieron en 5.428.000. No se elaboró estado de flujos de efectivo trimestral para el periodo.
Previsión y dividendo sin cambios
MKSystem mantuvo la previsión del EF3/2027 que publicó el 8 de mayo de 2026: ingresos de 3.300 millones (+1,3%), beneficio operativo de 270 millones (+8,9%), beneficio ordinario de 260 millones (+5,1%) y beneficio atribuible a los propietarios de la matriz de 192 millones (−25,2%), o 35,37 yenes por acción. Este informe no explica la caída prevista del beneficio neto. El primer trimestre aportó el 21,9% de los ingresos previstos y el 21,7% del beneficio operativo previsto —cerca de una cuarta parte de cada uno— y el 17,3% del beneficio neto previsto. La compañía afirma que espera que CuBe, en pérdidas en el trimestre, sea rentable en el conjunto del ejercicio, por lo que no ha visto necesario revisar la previsión, y que informará con prontitud si fuera necesaria una revisión.
La previsión de dividendo tampoco cambia: 8,00 yenes por acción, pagados íntegramente al cierre del ejercicio, el mismo importe anual que en el EF3/2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 722 | 735 | −1,8% |
| Coste de ventas (millones de ¥) | 341 | 445 | −23,5% |
| Beneficio bruto (millones de ¥) | 381 | 289 | +31,5% |
| Margen bruto | 52,8% | 39,4% | +13,4 pt |
| Gastos de venta y administración (millones de ¥) | 322 | 325 | −0,7% |
| Beneficio operativo (millones de ¥) | 58 | −35 | de pérdida a beneficio |
| Margen operativo | 8,1% | −4,8% | +12,9 pt |
| Beneficio ordinario (millones de ¥) | 57 | −32 | de pérdida a beneficio |
| Beneficio neto atribuible a la matriz (millones de ¥) | 33 | −35 | de pérdida a beneficio |
| BPA (¥) | 6,12 | −6,56 | de pérdida a beneficio |
| Depreciación y amortización (millones de ¥) | 82 | 92 | −10,3% |
| Shalom — ingresos (millones de ¥) | 604 | 596 | +1,4% |
| Shalom — beneficio del segmento (millones de ¥) | 73 | 30 | +140,8% |
| CuBe — ingresos (millones de ¥) | 119 | 141 | −15,3% |
| CuBe — beneficio del segmento (millones de ¥) | −18 | −68 | pérdida reducida |
| Efectivo y depósitos (millones de ¥) | 838 | 751 | +11,6% |
| Activos totales (millones de ¥) | 2.104 | 2.276 | −7,6% |
| Patrimonio neto (millones de ¥) | 899 | 910 | −1,2% |
| Ratio de fondos propios | 42,4% | 39,6% | +2,8 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 3.300 | — | +1,3% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 270 | — | +8,9% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 260 | — | +5,1% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 192 | — | −25,2% |
| Previsión EF3/2027 — BPA (¥) | 35,37 | — | n.s. |
| Dividendo anual por acción (¥) | 8,00 | 8,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.