Ingresos y beneficio operativo crecieron un 17,5% y el margen no se movió
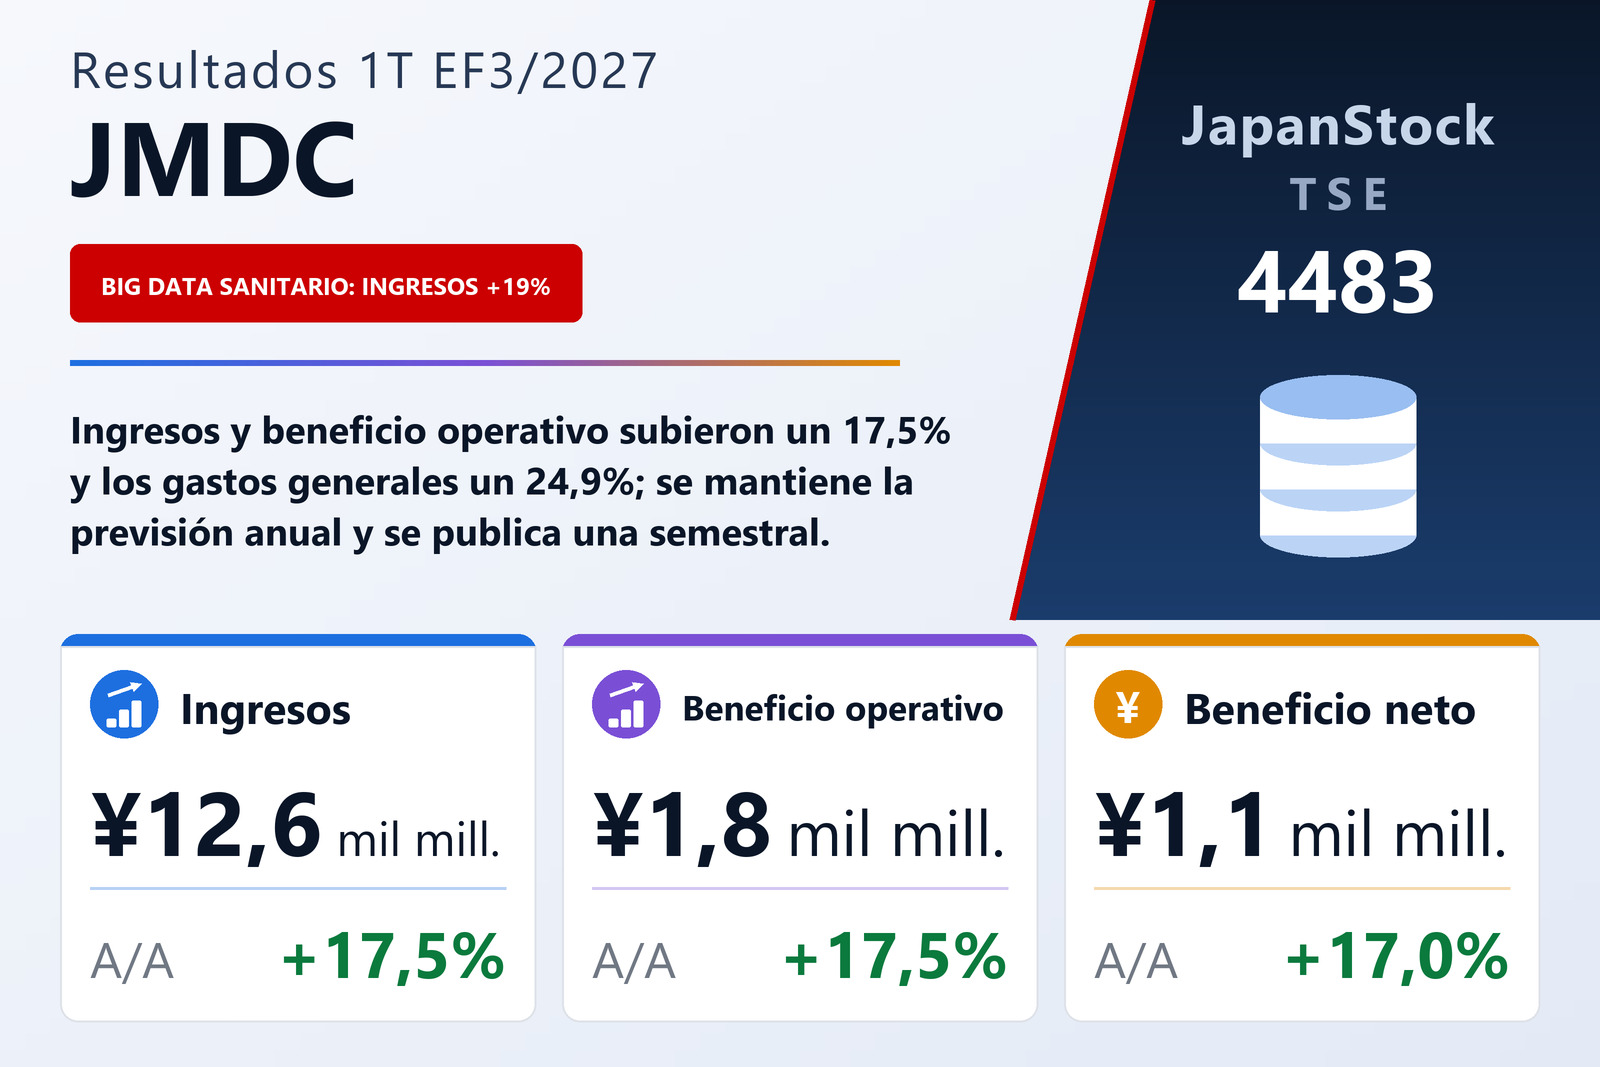
JMDC Inc. (TSE: 4483), que anonimiza y analiza datos sanitarios reunidos principalmente a través de mutuas de seguro de salud e instituciones médicas, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que termina en marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo las Normas Internacionales de Información Financiera. Los ingresos subieron un 17,5% hasta 12.605 millones de yenes, el beneficio operativo un 17,5% hasta 1.823 millones, el beneficio antes de impuestos un 17,1% hasta 1.688 millones y el beneficio atribuible a los propietarios de la matriz un 17,0% hasta 1.131 millones. El beneficio básico por acción fue de 17,28 yenes frente a 14,79. El EBITDA, la medida con la que la compañía evalúa sus segmentos, aumentó un 17,4% hasta 2.663 millones, con un margen del 21,1% en ambos ejercicios. Las acciones cotizan en la Bolsa de Tokio.
Las dos líneas principales crecieron al mismo ritmo, pero el camino entre ellas importa. El coste de ventas subió solo un 12,2% hasta 5.859 millones de yenes, de modo que el beneficio bruto avanzó un 22,6% hasta 6.745 millones y el margen bruto pasó del 51,3% al 53,5%. Sin embargo, los gastos de venta, generales y de administración aumentaron un 24,9% hasta 4.962 millones —un alza de 989 millones que absorbió la mayor parte de la mejora de 1.245 millones del beneficio bruto— y su peso sobre los ingresos pasó del 37,0% al 39,4%. Otros ingresos de 58 millones frente a 32 y otros gastos de 17 millones frente a 7 apenas cambiaron el cuadro, y el margen operativo terminó en el 14,5% en ambos trimestres. El documento no desglosa esos gastos ni explica por qué crecieron más que los ingresos.
Por debajo de la línea operativa: más gastos financieros, un tipo fiscal algo menor y un resultado global más débil
Los ingresos financieros fueron de 15 millones de yenes frente a prácticamente nada un año antes, mientras que los gastos financieros subieron un 36,0% hasta 151 millones, por lo que el beneficio antes de impuestos creció algo menos que el operativo, un 17,1% hasta 1.688 millones. Un gasto por impuesto sobre las ganancias de 555 millones situó el tipo efectivo en torno al 32,9%, frente al 33,6%, y el beneficio del trimestre aumentó un 18,3% hasta 1.132 millones. El beneficio atribuible a los propietarios creció algo menos, un 17,0% hasta 1.131 millones, porque las participaciones no dominantes se llevaron un beneficio de 1 millón cuando un año antes habían asumido una pérdida de 9 millones. El resultado global fue en sentido contrario y cayó un 2,2% hasta 1.026 millones: los activos financieros a valor razonable con cambios en otro resultado global generaron una pérdida de 104 millones frente a una ganancia de 91 millones, y el otro resultado global pasó de +92 millones a −106 millones.
El big data sanitario aporta casi nueve décimas partes de los ingresos; la telemedicina amplió su margen
JMDC informa de dos segmentos y mide ambos por EBITDA. Big data sanitario —servicios de análisis y un servicio de historial personal de salud para aseguradoras sanitarias, análisis de datos, factoring de honorarios médicos y bases de datos de fármacos para instituciones médicas, y los datos anonimizados que compila para uso académico e industrial— generó unos ingresos de 10.955 millones de yenes, un 19,1% más, el 86,9% del total del grupo, y un EBITDA del segmento de 2.250 millones, un 17,2% más. Según el documento, el número de mutuas de seguro de salud y entidades similares clientes aumentó en tasa interanual, el volumen anual de operaciones con las farmacéuticas, aseguradoras y otros usuarios de los datos se mantuvo firme, y el número de identificadores emitidos en su plataforma de información sanitaria Pep Up siguió creciendo. Como el EBITDA del segmento creció menos que los ingresos, el margen bajó del 20,9% al 20,5%; el documento no da el motivo.
Telemedicina, que pone en contacto a instituciones médicas con escasez de radiólogos especialistas con radiólogos contratados mediante un sistema de lectura remota de imágenes y ofrece un servicio ASP en la nube para el diagnóstico por imagen a distancia, aumentó sus ingresos un 8,2% hasta 1.649 millones de yenes, a medida que siguió creciendo el número de instituciones médicas que usan sus servicios de lectura remota. Su EBITDA creció más deprisa, un 21,9% hasta 653 millones, y el margen del segmento pasó del 35,2% al 39,6%. La compañía afirma que sigue añadiendo funciones a AI-RAD, su plataforma de inteligencia artificial de apoyo al diagnóstico por imagen, y que prepara la expansión del negocio en Asia. Los ajustes por eliminaciones entre segmentos y gastos corporativos se ampliaron a −240 millones desde −187 millones, lo que concilia el EBITDA conjunto de los dos segmentos, 2.903 millones, con los 2.663 millones del grupo.
Cobro de cuentas por cobrar y reducción de deuda y de minoritarios
El activo total cayó un 2,8% hasta 154.056 millones de yenes, desde 158.538 millones a 31 de marzo de 2026. El movimiento principal fue una caída de 8.109 millones en deudores comerciales y otras cuentas a cobrar, hasta 15.905 millones, frente a aumentos de 1.830 millones en efectivo y equivalentes, 840 millones en activos contractuales y 300 millones en otros activos corrientes. El fondo de comercio, de 62.583 millones, sigue siendo el mayor activo individual, en torno al 41% del total. El pasivo bajó 3.503 millones hasta 70.851 millones, sobre todo por menores acreedores comerciales (−1.541 millones), el impuesto sobre las ganancias a pagar reducido por su liquidación (−1.063 millones) y los préstamos corrientes (−995 millones); los préstamos corrientes y no corrientes sumaban 40.440 millones frente a 41.498 millones. El patrimonio total disminuyó 978 millones hasta 83.205 millones, ya que los dividendos de 1.177 millones y 833 millones de transacciones con participaciones no dominantes superaron el beneficio trimestral de 1.132 millones, y las participaciones no dominantes se redujeron de 505 millones a 141 millones. La ratio de patrimonio atribuible a los propietarios de la matriz sobre el activo total subió del 52,8% al 53,9%.
Las actividades de explotación generaron 6.221 millones de yenes, frente a 5.372 millones, impulsadas sobre todo por la disminución de 8.111 millones en las cuentas a cobrar, que compensó con creces una disminución de 1.554 millones en las cuentas a pagar y 1.443 millones de impuestos pagados. Las actividades de inversión solo consumieron 968 millones —principalmente 436 millones en activos intangibles, 195 millones en inmovilizado material y 136 millones en préstamos concedidos—, frente a 5.138 millones un año antes, cuando se destinaron 4.530 millones a adquirir filiales. Las actividades de financiación consumieron 3.422 millones, tras una entrada de 3.225 millones un año antes, por 2.037 millones de amortización de préstamos a largo plazo, 1.175 millones de dividendos y 833 millones pagados por acciones de filiales sin cambio en el perímetro de consolidación, compensados en parte por 980 millones de nueva financiación a largo plazo. El efectivo y equivalentes cerró el trimestre en 30.780 millones.
Previsión anual mantenida y una previsión semestral que la compañía no venía dando
JMDC mantuvo sin cambios su previsión para el EF3/2027, publicada el 8 de mayo de 2026: ingresos de 60.500 millones de yenes (+19,9%), beneficio operativo de 11.500 millones (+9,3%), beneficio antes de impuestos de 11.000 millones (+10,4%), beneficio de 7.200 millones (+5,7%) y beneficio atribuible a los propietarios de la matriz de 7.100 millones (+4,9%), o 108,19 yenes por acción, con un EBITDA de 15.000 millones (+13,8%). La novedad es una previsión para el primer semestre. La política de la compañía era no publicarla, porque su negocio se concentra en la segunda mitad del año y los resultados del primer semestre son difíciles de prever; ahora señala que el entorno de negocio ha evolucionado favorablemente y que la visibilidad del primer semestre ha mejorado. Para los seis meses hasta el 30 de septiembre de 2026 espera ingresos de 27.100 millones (+17,4%), beneficio operativo de 4.500 millones (+11,8%), beneficio antes de impuestos de 4.100 millones (+12,1%), beneficio atribuible a los propietarios de la matriz de 2.650 millones (+11,5%) y un EBITDA de 6.100 millones (+10,4%), frente a unos ingresos de 23.080 millones y un beneficio operativo de 4.025 millones en el primer semestre del EF3/2026.
Frente a esa previsión, el primer trimestre aportó el 46,5% de los ingresos semestrales pero solo el 40,5% del beneficio operativo semestral. Eso implica unos ingresos del segundo trimestre de unos 14.495 millones, un 17,3% más que los 12.355 millones implícitos del segundo trimestre del año anterior, y un beneficio operativo de unos 2.677 millones, un 8,2% más que 2.473 millones. En términos anuales, el trimestre aportó el 20,8% de los ingresos previstos y el 15,9% del beneficio operativo previsto, en línea con la concentración en la segunda mitad que describe la compañía: la previsión deja 7.000 millones de beneficio operativo para el segundo semestre, frente a 4.500 millones previstos para el primero. En cuanto a dividendos, el EF3/2026 pagó 18,00 yenes por acción al cierre; el documento no muestra previsión de dividendo para el EF3/2027.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 12.605 | 10.725 | +17,5% |
| Coste de ventas (millones de ¥) | 5.859 | 5.224 | +12,2% |
| Beneficio bruto (millones de ¥) | 6.745 | 5.500 | +22,6% |
| Margen bruto | 53,5% | 51,3% | +2,2 pt |
| Gastos de venta y administración (millones de ¥) | 4.962 | 3.973 | +24,9% |
| EBITDA (millones de ¥) | 2.663 | 2.267 | +17,4% |
| Beneficio operativo (millones de ¥) | 1.823 | 1.552 | +17,5% |
| Margen operativo | 14,5% | 14,5% | 0,0 pt |
| Beneficio antes de impuestos (millones de ¥) | 1.688 | 1.441 | +17,1% |
| Beneficio neto (millones de ¥) | 1.132 | 957 | +18,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.131 | 966 | +17,0% |
| Resultado global (millones de ¥) | 1.026 | 1.049 | −2,2% |
| BPA (¥) | 17,28 | 14,79 | +16,8% |
| Big data sanitario — ingresos (millones de ¥) | 10.955 | 9.201 | +19,1% |
| Big data sanitario — EBITDA del segmento (millones de ¥) | 2.250 | 1.919 | +17,2% |
| Telemedicina — ingresos (millones de ¥) | 1.649 | 1.524 | +8,2% |
| Telemedicina — EBITDA del segmento (millones de ¥) | 653 | 536 | +21,9% |
| Activos totales (millones de ¥) | 154.056 | 158.538 | −2,8% |
| Patrimonio total (millones de ¥) | 83.205 | 84.183 | −1,2% |
| Patrimonio atribuible a la matriz (millones de ¥) | 83.063 | 83.677 | −0,7% |
| Ratio de fondos propios | 53,9% | 52,8% | +1,1 pt |
| Efectivo y equivalentes de efectivo (millones de ¥) | 30.780 | 28.950 | +6,3% |
| Flujo de caja de explotación, 1T (millones de ¥) | 6.221 | 5.372 | +15,8% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 60.500 | — | +19,9% |
| Previsión EF3/2027 — EBITDA (millones de ¥) | 15.000 | — | +13,8% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 11.500 | — | +9,3% |
| Previsión EF3/2027 — beneficio antes de impuestos (millones de ¥) | 11.000 | — | +10,4% |
| Previsión EF3/2027 — beneficio atribuible a la matriz (millones de ¥) | 7.100 | — | +4,9% |
| Previsión EF3/2027 — BPA (¥) | 108,19 | — | — |
| Dividendo anual por acción (¥) | — | 18,00 | — |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.