Los ingresos crecieron 102 millones; el coste de ventas, 554 millones
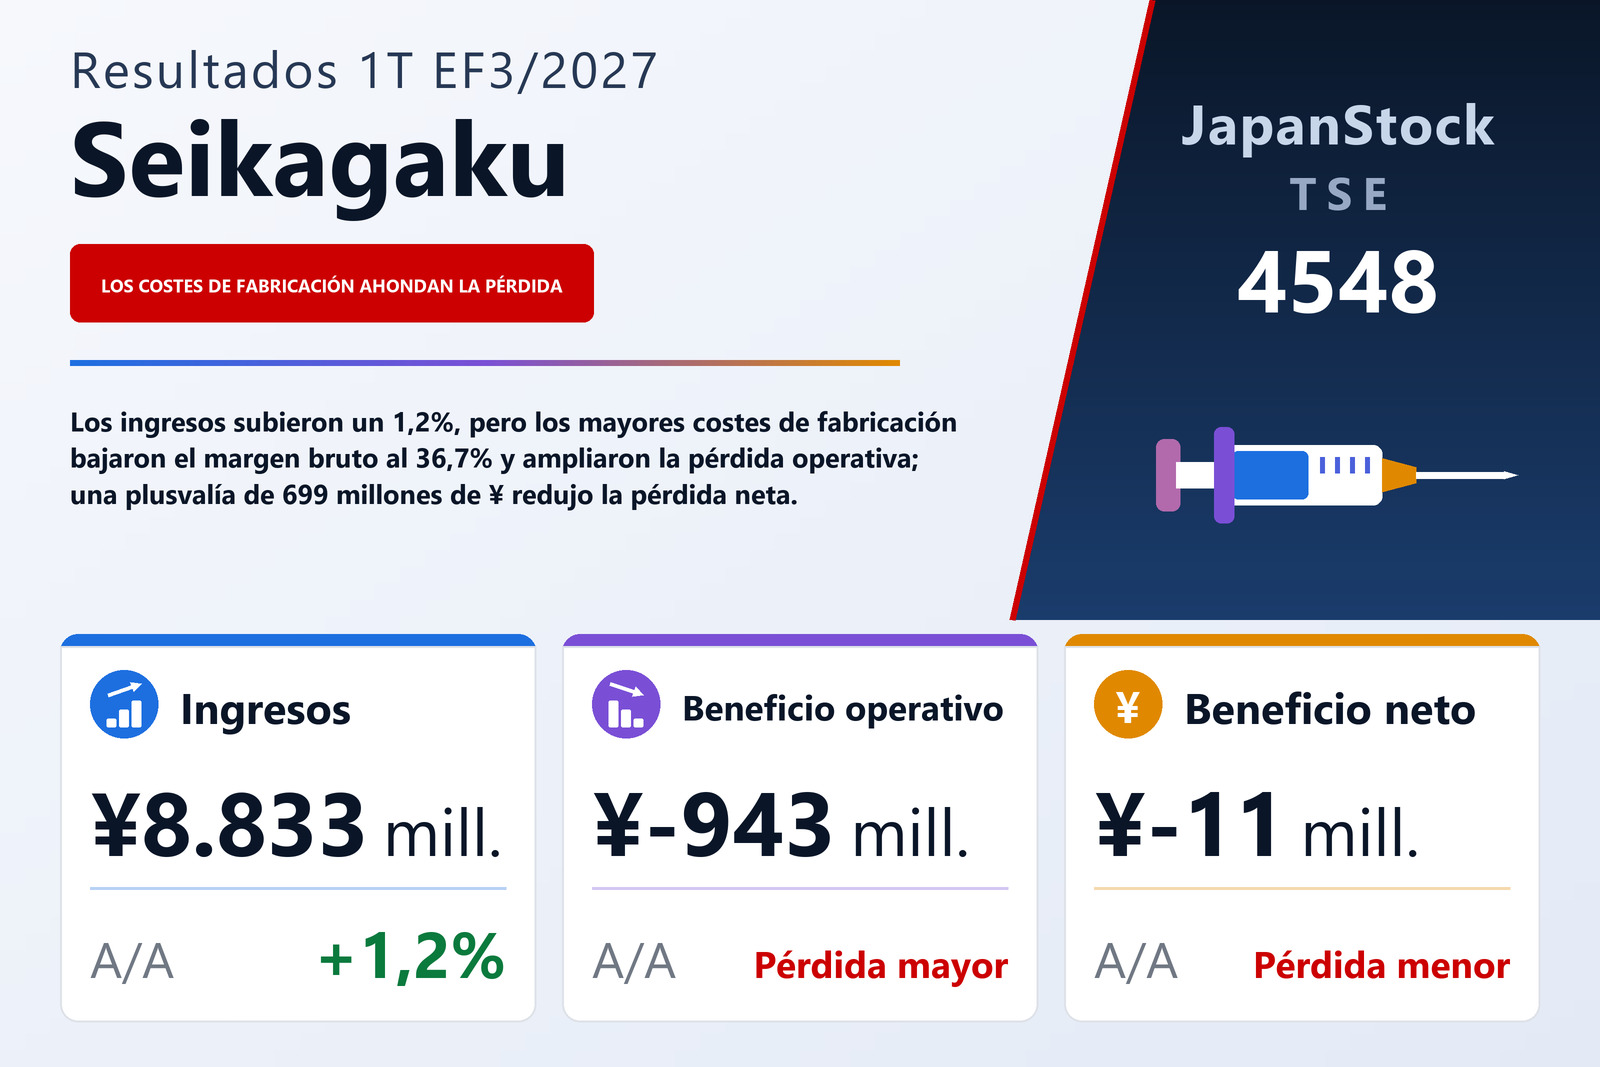
Seikagaku Corporation (TSE: 4548), farmacéutica especializada en la química de los glúcidos que no tiene red de ventas propia y confía la comercialización de sus productos a empresas socias en Japón y en el extranjero, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 1,2% hasta 8.833 millones de yenes. La pérdida operativa se amplió a 943 millones desde 365 millones, el beneficio ordinario pasó a 108 millones desde una pérdida de 132 millones, y la pérdida atribuible a los propietarios de la matriz se redujo a 11 millones desde 200 millones, es decir, 0,21 yenes por acción frente a 3,68. El informe indica que los estados trimestrales no fueron revisados por un auditor.
La aritmética del trimestre es breve. Los ingresos aumentaron en 102 millones, mientras que el coste de ventas lo hizo en 554 millones, un 11,0% hasta 5.591 millones, algo que el informe atribuye al aumento de los costes de fabricación sin desglosarlo más. El beneficio bruto cayó por tanto un 12,3% hasta 3.241 millones y el margen bruto se estrechó del 42,3% al 36,7%. Los gastos de venta, generales y administrativos subieron un 3,1% hasta 4.185 millones, aunque el gasto en investigación y desarrollo, su partida más grande, bajó a 1.619 millones desde 1.691 millones; la línea que el informe denomina simplemente otros gastos subió a 1.582 millones desde 1.397 millones, sin explicación en el informe. La caída de 453 millones del beneficio bruto y el aumento de 126 millones de los gastos generales explican juntos el deterioro de 578 millones en la línea operativa.
Una venta de valores, y no el negocio, llevó el beneficio ordinario a positivo
Los ingresos no operativos casi se cuadruplicaron, hasta 1.062 millones desde 273 millones. La diferencia se reduce prácticamente a una partida: una plusvalía de 699 millones por la venta de valores de inversión, sin equivalente un año antes. Los dividendos aportaron 253 millones, los intereses 21 millones, y una ganancia cambiaria de 74 millones sustituyó a una pérdida cambiaria de 32 millones. Los gastos no operativos fueron de 10 millones, incluida una pérdida de 6 millones por una garantía de deuda. Bastó para convertir la pérdida operativa de 943 millones en un beneficio ordinario de 108 millones. No hubo partidas extraordinarias, de modo que el beneficio antes de impuestos fue también de 108 millones.
Los impuestos sobre beneficios, de 119 millones —82 millones corrientes y 37 millones diferidos, frente a 67 millones en total un año antes—, superaron esa cifra antes de impuestos, y por eso el trimestre se cerró aún con una pérdida neta de 11 millones; el informe cita el aumento del gasto fiscal como causa y señala que el impuesto trimestral se calcula aplicando un tipo efectivo estimado para todo el ejercicio. El resultado global fue una pérdida de 290 millones frente a 738 millones: la diferencia de valoración de valores pasó a −490 millones desde +429 millones, mientras que la conversión de moneda extranjera se volvió positiva, con +293 millones frente a −933 millones.
Los tratamientos articulares internacionales cayeron un 45,9%, por el calendario de envíos según el informe
Los ingresos del segmento Farmacéutico cayeron un 7,7% hasta 5.448 millones y su pérdida de segmento se amplió a 1.167 millones desde 479 millones. El farmacéutico nacional subió un 2,9% hasta 3.100 millones, sobre todo por mayores envíos de los auxiliares de cirugía oftálmica Opegan; la compañía afirma que tanto su tratamiento de la función articular ARTZ como Opegan mantuvieron la primera cuota de sus mercados. El farmacéutico internacional cayó un 45,9% hasta 1.054 millones, principalmente por las menores ventas de Gel-One y SUPARTZ FX, dos tratamientos de la función articular vendidos en Estados Unidos, y el informe precisa que ambos descensos se debieron al calendario de envíos. Los principios activos y la fabricación por encargo crecieron un 34,2% hasta 1.260 millones, y las regalías fueron de 33 millones frente a 1 millón. La compañía señala que sus regalías son sobre todo por hitos, cobradas a medida que avanzan el desarrollo y las ventas.
El comentario de mercado es prudente. En el mercado estadounidense de tratamientos articulares, la compañía dice que el número de pacientes crece, pero la intensa competencia en precios limita el crecimiento en valor; el mercado chino se amplía de forma gradual al crecer su población de edad avanzada. Añade que el efecto de la política del Gobierno estadounidense sobre la industria farmacéutica sigue siendo incierto y que en China se extienden las compras centralizadas de los gobiernos nacional y provinciales, lo que dificulta prever la evolución del mercado.
LAL creció un 19,7% y casi duplicó su beneficio
El segmento LAL, que vende reactivos utilizados sobre todo en el control de calidad de la fabricación de medicamentos, elevó sus ingresos un 19,7% hasta 3.385 millones gracias a las buenas ventas internacionales de reactivos de detección de endotoxinas y de diagnósticos in vitro que miden glucanos. Su beneficio de segmento subió a 223 millones desde 113 millones, un aumento del 97,3% que el informe no indica y que se calcula a partir de ambas cifras. LAL representa ya el 38,3% de los ingresos del grupo, pero su beneficio cubrió menos de una quinta parte de la pérdida del segmento Farmacéutico. La compañía prevé un crecimiento estable del mercado de reactivos de endotoxinas, incluidos los productos recombinantes fabricados sin materias primas de origen animal, y que el mercado de diagnósticos de glucanos, liderado por Estados Unidos, siga creciendo.
Bajaron la tesorería y los valores; la ratio de fondos propios subió al 87,8%
El activo total bajó en 1.854 millones hasta 84.490 millones respecto al 31 de marzo de 2026, sobre todo por el descenso del efectivo y los depósitos, que pasaron a 7.310 millones desde 8.938 millones, y de los valores de inversión, que pasaron a 14.404 millones desde 15.722 millones. El pasivo bajó 744 millones hasta 10.300 millones, principalmente por menores otras cuentas a pagar, y el patrimonio neto bajó 1.109 millones hasta 74.189 millones, sobre todo por menores reservas. Como el patrimonio cayó más despacio que el activo total, la ratio de fondos propios subió del 87,2% al 87,8%. Las construcciones en curso sumaban 8.979 millones frente a 8.662 millones. No se elaboró estado de flujos de efectivo trimestral; la depreciación fue de 560 millones frente a 484 millones.
Se mantienen la previsión y un dividendo de 30 yenes; aprobada una nueva barrera antiadherente
Seikagaku mantuvo sin cambios su previsión anual del EF3/2027, publicada el 13 de mayo de 2026: ingresos de 41.850 millones (+14,2%), beneficio operativo de 2.050 millones, beneficio ordinario de 4.200 millones (+150,0%) y beneficio atribuible a los propietarios de 2.250 millones (+52,7%), para un beneficio de 41,21 yenes por acción. El primer trimestre aportó el 21,1% de los ingresos previstos, y alcanzar el objetivo operativo partiendo de una pérdida de 943 millones en el primer trimestre implica un beneficio operativo de unos 2.993 millones en los nueve meses restantes; el informe no da reparto trimestral. La previsión de dividendo tampoco cambia: 15,00 yenes a cuenta y 15,00 yenes al cierre, para un total anual de 30,00 yenes, igual que en el EF3/2026.
En investigación, el gasto de 1.619 millones equivalió al 18,4% de los ingresos sin regalías. El informe recoge un avance relevante: SI-449, una barrera antiadherente desarrollada para Japón, obtuvo en abril de 2026 la aprobación de fabricación y comercialización como producto sanitario, con Covidien Japan como socio de ventas. Se trata de un polvo cuyo componente principal es un sulfato de condroitina reticulado, obtenido con la tecnología propia de la compañía para reticular glucosaminoglucanos, diseñado para hincharse tras su aplicación y actuar como barrera entre la herida quirúrgica y el tejido circundante; la compañía afirma que los ensayos clínicos confirmaron su eficacia para prevenir adherencias posoperatorias y que lo desarrolla con vistas a una expansión mundial. El informe no recoge otros cambios significativos en sus actividades de investigación.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 8.833 | 8.731 | +1,2% |
| Coste de ventas (millones de ¥) | 5.591 | 5.037 | +11,0% |
| Beneficio bruto (millones de ¥) | 3.241 | 3.694 | −12,3% |
| Margen bruto | 36,7% | 42,3% | −5,6 pt |
| Gastos de venta y administración (millones de ¥) | 4.185 | 4.059 | +3,1% |
| — de ellos, gastos de I+D (millones de ¥) | 1.619 | 1.691 | −4,3% |
| Beneficio operativo (millones de ¥) | −943 | −365 | pérdida ampliada |
| Beneficio ordinario (millones de ¥) | 108 | −132 | de pérdida a beneficio |
| Beneficio neto atribuible a la matriz (millones de ¥) | −11 | −200 | pérdida reducida |
| BPA (¥) | −0,21 | −3,68 | pérdida reducida |
| Resultado global (millones de ¥) | −290 | −738 | pérdida reducida |
| Farmacéutico — ingresos (millones de ¥) | 5.448 | 5.901 | −7,7% |
| — Farmacéutico nacional (millones de ¥) | 3.100 | 3.012 | +2,9% |
| — Farmacéutico internacional (millones de ¥) | 1.054 | 1.948 | −45,9% |
| — Principios activos y fabricación por encargo (millones de ¥) | 1.260 | 939 | +34,2% |
| Farmacéutico — beneficio del segmento (millones de ¥) | −1.167 | −479 | pérdida ampliada |
| LAL — ingresos (millones de ¥) | 3.385 | 2.829 | +19,7% |
| LAL — beneficio del segmento (millones de ¥) | 223 | 113 | +97,3% |
| Activos totales (millones de ¥) | 84.490 | 86.344 | −2,1% |
| Patrimonio neto (millones de ¥) | 74.189 | 75.299 | −1,5% |
| Ratio de fondos propios | 87,8% | 87,2% | +0,6 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 41.850 | — | +14,2% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 2.050 | — | n.s. |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 4.200 | — | +150,0% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 2.250 | — | +52,7% |
| Dividendo anual por acción (¥) | 30,00 | 30,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.