Los ingresos crecieron un 7,6%; el beneficio bruto, el doble de rápido, y los costes por debajo no se movieron
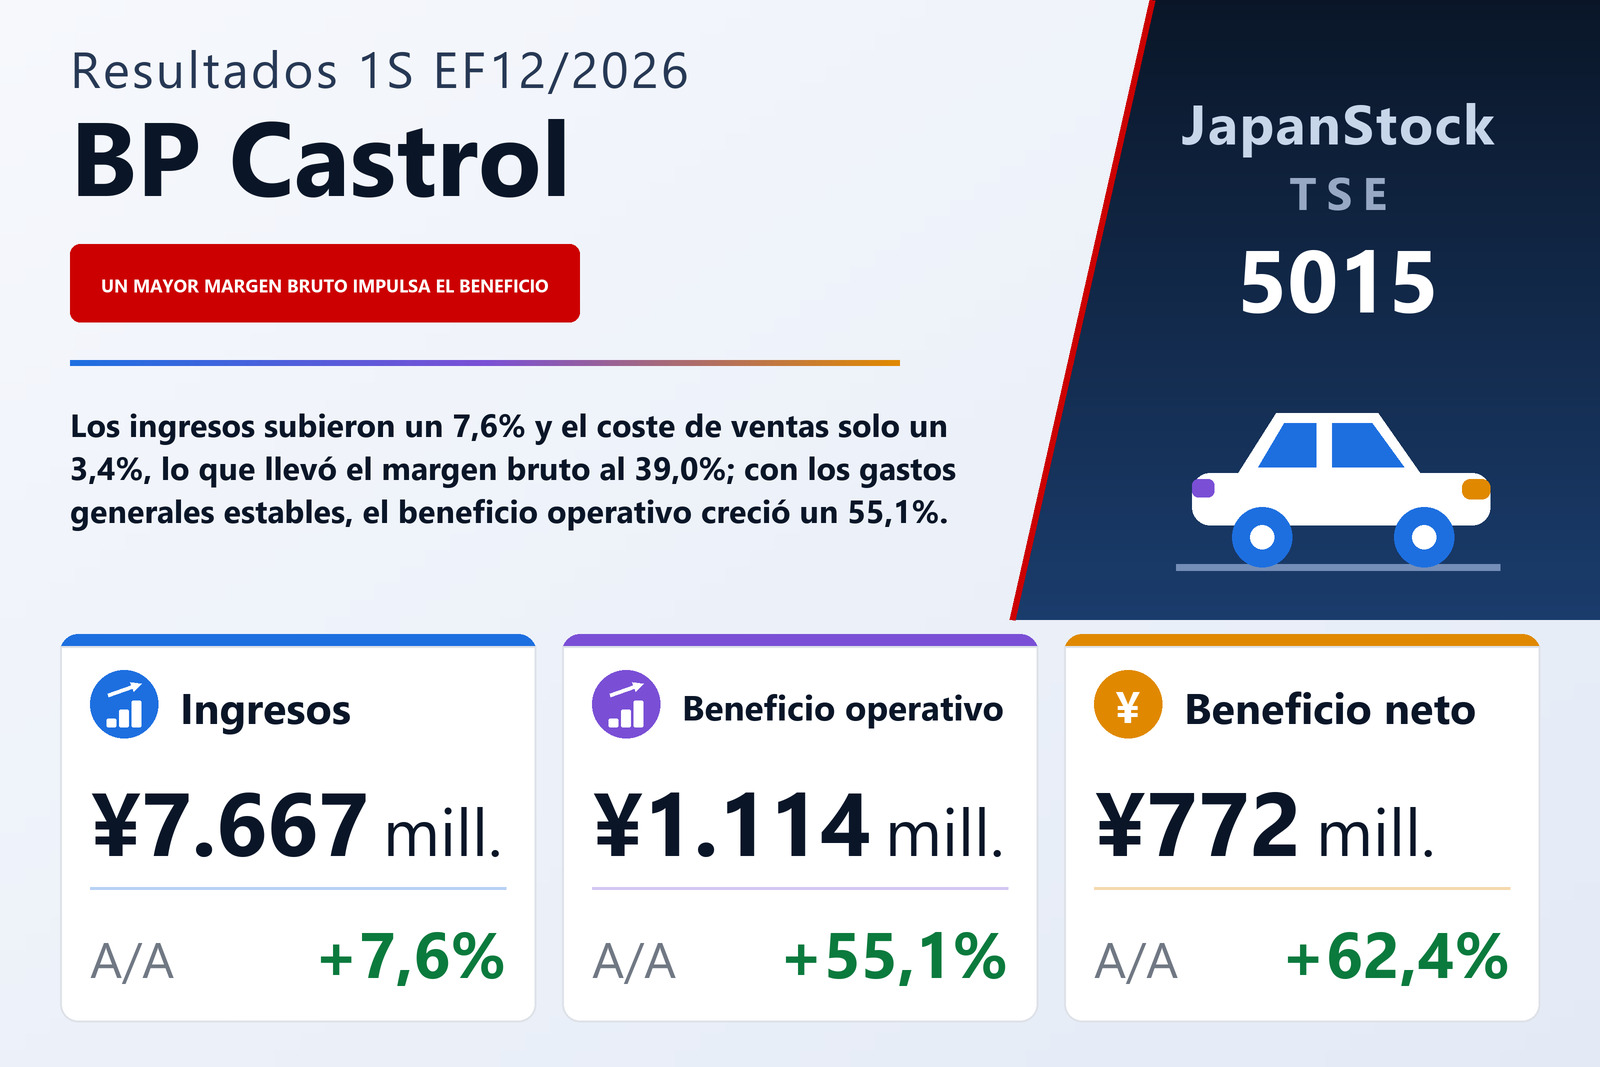
BP Castrol K.K. (TSE: 5015), que vende lubricantes como parte del grupo bp, publicó el 5 de agosto de 2026 sus resultados individuales del primer semestre, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 7,6% hasta 7.667 millones de yenes, el beneficio operativo un 55,1% hasta 1.114 millones, el beneficio ordinario un 47,5% hasta 1.147 millones y el beneficio neto semestral un 62,4% hasta 772 millones, para un resultado de 33,63 yenes por acción frente a 20,71. El informe indica la Bolsa de Tokio como mercado de cotización. La compañía tiene un único segmento —la venta de lubricantes y actividades accesorias—, por lo que no publica desglose por segmentos, y los estados financieros semestrales no fueron revisados por un auditor.
La aritmética es breve. El coste de ventas subió solo un 3,4% hasta 4.676 millones frente a un avance de ingresos del 7,6%, de modo que el beneficio bruto creció un 15,1% hasta 2.990 millones y el margen bruto se amplió del 36,5% al 39,0%. Los gastos de venta, generales y administrativos bajaron un 0,2%, a 1.876 millones desde 1.879 millones. Con esa base de costes plana, toda la mejora de 392 millones del beneficio bruto llegó a la línea operativa, que subió 395 millones, y el margen operativo pasó del 10,1% al 14,5%.
Precios de venta y control de costes frente a un mercado de lubricantes con suministro ajustado
La explicación del propio informe gira en torno a los costes. Describe el aprovisionamiento en el mercado de lubricantes como inestable, con variaciones en los precios del crudo, de los aceites base y de los aditivos, en los costes logísticos y en los tipos de cambio, junto con condiciones de oferta y demanda por región y por grado y restricciones logísticas. Las limitaciones de suministro y la presión de costes persistieron sobre todo en los aceites de baja viscosidad y en los productos que utilizan aceites base de alto rendimiento. La compañía afirma que dio máxima prioridad a la estabilidad del suministro, apoyándose en su red de compras global y nacional para asegurar materias primas, y que gestionó los inventarios pensando en el suministro a sus clientes clave. En resultados, señala que la gestión continuada de costes y la adecuación de los precios de venta absorbieron parte del aumento de costes. Las cifras de margen anteriores son el resultado medible; el informe no cuantifica por separado el efecto de los precios y el de los costes.
En ventas, la compañía indica que los productos de alto valor añadido y los productos exclusivos se vendieron de forma sólida, y que trabajó para mantener y reforzar su base de clientes en todos sus canales y aprovechar más los canales digitales. Mantuvo el marketing de marca, incluido el apoyo a actividades de automovilismo, e impulsó medidas de eficiencia, entre ellas la transformación digital. Como contexto de mercado, el informe señala que las ventas de vehículos nuevos, sumando turismos y vehículos ligeros, fueron de alrededor del 107% de las del mismo periodo del año anterior, con una demanda firme en compactos, híbridos y vehículos ligeros, aunque la subida de precios y el alto precio de los vehículos han hecho a los consumidores más sensibles al precio.
Por debajo de la línea operativa: un vuelco cambiario y un extraordinario que no se repitió
Los ingresos no operativos bajaron a 41 millones desde 59 millones. Los ingresos por intereses subieron a 25 millones desde 14, pero el semestre del año anterior tuvo una ganancia cambiaria de 21 millones, mientras que este semestre registró una pérdida cambiaria de 8 millones como gasto no operativo. Por eso el beneficio ordinario creció menos que el operativo, un 47,5%. Por debajo del beneficio ordinario el orden se invirtió: el semestre anterior incluía una pérdida extraordinaria de 47 millones por indemnizaciones especiales por jubilación y este no tuvo ninguna, así que el beneficio antes de impuestos subió un 57,1% hasta 1.147 millones. Los impuestos aumentaron un 47,3%, hasta 375 millones, con un tipo efectivo de alrededor del 32,7% frente al 34,9%, y el beneficio neto subió un 62,4% hasta 772 millones.
El préstamo al banco interno del grupo bp supera la mitad del activo total
El activo total subió un 8,4% hasta 14.072 millones desde 12.986 millones a 31 de diciembre de 2025. La mayor partida es un préstamo a corto plazo, que aumentó en 1.088 millones hasta 7.473 millones, alrededor del 53% del activo total; el informe explica que el préstamo se ha concedido a BP International Limited, que gestiona el banco interno del grupo bp. El efectivo y los depósitos eran de solo 206 millones. Las cuentas por cobrar bajaron en 916 millones hasta 2.053 millones, mientras que las mercaderías y productos terminados subieron en 547 millones hasta 1.587 millones. En el pasivo, las cuentas por pagar aumentaron en 602 millones hasta 1.056 millones y los gastos devengados en 380 millones hasta 879 millones, lo que llevó el pasivo corriente a 3.596 millones. El activo no corriente subió en 118 millones, principalmente por un aumento de 148 millones en los gastos de pensiones pagados por anticipado.
El patrimonio neto subió un 1,7% hasta 10.245 millones: el beneficio neto añadió 772 millones a las reservas y los dividendos restaron 596 millones. Como el pasivo creció más deprisa que el patrimonio, la ratio de fondos propios bajó del 77,6% al 72,8%, un movimiento de 4,8 puntos que refleja el aumento de cuentas por pagar y gastos devengados; en el balance no figura deuda financiera. El informe no incluye estado de flujos de efectivo del semestre.
Previsión anual revisada, y el segundo semestre implícito es mucho menos rentable
BP Castrol revisó la previsión anual que había publicado el 9 de febrero de 2026, teniendo en cuenta los resultados del semestre, y remite a un comunicado del mismo día que compara su previsión individual del primer semestre con los resultados reales; el propio informe no recoge las cifras anteriores. La previsión revisada del EF12/2026 es de unos ingresos de 18.328 millones (+24,8%), un beneficio operativo de 1.666 millones (+6,7%), un beneficio ordinario de 1.730 millones (+5,4%) y un beneficio neto de 1.142 millones (+8,7%), para un beneficio por acción de 49,74 yenes.
Leída frente al semestre recién publicado, la previsión tiene una forma poco habitual. El primer semestre aportó el 41,8% de los ingresos previstos, pero el 66,9% del beneficio operativo previsto y el 67,6% del beneficio neto previsto. El segundo semestre implícito supone unos ingresos de alrededor de 10.661 millones, muy por encima de los 7.667 millones recién publicados, pero un beneficio operativo de solo unos 552 millones frente a 1.114 millones, con un margen operativo de aproximadamente el 5,2% frente al 14,5%, y un beneficio neto de unos 370 millones. La previsión asume, por tanto, ventas mucho mayores con un margen mucho menor en el segundo semestre. El informe no explica por qué.
Un dividendo a cuenta mayor y un reparto anual algo superior al beneficio previsto
El dividendo a cuenta es de 28,00 yenes por acción frente a 20,00 un año antes, con inicio de pago previsto el 28 de agosto de 2026. La previsión de dividendo también se revisó, en un comunicado aparte del mismo día: el dividendo final se prevé ahora en 22,00 yenes, frente a 26,00 en el EF12/2025, para un total anual de 50,00 yenes frente a 46,00, un 8,7% más. Ese dividendo anual supera ligeramente el beneficio por acción previsto de 49,74 yenes, y el pago a cuenta de 28,00 yenes equivale a alrededor del 83% de los 33,63 yenes ganados en el semestre.
Un cambio de sociedad matriz sigue pendiente
El informe recuerda que, según lo anunciado el 26 de diciembre de 2025 en un comunicado sobre el previsto cambio de sociedad matriz, la transmisión del negocio de Castrol del grupo bp a Stonepeak está sujeta a condiciones como las autorizaciones regulatorias, y que BP Castrol informará con prontitud si surge cualquier asunto relevante. El contexto general que describe la compañía es una economía japonesa en recuperación moderada, empañada por la incertidumbre sobre la política comercial de Estados Unidos, las oscilaciones de los precios de la energía ligadas a la creciente tensión geopolítica en Oriente Medio, el encarecimiento de las materias primas y la logística, y los movimientos de los mercados financieros.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 7.667 | 7.123 | +7,6% |
| Beneficio bruto (millones de ¥) | 2.990 | 2.598 | +15,1% |
| Margen bruto | 39,0% | 36,5% | +2,5 pt |
| Gastos de venta y administración (millones de ¥) | 1.876 | 1.879 | −0,2% |
| Beneficio operativo (millones de ¥) | 1.114 | 718 | +55,1% |
| Margen operativo | 14,5% | 10,1% | +4,4 pt |
| Beneficio ordinario (millones de ¥) | 1.147 | 778 | +47,5% |
| Beneficio antes de impuestos (millones de ¥) | 1.147 | 730 | +57,1% |
| Beneficio neto (millones de ¥) | 772 | 475 | +62,4% |
| BPA (¥) | 33,63 | 20,71 | +62,4% |
| Activos totales (millones de ¥) | 14.072 | 12.986 | +8,4% |
| Patrimonio neto (millones de ¥) | 10.245 | 10.076 | +1,7% |
| Ratio de fondos propios | 72,8% | 77,6% | −4,8 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 18.328 | — | +24,8% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 1.666 | — | +6,7% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 1.730 | — | +5,4% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 1.142 | — | +8,7% |
| Previsión EF12/2026 — BPA (¥) | 49,74 | — | — |
| Dividendo a cuenta por acción (¥) | 28,00 | 20,00 | +40,0% |
| Dividendo anual por acción (¥) | 50,00 | 46,00 | +8,7% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.