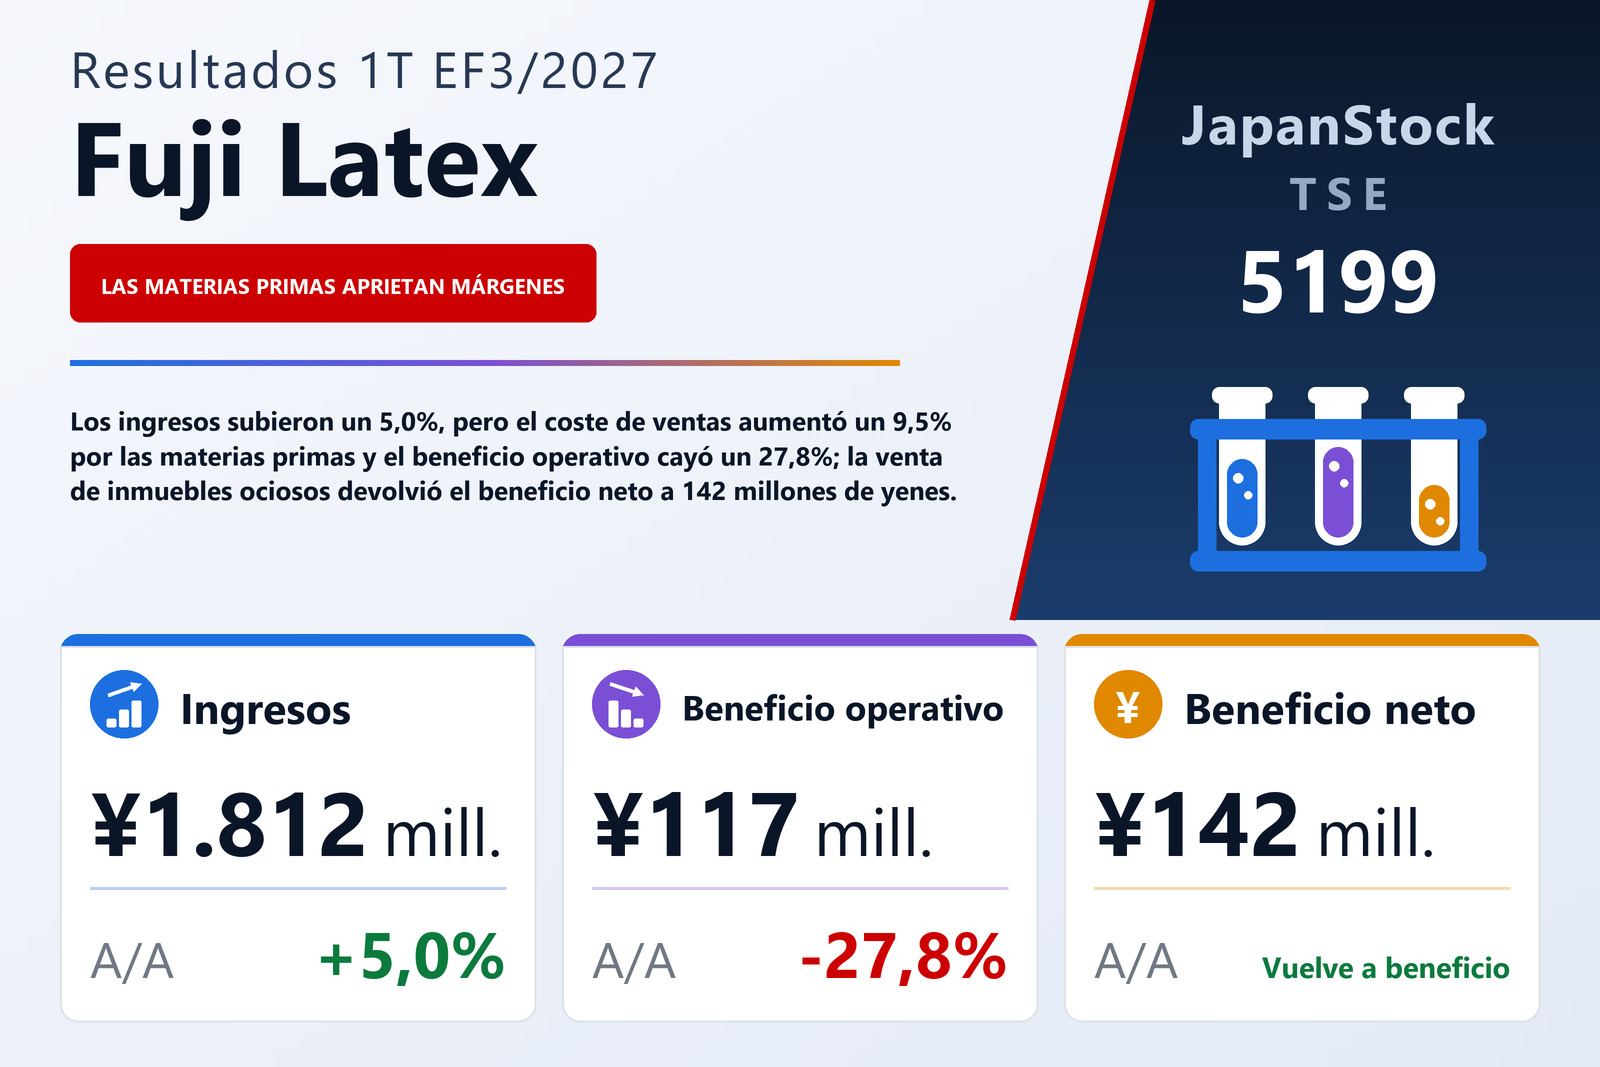
Las ventas crecen un 5,0%; el beneficio operativo cae un 27,8%
Fuji Latex Co., Ltd. (TSE: 5199), cuyos cuatro segmentos declarados abarcan dispositivos médicos, equipos de precisión, un negocio SP centrado en globos de película y envases alimentarios, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que termina en marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 5,0% hasta 1.812 millones de yenes, pero el beneficio operativo cayó un 27,8% hasta 117 millones y el beneficio ordinario un 34,5% hasta 97 millones. El beneficio neto atribuible a los propietarios de la matriz fue de 142 millones de yenes, frente a una pérdida de 5 millones un año antes, es decir, 112,38 yenes por acción frente a una pérdida de 3,94. Los estados trimestrales no fueron revisados por un auditor y la compañía no elaboró estado de flujos de efectivo trimestral.
La compañía afirma que se centró en captar pedidos y ampliar las ventas de nuevos productos, y que el negocio de equipos de precisión lideró la mejora. El problema del trimestre estaba justo debajo de la línea de ingresos. El coste de ventas subió un 9,5% hasta 1.351 millones de yenes —casi el doble que los ingresos— y el informe atribuye el aumento de la ratio de costes a la fuerte subida de las materias primas, que según la compañía pesó más que el beneficio de las mayores ventas. El coste de ventas absorbió el 74,6% de los ingresos, frente al 71,5% un año antes, de modo que el beneficio bruto cayó un 6,1% hasta 461 millones pese al crecimiento de los ingresos, y el margen bruto se estrechó del 28,5% al 25,4%. Los gastos de venta, generales y de administración subieron un 4,7% hasta 343 millones, algo menos que los ingresos pero aun así más, y se sumaron a una caída de 30 millones del beneficio bruto: el beneficio operativo retrocedió 45 millones y el margen operativo pasó del 9,5% al 6,5%.
Más intereses y una pérdida cambiaria amplían la caída en el beneficio ordinario
El beneficio ordinario cayó más que el operativo, un 34,5% hasta 97 millones de yenes, algo que el informe atribuye al aumento de los intereses por la subida de tipos y a mayores pérdidas cambiarias. Los gastos no operativos subieron a 26,5 millones desde 21,8 millones: los intereses pagados fueron de 19,3 millones frente a 16,8 millones, la pérdida cambiaria de 2,4 millones frente a 0,3 millones y las comisiones del préstamo sindicado de 2,4 millones frente a 1,9 millones. Los ingresos no operativos bajaron a 6,0 millones desde 7,2 millones, por lo que la carga no operativa neta pasó de 14,6 millones a 20,5 millones.
Una venta de inmuebles —y el deterioro del año pasado— dan la vuelta al resultado
El paso de pérdida a beneficio se produce por debajo del beneficio ordinario y procede de ambos ejercicios. En este trimestre la compañía registró un beneficio extraordinario de 45,0 millones de yenes por la venta de inmovilizado, que el informe vincula a la venta de inmuebles ociosos; el terreno del balance disminuyó 121 millones en el trimestre. Un año antes ocurrió lo contrario: pérdidas extraordinarias de 149,1 millones, casi todas por un deterioro de 144,1 millones, principalmente sobre terrenos, contabilizado en el segmento de dispositivos médicos por el cierre de la planta de Tochigi. El beneficio antes de impuestos subió así a 142 millones desde 9 millones. La partida fiscal fue prácticamente nula —los impuestos corrientes de 16,0 millones se compensaron con un ingreso por impuestos diferidos de la misma cuantía—, frente a 14,0 millones un año antes, de modo que el beneficio neto atribuible a los propietarios de la matriz igualó al beneficio antes de impuestos en 142 millones. El resultado integral fue de 148 millones, frente a una pérdida de 11 millones.
Los equipos de precisión sostienen al grupo; los dos segmentos pequeños pierden más
Equipos de precisión es con diferencia el mayor segmento, con ingresos de 1.156 millones de yenes, un 3,4% más —en torno al 64% del grupo— y un beneficio del segmento de 278 millones, un 1,5% menos. El informe señala que la cartera de pedidos se mantuvo firme con la recuperación del mercado, pero que la mejora por mayores ventas no pudo absorber el aumento de la ratio de costes derivado de las materias primas y la mano de obra. Por sí solo, el segmento ganó más del doble del beneficio operativo del grupo; la diferencia son 134 millones de costes corporativos no asignados, frente a 124 millones, más las pérdidas de los demás segmentos.
Dispositivos médicos fue el segmento que más creció, con ingresos un 10,7% mayores, hasta 583 millones. El informe explica que el lastre de la pérdida de ventas de preservativos tras el cese de su fabricación ya ha desaparecido, y que los kits de prueba de su gama de salud y los productos médicos se sumaron a las ventas. Aun así, el beneficio del segmento cayó un 25,4% hasta 24 millones, lo que la compañía atribuye a una mayor ratio de costes causada en parte por los rendimientos de producción.
Los dos segmentos pequeños perdieron más. El negocio SP vio caer sus ingresos un 16,5% hasta 22 millones por la debilidad de las ventas, encabezadas por los globos de película, y su pérdida se amplió a 8 millones desde 6 millones. Los ingresos de Envases alimentarios bajaron un 5,3% hasta 50 millones, en parte porque los nuevos negocios tardan más en generar ingresos, y su pérdida casi se duplicó hasta 42 millones desde 21 millones, algo que el informe atribuye en parte a la menor eficiencia productiva mientras se retrasan la puesta en marcha de nuevos equipos de producción y el traslado de una fábrica. Entre ambos segmentos perdieron 51 millones, frente a 28 millones un año antes.
Suben existencias y proveedores; el endeudamiento baja ligeramente
El activo total aumentó 231 millones hasta 10.501 millones de yenes respecto al 31 de marzo de 2026. El efectivo y los depósitos crecieron 322 millones hasta 2.588 millones, y las existencias aumentaron: las mercaderías y productos terminados en 100 millones, y las materias primas y suministros en 158 millones, hasta 969 millones. Los efectos y cuentas por cobrar bajaron 162 millones y los terrenos 121 millones. El pasivo subió 185 millones hasta 6.409 millones, impulsado por un aumento de 211 millones en efectos y cuentas por pagar, 93 millones más en la provisión para bonificaciones y 74 millones más de préstamos a corto plazo, compensados en parte por una reducción de 101 millones en los préstamos a largo plazo y 91 millones menos de impuesto sobre la renta por pagar. Los préstamos a corto plazo, los bonos con vencimiento en un año y los préstamos a largo plazo, incluida la parte corriente, sumaban unos 4.877 millones, frente a 4.904 millones al cierre del ejercicio. El patrimonio neto creció 45 millones hasta 4.092 millones y la ratio de capital propio bajó al 39,0% desde el 39,4%. La amortización fue de 59 millones, frente a 70 millones un año antes.
Previsión y dividendo sin cambios, y el beneficio neto del 1T ya supera el objetivo semestral
La compañía mantuvo sin cambios su previsión anual, publicada el 15 de mayo de 2026: ingresos de 7.500 millones de yenes, un 10,3% más, beneficio operativo de 480 millones, un 15,4% más, beneficio ordinario de 383 millones, un 13,4% más, y beneficio neto atribuible a los propietarios de 287 millones, un 351,0% más, o 226,46 yenes por acción. El primer trimestre aportó el 24,2% del objetivo de ingresos y el 24,5% del de beneficio operativo. Para el primer semestre prevé ingresos de 3.635 millones (+6,1%), beneficio operativo de 199 millones (−19,9%), beneficio ordinario de 150 millones (−30,1%) y beneficio neto de 128 millones (+240,9%). Los 142 millones de beneficio neto obtenidos solo en el primer trimestre ya superan esa cifra semestral, mientras que la previsión operativa implica unos 82 millones en el segundo trimestre frente a 117 millones en el primero. El informe no comenta ninguno de los dos puntos.
La previsión de dividendo tampoco cambia: un pago al cierre de 83,00 yenes por acción en el EF3/2027, frente a 81,00 yenes en el EF3/2026. El comentario económico de la compañía describe una demanda interna firme gracias a la mejora de los salarios reales, una presión inflacionista persistente por la debilidad del yen incluso tras la subida de tipos, un mayor riesgo geopolítico y una sensación de desaceleración en China.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.812 | 1.725 | +5,0% |
| Beneficio bruto (millones de ¥) | 461 | 491 | −6,1% |
| Margen bruto | 25,4% | 28,5% | −3,0 pt |
| Gastos de venta y administración (millones de ¥) | 343 | 327 | +4,7% |
| Beneficio operativo (millones de ¥) | 117 | 163 | −27,8% |
| Margen operativo | 6,5% | 9,5% | −3,0 pt |
| Beneficio ordinario (millones de ¥) | 97 | 148 | −34,5% |
| Beneficio antes de impuestos (millones de ¥) | 142 | 9 | +1.480,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 142 | −5 | de pérdida a beneficio |
| Resultado global (millones de ¥) | 148 | −11 | de pérdida a beneficio |
| BPA (¥) | 112,38 | −3,94 | de pérdida a beneficio |
| Dispositivos médicos — ingresos (millones de ¥) | 583 | 526 | +10,7% |
| Dispositivos médicos — beneficio del segmento (millones de ¥) | 24 | 32 | −25,4% |
| Equipos de precisión — ingresos (millones de ¥) | 1.156 | 1.118 | +3,4% |
| Equipos de precisión — beneficio del segmento (millones de ¥) | 278 | 282 | −1,5% |
| SP — ingresos (millones de ¥) | 22 | 27 | −16,5% |
| SP — beneficio del segmento (millones de ¥) | −8 | −6 | pérdida ampliada |
| Envases alimentarios — ingresos (millones de ¥) | 50 | 53 | −5,3% |
| Envases alimentarios — beneficio del segmento (millones de ¥) | −42 | −21 | pérdida ampliada |
| Activos totales (millones de ¥) | 10.501 | 10.270 | +2,3% |
| Patrimonio neto (millones de ¥) | 4.092 | 4.046 | +1,1% |
| Ratio de fondos propios | 39,0% | 39,4% | −0,4 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 7.500 | — | +10,3% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 480 | — | +15,4% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 383 | — | +13,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 287 | — | +351,0% |
| Previsión EF3/2027 — BPA (¥) | 226,46 | — | — |
| Dividendo anual por acción (¥) | 83,00 | 81,00 | +2,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.