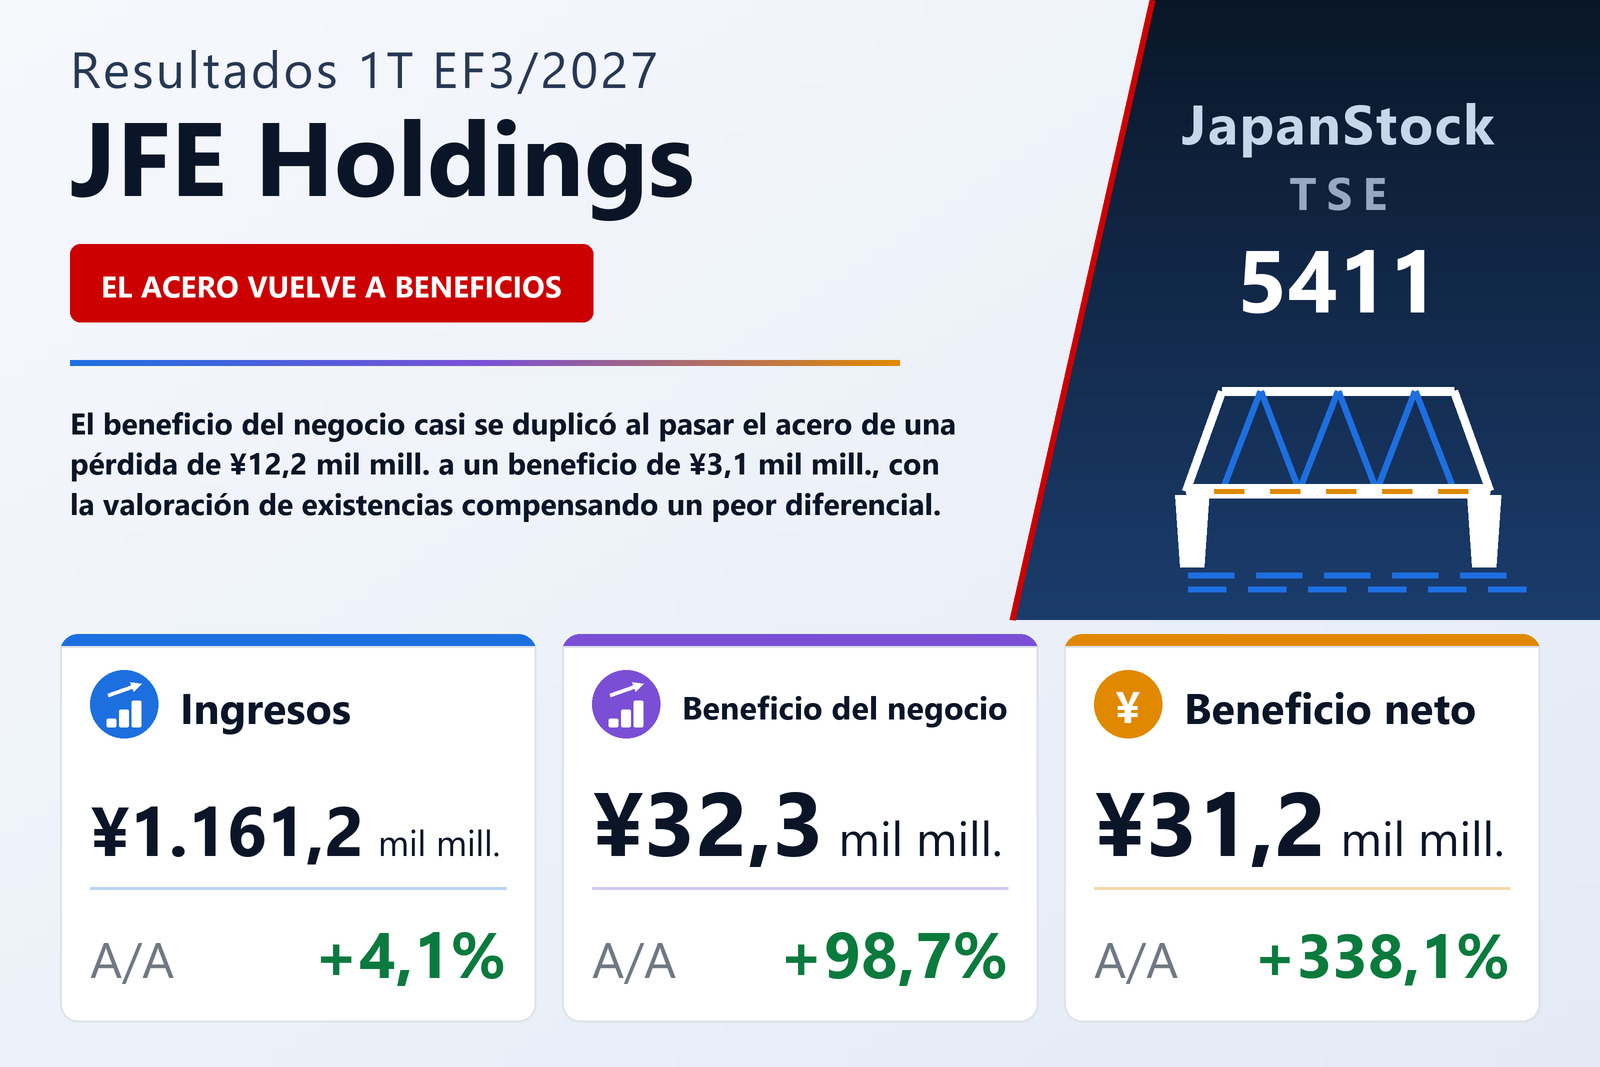
Ingresos un 4,1% más altos, beneficio del negocio un 98,7% más alto
JFE Holdings, Inc. (TSE: 5411), la sociedad holding de tres compañías operativas —JFE Steel, JFE Engineering y JFE Shoji—, publicó el 5 de agosto de 2026, según las NIIF, sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026. Los ingresos crecieron un 4,1% hasta 1.161.178 millones de yenes, el beneficio del negocio un 98,7% hasta 32.313 millones, el beneficio operativo un 191,2% hasta 47.360 millones, el beneficio antes de impuestos un 295,0% hasta 40.985 millones y el beneficio atribuible a los propietarios de la matriz un 338,1% hasta 31.229 millones, lo que supone un beneficio básico de 49,09 yenes por acción frente a 11,21. El informe sitúa la cotización de las acciones en la Bolsa de Tokio.
El beneficio del negocio es el indicador representativo de la propia compañía: el beneficio antes de impuestos sin ingresos y gastos financieros y sin partidas extraordinarias de importe significativo. Su aumento de 16.052 millones puede seguirse partida a partida. El coste de las ventas subió un 3,5% hasta 1.037.136 millones, algo menos que los ingresos, de modo que el beneficio bruto creció un 9,1% hasta 124.041 millones y el margen bruto se amplió del 10,2% al 10,7%, lo que aportó 10.314 millones. Los gastos de venta, generales y de administración aumentaron un 3,1% hasta 105.496 millones y restaron 3.133 millones. La participación en los resultados de sociedades por el método de la participación subió a 19.204 millones desde 12.996 millones, con una aportación de 6.208 millones, y los otros gastos bajaron a 11.794 millones desde 15.270 millones, mientras los otros ingresos cedían a 6.358 millones desde 7.171 millones. Aun así, el margen del beneficio del negocio fue solo del 2,8%, frente al 1,5% un año antes.
Por debajo del indicador principal: una plusvalía por terrenos, más gastos financieros y más impuestos
El beneficio operativo de 47.360 millones es el beneficio del negocio más una plusvalía de 15.046 millones por la venta de terrenos, partida que no existía un año antes; el informe no indica a qué terreno corresponde. Los gastos financieros subieron a 7.334 millones desde 6.882 millones, frente a ingresos financieros de 959 millones, de modo que el gasto financiero neto se amplió a 6.375 millones desde 5.885 millones y el beneficio antes de impuestos quedó en 40.985 millones. El gasto por impuesto sobre beneficios fue de 8.717 millones frente a 2.601 millones, lo que dejó un beneficio trimestral de 32.267 millones, de los que 1.038 millones correspondieron a participaciones no dominantes. El resultado global pasó a 46.131 millones desde una pérdida de 26.290 millones: el otro resultado global fue una ganancia de 13.863 millones frente a una pérdida de 34.066 millones, sobre todo porque las diferencias de conversión de moneda extranjera pasaron a +7.738 millones desde −7.875 millones y la parte de las partidas reclasificables de las participadas por el método de la participación a +1.655 millones desde −19.461 millones.
El acero vuelve a ganar dinero, pero el diferencial empeoró
Los ingresos por segmento que siguen incluyen ventas entre segmentos. Acero, con mucho el mayor negocio, se mantuvo estable en 763.584 millones, un 0,3% más, pero su beneficio del segmento —beneficio antes de impuestos sin partidas extraordinarias— pasó a 3.051 millones desde una pérdida de 12.150 millones. Ingeniería elevó sus ingresos un 8,9% hasta 147.382 millones y su beneficio del segmento un 55,4% hasta 8.940 millones. Comercio fue el que más creció en ingresos, un 12,4% hasta 380.683 millones, pero su beneficio del segmento cayó un 10,2% hasta 11.332 millones. Los tres segmentos ganaron en conjunto 23.324 millones frente a 6.216 millones; los ajustes de 2.614 millones, que incluyen 2.029 millones de beneficio por el método de la participación procedente de Japan Marine United, elevan el total a 25.938 millones antes de la plusvalía por terrenos.
El puente de la compañía para la mejora de unos 15.100 millones de yenes del segmento de acero muestra que no procede de una mejor economía siderúrgica. Las reducciones de costes por mejoras operativas aportaron unos 7.000 millones y el volumen y la combinación no aportaron nada, con una producción no consolidada de acero bruto que bajó ligeramente a 5,25 millones de toneladas desde 5,28 millones. El diferencial —precios de venta menos materias primas y otros costes— restó unos 45.000 millones, que la compañía atribuye al deterioro de las condiciones del mercado siderúrgico nacional e internacional, al fuerte encarecimiento de las principales materias primas y a unos 15.000 millones de aumentos de costes ligados a la situación en Oriente Medio, incluidas las empresas del grupo. En sentido contrario, la valoración de existencias y efectos relacionados sumaron unos 47.000 millones (diferencias de valoración de existencias +36.000 millones, efectos de arrastre +4.000 millones, conversión de divisas +7.000 millones), y otras partidas añadieron 6.100 millones, sobre todo empresas del grupo, donde las filiales extranjeras aportaron +5.000 millones y, dentro de ellas, India +7.000 millones. Ingeniería, comercio y los ajustes sumaron en conjunto unos 500 millones.
Las estadísticas operativas apuntan en la misma dirección. La producción consolidada de acero bruto fue de 5,56 millones de toneladas frente a 5,61 millones, los envíos no consolidados de acero de 4,54 millones de toneladas frente a 4,71 millones y la ratio de exportación del 39,3% frente al 39,9% en valor. El precio medio de venta del acero subió a 124.200 yenes por tonelada desde 120.400, y el yen promedió 159,9 por dólar frente a 145,3.
La deuda sube 352.700 millones en un trimestre; la ratio de fondos propios baja al 42,6%
Los activos totales aumentaron un 4,9% hasta 6.185.920 millones desde 5.895.238 millones a 31 de marzo de 2026. Las inversiones contabilizadas por el método de la participación crecieron a 958.483 millones desde 816.153 millones, un aumento de 142.330 millones que el informe no explica, y las existencias subieron a 1.224.868 millones desde 1.188.142 millones. Los bonos, préstamos y pasivos por arrendamiento crecieron un 18,0% hasta 2.312.087 millones, con la parte corriente disparada a 786.124 millones desde 443.307 millones. En el trimestre la compañía amortizó anticipadamente un préstamo subordinado de 167.500 millones obtenido el 30 de junio de 2016 y captó 60.000 millones en bonos subordinados el 11 de junio de 2026 y un préstamo subordinado de 105.000 millones el 30 de junio de 2026, que las agencias de calificación computan en un 50% como capital. El patrimonio atribuible a los propietarios de la matriz subió solo un 0,6% hasta 2.635.917 millones, ya que el beneficio trimestral de 31.229 millones quedó compensado en gran parte por 25.488 millones de dividendos, de modo que la ratio de fondos propios cayó del 44,4% al 42,6%. No se elaboró estado de flujos de efectivo trimestral; la depreciación y amortización fue de 68.207 millones frente a 66.779 millones. Una asociada por el método de la participación, un productor de ferroaleaciones de manganeso en Mongolia Interior, salió del perímetro de consolidación.
Previsión de ingresos al alza, previsión de beneficios sin cambios
JFE Holdings revisó su previsión para el EF3/2027 solo en la línea de ingresos: ahora espera 4.850.000 millones (+6,8%), frente a los 4.800.000 millones de la previsión del 8 de mayo. El beneficio del negocio de 215.000 millones (+58,8%), el beneficio antes de impuestos de 190.000 millones (+117,3%), el beneficio atribuible a los propietarios de 150.000 millones (+113,8%) y el beneficio de 235,80 yenes por acción no cambian. Para el primer semestre prevé ingresos de 2.380.000 millones (+6,6%), un beneficio del negocio de 90.000 millones (+96,7%) y un beneficio neto de 65.000 millones (+143,7%). El primer trimestre aportó así el 35,9% del objetivo semestral y el 15,0% del objetivo anual de beneficio del negocio, lo que implica unos 57.687 millones solo en el segundo trimestre. La cifra anual antes de impuestos incluye 15.000 millones de partidas extraordinarias, y el plan sitúa el beneficio del segmento de acero en 100.000 millones para el año frente a 3.100 millones en el primer trimestre.
El peso recae en el segundo semestre. El puente de la propia compañía desde un beneficio de segmentos de 70.000 millones en el primer semestre hasta 105.000 millones en el segundo atribuye al acero una aportación de 40.000 millones, impulsada por una mejora del diferencial de 59.000 millones que vincula a sus esfuerzos por subir los precios del acero, compensada en parte por 30.000 millones de efectos de valoración de existencias que se revierten. Supone un yen en torno a 160 por dólar el resto del año. La previsión de dividendo es de 40,00 yenes a cuenta y 40,00 yenes al cierre, en total 80,00 yenes anuales, igual que en el EF3/2026 y equivalente a cerca del 34% del beneficio por acción previsto; la página de resumen marca la previsión como revisada respecto al último anuncio sin mostrar la cifra anterior.
Tras el trimestre: una venta de terrenos de 45.000 millones repartida en nueve años
El 5 de agosto de 2026 JFE Steel firmó un contrato para vender 181.976 metros cuadrados de terreno en Ohgishima, distrito de Kawasaki-ku, Kawasaki, prefectura de Kanagawa: suelo ocioso que había servido como parque de materias primas en el distrito de Keihin de su planta East Japan Works. La venta forma parte de la reconversión del uso del suelo en el lugar, incluida la creación de un centro logístico de nueva generación, y pretende financiar nuevas inversiones de reconversión. El precio y el comprador, una empresa nacional sin relación reseñable con JFE, no se divulgan. La compañía estima la plusvalía total en unos 45.000 millones de yenes, registrada en cuatro transmisiones: unos 23.000 millones en el ejercicio que cierra en marzo de 2028, cuando está prevista la primera transmisión de 89.414 metros cuadrados, y después unos 9.000, 9.000 y 4.000 millones con las transmisiones restantes de diciembre de 2033, diciembre de 2034 y diciembre de 2035.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 1.161.178 | 1.115.313 | +4,1% |
| Beneficio bruto (millones de ¥) | 124.041 | 113.727 | +9,1% |
| Margen bruto | 10,7% | 10,2% | +0,5 pt |
| Gastos de venta y administración (millones de ¥) | 105.496 | 102.363 | +3,1% |
| Beneficio del negocio (millones de ¥) | 32.313 | 16.261 | +98,7% |
| Beneficio operativo (millones de ¥) | 47.360 | 16.261 | +191,2% |
| Beneficio antes de impuestos (millones de ¥) | 40.985 | 10.377 | +295,0% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 31.229 | 7.128 | +338,1% |
| Resultado global (millones de ¥) | 46.131 | −26.290 | n.s. |
| BPA (¥) | 49,09 | 11,21 | +337,9% |
| Acero — ingresos (millones de ¥) | 763.584 | 761.219 | +0,3% |
| Acero — beneficio del segmento (millones de ¥) | 3.051 | −12.150 | de pérdida a beneficio |
| Ingeniería — ingresos (millones de ¥) | 147.382 | 135.361 | +8,9% |
| Ingeniería — beneficio del segmento (millones de ¥) | 8.940 | 5.752 | +55,4% |
| Comercio — ingresos (millones de ¥) | 380.683 | 338.736 | +12,4% |
| Comercio — beneficio del segmento (millones de ¥) | 11.332 | 12.614 | −10,2% |
| Activos totales (millones de ¥) | 6.185.920 | 5.895.238 | +4,9% |
| Patrimonio atribuible a la matriz (millones de ¥) | 2.635.917 | 2.619.535 | +0,6% |
| Ratio de fondos propios | 42,6% | 44,4% | −1,8 pt |
| Bonos, préstamos y pasivos por arrendamiento (millones de ¥) | 2.312.087 | 1.959.385 | +18,0% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 4.850.000 | — | +6,8% |
| Previsión EF3/2027 — beneficio del negocio (millones de ¥) | 215.000 | — | +58,8% |
| Previsión EF3/2027 — beneficio antes de impuestos (millones de ¥) | 190.000 | — | +117,3% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 150.000 | — | +113,8% |
| Previsión EF3/2027 — BPA (¥) | 235,80 | — | — |
| Dividendo anual por acción (¥) | 80,00 | 80,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.