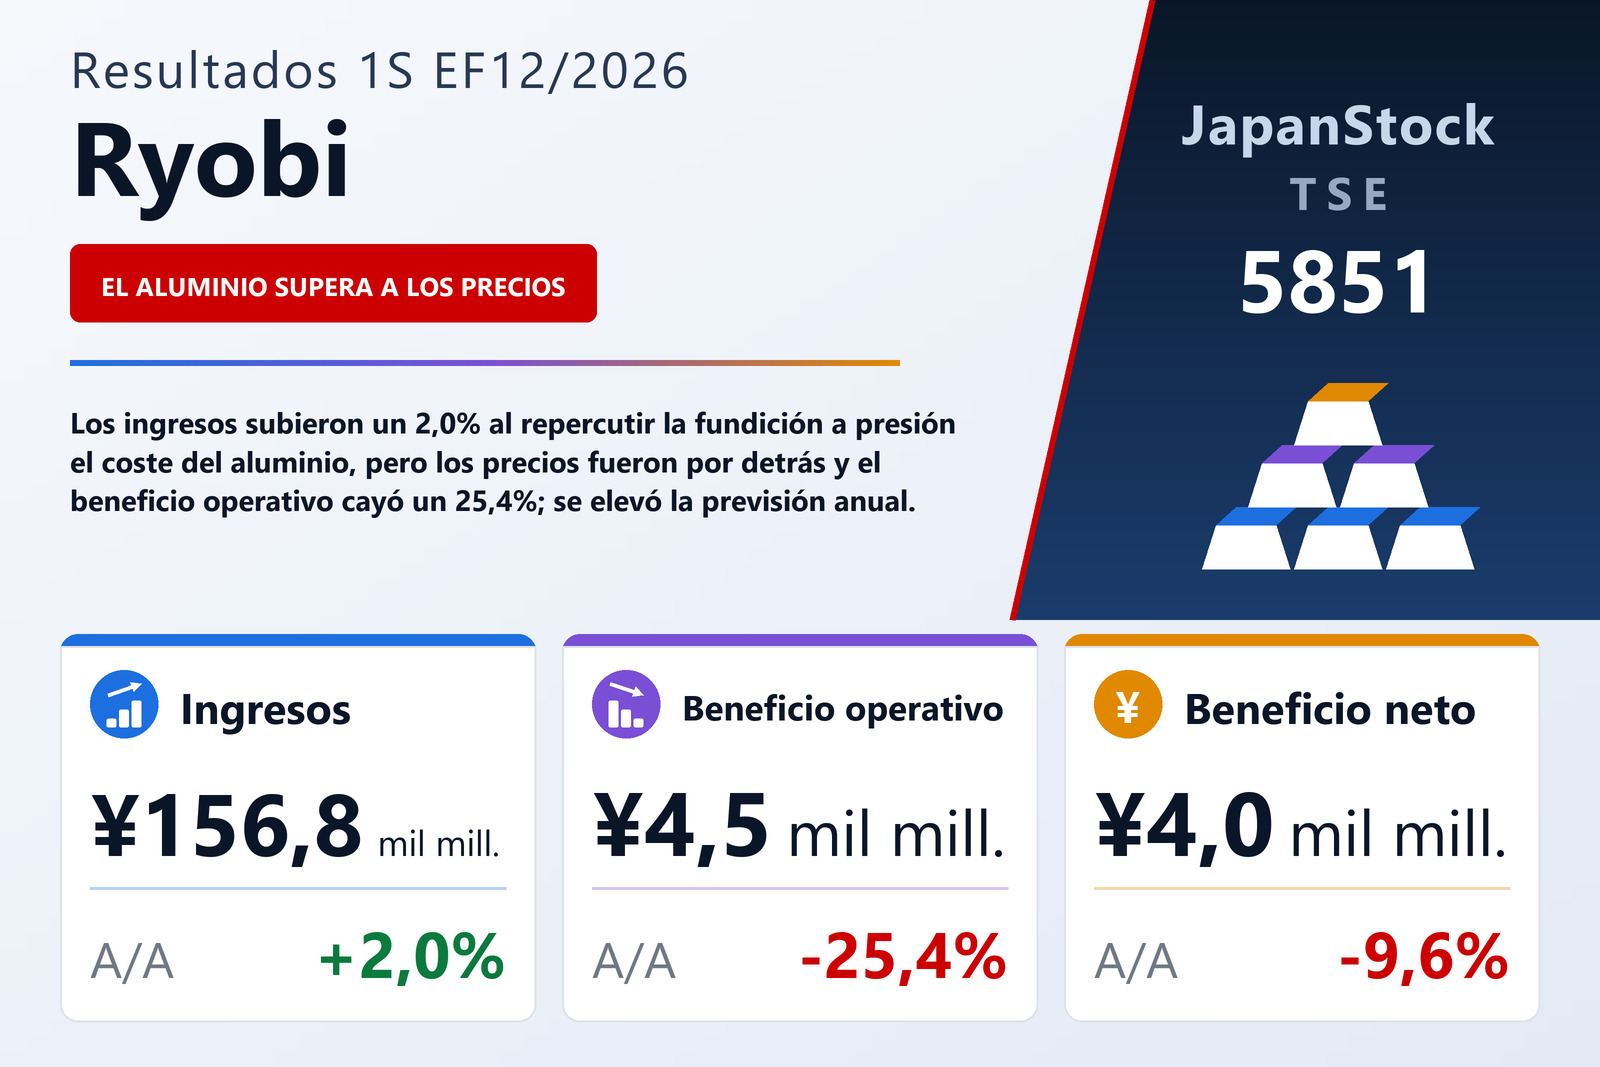
Los ingresos subieron un 2,0% y el coste de ventas un 3,8%: esa diferencia restó una cuarta parte al beneficio operativo
Ryobi Limited (TSE: 5851), el grupo de fundición a presión que fabrica también herrajes para la construcción y equipos de impresión, publicó el 5 de agosto de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de enero al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 2,0% hasta 156.773 millones de yenes, mientras que el beneficio operativo cayó un 25,4% hasta 4.454 millones, el beneficio ordinario un 20,7% hasta 4.834 millones y el beneficio atribuible a los propietarios de la matriz un 9,6% hasta 4.003 millones, para un resultado de 125,87 yenes por acción frente a 136,78. La compañía cotiza en la Bolsa de Tokio, y el informe indica que las cuentas semestrales no fueron revisadas por un auditor.
Dos diferenciales se movieron a la vez en contra. El coste de ventas subió un 3,8% hasta 139.916 millones frente a un avance de ingresos del 2,0%, de modo que el beneficio bruto cayó un 11,3% hasta 16.857 millones y el margen bruto se estrechó del 12,4% al 10,8%. Los gastos de venta, generales y administrativos bajaron un 4,8% hasta 12.402 millones, con lo que se recuperaron 626 millones de los 2.147 millones perdidos en la línea bruta; el informe no desglosa ese ahorro. El margen operativo bajó del 3,9% al 2,8%. La compañía describe un entorno inestable marcado por los altos precios de los recursos y la energía y por las políticas comerciales de distintos países, y afirma que impulsó las ventas mientras aplicaba reducción de costes, mejoras de productividad y una gestión más eficiente.
Por debajo de la línea operativa, la venta de valores amortiguó la caída
Las partidas no operativas ayudaron algo más que un año antes. Los ingresos no operativos aumentaron hasta 1.343 millones desde 1.207 millones, incluida una ganancia cambiaria de 118 millones frente a una pérdida de 211 millones, mientras que los gastos no operativos bajaron hasta 963 millones desde 1.089 millones, aunque los gastos por intereses subieron a 778 millones desde 698 millones. Por eso el beneficio ordinario cayó menos que el operativo, un 20,7% hasta 4.834 millones. Las partidas extraordinarias amortiguaron todavía más: una plusvalía de 1.023 millones por la venta de valores de inversión, frente a 143 millones un año antes, elevó los ingresos extraordinarios a 1.058 millones, mientras que las pérdidas extraordinarias de 194 millones incluyeron un deterioro de valores de inversión de 134 millones. El beneficio antes de impuestos fue de 5.697 millones, un 8,4% menos.
Los impuestos sobre beneficios subieron a 1.712 millones desde 1.457 millones, de modo que el beneficio semestral cayó un 16,3% hasta 3.985 millones. El beneficio atribuible a los propietarios de la matriz quedó por encima de ese total, en 4.003 millones, porque los intereses minoritarios soportaron una pérdida de 18 millones frente a un beneficio de 335 millones un año antes, y por eso la última línea solo cayó un 9,6%. El beneficio por acción bajó algo menos, un 8,0%, porque el número medio de acciones fue de 31.809.471 frente a 32.368.252. El resultado global pasó a 9.770 millones desde una pérdida de 3.461 millones, impulsado sobre todo por un ajuste de conversión de moneda extranjera de +5.082 millones frente a −7.951 millones un año antes.
La fundición a presión creció por la repercusión de precios y el yen débil, pero el desfase del aluminio recortó su beneficio
La fundición a presión es casi todo el grupo: 143.310 millones de ingresos, un 6,2% más, el 91,4% del total frente al 87,8% un año antes. Según el informe, el volumen de producción bajó ligeramente, pero la subida del precio del aluminio como materia prima se trasladó a los precios de venta y el yen más débil elevó el valor en yenes de las ventas de las filiales extranjeras, de modo que los ingresos crecieron tanto en Japón como en el exterior. Aun así, el beneficio del segmento cayó un 7,0% hasta 4.700 millones, y su margen del 3,7% al 3,3%. La explicación de la compañía es de calendario: pese a la reducción de costes y a las mejoras de productividad, el aluminio siguió encareciéndose con fuerza, y trasladar una subida a los precios de venta requiere cierto tiempo. Parte del crecimiento de los ingresos es, por tanto, coste del metal repercutido a los clientes y no más volumen, y esa repercusión llega después del coste.
Los dos segmentos menores entraron en pérdidas. Los ingresos de herrajes para la construcción cayeron un 5,5% hasta 5.081 millones, a la baja en Japón y fuera, y el segmento pasó a una pérdida de 185 millones desde un beneficio de 16 millones: un yuan chino más fuerte encareció las compras en China, donde están sus bases de producción, y la reducción de costes y el ahorro de gastos no compensaron la diferencia. Equipos de impresión sufrió el golpe más duro, con los ingresos un 37,8% más bajos, en 8.253 millones, algo que el informe atribuye a una menor disposición a invertir en bienes de equipo ante un panorama incierto, tanto en Japón como fuera; la caída de ingresos convirtió un beneficio de 935 millones en una pérdida de 38 millones. El retroceso de 973 millones del beneficio de equipos de impresión superó la suma de los 352 millones de la fundición a presión y los 202 millones de herrajes para la construcción. Los datos complementarios muestran que los ingresos en Japón subieron a 69.314 millones desde 66.171 millones, mientras que los del exterior se mantuvieron prácticamente planos, en 87.459 millones frente a 87.574 millones.
Suben las existencias, bajan los préstamos y la ratio de capital propio llega al 54,3%
El activo total era de 345.613 millones a 30 de junio de 2026, un 0,5% más que a 31 de diciembre de 2025. Las existencias aumentaron en 6.417 millones —los productos en curso a 22.002 millones desde 18.125 millones y las materias primas y suministros a 24.049 millones desde 21.620 millones—, mientras que el efectivo y los depósitos bajaron 4.185 millones hasta 26.968 millones. El pasivo cayó 6.163 millones hasta 148.020 millones, sobre todo porque los préstamos se redujeron en 5.490 millones, lo que dejó la deuda con coste, sin efectos descontados ni arrendamientos, en 69.251 millones frente a 74.742 millones. El patrimonio neto creció un 4,2% hasta 197.592 millones, principalmente por un aumento de 5.082 millones del ajuste de conversión, de 2.413 millones de las reservas por ganancias acumuladas y de 959 millones de la plusvalía latente de valores. Un capital propio de 187.738 millones elevó la ratio de capital propio del 52,2% al 54,3%.
El flujo de caja operativo fue de 7.487 millones, 3.203 millones más, apoyado en una amortización de 9.714 millones y en unos impuestos pagados muy inferiores, 811 millones frente a 3.990 millones, frente a un aumento de existencias de 5.102 millones. La salida por inversión se redujo a 4.672 millones desde 13.087 millones, sobre todo porque la adquisición de inmovilizado material bajó a 6.707 millones desde 11.397 millones. Las actividades de financiación consumieron 8.032 millones, frente a una entrada de 4.210 millones un año antes, al reducirse los préstamos en 6.122 millones y pagarse 1.590 millones en dividendos. El efectivo y equivalentes cerró el semestre en 22.594 millones, 4.697 millones menos.
Previsión elevada por la repercusión de precios y el yen, con un segundo semestre en línea con lo previsto
Ryobi revisó la previsión anual del EF12/2026 que había publicado el 12 de febrero de 2026. Ahora espera unos ingresos de 340.000 millones, frente a 313.000 millones antes y un +10,0% sobre el EF12/2025; un beneficio operativo de 13.000 millones, frente a 12.800 millones y un +2,6%; un beneficio ordinario de 14.000 millones, frente a 13.300 millones pero un −4,2%; y un beneficio atribuible a la matriz de 12.000 millones, frente a 11.500 millones y un +7,3%, para un beneficio por acción de 377,25 yenes. El aumento de ingresos se apoya en nuevos avances en el traslado de las subidas del aluminio a los precios de venta de la fundición a presión y en el yen débil, que eleva las ventas convertidas de las filiales extranjeras, aunque ahora se espera un volumen de producción ligeramente inferior al de la previsión anterior. En beneficios, la compañía prevé que el segundo semestre evolucione en líneas generales según su plan anterior y ha elevado las cifras anuales porque el primer semestre lo superó.
Eso deja un ejercicio muy concentrado al final. El primer semestre aportó el 46,1% de los ingresos previstos pero solo el 34,3% del beneficio operativo previsto, de modo que la previsión implica un beneficio operativo de unos 8.546 millones en el segundo semestre, casi el doble de los 4.454 millones que acaban de publicarse y por encima de los aproximadamente 6.690 millones implícitos en el segundo semestre del EF12/2025. Por segmentos, los datos complementarios prevén para la fundición a presión 12.500 millones de beneficio operativo anual, lo que implica unos 7.800 millones en el segundo semestre, y 200 millones y 300 millones para herrajes para la construcción y equipos de impresión, de modo que ambos cerrarían el año en beneficios. Los tipos de cambio supuestos desde el tercer trimestre son 155 yenes por dólar estadounidense, 210 por libra, 23,0 por yuan y 4,7 por baht tailandés, y el plan contempla una inversión de 20.000 millones y una amortización de 19.000 millones.
También se revisó la previsión de dividendo. Ryobi fijó un dividendo a cuenta de 52,00 yenes frente a 50,00, pagadero desde el 1 de septiembre de 2026, y prevé ahora un dividendo final de 54,00 yenes frente a 50,00, para un total anual de 106,00 yenes frente a 100,00, un 6,0% más y alrededor del 28% del beneficio por acción previsto. El informe no reproduce la previsión de dividendo anterior.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 156.773 | 153.745 | +2,0% |
| Beneficio bruto (millones de ¥) | 16.857 | 19.004 | −11,3% |
| Margen bruto | 10,8% | 12,4% | −1,6 pt |
| Gastos de venta y administración (millones de ¥) | 12.402 | 13.028 | −4,8% |
| Beneficio operativo (millones de ¥) | 4.454 | 5.975 | −25,4% |
| Margen operativo | 2,8% | 3,9% | −1,1 pt |
| Beneficio ordinario (millones de ¥) | 4.834 | 6.093 | −20,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 4.003 | 4.427 | −9,6% |
| Resultado global (millones de ¥) | 9.770 | −3.461 | de pérdida a beneficio |
| BPA (¥) | 125,87 | 136,78 | −8,0% |
| Fundición a presión — ingresos (millones de ¥) | 143.310 | 134.979 | +6,2% |
| Fundición a presión — beneficio del segmento (millones de ¥) | 4.700 | 5.053 | −7,0% |
| Herrajes para la construcción — ingresos (millones de ¥) | 5.081 | 5.377 | −5,5% |
| Herrajes para la construcción — beneficio del segmento (millones de ¥) | −185 | 16 | de beneficio a pérdida |
| Equipos de impresión — ingresos (millones de ¥) | 8.253 | 13.278 | −37,8% |
| Equipos de impresión — beneficio del segmento (millones de ¥) | −38 | 935 | de beneficio a pérdida |
| Activos totales (millones de ¥) | 345.613 | 343.734 | +0,5% |
| Patrimonio neto (millones de ¥) | 197.592 | 189.550 | +4,2% |
| Ratio de fondos propios | 54,3% | 52,2% | +2,1 pt |
| Deuda con coste (millones de ¥) | 69.251 | 74.742 | −7,3% |
| Flujo de caja operativo (millones de ¥) | 7.487 | 4.284 | +74,8% |
| Previsión EF12/2026 — ingresos (millones de ¥) | 340.000 | 309.111 | +10,0% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 13.000 | 12.665 | +2,6% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 14.000 | 14.620 | −4,2% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 12.000 | 11.182 | +7,3% |
| Previsión EF12/2026 — BPA (¥) | 377,25 | 346,41 | +8,9% |
| Dividendo anual por acción (¥) | 106,00 | 100,00 | +6,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.