El beneficio operativo creció tres veces más deprisa que los ingresos
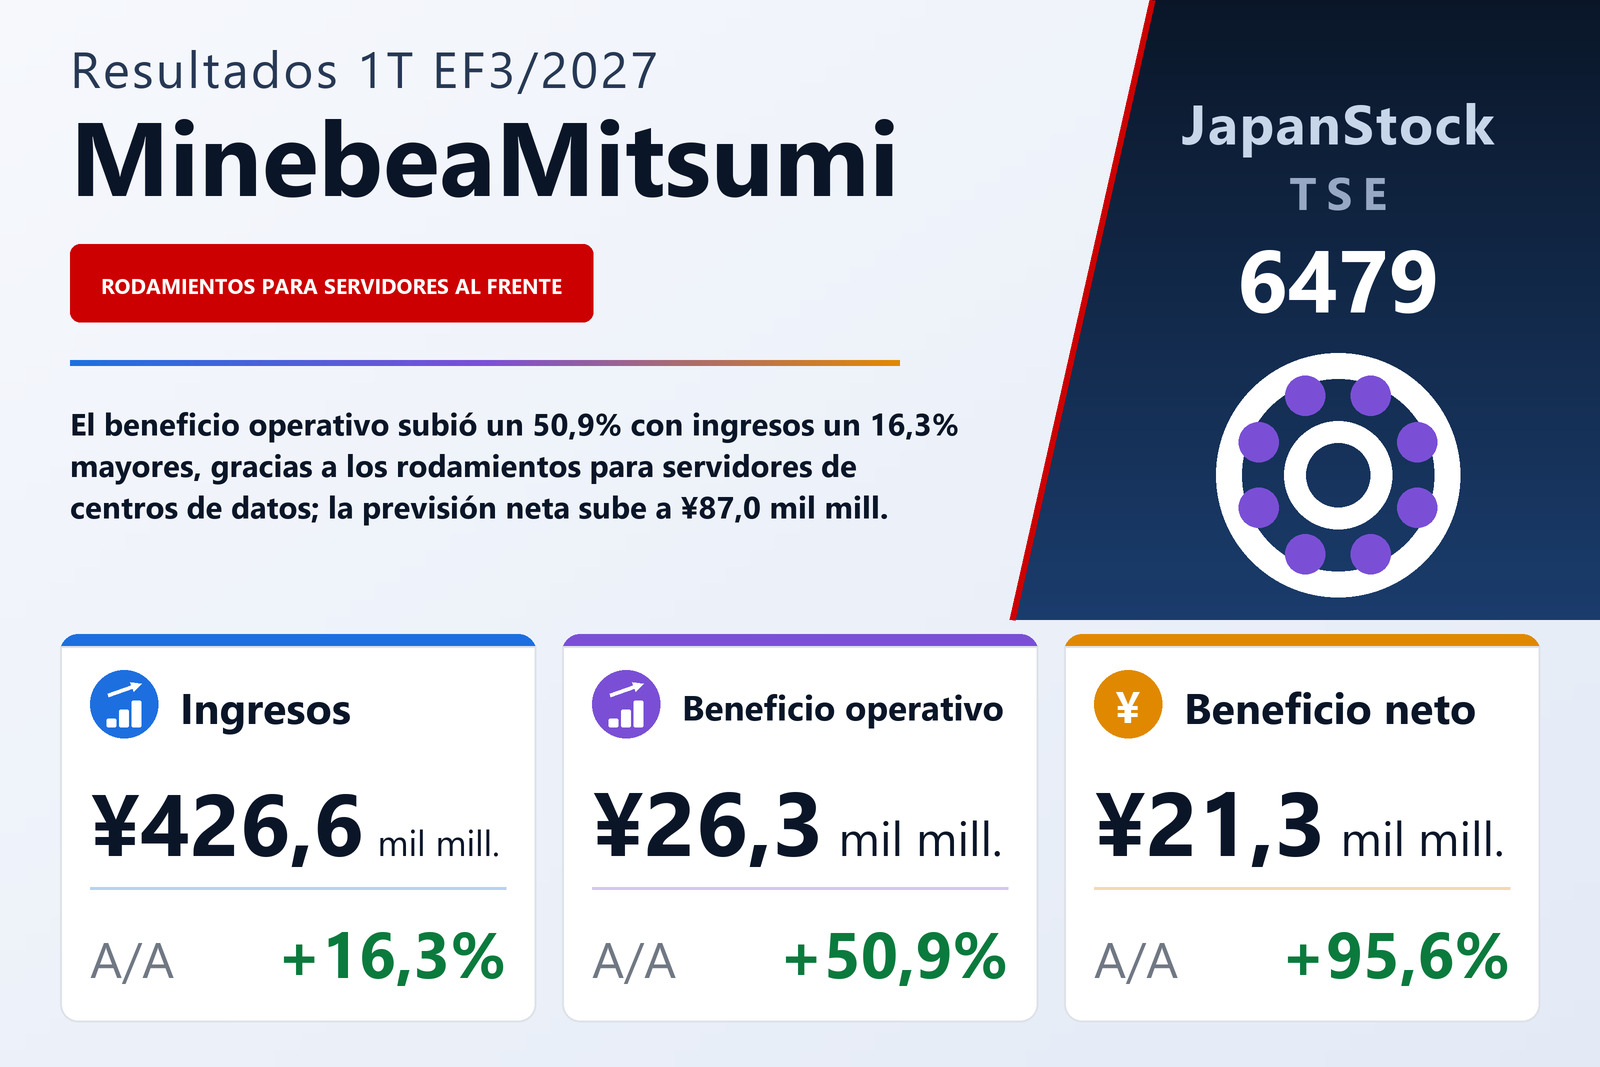
MinebeaMitsumi Inc. (TSE: 6479), el fabricante japonés cuyo producto principal es el rodamiento de bolas y que también produce motores, semiconductores, dispositivos ópticos y llaves, cerraduras y manillas de puerta para automóviles, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que cierra en marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo NIIF. Los ingresos crecieron un 16,3% hasta 426.567 millones de yenes, el beneficio operativo un 50,9% hasta 26.313 millones, el beneficio antes de impuestos un 91,2% hasta 29.812 millones y el beneficio atribuible a los propietarios de la matriz un 95,6% hasta 21.298 millones, para un beneficio básico de 53,03 yenes por acción frente a 27,12. El informe señala la Bolsa de Tokio como mercado de cotización.
La mayor parte de la mejora vino del margen bruto. El coste de ventas subió un 13,8% hasta 346.948 millones, muy por debajo del avance de los ingresos del 16,3%, de modo que el beneficio bruto creció un 28,2% hasta 79.619 millones y el margen bruto se amplió del 16,9% al 18,7%. Los gastos de venta, generales y administrativos aumentaron un 13,4% hasta 52.013 millones, también menos que los ingresos, con lo que su peso sobre las ventas bajó del 12,5% al 12,2%. Las dos partidas menores situadas debajo actuaron en sentido contrario: los otros gastos saltaron a 3.144 millones desde 237 millones, mientras los otros ingresos solo subieron a 1.851 millones desde 1.423 millones, un vuelco neto de 2.479 millones en contra del beneficio operativo que el informe no desglosa. Los 17.506 millones de beneficio bruto adicional, menos 6.146 millones de gastos de venta y administración adicionales y menos esos 2.479 millones, equivalen exactamente a los 8.881 millones en que creció el beneficio operativo, y aun así el margen operativo pasó del 4,8% al 6,2%.
Por debajo de la línea operativa, los ingresos financieros hicieron casi todo el trabajo
El beneficio antes de impuestos creció mucho más deprisa que el operativo —un 91,2% frente al 50,9%— porque las partidas financieras netas dieron un fuerte vuelco. Los ingresos financieros subieron a 6.737 millones desde 1.230 millones, mientras los gastos financieros aumentaron ligeramente, a 3.238 millones desde 3.073 millones, lo que convirtió un gasto financiero neto de 1.843 millones en una ganancia neta de 3.499 millones. El estado de flujos de efectivo recoge ingresos por intereses y dividendos de 6.644 millones frente a 1.111 millones un año antes; el informe no ofrece una explicación narrativa del salto. El gasto por impuesto sobre beneficios fue de 8.620 millones, un tipo efectivo de alrededor del 28,9% frente al 30,2%, lo que dejó un beneficio trimestral de 21.192 millones, un 94,7% más. Los intereses minoritarios soportaron una pérdida de 106 millones frente a 4 millones, razón por la que el beneficio atribuible a los propietarios de la matriz, de 21.298 millones, queda ligeramente por encima del total del grupo.
El resultado global fue de 37.974 millones frente a 7.643 millones, un 396,8% más, y la mayor parte de su diferencia con el beneficio es divisa. El otro resultado global sumó 16.782 millones, de los que 13.693 millones fueron diferencias de conversión de negocios en el extranjero —frente a una pérdida por conversión de 2.490 millones un año antes— y 3.184 millones, ganancias en activos financieros valorados a valor razonable con cambios en otro resultado global.
Los rodamientos para servidores y aviones sostuvieron el trimestre
La compañía describe una economía mundial en una senda de recuperación moderada pero desigual por regiones, con los precios de la energía sostenidos al alza por la tensión en Oriente Medio, y afirma haber trabajado en la productividad, en una reducción de costes exhaustiva y en el desarrollo y la venta de productos de alto valor añadido. En ese contexto, Tecnologías de precisión —rodamientos de bolas, rótulas usadas sobre todo en aviones, conjuntos de pivote para discos duros y tornillería aeronáutica— elevó sus ingresos un 23,7% hasta 82.048 millones y su beneficio de segmento un 34,1% hasta 19.119 millones, un margen del 23,3%. Según el informe, las ventas de rodamientos de bolas crecieron por la firme demanda de servidores para centros de datos, y las de rótulas por la mayor demanda ligada a la aviación. El segmento generó menos de una quinta parte de los ingresos del grupo, pero más de la mitad de los 32.753 millones que obtuvieron en conjunto los cuatro segmentos reportables. Las cifras de ingresos por segmento de este artículo son ventas a clientes externos, que suman los ingresos del grupo.
Motores, iluminación y sensores, cuyos productos van de retroiluminaciones para pantallas LCD y motores de husillo para discos duros a motores paso a paso, de corriente continua, de ventilador y de automoción e instrumentos de medida, aumentó sus ingresos un 20,1% hasta 124.521 millones y su beneficio de segmento un 58,3% hasta 7.567 millones, sobre todo por la mayor demanda de motores de husillo y de ventilador. Semiconductores y electrónica, el mayor segmento por ingresos con 134.217 millones, un 14,5% más, registró el mayor crecimiento de beneficio, un 168,3% hasta 5.995 millones, principalmente por las mayores ventas de dispositivos ópticos, aunque con un 4,5% su margen es el más estrecho de los tres segmentos cuyo beneficio creció.
La excepción fue Soluciones de acceso, que fabrica llaves, cerraduras y manillas de puerta para automóviles además de piezas para equipos industriales. Sus ingresos subieron un 7,0% hasta 84.459 millones al aumentar la producción de sus principales clientes de automoción, pero el beneficio del segmento cayó un 97,3% hasta 72 millones desde 2.728 millones, un descenso de 2.656 millones que el informe atribuye a la reestructuración en Europa. Los negocios restantes, desarrollo de software y maquinaria propia, elevaron sus ingresos a 1.322 millones pero ampliaron su pérdida operativa a 646 millones desde 451 millones, y los costes corporativos no asignados bajaron a 5.794 millones desde 6.115 millones. Desde este trimestre, un cambio organizativo trasladó algunos negocios entre Tecnologías de precisión y Motores, iluminación y sensores, y entre Semiconductores y electrónica y Soluciones de acceso; las cifras por segmento del año anterior se han reexpresado con la nueva base.
Suben existencias y caja; la ratio de solvencia cede 0,3 puntos
El activo total aumentó en 68.243 millones hasta 1.883.080 millones respecto al 31 de marzo de 2026, algo que la compañía atribuye principalmente al aumento del efectivo y equivalentes, las existencias y el inmovilizado material. Las existencias subieron 41.598 millones hasta 432.912 millones, la caja 14.260 millones hasta 241.782 millones y el inmovilizado material 15.611 millones hasta 600.914 millones, mientras las cuentas comerciales y otras cuentas a cobrar bajaron 26.535 millones hasta 329.982 millones. El pasivo creció 40.463 millones hasta 944.269 millones, sobre todo en cuentas comerciales y otras cuentas a pagar, y los bonos y préstamos sumaron 489.424 millones frente a 482.491 millones. El patrimonio atribuible a los propietarios de la matriz aumentó un 3,1% hasta 926.724 millones, pero como el activo creció más deprisa, la proporción de ese patrimonio sobre el activo total se moderó del 49,5% al 49,2%.
El flujo de caja de explotación casi se duplicó, hasta 47.462 millones desde 23.293 millones, algo que el informe atribuye principalmente al beneficio antes de impuestos, a la depreciación y amortización de 18.742 millones y a los movimientos de existencias y cuentas a cobrar: una entrada de 30.127 millones por la reducción de las cuentas a cobrar y otra de 17.018 millones por el aumento de las cuentas a pagar compensaron con creces un aumento de existencias de 37.056 millones. Las actividades de inversión consumieron 30.674 millones frente a 19.009 millones, principalmente 29.493 millones en compras de inmovilizado material frente a 18.019 millones, lo que dejó un flujo de caja libre de unos 16.788 millones. La financiación consumió 5.863 millones, sobre todo 10.040 millones de dividendos, frente a una entrada de 38.554 millones un año antes, cuando los préstamos a corto plazo aumentaron en 51.517 millones.
Previsión de beneficio neto elevada en 4.000 millones; se mantienen los objetivos de ingresos y operativo
En el mismo informe MinebeaMitsumi revisó sus previsiones a la luz de los resultados del primer trimestre y de la situación reciente. Elevó el beneficio atribuible a los propietarios de la matriz del primer semestre a 40.500 millones desde 36.500 millones (+11,0%) y el del ejercicio completo a 87.000 millones desde 83.000 millones (+4,8%), con lo que la previsión de BPA básico anual sube a 216,64 yenes desde 206,68; la previsión anterior se publicó el 12 de mayo de 2026. Los ingresos y el beneficio operativo se mantuvieron en 1.690.000 millones y 120.000 millones para el ejercicio y en 846.500 millones y 53.000 millones para el semestre, de modo que los 4.000 millones adicionales se esperan por debajo de la línea operativa; el informe no dice dónde. Frente a los resultados reales del EF3/2026, el plan anual supone unos ingresos un 1,5% mayores, un beneficio operativo un 15,4% mayor y un beneficio neto un 12,2% menor que los 99.034 millones.
Frente a esos objetivos, el primer trimestre aportó el 25,2% de los ingresos anuales, el 21,9% del beneficio operativo y el 24,5% del beneficio neto. La previsión semestral implica un segundo trimestre de unos 419.933 millones de ingresos, algo por debajo de los 426.567 millones recién contabilizados, con un beneficio operativo de 26.687 millones, cercano al del primer trimestre. Para el segundo semestre, el plan implica unos ingresos de 843.500 millones, un 4,8% por debajo del segundo semestre del año anterior, un beneficio operativo de 67.000 millones, un 12,4% más, y un beneficio neto de 46.500 millones, un 34,0% menos que los 70.449 millones; así, la caída anual del beneficio neto procede de esa elevada base de comparación y no de ningún descenso previsto del beneficio operativo. El informe no explica la reducción de ingresos que implica para el resto del ejercicio.
La previsión de dividendo no se revisó: 30,00 yenes a mitad de ejercicio y 30,00 yenes al cierre, un total anual de 60,00 yenes frente a 50,00, un 20,0% más. La compañía indica que fijará el dividendo anual tomando como referencia una ratio de reparto consolidada de alrededor del 30%; 60,00 yenes equivalen a cerca del 27,7% de los 216,64 yenes de BPA previstos. Según el informe, los estados trimestrales no fueron revisados por un auditor, y las modificaciones de la NIIF 9 y la NIIF 7 aplicadas desde este trimestre tuvieron un efecto poco significativo.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 426.567 | 366.925 | +16,3% |
| Beneficio bruto (millones de ¥) | 79.619 | 62.113 | +28,2% |
| Margen bruto | 18,7% | 16,9% | +1,7 pt |
| Gastos de venta y administración (millones de ¥) | 52.013 | 45.867 | +13,4% |
| Beneficio operativo (millones de ¥) | 26.313 | 17.432 | +50,9% |
| Margen operativo | 6,2% | 4,8% | +1,4 pt |
| Ingresos financieros (millones de ¥) | 6.737 | 1.230 | +447,7% |
| Beneficio antes de impuestos (millones de ¥) | 29.812 | 15.589 | +91,2% |
| Beneficio neto (millones de ¥) | 21.192 | 10.885 | +94,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 21.298 | 10.889 | +95,6% |
| Resultado global (millones de ¥) | 37.974 | 7.643 | +396,8% |
| BPA (¥) | 53,03 | 27,12 | +95,5% |
| Tecnologías de precisión — ingresos (millones de ¥) | 82.048 | 66.304 | +23,7% |
| Tecnologías de precisión — beneficio del segmento (millones de ¥) | 19.119 | 14.258 | +34,1% |
| Motores, iluminación y sensores — ingresos (millones de ¥) | 124.521 | 103.644 | +20,1% |
| Motores, iluminación y sensores — beneficio del segmento (millones de ¥) | 7.567 | 4.778 | +58,3% |
| Semiconductores y electrónica — ingresos (millones de ¥) | 134.217 | 117.210 | +14,5% |
| Semiconductores y electrónica — beneficio del segmento (millones de ¥) | 5.995 | 2.234 | +168,3% |
| Soluciones de acceso — ingresos (millones de ¥) | 84.459 | 78.899 | +7,0% |
| Soluciones de acceso — beneficio del segmento (millones de ¥) | 72 | 2.728 | −97,3% |
| Otros — ingresos (millones de ¥) | 1.322 | 868 | +52,1% |
| Otros — beneficio del segmento (millones de ¥) | −646 | −451 | pérdida ampliada |
| Activos totales (millones de ¥) | 1.883.080 | 1.814.837 | +3,8% |
| Patrimonio neto (millones de ¥) | 938.811 | 911.031 | +3,0% |
| Patrimonio atribuible a la matriz (millones de ¥) | 926.724 | 898.971 | +3,1% |
| Ratio de fondos propios | 49,2% | 49,5% | −0,3 pt |
| Flujo de caja de explotación (millones de ¥) | 47.462 | 23.293 | +103,8% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 1.690.000 | — | +1,5% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 120.000 | — | +15,4% |
| Previsión EF3/2027 — beneficio neto atribuible a la matriz (millones de ¥) | 87.000 | — | −12,2% |
| Previsión EF3/2027 — BPA (¥) | 216,64 | — | −12,1% |
| Dividendo anual por acción (¥) | 60,00 | 50,00 | +20,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.