Récord de ventas en un primer trimestre, con un margen más estrecho por debajo
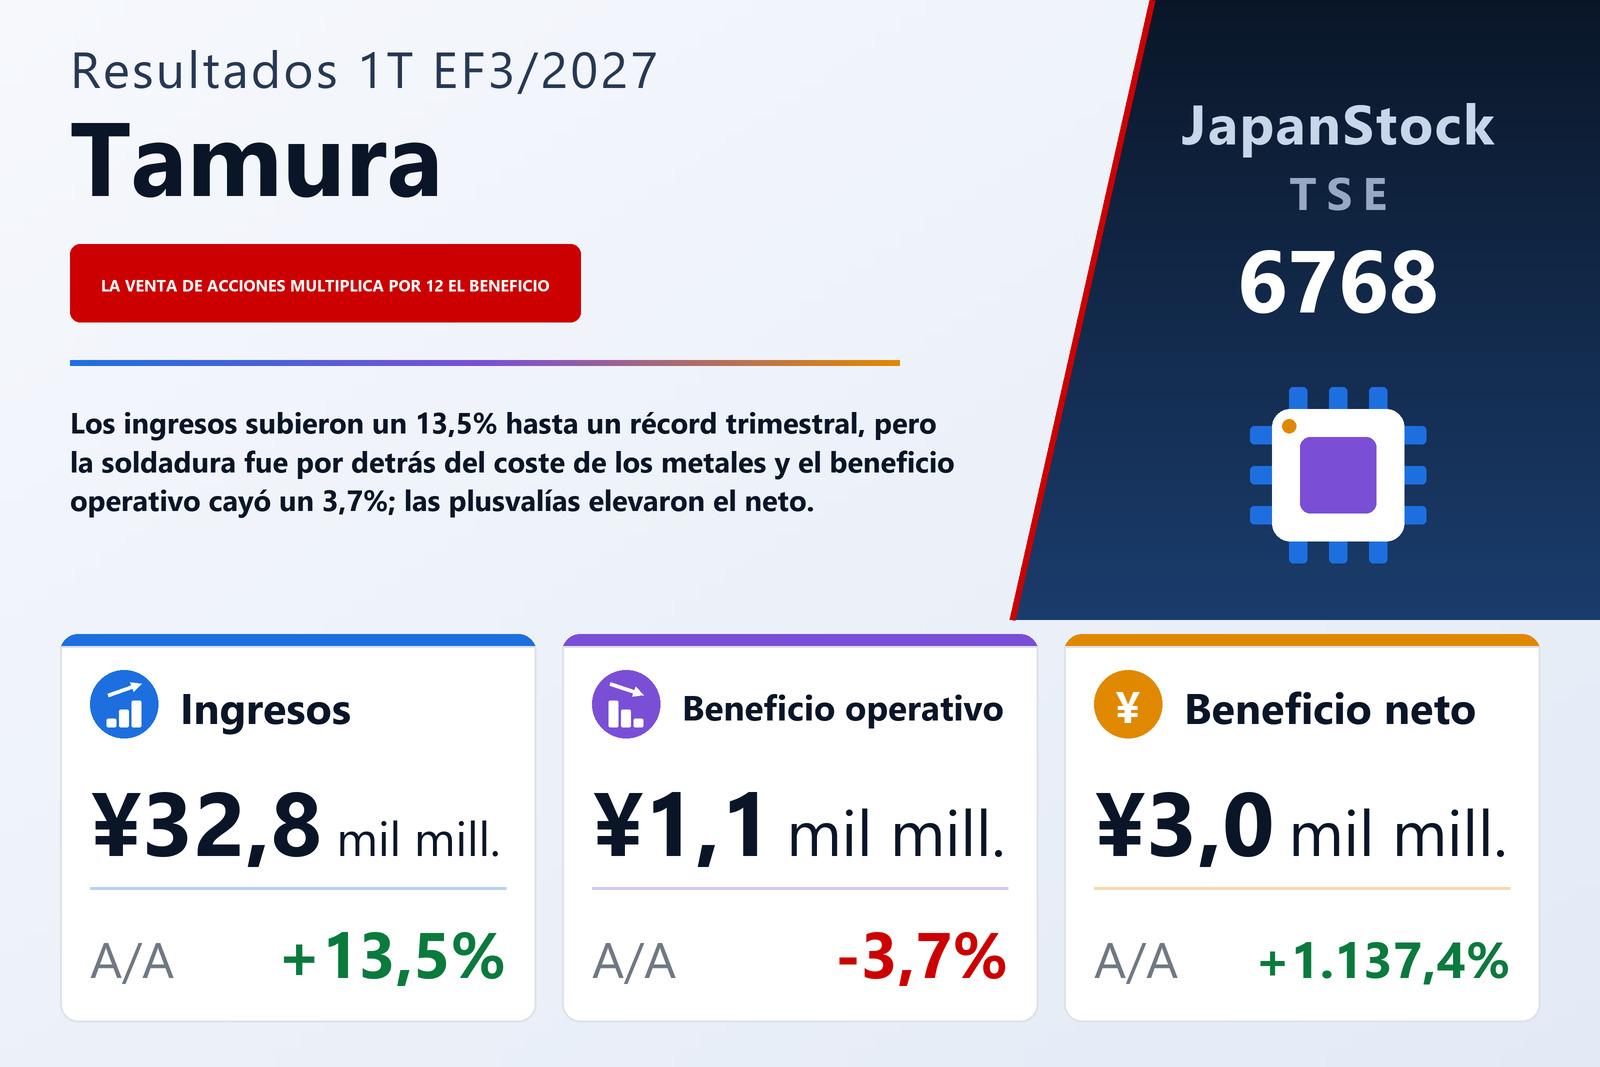
Tamura Corporation (TSE: 6768), fabricante de transformadores, reactancias y otros componentes electrónicos, así como de pasta de soldadura, máscara antisoldante y equipos de montaje, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 13,5% hasta 32.784 millones de yenes, la cifra más alta de un primer trimestre desde que la compañía empezó a divulgar resultados trimestrales, según la propia empresa. El beneficio operativo cayó un 3,7% hasta 1.135 millones, el beneficio ordinario subió un 19,4% hasta 1.103 millones y el beneficio atribuible a los propietarios de la matriz aumentó hasta 3.044 millones desde 246 millones, para un resultado de 38,25 yenes por acción frente a 3,03.
La distancia entre la primera línea y la operativa se explica por el coste de ventas. Subió un 15,3% hasta 24.766 millones, más deprisa que los ingresos, de modo que el beneficio bruto creció solo un 8,4% hasta 8.017 millones y el margen bruto se estrechó del 25,6% al 24,5%. Los gastos de venta, generales y administrativos aumentaron un 10,7% hasta 6.882 millones, también por encima del beneficio bruto, y el margen operativo bajó del 4,1% al 3,5%. El informe da una razón concreta: en el negocio de Química electrónica y montaje, los precios de las materias primas subieron con fuerza y el sistema de precios vinculados, por el que la compañía traslada el coste de los metales a sus clientes, solo reflejó esa subida con retraso.
Por debajo de la línea operativa: menores pérdidas cambiarias y dos plusvalías
El beneficio ordinario creció pese a la caída del operativo porque los gastos no operativos se redujeron a la mitad, de 569 a 283 millones. Las pérdidas por tipo de cambio bajaron de 165 millones a 24 millones y los demás gastos no operativos de 161 a 19 millones, mientras los gastos por intereses se mantuvieron casi estables en 239 millones. Los ingresos no operativos cayeron de 314 a 251 millones; el trimestre del año anterior incluía 128 millones de ingresos por un acuerdo transaccional.
El paso del beneficio ordinario al neto es casi por completo extraordinario. La compañía vendió parte de sus valores de inversión para mejorar la eficiencia del capital, con una plusvalía de 1.522 millones, y completó la transmisión de su participación en una filial consolidada dentro de la reorganización de su negocio en China, con una plusvalía de 669 millones por la venta de acciones de sociedades vinculadas; esa filial, situada en Foshan, salió del perímetro de consolidación en el trimestre. El beneficio antes de impuestos fue por tanto de 3.287 millones frente a 917 millones. Los impuestos sobre beneficios bajaron a 245 millones desde 675 millones, ayudados por un ingreso por impuestos diferidos de 197 millones, de modo que el beneficio atribuible a los propietarios de la matriz llegó a 3.044 millones, unas doce veces la cifra del año anterior. El resultado global fue de 2.918 millones frente a una pérdida de 1.775 millones un año antes, cuando los ajustes por conversión de moneda extranjera habían restado 1.836 millones.
Los transformadores para centros de datos hicieron crecer el beneficio; la soldadura, las ventas
Componentes electrónicos, el mayor segmento, elevó sus ingresos un 6,9% hasta 21.146 millones y su beneficio un 19,9% hasta 1.041 millones. El informe atribuye el crecimiento a la demanda continuada ligada a la IA generativa, que impulsó las ventas de grandes transformadores y reactancias, sobre todo para unidades de distribución de energía y sistemas de alimentación ininterrumpida de centros de datos en Estados Unidos, y a la recuperación de la demanda de transformadores y reactancias para maquinaria industrial. Los cargadores para herramientas eléctricas hicieron una pausa, mientras las reactancias para aires acondicionados se mantuvieron estables. La mejora del beneficio procedió de mayores ventas de productos de alto valor añadido, entre ellos los grandes transformadores y reactancias y los transformadores para el sector aeroespacial y de defensa.
Química electrónica y montaje fue el segmento que más creció en ingresos, un 31,6% hasta 11.565 millones, pero su beneficio cayó un 19,8% hasta 610 millones. La pasta de soldadura para automoción se mantuvo estable y aumentó la demanda de usos de información y comunicaciones como los servidores de IA, mientras la subida del estaño, la plata y otros metales clave encareció los precios de venta y empujó los ingresos. Esos mismos precios de los metales comprimieron el beneficio, porque las revisiones de precios del sistema vinculado no pudieron seguir el ritmo. La máscara antisoldante para placas de circuito flexibles de teléfonos inteligentes y para servidores de IA se mantuvo firme, y las ventas de equipos de montaje siguieron bajas porque los clientes, en Japón y en el extranjero, tardaron en reanudar la inversión.
Los ingresos de Equipos de información cayeron un 71,1% hasta 90 millones ante la debilidad de la inversión en todo el sector de la radiodifusión, y su pérdida de segmento se redujo a 267 millones desde 292 millones. Como se anunció el 8 de abril de 2026, la compañía prevé traspasar este negocio el 1 de octubre de 2026. Las cifras por segmento incluyen ventas entre segmentos; el ajuste de conciliación con el beneficio operativo fue de −249 millones frente a −158 millones, incluidos 252 millones de gastos corporativos no asignados, que el informe describe como costes de investigación de desarrollo futuro de la sede y de renovación de sistemas centrales.
Menos deuda, más patrimonio
El activo total disminuyó en 1.245 millones hasta 131.136 millones, desde 132.381 millones al 31 de marzo de 2026. Los valores de inversión bajaron de 4.915 a 4.107 millones tras la venta de participaciones cruzadas, y el inmovilizado material disminuyó con la venta de la filial, mientras las materias primas y suministros subieron de 12.341 a 14.133 millones. El pasivo se redujo en 3.523 millones hasta 65.960 millones, sobre todo por menores cuentas a pagar y préstamos, y la deuda con coste bajó en 1.284 millones hasta 37.200 millones. El patrimonio neto aumentó en 2.278 millones hasta 65.175 millones, principalmente por un aumento de 2.401 millones de las reservas, y la ratio de capital propio mejoró del 47,4% al 49,6%. La compañía no elaboró un estado de flujos de efectivo trimestral; la amortización fue de 1.169 millones frente a 1.067 millones.
Se mantiene la previsión anual y el dividendo va a subir
Tamura mantuvo sin cambios la previsión anual del EF3/2027 que publicó el 11 de mayo de 2026: ingresos de 130.000 millones (+5,2%), beneficio operativo de 5.600 millones (+5,9%), beneficio ordinario de 4.900 millones (+0,4%) y beneficio atribuible a los propietarios de 4.500 millones, o 56,55 yenes por acción. El primer trimestre aportó el 25,2% de los ingresos previstos y el 20,3% del beneficio operativo previsto, pero el 67,6% del beneficio neto previsto, una proporción inflada por las plusvalías. La compañía espera que Componentes electrónicos siga creciendo gracias a la demanda de centros de datos y a la recuperación de la maquinaria industrial, y que Química electrónica y montaje mejore su rentabilidad a partir del segundo trimestre, a medida que surtan efecto las revisiones de precios por el encarecimiento de los metales. Cita riesgos geopolíticos, entre ellos la situación en Oriente Medio, y señala que el posible efecto de las subidas de materias primas ligadas a Oriente Medio no está incluido en la previsión porque todavía no puede estimarse de forma razonable.
La previsión de dividendo tampoco cambia: 8,00 yenes a mitad de ejercicio y 8,00 yenes al cierre, para un total anual de 16,00 yenes frente a 13,00 en el EF3/2026, un aumento del 23,1% y alrededor del 28% del beneficio por acción previsto.
Un fabricante italiano de transformadores se incorporará en octubre
Tras el cierre del trimestre, el 17 de julio de 2026, Tamura decidió adquirir el 80% de EMG Power Electric S.r.l., empresa italiana que desarrolla y fabrica grandes transformadores y reactancias, a través de su filial TAMURA-EUROPE LIMITED, y firmó un contrato de compraventa de acciones. La adquisición, en efectivo, está prevista para el 1 de octubre de 2026, con un coste de unos 9.500 millones de yenes incluidos los honorarios de asesoramiento; el importe final puede variar con los tipos de cambio. La compañía afirma que EMG aporta tecnología de transformadores secos de media tensión, incluida la impregnación al vacío y a presión y los transformadores encapsulados, para ampliar su gama de grandes transformadores y reactancias en el mercado de media tensión y gran capacidad. El fondo de comercio y los activos y pasivos adquiridos aún no se han determinado.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 32.784 | 28.872 | +13,5% |
| Beneficio bruto (millones de ¥) | 8.017 | 7.394 | +8,4% |
| Margen bruto | 24,5% | 25,6% | −1,1 pt |
| Gastos de venta y administración (millones de ¥) | 6.882 | 6.216 | +10,7% |
| Beneficio operativo (millones de ¥) | 1.135 | 1.178 | −3,7% |
| Margen operativo | 3,5% | 4,1% | −0,6 pt |
| Beneficio ordinario (millones de ¥) | 1.103 | 923 | +19,4% |
| Beneficio antes de impuestos (millones de ¥) | 3.287 | 917 | +258,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 3.044 | 246 | +1.137,4% |
| Resultado global (millones de ¥) | 2.918 | −1.775 | de pérdida a beneficio |
| BPA (¥) | 38,25 | 3,03 | +1.162,4% |
| Componentes electrónicos — ingresos (millones de ¥) | 21.146 | 19.783 | +6,9% |
| Componentes electrónicos — beneficio del segmento (millones de ¥) | 1.041 | 868 | +19,9% |
| Química electrónica y montaje — ingresos (millones de ¥) | 11.565 | 8.788 | +31,6% |
| Química electrónica y montaje — beneficio del segmento (millones de ¥) | 610 | 761 | −19,8% |
| Equipos de información — ingresos (millones de ¥) | 90 | 312 | −71,1% |
| Equipos de información — beneficio del segmento (millones de ¥) | −267 | −292 | pérdida reducida |
| Activos totales (millones de ¥) | 131.136 | 132.381 | −0,9% |
| Patrimonio neto (millones de ¥) | 65.175 | 62.897 | +3,6% |
| Ratio de fondos propios | 49,6% | 47,4% | +2,2 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 130.000 | — | +5,2% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 5.600 | — | +5,9% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 4.900 | — | +0,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 4.500 | — | — |
| Previsión EF3/2027 — BPA (¥) | 56,55 | — | — |
| Dividendo anual por acción (¥) | 16,00 | 13,00 | +23,1% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.