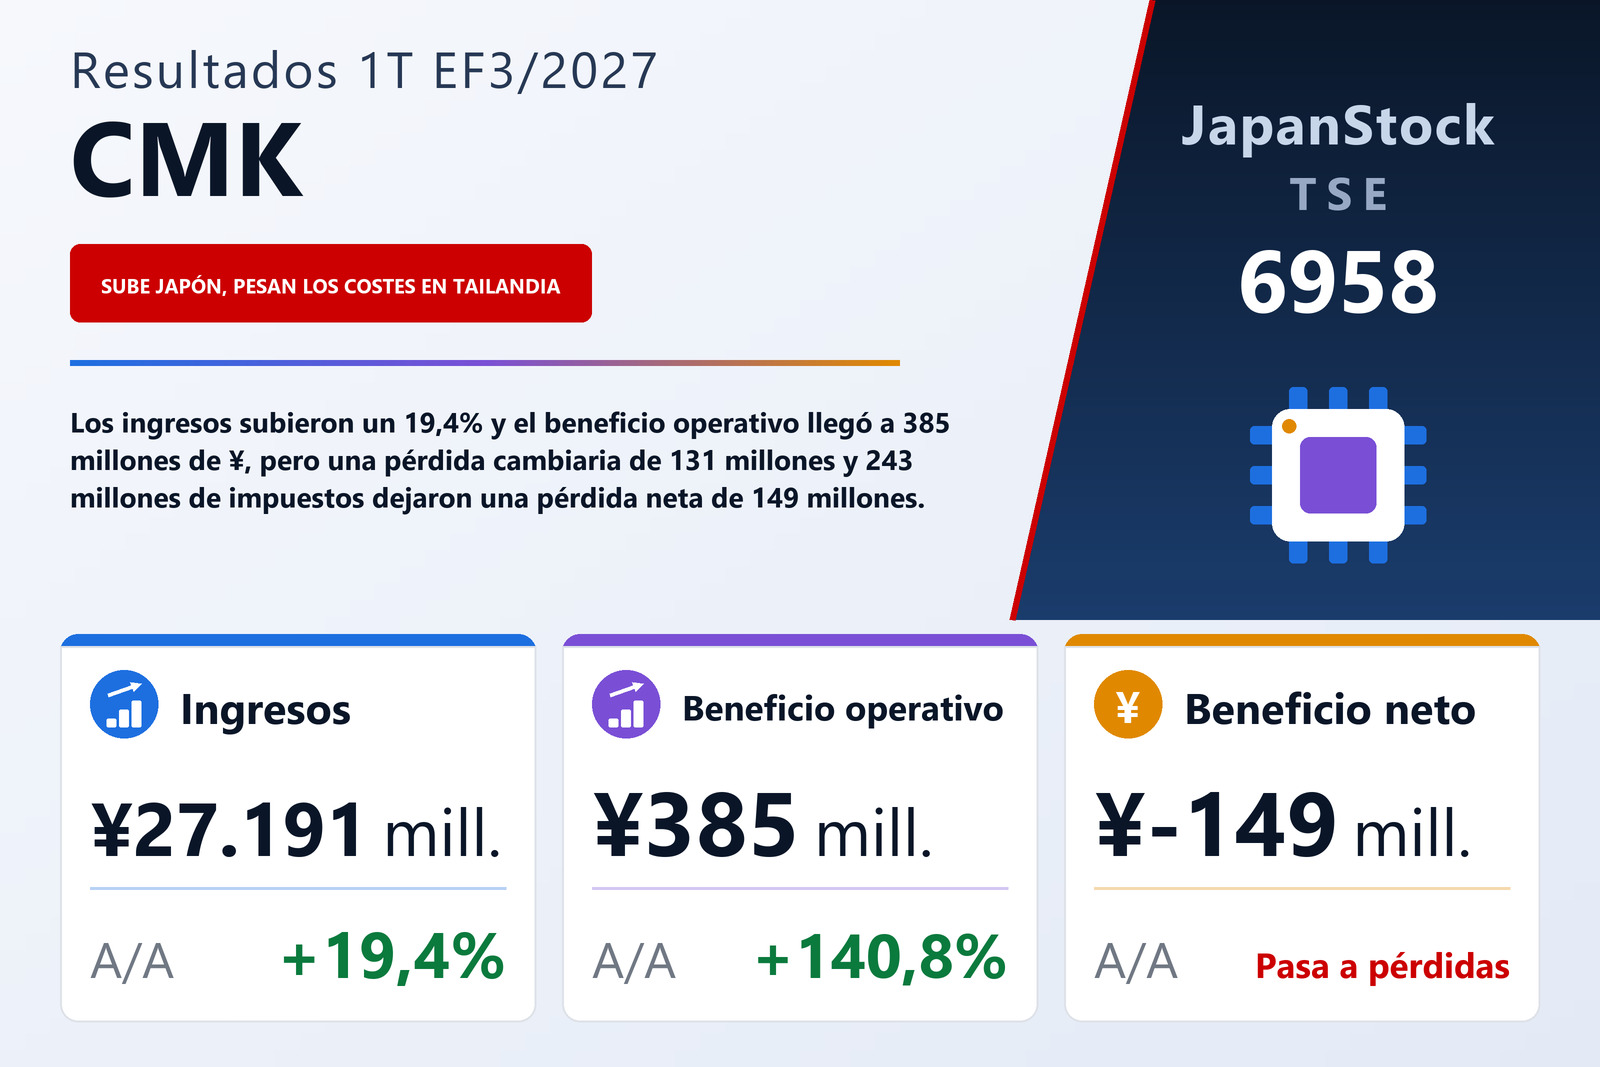
Ventas una quinta parte mayores, beneficio operativo más que duplicado… y aun así pérdidas netas
CMK CORPORATION (TSE: 6958), un grupo cuyo negocio principal es el ámbito de la automoción, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que termina en marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 19,4% hasta 27.191 millones de yenes y el beneficio operativo un 140,8% hasta 385 millones, mientras que el beneficio ordinario cayó un 43,0% hasta 127 millones y el resultado atribuible a los propietarios de la matriz pasó a una pérdida de 149 millones desde un beneficio de 80 millones. El resultado por acción fue de −2,10 yenes frente a 1,12. El informe indica la Bolsa de Tokio como mercado de cotización.
El informe atribuye el aumento de las ventas a los clientes japoneses. Las ventas a un gran cliente europeo bajaron, pero las dirigidas a los principales clientes japoneses avanzaron con normalidad, y la compañía afirma que los pedidos de sus principales clientes en automoción —su actividad central— evolucionan por ahora de forma firme, aunque señala cierto regreso de los vehículos eléctricos hacia los híbridos enchufables ante la incertidumbre de la demanda de eléctricos.
El coste de ventas creció más que los ingresos; los gastos generales, no
La aritmética de márgenes es menos favorable que la tasa de crecimiento del beneficio operativo. El coste de ventas subió un 20,3% hasta 23.741 millones, algo más deprisa que los ingresos, de modo que el beneficio bruto solo creció un 13,3% hasta 3.449 millones y el margen bruto se estrechó del 13,4% al 12,7%. Lo que elevó el beneficio operativo fueron los gastos generales: los gastos de venta, generales y administrativos aumentaron apenas un 6,2% hasta 3.063 millones, por lo que el margen operativo aún mejoró del 0,7% al 1,4%. Sobre una base de 160 millones, 225 millones adicionales bastan para un aumento del 140,8%.
El informe identifica las fuerzas que tiraron en cada dirección. Ayudó la mayor tasa de utilización de las plantas productivas al crecer la producción. En sentido contrario, la compañía registró costes de ajuste en un proceso de optimización de capacidad en su planta de Tailandia —surgidos a comienzos del periodo y ya resueltos— y una mayor amortización de equipos tras la entrada en funcionamiento de una nueva planta tailandesa. La depreciación del trimestre subió un 51,0% hasta 2.233 millones desde 1.479 millones.
El tipo de cambio y los impuestos convirtieron el beneficio en pérdida
Casi todo lo situado por debajo de la línea operativa se movió en contra. Los ingresos no operativos bajaron a 191 millones desde 276 millones, sobre todo porque no se repitió la ganancia por diferencias de cambio de 112 millones del año anterior, mientras que los gastos no operativos más que se duplicaron, hasta 449 millones desde 212 millones. La partida mayor fue una pérdida por diferencias de cambio de 131 millones: según el informe, el yen pasó a apreciarse frente al baht tailandés mientras seguía debilitándose frente al euro y el dólar estadounidense, de modo que el efecto cambiario sobre los créditos y deudas en moneda extranjera del grupo pasó de ganancia a pérdida. Los tributos y tasas subieron a 111 millones desde 15 millones, y los gastos por intereses a 169 millones desde 157 millones.
El beneficio ordinario cayó por tanto un 43,0% hasta 127 millones. Las partidas extraordinarias fueron pequeñas —principalmente una pérdida de 4 millones por bajas de inmovilizado—, lo que dejó un beneficio antes de impuestos de 123 millones, frente a 202 millones. Los impuestos sobre beneficios, sin embargo, subieron un 146,8% hasta 243 millones, casi el doble del beneficio antes de impuestos; el informe explica que el gasto fiscal trimestral se calcula aplicando al beneficio antes de impuestos un tipo efectivo estimado razonablemente para todo el ejercicio. El resultado fue una pérdida neta de 120 millones y, tras 29 millones de beneficio atribuible a los intereses minoritarios, una pérdida de 149 millones atribuible a los propietarios de la matriz. El resultado global fue aun así positivo, de 614 millones, frente a un resultado global negativo de 3.555 millones un año antes, porque una plusvalía de 518 millones en valores y un ajuste por conversión de 274 millones sustituyeron a la pérdida por conversión de 3.716 millones del año pasado.
Japón sostuvo el trimestre; la pérdida del Sudeste Asiático se multiplicó por más de tres
Las ventas por segmento que siguen son ventas a clientes externos. Japón fue el motor: sus ventas crecieron un 29,1% hasta 17.756 millones al aumentar las ventas de automoción con la subida de las matriculaciones en el país, y el beneficio del segmento avanzó un 602,7% hasta 1.111 millones desde 158 millones, algo que el informe atribuye a la mayor producción de productos relacionados con ADAS y a un cambio de mezcla hacia productos de mayor valor añadido. Las ventas de China cayeron un 7,8% hasta 3.694 millones por el descenso de la demanda de eléctricos y la caída de las ventas de un gran cliente dirigidas a Europa, pero el beneficio del segmento subió un 7,4% hasta 424 millones gracias a la racionalización de equipos productivos del año pasado y a otras mejoras de productividad.
El Sudeste Asiático elevó sus ventas un 16,6% hasta 4.712 millones por las mayores ventas a los principales clientes japoneses al crecer las ventas de vehículos en la región, pero su pérdida de segmento se amplió hasta 1.247 millones desde 399 millones por los costes de ajuste de la planta tailandesa y la amortización de la nueva planta: una pérdida mayor que todo el beneficio del segmento de Japón. Las ventas de Europa y EE. UU. subieron un 5,0% hasta 1.027 millones por las mayores ventas a los principales clientes japoneses, mientras que el beneficio del segmento bajó un 36,2% hasta 40 millones; el informe no explica ese descenso. Los resultados de los segmentos suman 329 millones, y un ajuste de 56 millones —eliminaciones entre segmentos por 496 millones menos gastos corporativos de 440 millones— lleva el total al beneficio operativo publicado de 385 millones.
Un balance algo menor, con la financiación desplazada hacia el corto plazo
El activo total bajó un 0,7% hasta 150.398 millones desde 151.522 millones a 31 de marzo de 2026. El efectivo y los depósitos disminuyeron en 871 millones hasta 18.677 millones, lo que el informe atribuye sobre todo a las inversiones en las plantas de Tailandia, la devolución de préstamos y el pago de dividendos, mientras que las existencias aumentaron: mercaderías y productos terminados, productos en curso y materias primas sumaron 20.121 millones frente a 18.446 millones. El inmovilizado material cayó en 1.532 millones hasta 78.734 millones, lo que el informe atribuye a efectos cambiarios, entre ellos un baht que solo se depreció ligeramente frente al yen; dentro de esa partida, el inmovilizado en curso bajó a 10.003 millones desde 12.304 millones, mientras que la maquinaria y los vehículos subieron a 29.980 millones desde 28.530 millones.
En el pasivo, los préstamos a corto plazo subieron en 1.300 millones hasta 11.550 millones, con el fin, según la compañía, de reforzar la liquidez, mientras que los préstamos a largo plazo bajaron en 2.224 millones hasta 20.031 millones por la depreciación del baht y las devoluciones. Los préstamos a corto y largo plazo, incluida la parte corriente de los de largo plazo, más 3.000 millones en bonos, sumaron 41.133 millones frente a 42.085 millones. El patrimonio neto bajó un 0,9% hasta 85.237 millones, principalmente porque las reservas por ganancias acumuladas se redujeron en 1.575 millones por el pago de dividendos, y la ratio de fondos propios se deslizó del 55,1% al 54,9%.
Previsión anual revisada; se mantiene el dividendo previsto de 28 yenes
CMK revisó la previsión anual del EF3/2027 que había publicado el 14 de mayo de 2026, en un comunicado aparte fechado el 5 de agosto de 2026. El informe trimestral solo recoge las nuevas cifras, no las anteriores, y no explica la revisión. La compañía espera ahora unos ingresos de 110.000 millones (+9,8%), un beneficio operativo de 5.000 millones (+79,3%), un beneficio ordinario de 4.700 millones (+13,6%) y un beneficio atribuible a los propietarios de la matriz de 3.000 millones (−25,5%), es decir, 42,08 yenes por acción. El primer trimestre aportó el 24,7% de los ingresos previstos pero solo el 7,7% del beneficio operativo previsto, lo que deja 4.615 millones de beneficio operativo y 3.149 millones de beneficio neto por generar en los nueve meses restantes.
La previsión de dividendo de 28,00 yenes por acción, pagadero íntegramente al cierre del ejercicio, no se modificó, frente a 20,00 yenes del EF3/2026, un aumento del 40,0%. Con arreglo a una política anunciada el 19 de mayo de 2026, la compañía vincula el dividendo a los fondos propios con el objetivo de una ratio de dividendo sobre fondos propios consolidados (DOE) del 3%. Frente a los 42,08 yenes de beneficio por acción previstos, 28,00 yenes supondrían repartir alrededor del 66,5%.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 27.191 | 22.779 | +19,4% |
| Beneficio bruto (millones de ¥) | 3.449 | 3.043 | +13,3% |
| Margen bruto | 12,7% | 13,4% | −0,7 pt |
| Gastos de venta y administración (millones de ¥) | 3.063 | 2.883 | +6,2% |
| Beneficio operativo (millones de ¥) | 385 | 160 | +140,8% |
| Margen operativo | 1,4% | 0,7% | +0,7 pt |
| Diferencias de cambio (millones de ¥) | −131 | 112 | de beneficio a pérdida |
| Beneficio ordinario (millones de ¥) | 127 | 223 | −43,0% |
| Beneficio antes de impuestos (millones de ¥) | 123 | 202 | −39,1% |
| Impuesto sobre beneficios (millones de ¥) | 243 | 98 | +146,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | −149 | 80 | de beneficio a pérdida |
| Resultado global (millones de ¥) | 614 | −3.555 | de pérdida a beneficio |
| BPA (¥) | −2,10 | 1,12 | de beneficio a pérdida |
| Depreciación (millones de ¥) | 2.233 | 1.479 | +51,0% |
| Japón — ingresos (millones de ¥) | 17.756 | 13.753 | +29,1% |
| Japón — beneficio del segmento (millones de ¥) | 1.111 | 158 | +602,7% |
| China — ingresos (millones de ¥) | 3.694 | 4.005 | −7,8% |
| China — beneficio del segmento (millones de ¥) | 424 | 395 | +7,4% |
| Sudeste Asiático — ingresos (millones de ¥) | 4.712 | 4.042 | +16,6% |
| Sudeste Asiático — beneficio del segmento (millones de ¥) | −1.247 | −399 | pérdida ampliada |
| Europa y EE. UU. — ingresos (millones de ¥) | 1.027 | 977 | +5,0% |
| Europa y EE. UU. — beneficio del segmento (millones de ¥) | 40 | 63 | −36,2% |
| Activos totales (millones de ¥) | 150.398 | 151.522 | −0,7% |
| Patrimonio neto (millones de ¥) | 85.237 | 86.049 | −0,9% |
| Ratio de fondos propios | 54,9% | 55,1% | −0,2 pt |
| Efectivo y depósitos (millones de ¥) | 18.677 | 19.548 | −4,5% |
| Préstamos a corto plazo (millones de ¥) | 11.550 | 10.250 | +12,7% |
| Préstamos a largo plazo (millones de ¥) | 20.031 | 22.255 | −10,0% |
| Previsión EF3/2027 — ingresos (millones de ¥) | 110.000 | — | +9,8% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 5.000 | — | +79,3% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 4.700 | — | +13,6% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 3.000 | — | −25,5% |
| Previsión EF3/2027 — BPA (¥) | 42,08 | — | — |
| Dividendo anual por acción (¥) | 28,00 | 20,00 | +40,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.